


Lakásvásárlásnál nemcsak az számít, hogy melyik bank adja a legolcsóbb hitelt, hanem az is, hogy mennyi idő alatt jut el a kérelem a jóváhagyásig, majd a folyósításig. A Bankmonitor adatai alapján ezen a téren komoly gyorsulás történt: tavaly egy piaci lakáshitelnél a befogadástól a folyósításig 5-6 hét telt el, jelenleg pedig már 3-4 hét is elegendő lehet. Ez jó hír annak, aki lakást vásárol, de nem jelenti azt, hogy minden hitel ilyen gyorsan végigfut. A választott bank, az ügyfél jövedelmi helyzete, az ingatlan és az ügylet előkészítettsége továbbra is érdemben módosíthatja a folyamat hosszát. Ez különösen akkor fontos, ha az adásvételi szerződésben már vállaltunk egy határidőt az utolsó vételárrészlet megfizetésére.
A hitelfelvétel előkészítése már a lakás kiválasztása előtt elkezdődhet
Nem feltétlenül a hitelkérelem beadása az első lépés. Több banknál már előre kérhető hitelbírálat: ilyenkor a bank a jövedelmi helyzetet és a hitelképességet már a konkrét ingatlan kiválasztása előtt megvizsgálhatja. Az ingatlan értékelése természetesen csak később történhet meg. Egy ilyen előzetes vizsgálat jelentősen csökkentheti annak kockázatát, hogy csak az adásvételi szerződés megkötése után derüljön ki valamilyen finanszírozási probléma.
Hirdetés
Hirdetés
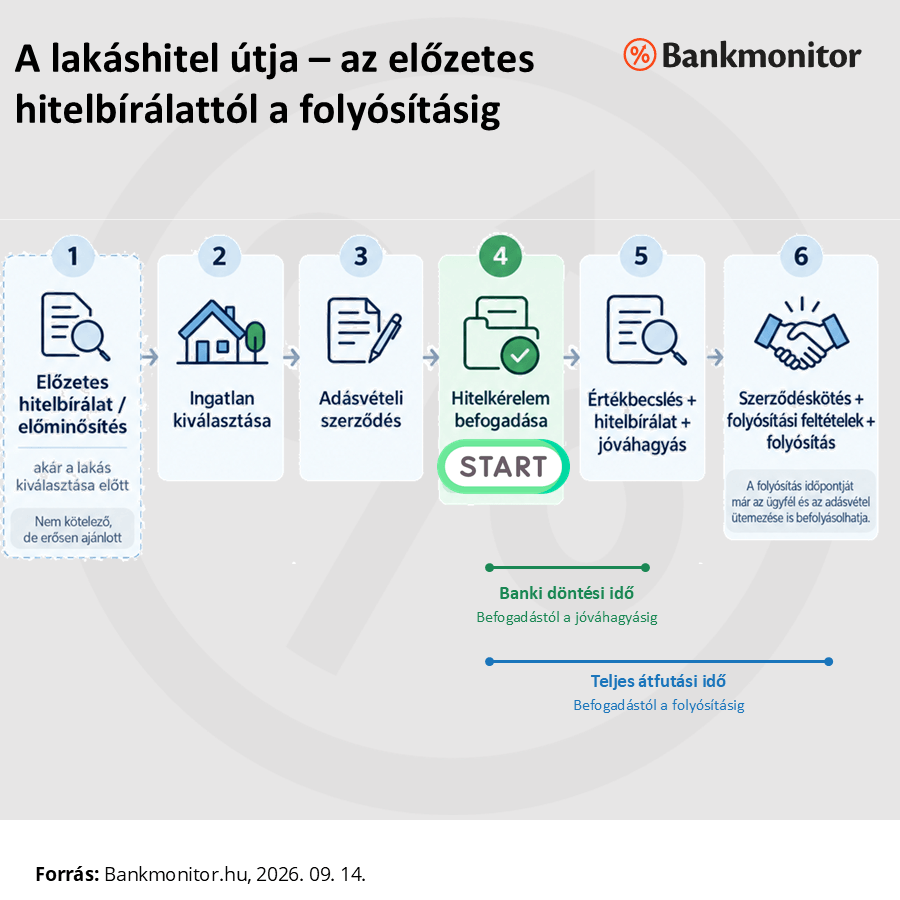
Leegyszerűsítve a hitelfelvétel fő lépései a következők:
- Előzetes hitelbírálat vagy előminősítés
Ez még a konkrét lakás kiválasztása előtt is megtörténhet. Arra ad választ, hogy az ügyfél jövedelme és pénzügyi helyzete (meglévő hitelei, stb.) alapján mekkora hitelre számíthat. A végleges döntéshez azonban a kiválasztott ingatlannak és a konkrét ügyletnek is meg kell felelnie a bank feltételeinek.
- Ingatlan kiválasztása és az adásvételi szerződés megkötése
A konkrét lakáshitel igényléséhez már szükség van a kiválasztott ingatlanra és az aláírt adásvételi szerződésre. Vagyis a banki ügyintézés egy része előkészíthető, de a tényleges, konkrét hitelügylet csak ezután áll össze teljesen.
- A hitelkérelem befogadása
Ez az a pont, amikor a bank befogadja a konkrét hitelkérelmet a konkrét ügyfélre és a konkrét ingatlanra.
- Értékbecslés és hitelbírálat
A bank megvizsgálja az ingatlan forgalmi értékét és azt is, hogy az ügyfél jövedelme alapján mekkora hitel vállalható biztonságosan. Ha volt előzetes hitelbírálat, akkor a jövedelmi vizsgálat egy része már korábban megtörténhetett.
- Jóváhagyás és szerződéskötés
Pozitív döntés esetén a bank elkészíti a szerződéstervezetet. Jelzáloghitelnél a tervezet átadása és a szerződés aláírása között legalább három napnak el kell telnie: ez jogszabályban előírt kötelező gondolkodási idő. Ezt követően történhet meg a hitelszerződés megkötése és – a banki feltételektől függően – a szükséges közjegyzői ügyintézés.
- Folyósítás
A hitelösszeg az előírt folyósítási feltételek – például az előírt vételárrész megfizetése, a lakásbiztosítás megkötése és az egyéb szükséges dokumentumok benyújtása – teljesülését követően kerül átutalásra.
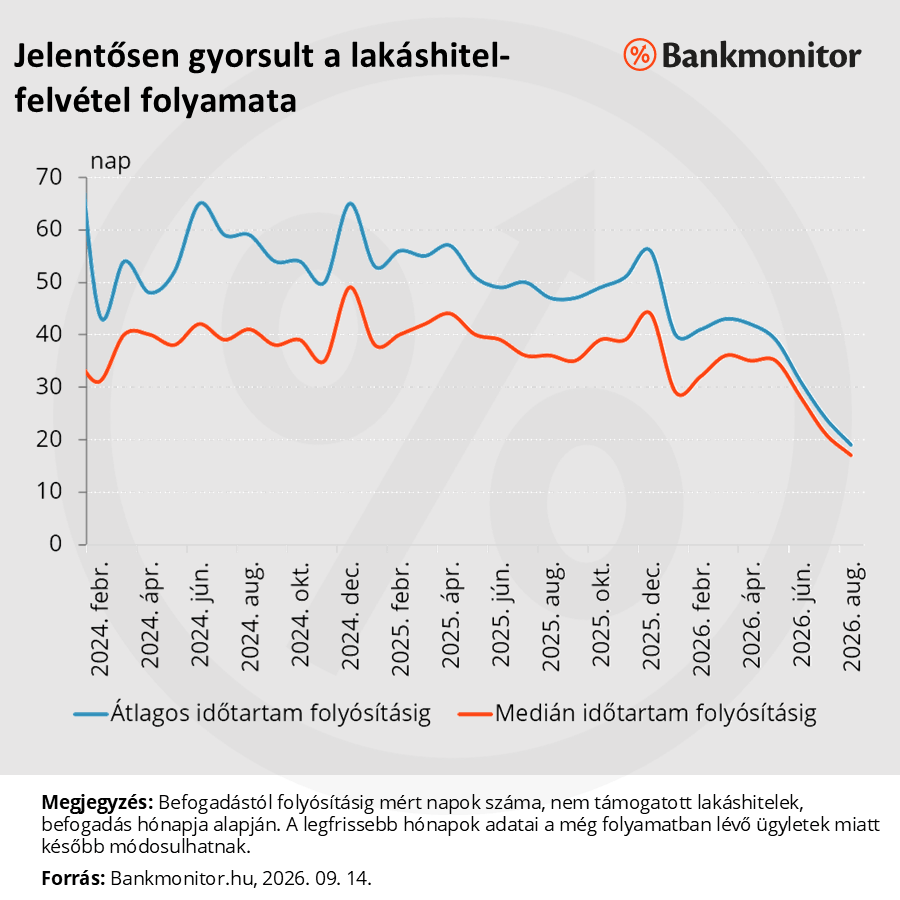
A lakáshitelek banki elbírálása érezhetően gyorsabb lett az elmúlt egy évben.
Ha a bank sebességét szeretnénk összehasonlítani, elsősorban a befogadás és a jóváhagyás között eltelt időt érdemes figyelni. A jóváhagyástól a folyósításig eltelt idő már nem kizárólag a bank teljesítményétől függ: a szerződéskötés, a folyósítási feltételek teljesítése, valamint az adásvételi szerződésben meghatározott fizetési időpont is befolyásolhatja.
A piaci lakáshiteleknél tavaly a befogadás és a jóváhagyás között még bő 3-4 hét telt el, miközben jelenleg ugyanez már csak nagyjából 2 hét. Ezek medián értékek, tehát az esetek felében gyorsabban, a másik felében lassabban történt meg a jóváhagyás. A befogadástól a tényleges folyósításig tartó teljes átfutás eközben nagyjából 5-6 hétről 3-4 hétre csökkent.
A támogatott hiteleknél több idő kellhet a banki jóváhagyáshoz
A legfrissebb adatok alapján a befogadástól a jóváhagyásig tartó medián idő a következőképpen alakult:
- piaci lakáshitelnél nagyjából 2 hét,
- Otthon Start hitelnél közel 3 hét,
- CSOK Plusznál valamivel több mint 3 hét.
Ez nem jelenti azt, hogy minden támogatott hitel lassabb lesz, de az adásvételi szerződésben érdemes valamivel nagyobb időtartalékot hagyni.
Nem mindegy, melyik bankhoz kerül a hitel
Az összesített átlagok és mediánok mögött továbbra is jelentős banki különbségek vannak. Ugyanarra a típusú hitelre is eltérő átfutási idő adódhat attól függően, melyik pénzintézethez kerül az ügylet. A különbség ugyan az elmúlt időszakban csökkent, de továbbra sem mindegy a bankválasztás.
Ráadásul nincs minden ügyfél számára egyetlen „leggyorsabb bank”. Más pénzintézet lehet jó választás egy egyszerű alkalmazotti jövedelemnél, egy vállalkozónál, külföldi jövedelemnél vagy egy kevésbé standard ingatlannál. Éppen ezért a hitel kiválasztásakor nemcsak a kamatot, hanem a bank hitelbírálati gyakorlatát és az adott ügylethez való illeszkedését is érdemes figyelembe venni.
Nem csak a kamat számít
Lakáshitel választásakor ezért nem elég kizárólag a kamatot nézni. Fontos szempont az is, hogy az adott bank mennyire gyorsan bírálja el az ügyletet, mennyire kiszámítható a folyamata, és mennyire tudja kezelni az adott ügyfélhelyzetet vagy ingatlantípust.
A Bankmonitor szakértői nemcsak a bankok kamatait hasonlítják össze, hanem azok eltérő hitelbírálati gyakorlatát is ismerik, így abban is segíthetnek, hogy az adott ügyféllel és ingatlannal melyik banknál lehet gördülékenyebb a finanszírozás.

