


Kevés szó esik egy igen kulcsfontosságú lépésről az ingatlanvásárlás során, még pedig az előzetes hitelbírálatról. A hitelfelvételek során legtöbben a sztenderd folyamatot alkalmazzák, foglalót fizetnek, és csak utána derül ki, hogy a bank megadja-e a kért hitelösszeget vagy esetleg egy buktató miatt elutasításra kerül a kérelem. Azaz nem győződnek meg 100% pontossággal, hogy biztosan megkapják-e a hitelt. Pedig az ilyen előzetes elbírálás ingyenes, nem kötelez semmire, mégis rengeteg stresszt, időt és pénzt lehet megspórolni vele.
Mi az az előzetes hitelbírálat?
Az előzetes hitelbírálat, nem egyezik meg a már jól ismert előminősítéssel. Különbség, hogy az előbírálat esetén a teljes hitelanyag beadásra kerül az ingatlan adatai nélkül és az alapján születik egy banki döntés. Sikeres bírálat esetén hitelígérvény kerül kiállításra, amely banktól függően 4-6 hónapig érvényes. Amennyiben e hónapok alatt a megfelelő ingatlant is sikerül megtalálni, akkor már csak egy értékbecslés, „ingatlanbírálat” és adásvételi aláírása van hátra. Ez után máris szerződéskötésre és hitelfolyósításra kerül az ügylet.
Előzetes hitelbírálatot, abban az esetben érdemes kérned, ha:
- Nem szeretnéd végigstresszelni a hitelfelvételt. Teljes nyugalomban egy hitelígérvénnyel a kezedben szeretnél ingatlant válogatni.
- Erősebb vagy az alkuban. Az eladónak büszkén szeretnéd mondani, hogy a te hiteligénylésed nem fog hónapokig eltartani másokkal ellentétben.
- Nem kockáztatod a foglalót. Ha előre tudod, hogy a finanszírozás rendben lesz, sokkal nyugodtabban írod alá az adásvételi szerződést.
- Időben kiderülnek a buktatók. Ha gond van egy régi tartozással, a jövedelem igazolásával vagy a munkaviszony hosszával, még akkor derül ki, amikor van időd megoldani.
- Váratlan helyzetek megelőzése. Az általános hitelezési szabályokon túlmenően a végleges döntést minden esetben a hitelbíráló hozza meg. Jellemzően minden bank a saját belső szabályai szerint bírál, amely szigorúbb az általános érvényű MNB által kiadottakhoz képest. Sok esetben egyes szabályok számodra láthatatlanok.
Hirdetés
Hirdetés
Mi a különbség az előbírálat és az előminősítés között?
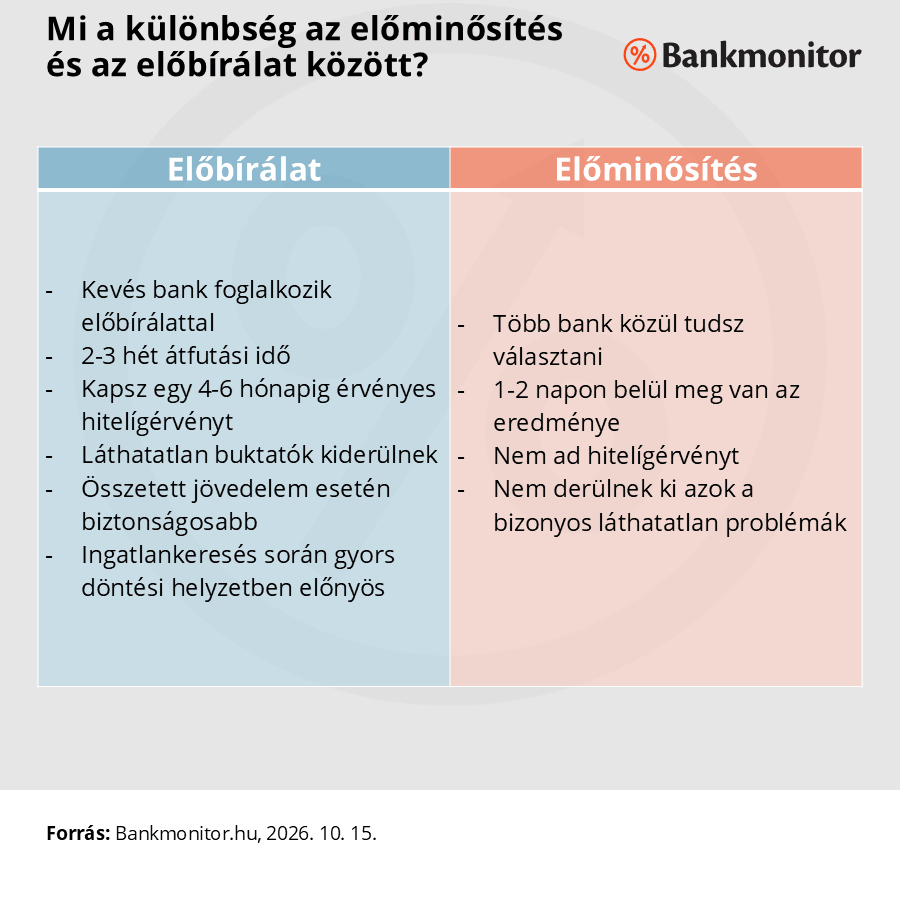
Mi a előbírálat folyamata?
- Első lépésként a hitelszakértőnkkel való kapcsolatfelvétel után az adataidat és hitelcéljaidat le kell egyeztetned. Természetesen a terveidnek már most is meg kell felelni az alap hitelezési szabályoknak, tehát légy tudatásban mennyi önerőd van, milyen árban keresel ingatlant és ehhez mennyi hitelösszegre van szükséged.
- A bank kiválasztása után második lépésként ugyanazon igénylő dokumentumok kitöltésre kerülnek, amely egy éles hitelkérelem során. Azzal a különbséggel, hogy még nincsen kiválasztott ingatlan, azaz értékbecslést ebben a pillanatban még nem rendelünk. Ezen kívül még a jövedelmet igazoló dokumentumok és egy igazolások is benyújtásra kerülnek.
- Végül sikeres bírálat esetén a banki kiállítja a hitelígérvényt, amely mellé már csak a megfelelő ingatlant kell megtalálnod és megkötnöd az adásvételi szerződést. Ez a folyamat összességében 2-3 hét alatt megtörténik.
- Az ígérvény a bírálatkor érvényes jövedelmi adataidon alapul. Ha például csak 4 hónap múlva találod meg a megfelelő ingatlant, a banknak friss jövedelemigazolás kell, és újra lekéri a KHR-adataidat is. Vagyis a korábbi feltételeknek továbbra is teljesülniük kell.
- Ha az első bírálat óta nem történt kedvezőtlen változás, a bank az ingatlan értékelése után véglegesíti a jóváhagyást. Ugyanez a menet akkor is, ha a korábbinál magasabb hitelösszeget szeretnél.
Mire van hozzá szükséged?
- személyi igazolvány, lakcímkártya, adóigazolvány
- alkalmazottak esetén munkáltatói jövedelemigazolás (a bank saját nyomtatványán)
- vállalkozókói jövedelem esetén előző évi NAV jövedelemigazolás és SZJA bevallás
- utolsó 3 havi bankszámlakivonat
- egyéb esetekben specifikus nyomtatványok
A hitelközvetítőink szolgáltatása Számodra díjmentes. Kérd a saját előbírálatodat, hogy biztosra menj! https://bankmonitor.hu/szakertok/gabos

