


Ha lakásvásárlást és gyerekvállalást is terveztek, nem mindegy, mikor adjátok be a hitelkérelmet. Ugyanaz a család más hitelkerettel indulhat akkor, amikor még két munkabért kap, mint CSED vagy GYED alatt. Ráadásul 2026-ban van egy 800 ezer forintos jövedelmi határ, amely még nagyobb különbséget okozhat.
Anna és Bence első gyermeküket várják, közben pedig megtalálták azt a lakást, amit szeretnének megvenni. Bence nettó 500 ezer forintot keres, Anna nettó munkabére 450 ezer forint. Együtt tehát jelenleg havi 950 ezer forint jövedelmük van.
Anna azonban néhány hónap múlva CSED-re megy, később pedig GYED-et kap.
Felmerül a kérdés: érdemes még most, két munkabérrel beadniuk a lakáshitel-igénylést, vagy ugyanakkora hitelre számíthatnak akkor is, amikor Anna már CSED-et vagy GYED-et kap?
A válasz nem egyszerűen az, hogy a baba érkezése után kevesebb hitelt kaphatnak.
Az számít, hogy az adott élethelyzetben mekkora jövedelmet fogad el tőlük a bank. Ez pedig akár azt is eldöntheti, hogy a család a 800 ezer forintos JTM-határ fölé vagy alá kerül.
Hirdetés
Hirdetés
Ugyanaz a család, mégis más jövedelmet láthat a bank
Anna és Bence helyzetét három különböző időpontban érdemes megnézni.
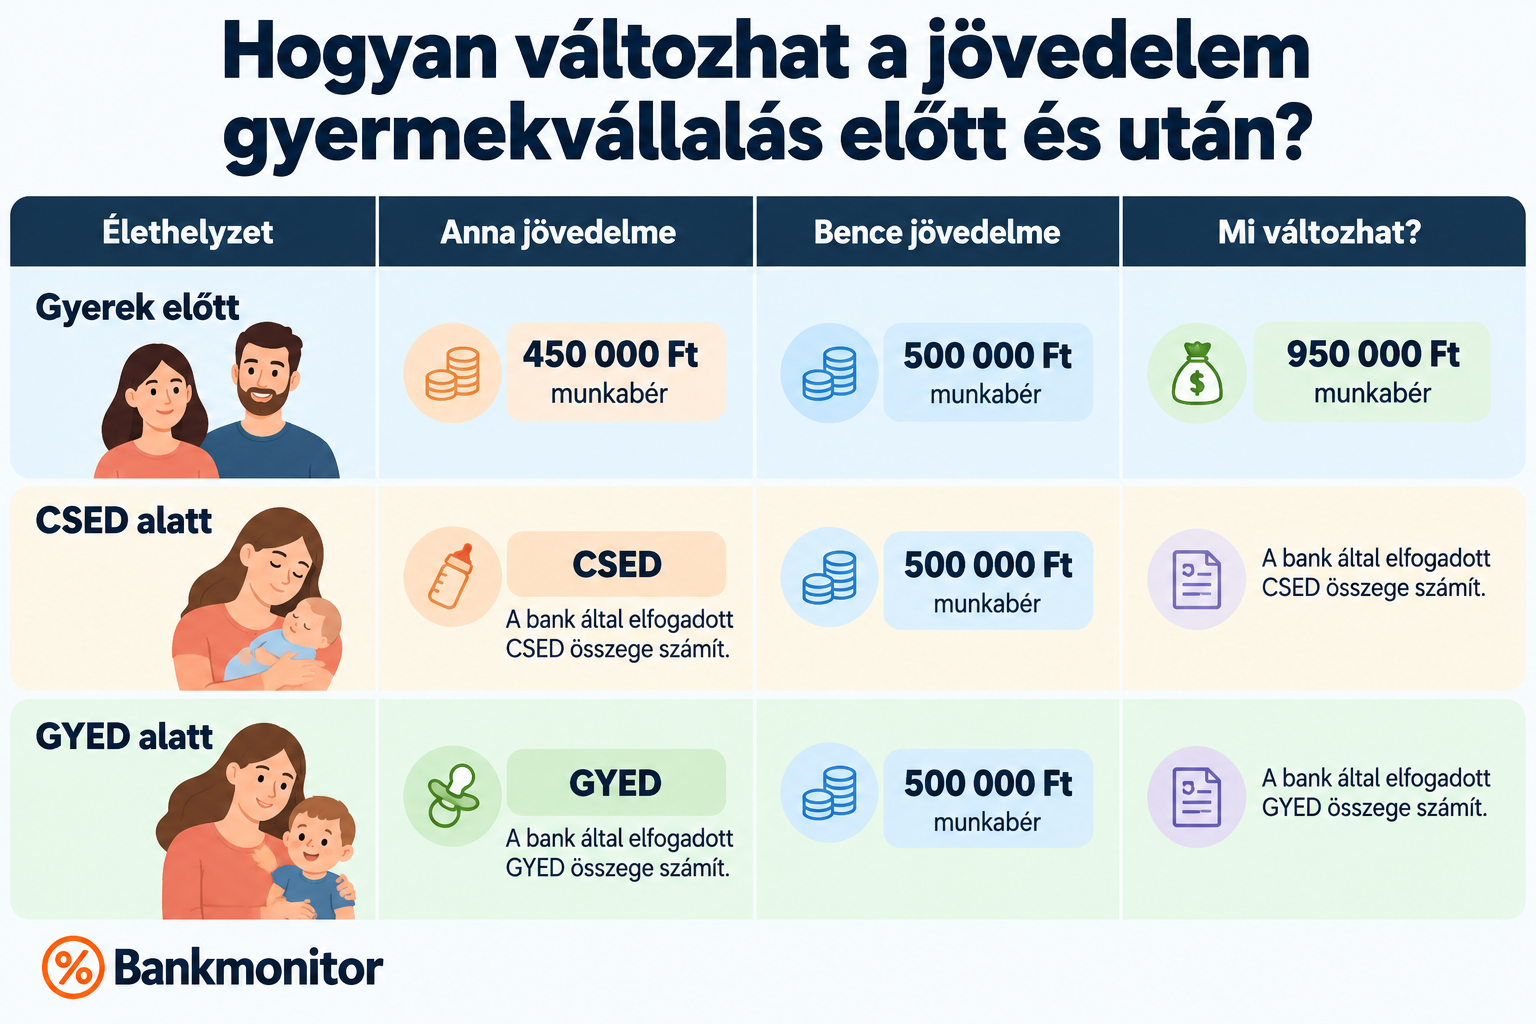
A különbség azért fontos, mert hitelfelvételnél nem feltétlenül azzal az összeggel számolhatunk, amely ténylegesen megérkezik a család bankszámlájára. A bank azt vizsgálja, hogy a bevételből mennyit fogad el igazolt, rendszeres jövedelemként.
A Bankmonitor jelenlegi lakáshitel-tájékoztatója a CSED-et és a GYED-et a kiegészítő jövedelmek közé sorolja. Ezeket a bank jellemzően akkor tudja figyelembe venni, ha mellettük megfelelő, önállóan elfogadható jövedelem is van. Az egyes bankok gyakorlata ugyanakkor eltérhet.
Anna és Bence esetében ezért nem az a fő kérdés, hogy érkezik-e pénz Anna számlájára a gyermek megszületése után.
Hanem ez: a bank mennyit fogad el ebből jövedelemként?
„Most még dolgozom, de hamarosan CSED-re megyek. Melyik jövedelmemmel számol a bank?”
A CSED összege főszabály szerint a naptári napi alap, illetve a naptári napi jövedelem 100 százaléka.
Ez azonban nem jelenti automatikusan azt, hogy a hitelbírálat során minden bank ugyanúgy fogja kezelni, mint Anna korábbi munkabérét.
Ez azért fontos különbség, mert a banki hitelbírálatban a jövedelem típusa is számít.
Vagyis előfordulhat olyan helyzet, hogy Anna és Bence családi bevétele a CSED időszakában továbbra is magas, a bank által hitelbírálatnál figyelembe vett összeg mégsem pontosan ugyanannyi, mint amikor mindketten munkabért kaptak.
Ezért abból, hogy valaki CSED-et kap, önmagában még nem lehet megmondani, mekkora lakáshitelre lesz jogosult.
GYED alatt még látványosabb lehet a változás
A GYED összege főszabály szerint a naptári napi alap 70 százaléka, és felső korlátja is van.
2026-ban a maximális GYED havi bruttó 451 920 forint.
Anna esetében tehát a munkabér, a CSED és a GYED időszaka között nemcsak a jövedelem típusa változhat meg, hanem annak összege is.
És itt válik különösen fontossá a bankválasztás.
A GYED-et a bank kiegészítő jövedelemként kezelheti, az egyes pénzintézetek jövedelem-elfogadási szabályai pedig eltérhetnek. Ezért ugyanazzal a családi helyzettel nem feltétlenül ugyanakkora elfogadott jövedelmet állapít meg minden bank.
Ez pedig közvetlenül befolyásolhatja, hogy mekkora törlesztőrészletet és végső soron mekkora lakáshitelt vállalhat a család.
800 ezer forintnál még egy fontos határ vár a családra
- január 1-jétől megváltozott a JTM egyik legfontosabb jövedelmi határa.
Legalább 10 éves kamatperiódusú vagy végig fix forint jelzáloghitelnél 800 ezer forint alatti havi nettó, igazolt jövedelemnél főszabály szerint legfeljebb a jövedelem 50 százaléka fordítható hiteltörlesztésre.
800 ezer forinttól ez a felső korlát 60 százalék.
Ez Anna és Bence példájában különösen érdekes.
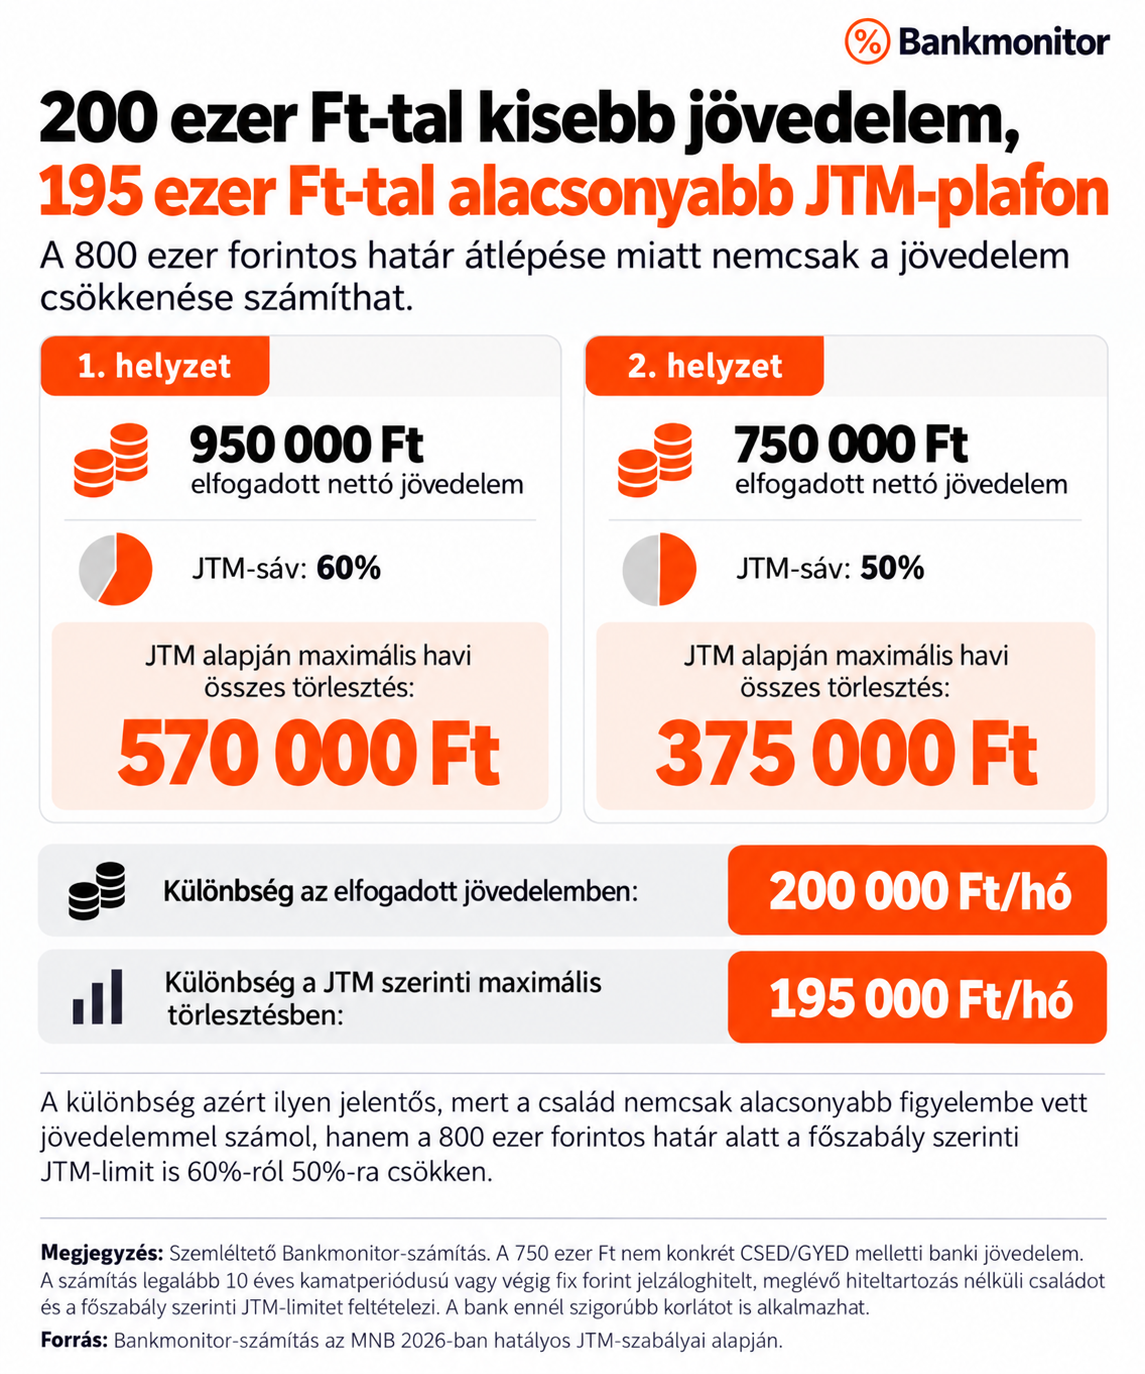
Amíg mindketten dolgoznak, összesen nettó 950 ezer forint munkabérük van.
Ha ezt a bank teljes egészében figyelembe tudja venni, akkor a JTM főszabály szerinti felső korlátja:
950 000 × 60% = 570 000 Ft
Vagyis meglévő hiteltartozás nélkül elméletileg havi 570 ezer forint lehetne a JTM alapján vállalható maximális összes törlesztőrészletük.
Nézzünk meg azonban egy másik, kizárólag szemléltető helyzetet.
Tegyük fel, hogy Anna jövedelmi helyzetének megváltozása és az adott bank jövedelem-elfogadási szabályai miatt a család figyelembe vehető havi nettó jövedelme 750 ezer forintra csökken.
Ekkor már a 800 ezer forintos határ alatt vannak.
A főszabály szerinti maximális terhelhetőség így: 750 000 × 50% = 375 000 Ft
A különbség tehát: havi 195 000 forint.
Ez elsőre meglepő lehet.
A példában a bank által figyelembe vett jövedelem 200 ezer forinttal csökkent, a JTM alapján vállalható maximális havi törlesztés viszont 195 ezer forinttal lett alacsonyabb.
Ennek oka, hogy egyszerre két hatás érvényesült:
a figyelembe vett jövedelem alacsonyabb lett, és közben a család átkerült a 60 százalékos JTM-sávból az 50 százalékosba.
Fontos azonban, hogy a 750 ezer forint nem Anna és Bence tényleges CSED vagy GYED melletti banki jövedelme, hanem szemléltető feltételezés. A konkrét összeg az ellátás nagyságától és az adott bank jövedelem-elfogadási szabályaitól függ.
Ez még nem azt jelenti, hogy 195 ezer forinttal kisebb törlesztőt enged majd a bank
A JTM jogszabályi plafon. Nem ígéret arra, hogy a bank eddig az összegig valóban el is engedi az ügyfelet.
A pénzintézet saját hitelbírálata ennél szigorúbb lehet, és több más tényező is csökkentheti a felvehető hitel összegét.
Számít például, hogy van-e másik hitel, hitelkártya vagy folyószámlahitel, mekkora értékű a megvásárolni kívánt ingatlan, mennyi önerő áll rendelkezésre, milyen típusú jövedelmet igazolnak az igénylők, illetve milyen hosszú futamidőre és milyen kamatozás mellett vennék fel a hitelt.
Ezért a JTM-ből számított 570 ezer és 375 ezer forint nem banki hitelajánlat, hanem annak bemutatása, milyen nagy hatása lehet a jövedelem változásának, ha azzal együtt a család JTM-sávot is vált.
Jobb még a baba előtt beadni a lakáshitelt?
Erre nincs mindenkire érvényes igen vagy nem válasz.
Ha a pár mindkét tagja munkabért kap, és mindkét jövedelmet teljes egészében elfogadja a bank, az kedvező kiindulópont lehet.
De ebből nem következik az, hogy minden családnak még a gyermek megszületése előtt kell lakáshitelt felvennie.
A megfelelő időzítés függ többek között:
- a két fél jövedelmétől,
- Anna várható CSED-jének és GYED-jének összegétől,
- a választott bank jövedelem-elfogadási szabályaitól,
- a meglévő hitelektől,
- az önerőtől,
- a megvásárolni kívánt ingatlantól,
- és attól is, hogy mekkora hitelre van ténylegesen szükség.
Ha például a családnak a jövedelme alapján elméletileg 60 millió forint hitel is beleférne, de a lakás megvásárlásához csak 25 millió forintra van szüksége, akkor egy kisebb elméleti hitelkeret önmagában nem feltétlenül jelent problémát.
Más lehet a helyzet akkor, ha a vásárlás eleve a család maximális hitelképességének közelében mozog.
Ilyenkor már néhány tízezer forinttal kisebb elfogadott jövedelem is számíthat, a 800 ezer forintos JTM-határ átlépése pedig még nagyobb különbséget okozhat.
„Már GYED-en vagyok. Kaphatunk így is Otthon Start hitelt?”
A támogatott hitelre való jogosultság és a hitelképesség két külön kérdés.
Ez az Otthon Startnál is fontos.
Attól, hogy egy család megfelel egy támogatott lakáshitel jogszabályi feltételeinek, a banknak még meg kell vizsgálnia azt is, hogy az igénylők jövedelme elegendő-e a kívánt hitel biztonságos visszafizetéséhez.
A kedvező kamat segíthet, hiszen ugyanakkora hitelösszeghez kisebb havi törlesztőrészlet tartozhat.
De a kedvezményes kamat nem helyettesíti a megfelelő hitelképességet.
GYED vagy CSED mellett ezért ugyanúgy fontos előre ellenőrizni, hogy az adott bank milyen jövedelmet vesz figyelembe, és ebből mekkora hitelösszeg férhet bele.
„A párom fizetése önmagában elég lehet?”
Anna és Bence példájában Bence nettó 500 ezer forintos munkabére önállóan is fontos biztos pont lehet, hiszen a CSED és GYED mellett van munkabérből származó jövedelem is.
Ez azonban még nem válasz arra, hogy megkapják-e a kiszemelt lakáshitelt.
500 ezer forintos elfogadott nettó jövedelemnél, legalább 10 éves kamatperiódusú vagy végig fix forint jelzáloghitelnél a JTM főszabály szerinti 50 százalékos korlátja havi 250 ezer forintos maximális összes törlesztést jelentene, ha nincs más JTM-be beszámító tartozás.
Ehhez adódhat hozzá az Annától elfogadott jövedelem.
Éppen ezért egy gyermeket váró párnál különösen sokat számíthat, hogy az adott bank mit és milyen összegben fogad el a munkabér mellett.
Már megvan a lakás? Ne az adásvételi után derüljön ki, mennyi jövedelmet fogad el a bank
Ha a következő 6-12 hónapban egyszerre terveztek gyermeket és lakásvásárlást, érdemes a hitelképességet még azelőtt tisztázni, hogy az időzítés kényszerré válna.
Nemcsak azt érdemes megkérdezni, hogy most mennyi hitelt kaphattok.
Hanem azt is:
mi történne ugyanezzel a hiteligényléssel CSED alatt?
És mennyi jövedelmet fogadna el a bank GYED alatt?
Ha a lakásvásárlás csak magas hitelösszeggel működik, ezek a különbségek már az ingatlan kiválasztását is befolyásolhatják.
Ha szeretnétek látni, hogy a jelenlegi igazolt jövedelmetekkel mekkora lakáshitel férhet bele, számoljátok ki a Bankmonitor lakáshitel kalkulátorával.

A kalkuláció után pedig érdemes azt is tisztázni, hogy a tervezett gyermekvállalás mellett mely jövedelmeket és milyen feltételekkel fogadhatja el a választott bank.
Nem az a kérdés, hogy gyerek előtt vagy után „jobb” lakást venni
Anna és Bence példája nem azt mutatja, hogy minden családnak még a gyermek születése előtt kell lakáshitelt felvennie.
A valódi tanulság az, hogy a lakásvásárlás időzítése és a hiteligénylés időzítése két külön kérdés.
A gyermek érkezésével megváltozhat a család jövedelmének összege és összetétele. A munkabér helyét átveheti a CSED, majd a GYED, ezeket pedig a bankok kiegészítő jövedelemként kezelhetik.
Ha emiatt a bank által elfogadott jövedelem a 800 ezer forintos JTM-határ alá kerül, akkor nemcsak kisebb jövedelemmel számol a bank, hanem a főszabály szerinti terhelhetőségi limit is 60 százalékról 50 százalékra csökkenhet.
Ezért ha egyszerre terveztek gyereket és lakásvásárlást, a legfontosabb kérdés nem feltétlenül az, hogy:
„Vegyük meg most a lakást vagy várjunk?”
Hanem inkább ez:
„A következő hónapok különböző élethelyzeteiben melyik bank mekkora jövedelmet fogadna el tőlünk, és ez elég lesz-e ahhoz a lakáshitelhez, amelyre szükségünk van?”
A Bankmonitor lakáshitel kalkulátorával megnézhetitek, mekkora hitel és havi törlesztő illeszkedhet a jelenlegi jövedelmetekhez, majd szakértő segítségével azt is érdemes ellenőrizni, hogyan változhat ez CSED vagy GYED mellett.
Lakásvásárlást és gyerekvállalást is terveztek?
Nem szeretnétek lemaradni az Otthon Start, a lakáshitelek, a családtámogatások és a gyermekvállalást érintő fontos pénzügyi változásokról? Iratkozzatok fel a Bankmonitor hírlevelére, és szólunk azokról a változásokról, amelyek a saját lakásvásárlásotokat vagy hiteligényléseteket is befolyásolhatják.
Csatlakozz te is a több mint 160 000 feliratkozott olvasónkhoz és értesülj elsők között a gazdasági hírekről és a legjobb pénzügyi ajánlatokról.
A cikkben szereplő Anna és Bence szemléltető példa. A 450 ezer és 500 ezer forintos munkabér, valamint a 750 ezer forintos elfogadott családi jövedelem feltételezett érték, nem konkrét banki hitelbírálat eredménye.
A 950 ezer forintos jövedelemhez tartozó 570 ezer forintos, illetve a 750 ezer forintos jövedelemhez tartozó 375 ezer forintos törlesztési plafont a 2026-ban hatályos, legalább 10 éves kamatperiódusú vagy végig fix forint jelzáloghitelekre vonatkozó főszabály szerinti JTM-limittel számoltuk. A bank ennél szigorúbb feltételeket is alkalmazhat.
A CSED és GYED banki elfogadása pénzintézetenként és az ügyfél egyedi helyzetétől függően eltérhet. A cikk ezért nem állít konkrét, minden bankra érvényes CSED- vagy GYED-alapú maximális hitelösszeget.
A GYED 2026-os havi bruttó felső határa 451 920 forint. A CSED főszabály szerint a naptári napi alap, illetve naptári napi jövedelem 100 százaléka. A tényleges ellátás összege az egyedi jogosultsági és jövedelmi adatoktól függ.
