


Az Otthon Start programot felülvizsgálja a kormány. Egyes várakozások szerint szigorodhatnak a feltételek, vagyis kevesebb érdeklődő lehet majd jogosult a támogatásra. Emiatt a lakásvásárlás előtt állóknak még körültekintőbben kell eljárniuk: egy rossz döntés eredménye több millió forint plusz kiadás vagy egy jóval kisebb lakás vásárlása lehet. Emellett nem szabad elmenni a bankok által kínált kamatkedvezmények, jóváírások mellett sem, a Bankmonitor szakértői ezeket a speciális lehetőségeket is összegyűjtötték.
Az Otthon Start program uralja a piacot, a kérdéses támogatott lakáshitelre az augusztusi hónapban is 145 milliárd forint összegben kötöttek szerződést a bankok. Ez a teljes havi hitelvolumennek nagyságrendileg a 68–70 százalékát tette ki.
Meddig marad velünk jelen formájában a kérdéses támogatás?
A kedvezményes hitelprogramot felülvizsgálja a kormány. Ez nem azt jelenti, hogy megszűnik a támogatás, de egyfajta ráncfelvarrás, bizonyos feltételek átalakulása könnyen elképzelhető jelen helyzetben.
Az sem kizárt, hogy egyes ma jogosult érdeklődők a változást követően elesnek a támogatástól. Éppen ezért érdemes fokozottan figyelni a híreket, bejelentéseket.
Hirdetés
Hirdetés
Plusz egy szobát jelenthet a jó bankválasztás
1. Több millió forintot bukhat az, aki már nem kaphatja meg a támogatást
Nagyon komoly anyagi hatása lehet annak, ha valaki kiesik a jogosultak közül.
Ha valaki 50 millió forintot venne fel 25 éves futamidőre, akkor a 3 százalékos éves kamat mellett a törlesztője 237 ezer forint körül alakulna. A kölcsönre összesen nagyságrendileg 71 millió forintot kellene visszafizetni.
Ha ezt a hitelt piaci alapon kellene felvenni, akkor a kamat valahol 6,5 százalék körül alakulna, amihez már 337 ezer forintos törlesztő társulna. Így már a teljes visszafizetés is 101 millió forint körül lenne.
Havi 100 ezer forint, összességében durván 30 millió forint múlik azon, hogy valaki megkapja-e a kérdéses támogatást. De ennél jóval több is múlhat a dolgon: aki nem tudja felvenni a szükséges piaci hitelt – például nem bírja el a törlesztőt a fizetése –, az elbukhatja álmai otthonát.

2. Egy támogatásra jogosultnak is eltérő ajánlatokat adhatnak a bankok
Éppen ezért érdemes figyelni a híreket, sietni. De nem szabad kapkodni, befutni az első bankba: egy rossz választással is rengeteget veszíthetnek az érdeklődők. Hiába adottak a jogszabályi feltételek, az egyes pénzintézetek egy támogatott hitelt is másképp bírálhatnak el.
A legfontosabb különbségek közül néhány példa:
- Másképp kezelhetik például a bankok a kismamák (gyes, gyed, csed) jövedelmét.
- Teljesen más elbírálás alá eshetnek a különböző vállalkozói bevételek.
- Eltérően fogadhatják el a külföldről származó bevételeket.
- A 10%-os önerő elfogadásához kapcsolódóan is lehetnek bankspecifikus előírások (például településre, jövedelemre, adóstársra vonatkozóan).
Ezek alapján ugyanazon érdeklődő akár több tízmillió forinttal kaphat az egyik banknál kevesebb kölcsönösszeget, mint a másiknál.
Mit lehet tenni, ha 10 millió forinttal kevesebb hitelt kaphat az igénylő, mint amennyire a vásárláshoz szüksége lenne:
- Plusz önerő előteremtésével kiegészíteni a felajánlott hitelösszeget.
- 7–15 négyzetméterrel kisebb lakást keresni, amelyhez elég az elérhető hitelösszeg.
- Más bankhoz fordulni, hátha ott megengedőbbek a bírálati szabályok.
Az idő nagyon fontos tényező lehet több szempontból is. Például tart az érdeklődő a támogatási szabályok módosításától, vagy az adásvételi szerződésben foglalt fizetési határidő sürgeti a hiteligénylést.
Bármely ok is áll fenn, a párhuzamos előminősítés segíthet a dolgon. Így egyszerre több banktól is megtudható, hogy milyen ajánlatot adnának az adott élethelyzetre, és ez alapján felgyorsítható a választás, sőt maga a hiteligénylés is.
Ez nem azt jelenti, hogy a vásárlást tervezőknek most kapkodva bele kellene ugraniuk egy lakásvásárlásba. Az ingatlankeresést fel lehet gyorsítani, de csak megalapozottan, átgondoltan szabad dönteni. Ez akkor is igaz lenne, ha már valós változásokat jelentettek volna be, hát még a jelen helyzetben, amikor még csak egy potenciális módosítás rémképe lebeg az emberek feje felett.
Ugyanez igaz a lakáshitelek kiválasztására is: nem szabad kapkodni, csak a saját számlavezetőnél vagy épp az első szembejövő banknál érdeklődni. Az egyes bankok gyakorlata között hatalmas különbségek vannak, ami több millió forintos megtakarítást vagy épp veszteséget jelenthet az érdeklődőknek.
Akkor is fontos a bankválasztás, ha biztos a siker
Persze lehetnek olyan élethelyzetek, amikor szinte borítékolható mindenhol a pozitív hitelbírálat. Magas az igazolt alkalmazotti jövedelem, stabil a munkahely, nagy az önerő, frekventált helyen fekszik az ingatlan, relatív alacsony a hitelösszeg.
Ebben a helyzetben is nagyon lényeges a megfelelő bankválasztás, ugyanis az egyes banki ajánlatok között is lehetnek komoly különbségek a kamatban, a díjakban és a jóváírásokban.
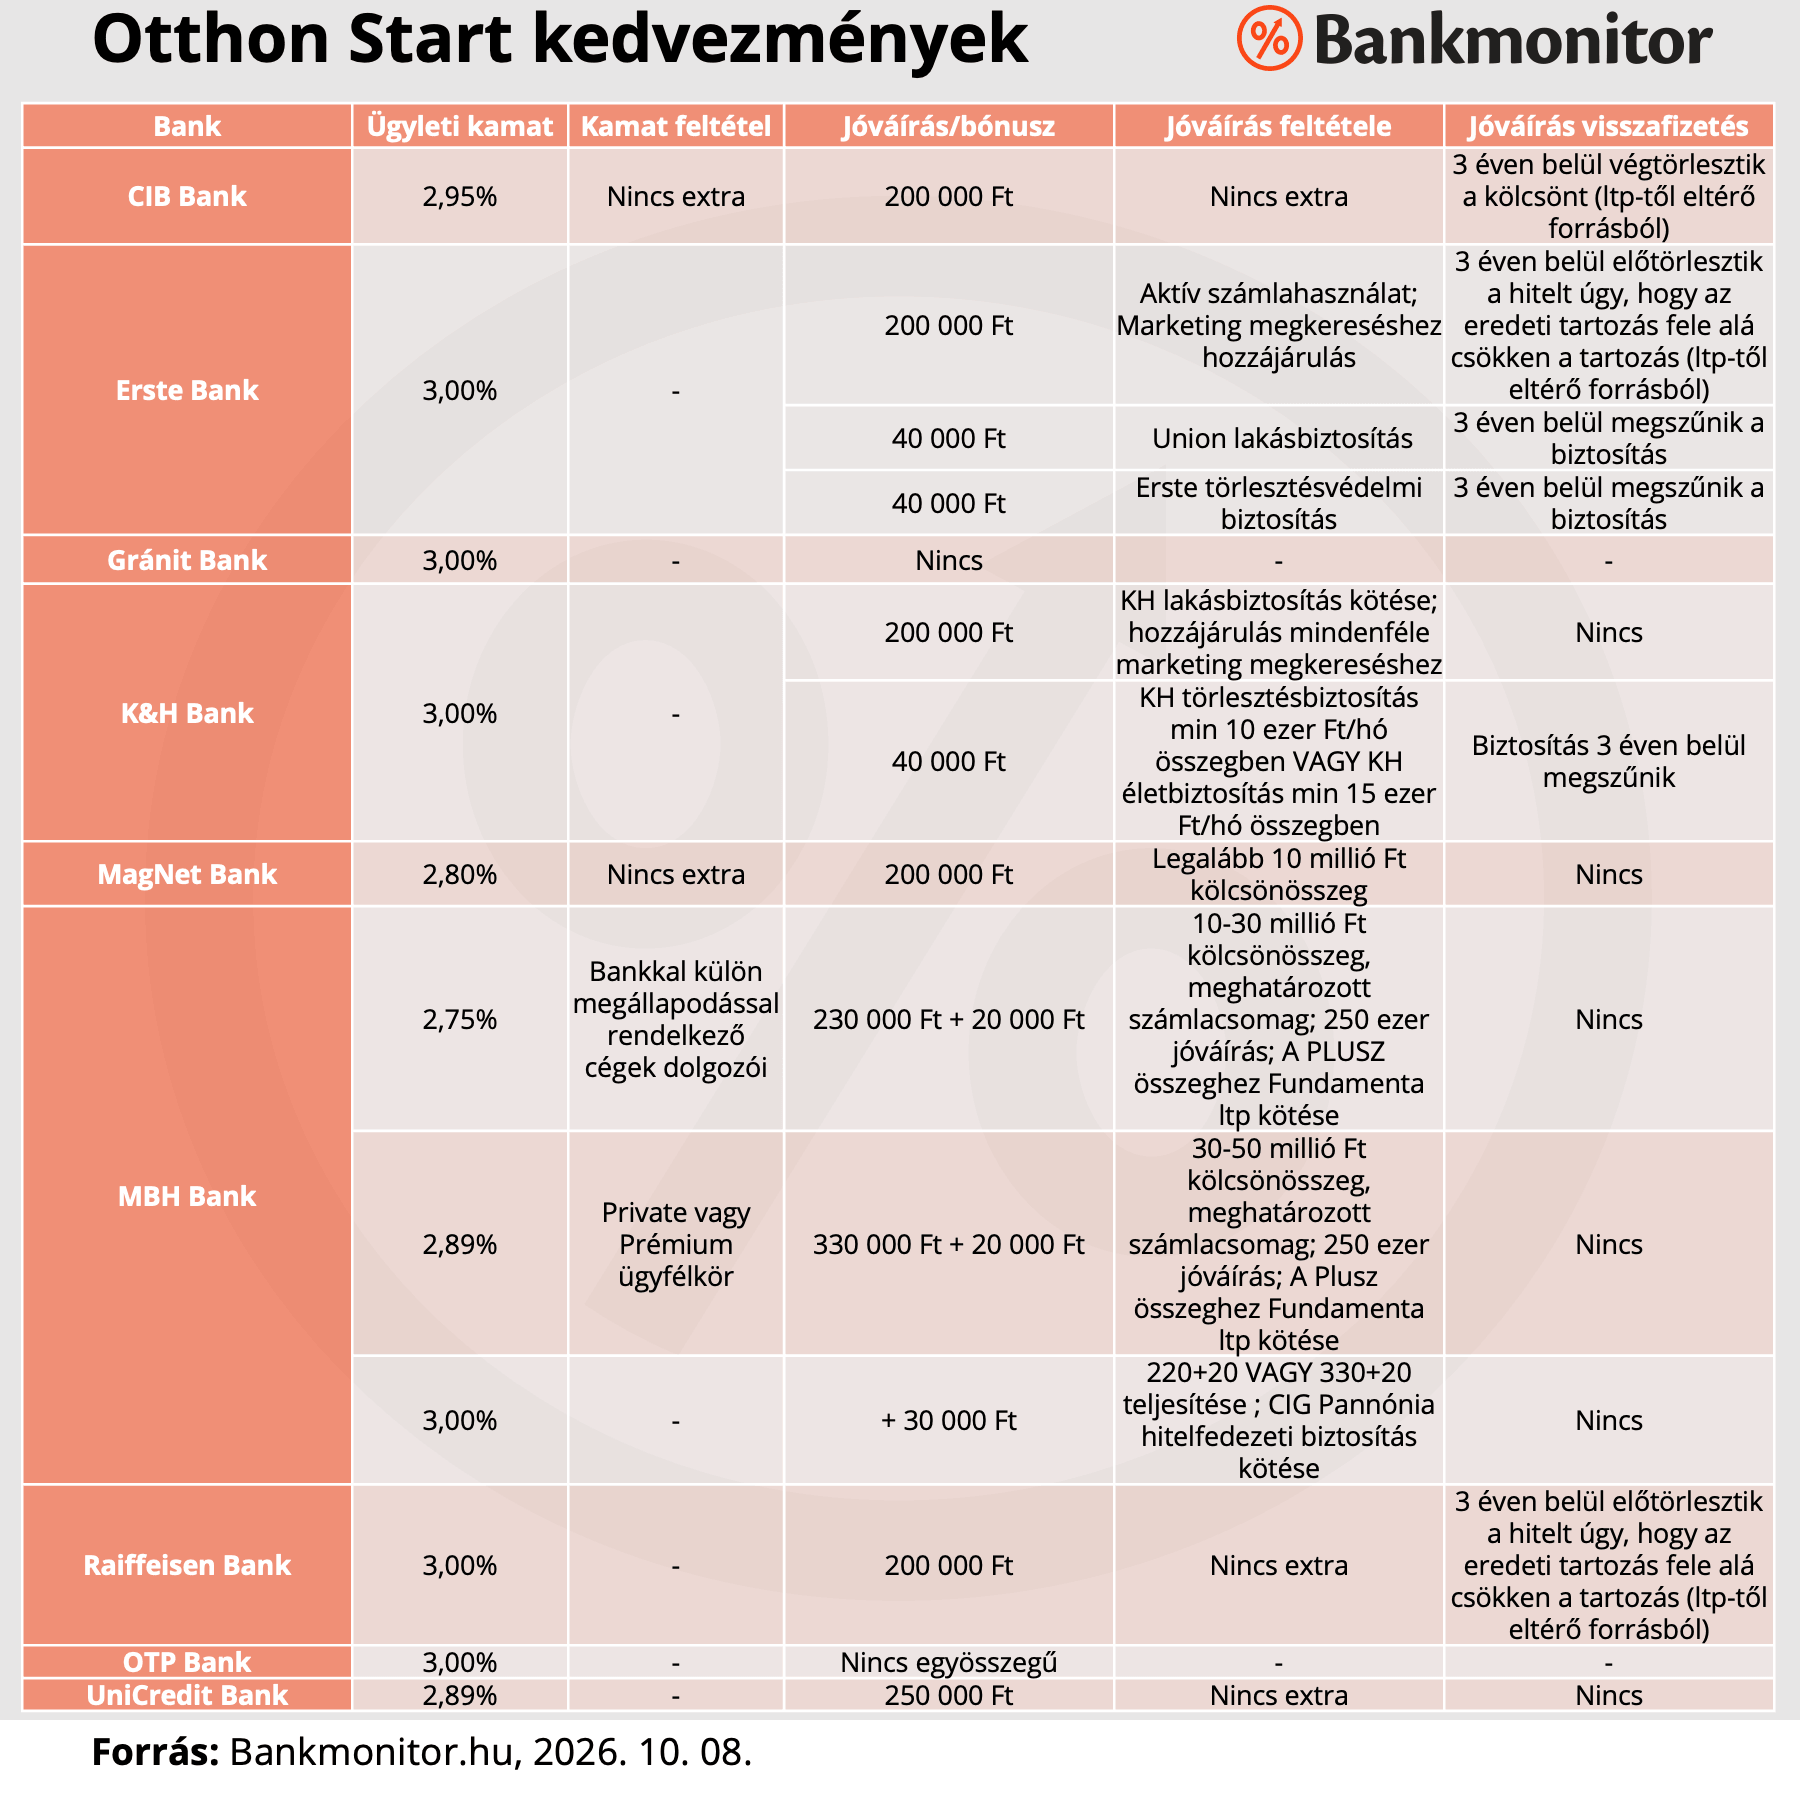
A legkedvezőbb 2,75 százalékos kamatszint mellett 30 millió forint hitelösszegre csak 138 400 forintot kell fizetni havonta. Ezzel szemben a jogszabályi 3 százalékos kamatszint mellett a törlesztő már 142 300 forint lenne. Vagyis a havi részleten lehet akár 3900 forintot spórolni.
Az sem mindegy, hogy milyen jóváírást, ajándékpénzt kínál a bank a hitel mellé. Van, ahol nincs is ilyen ajánlat, máshol csak úgy 200–300 ezer forintot adnak még pluszban a kölcsön mellé.
Persze az ilyen kedvezményeknél fontos megnézni a feltételeket is. Melyik bank mit vár el pluszban – jövedelemjóváírást, kiegészítő szolgáltatás megkötését…
Ami biztos, hogy a jelenlegi bizonytalanabb helyzetben még fontosabb a felkészülés, az alapos tájékozódás és a gyors ügyintézés. A döntést nem érdemes most sem elkapkodni vagy épp az első szembejövő ajánlatot elfogadni. De nem is érdemes halogatni a dolgot, mindenki szánja rá az időt, energiát, mert több millió forint vagy éppen egy szoba múlhat ezen.
