


Az idei 280 ezer forintos állami támogatáshoz két dolog kell: idén fizess be egy nyugdíjcélú megtakarításra, és legyen az adott évben befizetett személyi jövedelemadód. Ha még nincs ilyen megtakarításod, még akkor sem maradtál le semmiről.
Pár hónap van hátra az évből, de az idei adójóváírási keret még megszerezhető. Azonban ezt nem érdemes az év végére hagyni, mert decemberben az ügyintézés lassabb lehet, főleg a hónap második felében. Ebben a cikkben megmutatjuk, hogy mi ez a 20%-os állami támogatás és milyen megtakarítási formák vannak.
Mi ez a 20%-os állami támogatás?
A magyar állam évente legfeljebb 280 ezer forint adójóváírást biztosít azoknak, akik nyugdíjcélú megtakarításaikba tesznek pénzt az adott évben. Vagyis ha te a nyugdíjadra raksz félre, akkor a tudatosságodért az állam is támogat téged a befizetett összeg 20%-ával. Ez a jóváírás azonban nem a bankszámládra érkezik, hanem a megtakarítási számládra, szóval a nyugdíjvagyonod gyarapodásában segít az állam.
Ami az egész támogatásban talán a legjobb, hogy a jóváírásként kapott összeget ugyanúgy be tudod fektetni és kamatoztathatod tovább mint az általad befizetett összeget. Tehát az állam ily módon 20%-kal megnöveli a nyugdíjvagyonodat.
Milyen megtakarítási formákra lehet igényelni ezt az adójóváírást?
Három formára igényelheted az adójóváírást, és mindegyik máshogy működik.
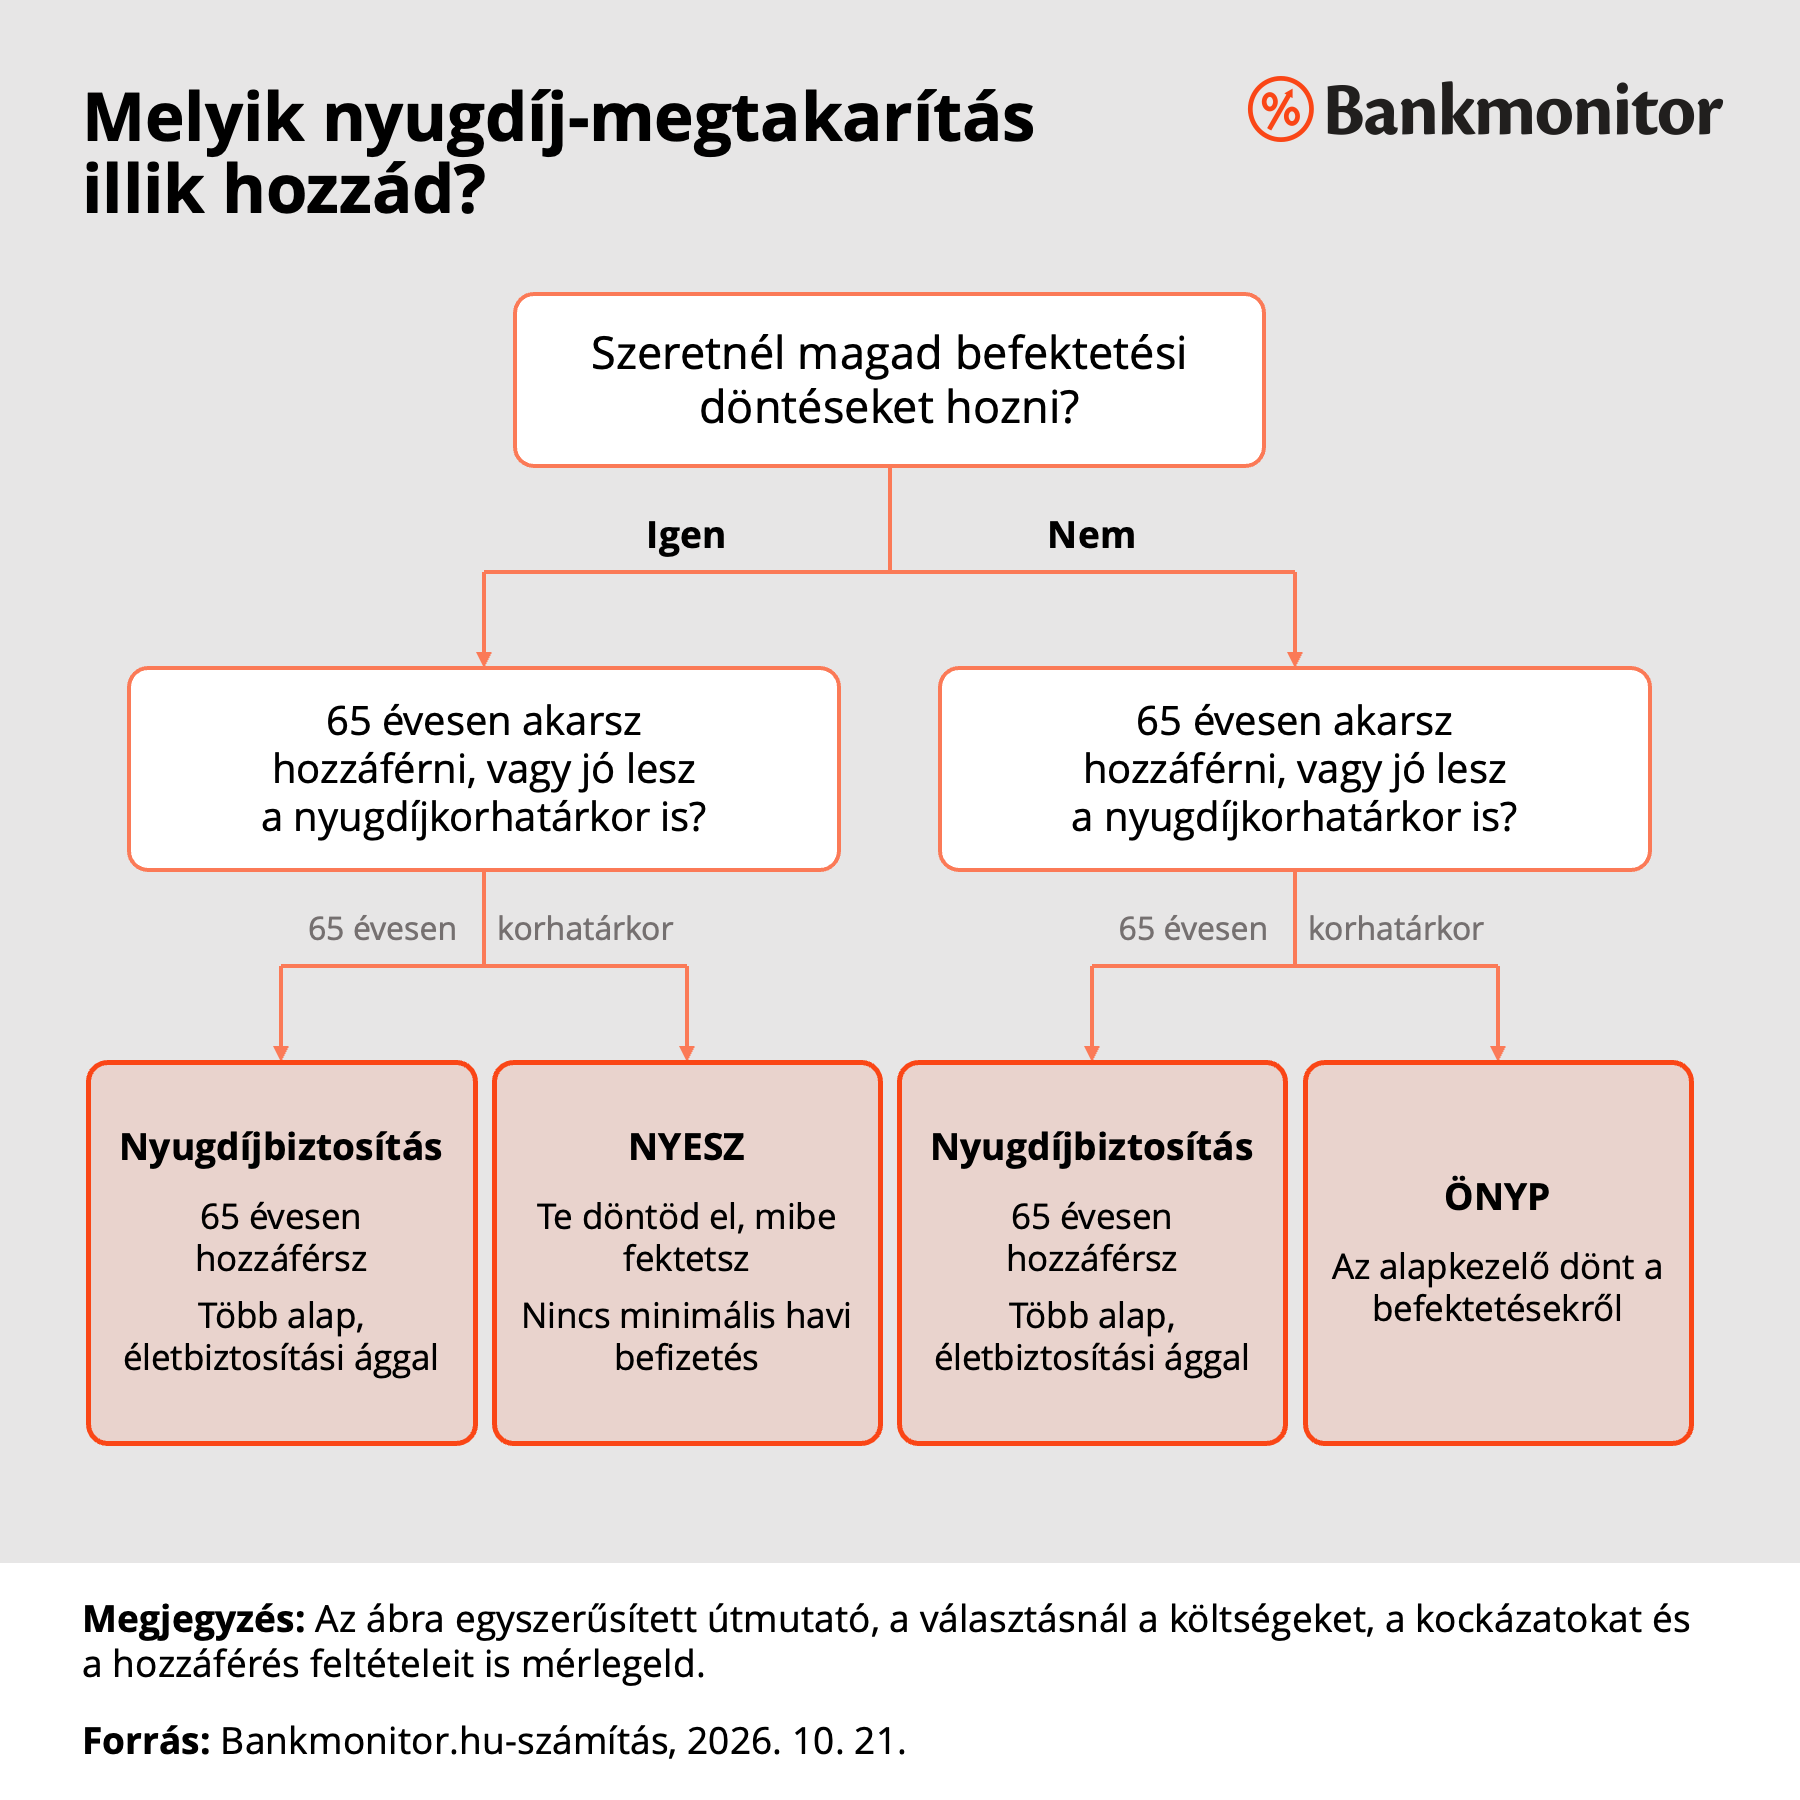
Önkéntes nyugdíjpénztár (ÖNYP): Ez egy rendszeres megtakarítás, ami holtversenyben a legegyszerűbb választás. Az ÖNYP előre összeállított portfóliókat kínál, a befektetési döntéseket pedig az alapkezelő hozza meg. Ez azoknak jó, akik nem szívesen hoznak befektetési döntéseket napi szinten. Kis hátrány, hogy csak a mindenkori nyugdíjkorhatárkor férhetsz hozzá adómentesen a megtakarításodhoz, szóval ha emelik a nyugdíjkorhatárt, akkor később férsz hozzá a pénzedhez. Az önkéntes nyugdíjpénztárnál jár a legnagyobb jóváírás: évi legfeljebb 150 ezer forint, ha 750 ezer forintot fizetsz be.
Nyugdíjbiztosítás: Ez is egy rendszeres megtakarítás és ez a másik holtversenyben legegyszerűbb megoldás. Itt több alap közül választhatsz, és kombinálhatod is őket. A megtakarítás mellé életbiztosítási ág is kapcsolódik, és mivel biztosításról van szó, a biztosítási összeg nem része a hagyatéknak. Ha kedvezményezettet jelölsz meg, a biztosító közvetlenül neki fizet, és nem kell megvárni a hagyatéki eljárás végét. Másik nagy előnye, hogy a mostani nyugdíjkorhatár alapján működik, tehát 65 éves korodban hozzáférhetsz a megtakarításodhoz. A jóváírás évi legfeljebb 130 ezer forint, ehhez 650 ezer forintos befizetés kell.
Nyugdíj-előtakarékossági számla (NYESZ). Ez tulajdonképpen egy értékpapírszámla, vagyis te döntöd el, mibe fektetsz, és havi minimális befizetés sincs. Ez rugalmas, de nagyfokú önfegyelmet és befektetési szakértelmet kér. Kis hátrány, hogy csak a mindenkori nyugdíjkorhatárkor férhetsz hozzá adómentesen a megtakarításodhoz, szóval ha emelik a nyugdíjkorhatárt, akkor később férsz hozzá a pénzedhez. A NYESZ esetében a jóváírás évi legfeljebb 100 ezer forint, ehhez 500 ezer forintos befizetés kell.
Ha több megtakarítási formát is használsz, együtt legfeljebb 280 ezer forint adójóváírást igényelhetsz.
Hogyan válaszd ki, hogy melyik nyugdíj-megtakarítás való neked?
Elsőre talán nehéznek tűnhet választani a megtakarítási formák között. Azonban most a Bankmonitor szakértői adnak egy kis fogódzót, hogy egyszerűbb legyen ez a döntés.
Ráérsz-e még elodázni a nyugdíj-megtakarítást?
Nem érdemes várnod, de nagy összeggel sem kell indulnod. Ha azt hiszed, hogy ráérsz még ezzel foglalkozni, egyszerre tévedsz hatalmasat, és valamennyire igazad is van.
A várakozásnak már idén kiszámolható az ára. A jóváírás csak az adott évi befizetések után jár, és nem vihető át a következő évre. Ha havi 30 ezer forintot teszel félre, az évi 360 ezer forint, amihez az állam 72 ezer forintot tesz hozzá. Egy év halogatással ez a 72 ezer forint végleg kimarad, a teljes keretnél pedig akár 280 ezer forint.
Az állami nyugdíj már most is kevés, ezt mindenki látja a saját környezetében és ez várhatóan nem fog változni: egyre több az időskorú, és hozzájuk képest egyre kevesebb a munkaképes korú. Egy dolgozóra így egyre több nyugdíjas jut, és egyre nagyobb teher nehezedik rá. Az állam ezért várhatóan nem tud majd kényelmes életszínvonalat biztosító nyugdíjat adni.
Ezért érdemes magadnak is felkészülni, és itt a legnagyobb előnyöd az idő, pontosabban a kamatos kamat, vagyis hogy a korábbi hozamaid is tovább termelnek hozamot. Aki vár, éveket pazarol el, amelyek dolgozhattak volna érte.
A gyakorlatban ez annyit jelent: indulj el kisebb összeggel még idén, és emeld a havi befizetést, amikor teheted. A kezdés számít, nem az induló összeg. Használd a Bankmonitor nyugdíj-megtakarítás kalkulátorát és derítsd ki, mekkora megtakarítás gyűlne össze 65 éves korodra!

