A Wekerle Plusz hitel a 2027-es költségvetésben bejelentett kedvezményes lakásvásárlási és -építési hitel, amely az Otthon Start helyébe lép. A sajtóban Wekerle+ hitel néven is szerepel. A Wekerle Plusz program része, amelyhez lakástakarék és felújítási támogatás is tartozik – ezekről külön oldalon írunk.
Nem összekeverendő a Wekerle Sándor Lakás- és Kollégiumépítési Programmal, amely bérlakások és kollégiumi férőhelyek építését finanszírozza.
Otthon Start: fix 3%
Wekerle Plusz: fix 3%
Otthon Start: fix 3%
Wekerle Plusz: fix 5%
Otthon Start: nincs korhatár
Wekerle Plusz: 18–41 év
Otthon Start: nem kötelező
Wekerle Plusz: 5 év ott lakás
Otthon Start: egyik házastárs
Wekerle Plusz: mindkét házastárs
Otthon Start: 50 millió Ft
Wekerle Plusz: 50 millió Ft
Új lakás vásárlásánál és építésénél a törlesztő szempontjából nem változik semmi, a kamat ugyanúgy fix 3%, mint az Otthon Startnál. Használt lakásnál viszont 5%-os kamattal kell számolni, ezért ott az alábbi havi törlesztőkre lehet számítani.
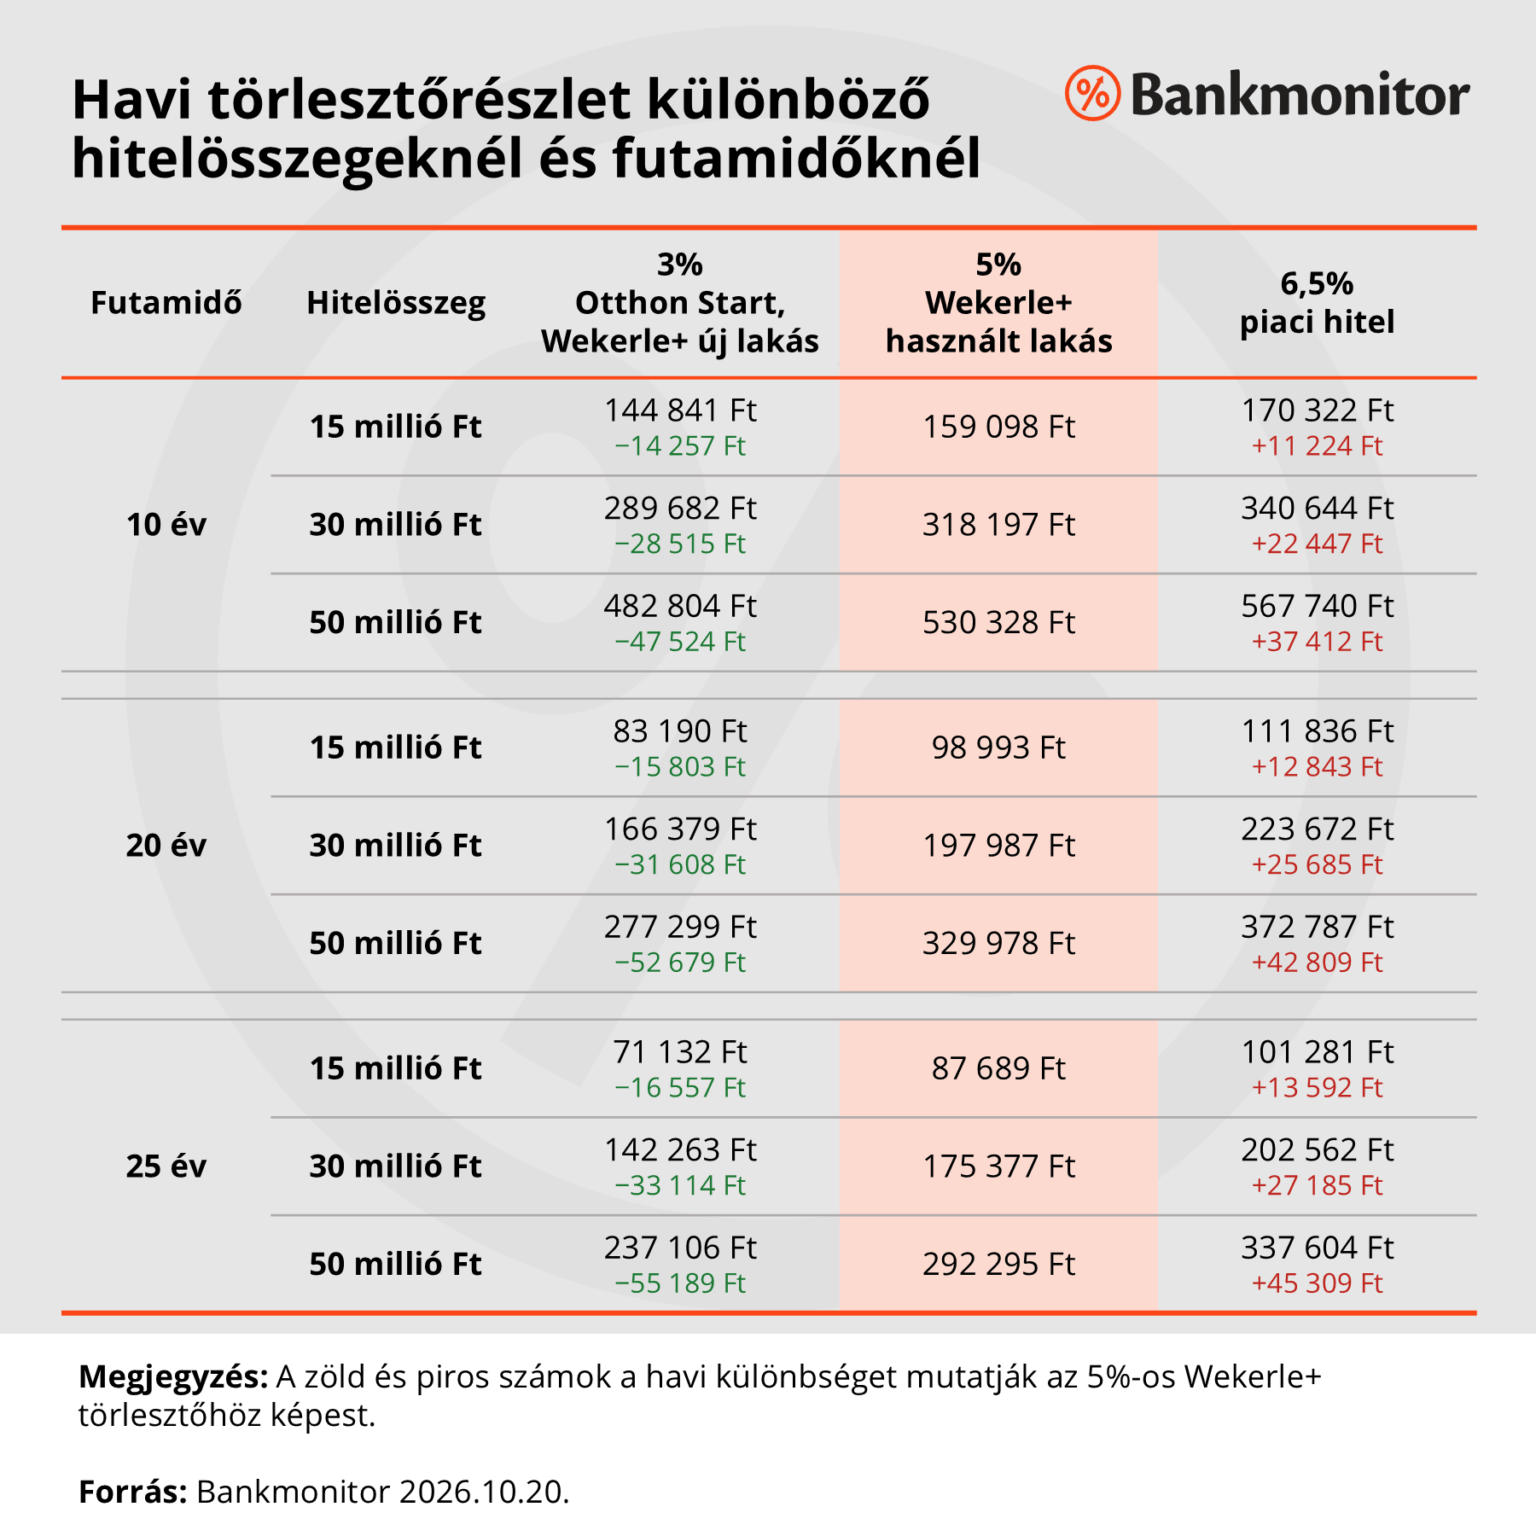
Egy 30 millió forintos, 25 éves hitel havi törlesztője 3%-os kamattal 142 263, 5%-kal 175 377, 6,5%-kal 202 562 forint. 50 millió forintnál ugyanerre a futamidőre 237 106, 292 295, illetve 337 604 forint a törlesztő.
Ennyivel drágább egy 50 milliós, 25 éves hitel használt lakásnál a Wekerle Plusz 5%-os kamatával, mint az Otthon Start 3%-ával.
A magasabb kamat miatt ugyanabból a törlesztőből kisebb hitel jön ki. Egy 474 211 forint nettó jövedelmű igénylő az Otthon Starttal 50 millió forintot kaphat, a Wekerle Plusz hitellel használt lakásra csak 40,6 millió forintot – 9,4 millióval kevesebbet. Mediánjövedelemmel 45,3 millió helyett 36,8 millió forint a keret.
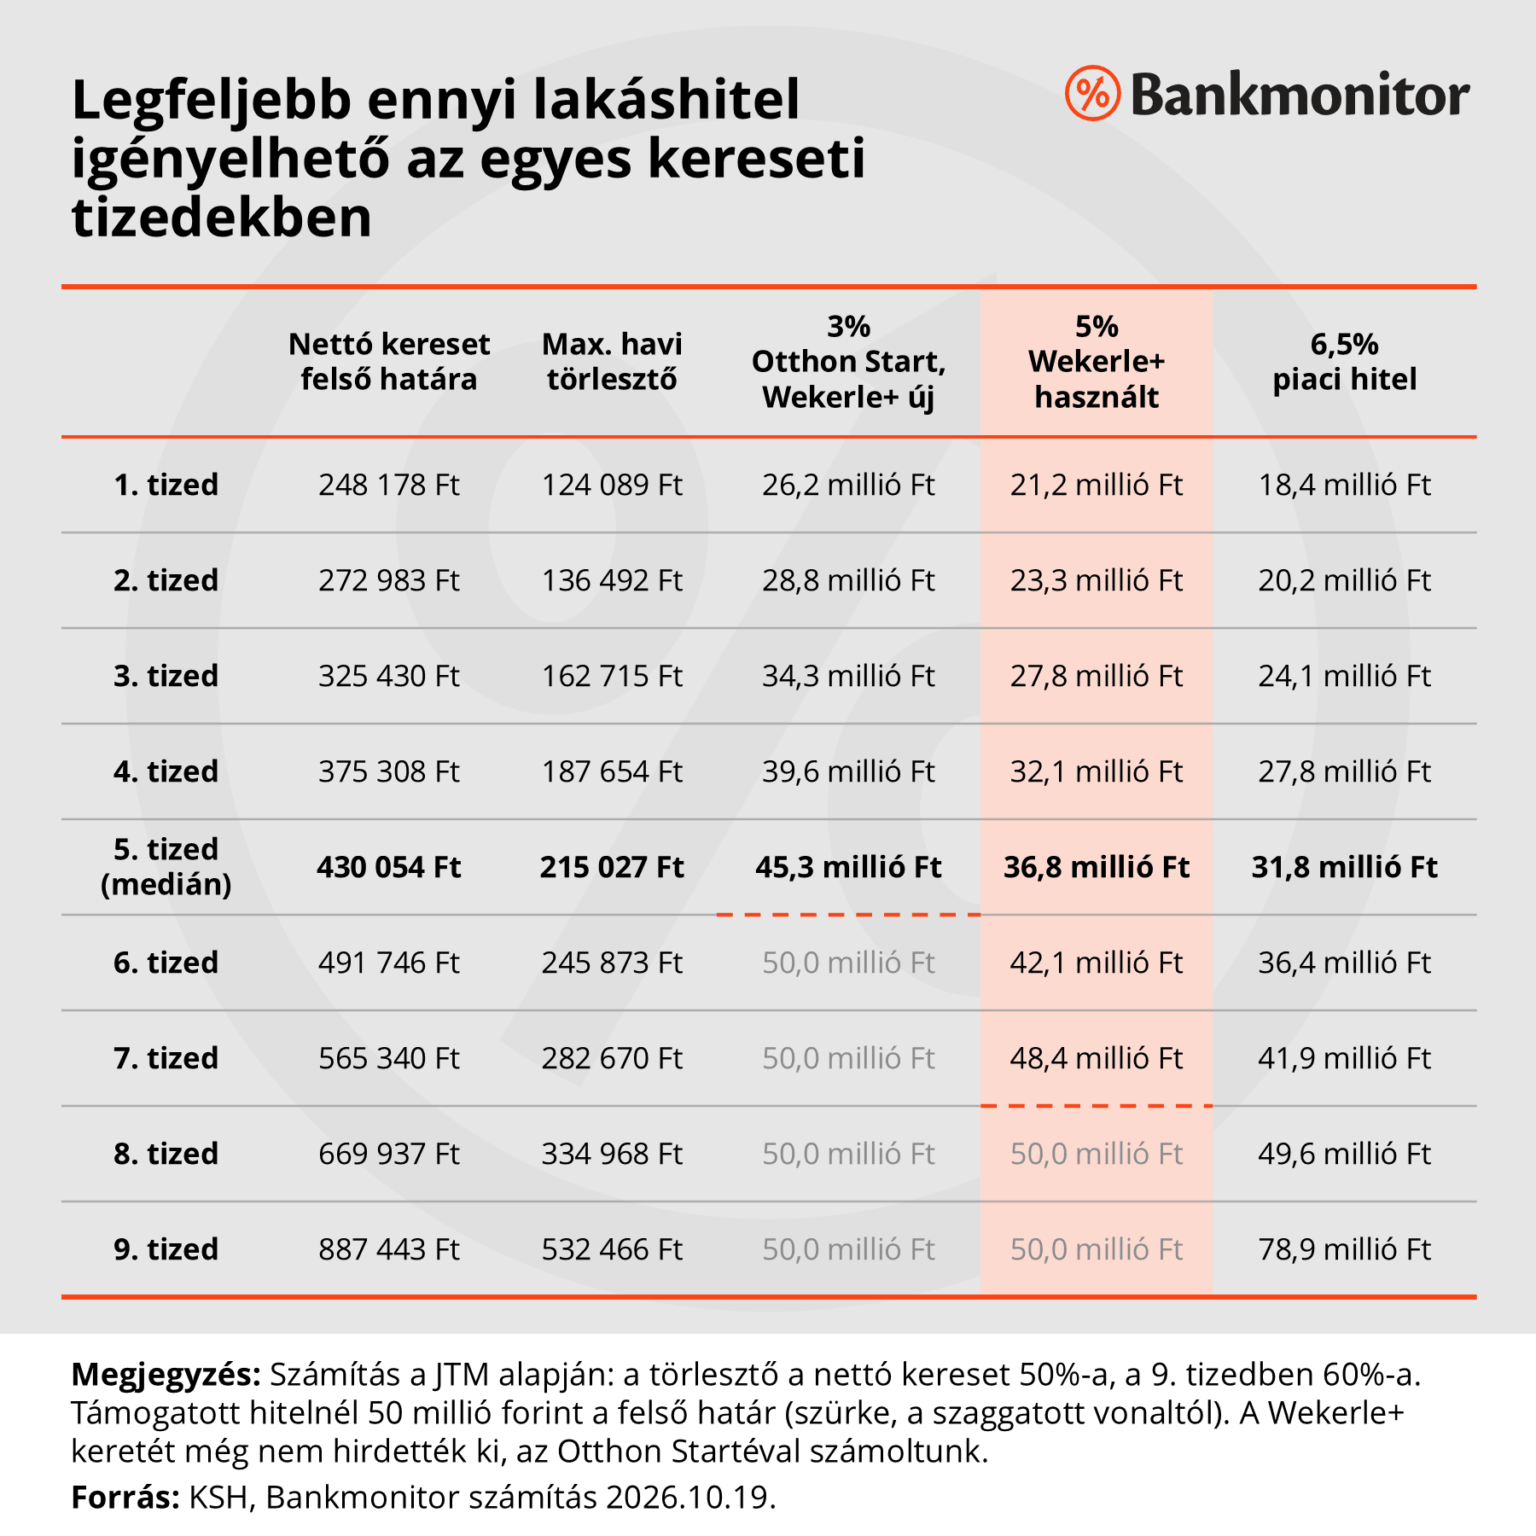
A medián, havi nettó 430 054 forintos keresettel 3%-os kamattal 45,3, 5%-kal 36,8, 6,5%-os piaci kamattal 31,8 millió forint lakáshitel igényelhető 25 évre. Használt lakásra a teljes, 50 millió forintos keretet nagyjából havi nettó 585 ezer forintos keresettől, vagyis a 8. kereseti tizedtől lehet kihasználni.
A Wekerle Plusz hitelt 41 év felett nem lehet igényelni. Az Otthon Startnak jelenleg nincs korhatára, ezért amíg igényelhető, ez a legkedvezőbb lehetőség. Utána piaci lakáshitel jöhet szóba: első lakásnál akár 10% önerővel, ma nagyjából 6–7%-os THM mellett. Így találta meg Judit a megoldást 42 évesen
A program 2027-től az Otthon Startot váltja.
Fix 3% új, 5% használt lakásra, 18–41 éveseknek.
10%, a 6. évtől 20% állami támogatás a befizetésekre.
3%-os hitel 15 millióig + max. 7,5 M Ft vissza nem térítendő.
A Wekerle Plusz hitel (Wekerle+ hitel) a várhatóan 2027 elején induló kedvezményes lakásvásárlási és -építési hitel, amely az Otthon Startot váltja. Új lakásra fix 3%, használt lakásra fix 5% a kamata.
A kormány bejelentése szerint a Wekerle Plusz hitel néhány héten belül indul, ez várhatóan 2027 elejét jelenti. A pontos kezdő dátumot még nem közölték.
Új lakásra fix 3%, használt lakásra fix 5%.
A bejelentés szerint 18 és 41 év között.
Igen. A megvett lakásban öt évig életvitelszerűen kell lakni, így befektetési célú vásárlásra nem használható.
A Bankmonitor számítása szerint egy 50 millió forintos, 25 éves hitelnél havi 55 189 forinttal, a teljes futamidő alatt 16,6 millió forinttal többet kell fizetni 5%-os kamattal, mint 3%-kal. A 6,5%-os THM-mel számolt piaci hitelhez képest viszont havi 45 309 forinttal, a teljes futamidő alatt 13,6 millió forinttal kevesebb a törlesztő.
A Wekerle Plusz hitel felső határa 50 millió forint marad, ugyanannyi, mint az Otthon Startnál. A végleges szabályokat tartalmazó rendelet még nem jelent meg.
Egyelőre nem tisztázott. A korábbi támogatott hiteleknél, így az Otthon Startnál is legfeljebb 25 év volt a futamidő. A Bankmonitor szerint logikus lenne, ha a Wekerle Plusz hitelnél is ez maradna a felső határ.
Részben tisztázott. Kármán András pénzügyminiszter szerint a négyzetméterárakban és az ingatlan értékében lesz némi különbség az új és a használt lakás között, vagyis a korlátok megmaradnak, de eltérő lesz a határ. A pontos összegeket még nem közölték. Az Otthon Startnál jelenleg a lakás ára legfeljebb 100, a házé legfeljebb 150 millió forint lehet, a négyzetméterár pedig legfeljebb 1,5 millió forint.
Egyelőre nem tisztázott. Az új program várhatóan 2027 elején indul, de nem tudni, hogy az Otthon Start 2026. december 31-ig vagy akár már korábban szűnik meg.
Egyelőre nem tisztázott. A határidő vonatkozhat az adásvételi szerződés megkötésére, a hiteligénylés beadására vagy a kölcsönszerződés aláírására is. Ez nagyon nem mindegy, mert egy lakáshitel az adásvételtől a folyósításig hetekig is eltarthat.
Nem, a bejelentés szerint egyik sem feltétel.
Egyelőre nem tisztázott. Az Otthon Startot élettársak nem igényelhetik közösen, vagyis nem lehetnek ugyanabban a hitelben adós és adóstárs.
Egyelőre nem tisztázott. Az Otthon Startnál legalább 2 éves TB-jogviszony kell, a köztartozás legfeljebb 5000 forint lehet, az igénylőnek pedig büntetlen előéletűnek kell lennie. A Bankmonitor arra számít, hogy ezek a feltételek nagyrészt megmaradnak, komolyabb átalakítás nem várható.
Egyelőre nem tisztázott. Az Otthon Start jelenleg a CSOK Plusszal, a falusi CSOK-kal, a babaváró hitellel és piaci lakáshitellel is kombinálható. A bejelentés szerint a babaváró hitel, a CSOK és a falusi CSOK továbbra is elérhető marad, a CSOK alatt pedig nagy eséllyel a CSOK Pluszt kell érteni. A Bankmonitor arra számít, hogy a kombinálás lehetősége is megmarad.
A bejelentés szerint nem. 41 év felett piaci lakáshitel jöhet szóba, első lakásnál akár 10% önerővel, vagy amíg elérhető, az Otthon Start.