Nézz szét a piaci lakáshitelek között!
A Wekerle Plusz hitel a 2026. október 28-án indult kedvezményes lakásvásárlási és -építési hitel, amely az Otthon Start helyébe lép. A Wekerle Plusz program része, amelyhez lakástakarék és felújítási támogatás is tartozik – ezekről külön oldalon írunk.
Nem összekeverendő a Wekerle Sándor Lakás- és Kollégiumépítési Programmal, amely bérlakások és kollégiumi férőhelyek építését finanszírozza.
Most egészen más a lakáspiac, mint pár hónapja: csökkent a vásárlóerő, és a használt lakásoknál már a 10% feletti alku sem ritka. Aki most felkészülten vásárol, válogathat.
November 9., hétfő, 18:00 · online, díjmentes
Ezekre kaphatsz választ:
• Mennyiért vehetsz lakást a Wekerle Plusszal?
• Mennyit és hogyan lehet ma alkudni?
• Hogyan csökkentheted a törlesztőrészletedet?
A végén élőben felteheted a saját kérdésedet is.
Új lakás vásárlásánál és építésénél a törlesztő szempontjából nem változik semmi, a kamat ugyanúgy fix 3%, mint az Otthon Startnál. Használt lakásnál viszont 5%-os kamattal kell számolni, ezért ott az alábbi havi törlesztőkre lehet számítani.
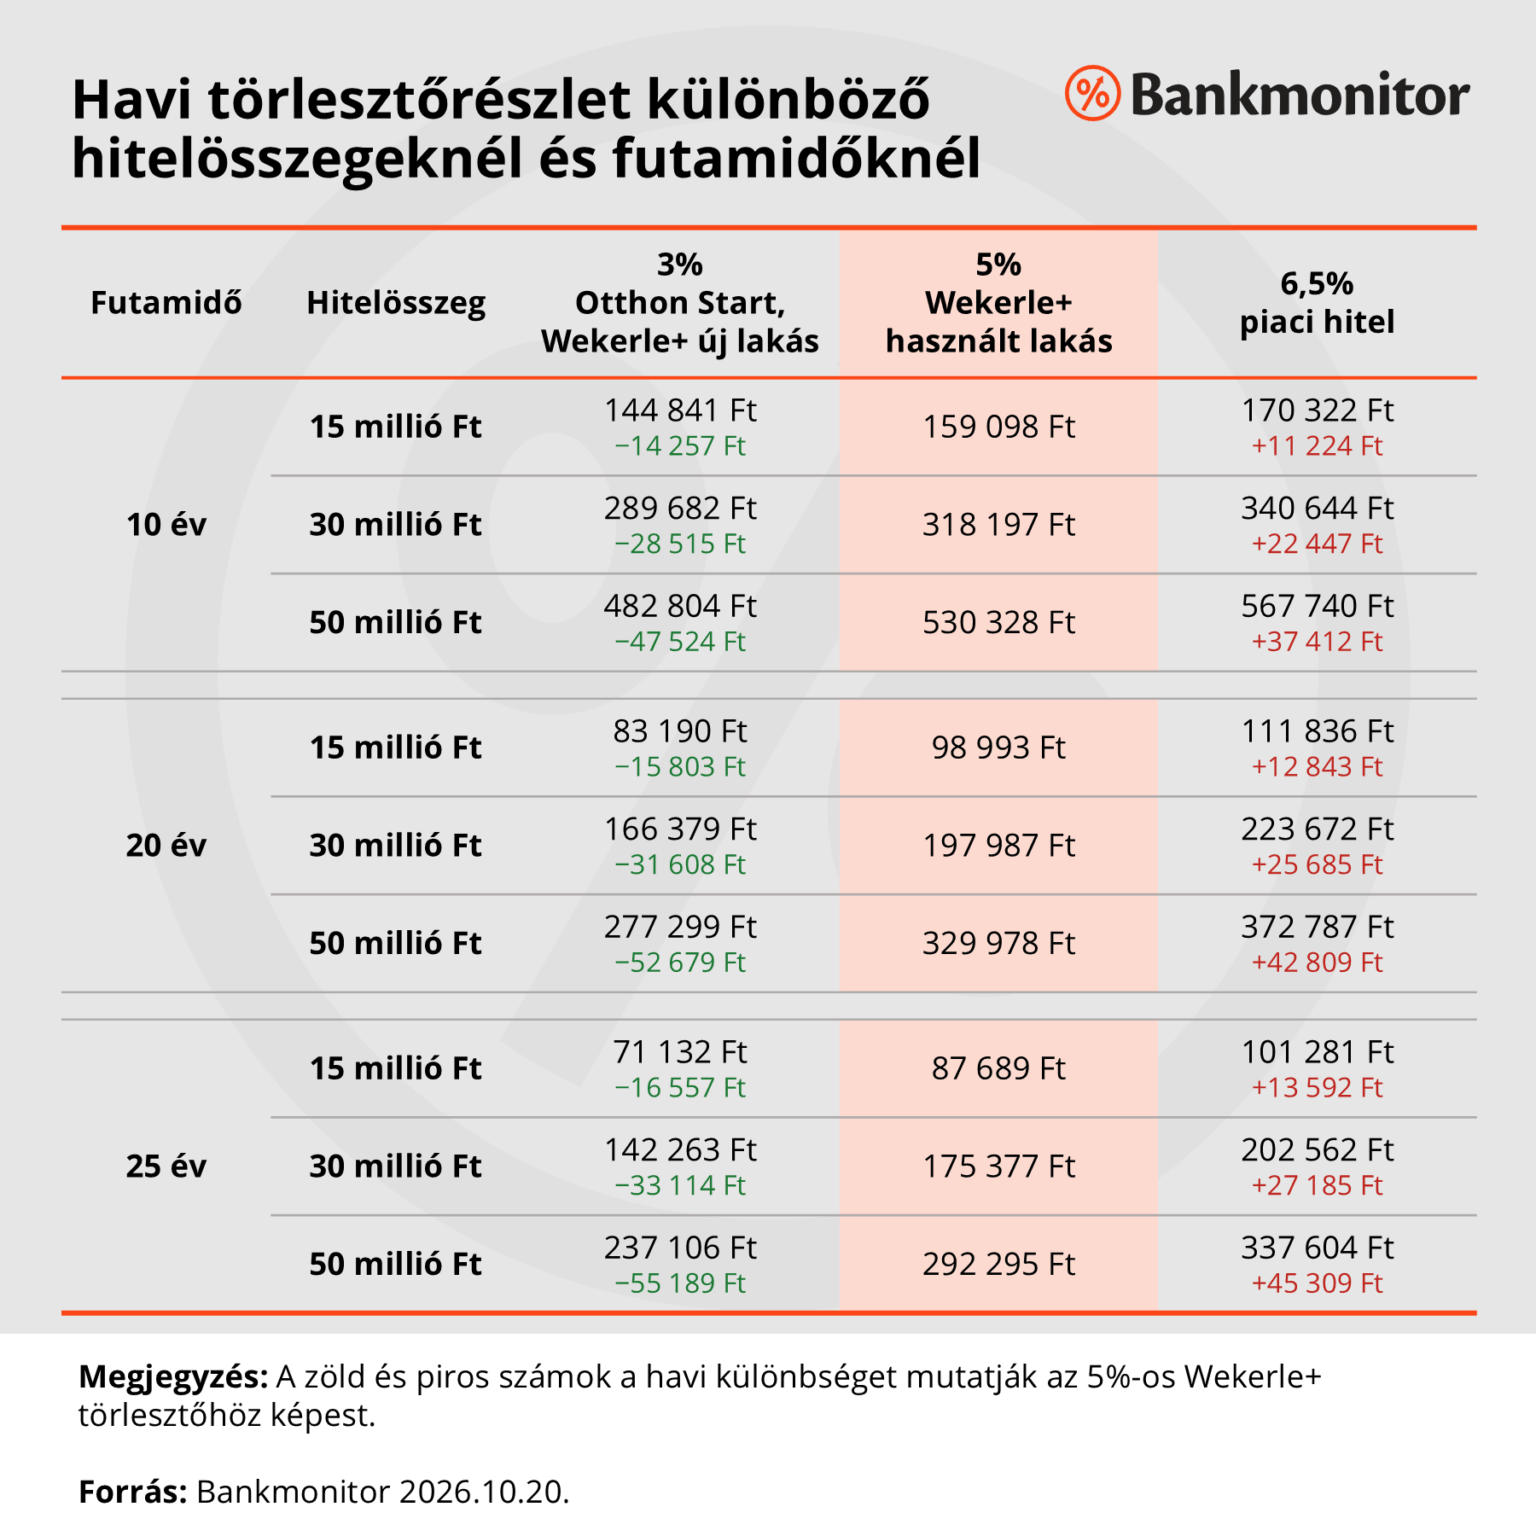
Egy 30 millió forintos, 25 éves hitel havi törlesztője 3%-os kamattal 142 263, 5%-kal 175 377, 6,5%-kal 202 562 forint. 50 millió forintnál ugyanerre a futamidőre 237 106, 292 295, illetve 337 604 forint a törlesztő.
Ennyivel drágább egy 50 milliós, 25 éves hitel használt lakásnál a Wekerle Plusz 5%-os kamatával, mint az Otthon Start 3%-ával.
A magasabb kamat miatt ugyanabból a törlesztőből kisebb hitel jön ki. Egy 474 211 forint nettó jövedelmű igénylő az Otthon Starttal 50 millió forintot kaphat, a Wekerle Plusz hitellel használt lakásra csak 40,6 millió forintot – 9,4 millióval kevesebbet. Mediánjövedelemmel 45,3 millió helyett 36,8 millió forint a keret.
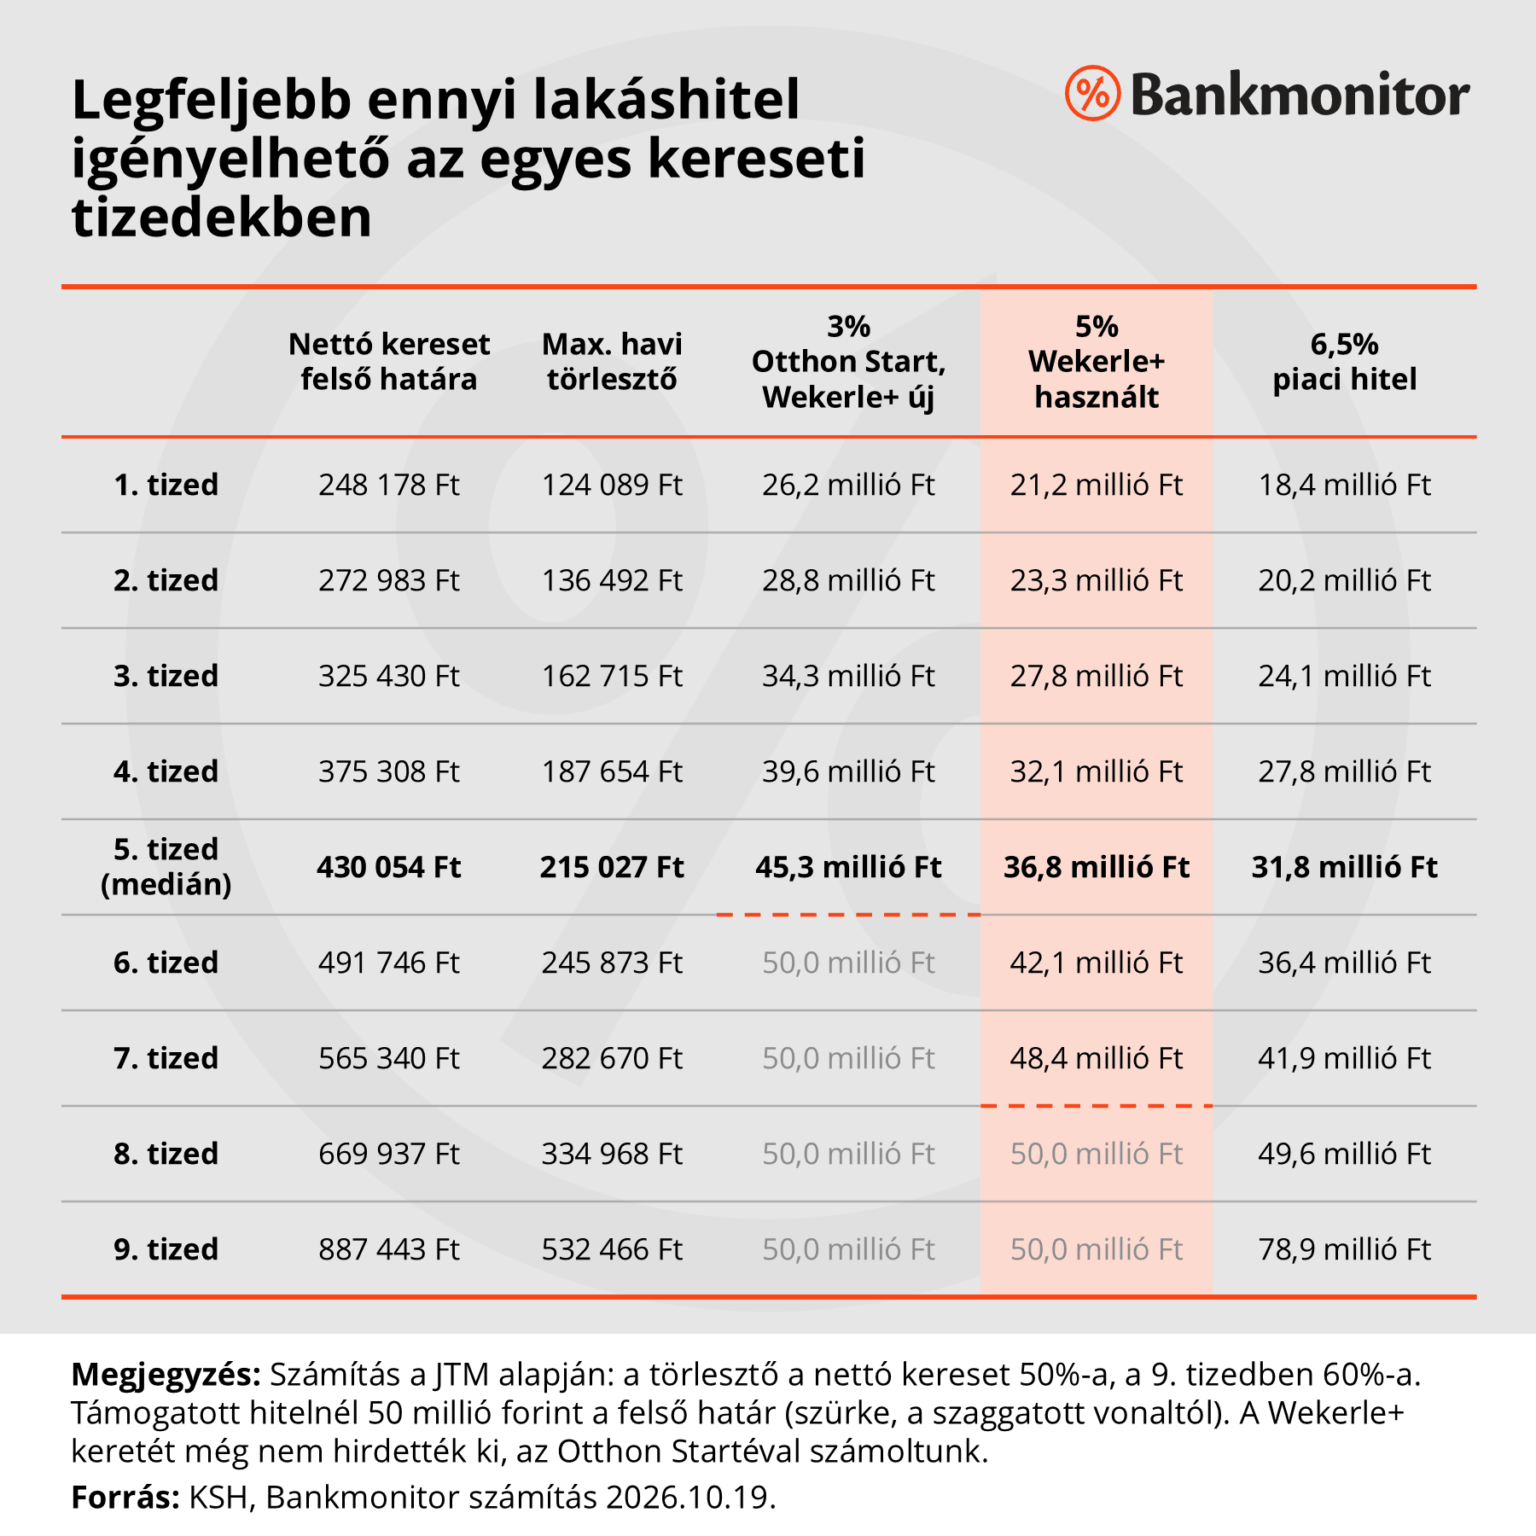
A medián, havi nettó 430 054 forintos keresettel 3%-os kamattal 45,3, 5%-kal 36,8, 6,5%-os piaci kamattal 31,8 millió forint lakáshitel igényelhető 25 évre. Használt lakásra a teljes, 50 millió forintos keretet nagyjából havi nettó 585 ezer forintos keresettől, vagyis a 8. kereseti tizedtől lehet kihasználni. Ha a jövedelmed nem elég, szülőd vagy testvéred adóstársként bevonható, így nagyobb összeg is elérhető lehet. Önerőként a vételár legalább 10%-a kell, kivéve ha pótfedezetet vonsz be.
A Wekerle Plusz hitelt 45 év felett nem lehet igényelni. Az Otthon Startnak nincs korhatára: ha október 31-ig aláírod az adásvételi szerződést, november 15-ig még igényelheted. Utána piaci lakáshitel jöhet szóba: első lakásnál akár 10% önerővel, ma nagyjából 6–7%-os THM mellett.
A hitel 2026. október 28-tól váltja az Otthon Startot, a lakástakarék és a felújítási támogatás 2027-ben indul.
A Wekerle Plusz hitel (Wekerle+ hitel) a 2026. október 28-tól elérhető kedvezményes lakásvásárlási és -építési hitel, amely az Otthon Startot váltja. Új lakásra fix 3%, használt lakásra fix 5% a kamata.
2026. október 28-án indult, átmenettel az Otthon Startból. A 298/2026. (X. 27.) Korm. rendelet a kihirdetését követő napon lépett hatályba.
Új lakásra fix 3%, használt lakásra fix 5%. A kamat a teljes futamidő alatt nem változik. A bank által felszámított kamat és az ügyfél által fizetett kamat közötti különbséget az állam fizeti.
A rendelet szerint 18 és 45 év között. Az életkort a kérelem beadásakor nézik
Igen. A megvett lakásban öt évig életvitelszerűen kell lakni, így befektetési célú vásárlásra nem használható. Bérbe nem adható. A folyósítástól számított 180 napon belül be kell jelentkezni a lakásba. Közeli hozzátartozó ingyen lakhat benne, és kivétel jár például kórházi elhelyezés, legfeljebb 2 év máshol vállalt munka, tanulmányok vagy hozzátartozó ápolása esetén.
A Bankmonitor számítása szerint egy 50 millió forintos, 25 éves hitelnél havi 55 189 forinttal, a teljes futamidő alatt 16,6 millió forinttal többet kell fizetni 5%-os kamattal, mint 3%-kal. A 6,5%-os THM-mel számolt piaci hitelhez képest viszont havi 45 309 forinttal, a teljes futamidő alatt 13,6 millió forinttal kevesebb a törlesztő.
A Wekerle Plusz hitel felső határa 50 millió forint, ugyanannyi, mint az Otthon Startnál. Legalább 10% önerő kell, kivéve ha pótfedezetet vonsz be.
Legfeljebb 25 év, a kamattámogatás a teljes futamidőre jár.
Igen. A lakás ára vagy bekerülési költsége legfeljebb bruttó 100 millió, az egylakásos lakóépületé (jellemzően családi ház, tanya) legfeljebb bruttó 150 millió forint lehet, a négyzetméterár pedig legfeljebb bruttó 1,5 millió forint. A rendelet új és használt lakás között nem tesz különbséget. A négyzetméterár-plafon 2028. január 1-jétől évente emelkedik a KSH lakásárindexével. A vételár legfeljebb 20%-kal térhet el a bank által megállapított forgalmi értéktől.
Október 28-tól új Otthon Start kérelem csak két esetben adható be, legkésőbb 2026. november 15-ig (jogvesztő határidő): vásárlásnál, ha az adásvételi szerződést október 31-ig megkötötték; építésnél, ha az engedélyezési eljárás vagy az egyszerű bejelentés október 31-ig megtörtént. Az Otthon Start rendelet november 16-án hatályát veszti.
Mindkettő. Az adásvételi szerződést (építésnél az engedélyezést vagy bejelentést) október 31-ig kell megkötni, a hitelkérelmet pedig november 15-ig kell beadni a bankhoz. A már beadott kérelmekre a régi szabályok vonatkoznak.
Nem, a rendelet szerint egyik sem feltétel.
Igen, sőt: házas- és élettársak csak közösen igényelhetik. Ilyenkor mindkettőjüknek meg kell felelnie a feltételeknek, és mindkettőjüknek tulajdont kell szerezniük a lakásban. A korábbi tulajdonrészeket ugyanabban a lakásban összeadják.
Büntetlen előélet; nem lehet a küszöböt meghaladó köztartozás (ha a bank talál ilyet, 14 nap van a rendezésére); nem lehet nyilvántartott KHR-tartozás, vagy legalább 1 éve rendezni kellett; nem lehet más futó, államilag kamattámogatott lakáshitel; az elmúlt 3 évben nem kötelezhették lakástámogatás visszafizetésére. Az eladó vagy a kivitelező nem lehet közeli hozzátartozó. TB-jogviszony nem feltétel.
Piaci kiegészítő hitellel igen, ennek díja nem lehet magasabb a bank 2026. szeptember 30-i díjainál. Folyósításkor előbb az önerő kerül felhasználásra és a piaci hitelt folyósítják először utána a Wekerle Plusz hitelt. Feltétel, hogy az igénylőnek ne legyen más futó, államilag kamattámogatott lakáshitele.
Nem. Ha október 31-ig aláírod az adásvételi szerződést, november 15-ig még Otthon Startot igényelhetsz, annak nincs korhatára. Ezen kívül 45 év felett piaci lakáshitel jöhet szóba, első lakásnál akár 10% önerővel.
Magyarországon lévő lakás, családi ház, tanya vagy birtokközpont vásárlására vagy építésére. Új lakást csak akkor, ha cég építette eladásra, és te vagy az első vevő. Haszonélvezettel terhelt lakásra és résztulajdon vásárlására nem igényelhető, kivéve ha az örökölt részed kiegészítésével kizárólagos tulajdonos leszel. Építéshez végleges építési engedély vagy egyszerű bejelentés kell.
Az igénylési és folyósítási díj együtt legfeljebb 30 000 Ft, az értékbecslés és a helyszíni szemle díja ezen felül fizetendő. Az előtörlesztés díja legfeljebb az előtörlesztett összeg 1%-a. A hitelhez nem köthető kötelező bankszámlanyitás vagy más banki szolgáltatás.
Vásárlásnál az adásvételi szerződéstől számított 180 napon belül, építésnél a használatbavételi engedély kiadása előtt. A bank vásárlásnál 30, építésnél 60 nap alatt bírálja el. Elutasítás esetén 15 napon belül a kormányhivatalhoz lehet fordulni.
Ezt 30 napon belül be kell jelenteni a kormányhivatalnak. Az addig kapott kamattámogatást vissza kell fizetni a jegybanki alapkamat + 5 százalékponttal növelve, és onnantól piaci kamat jár. Ennek biztosítására az állam javára 5 évre jelzálogjog és elidegenítési tilalom kerül a lakásra.
Csak egyszer, akkor is, ha a korábbi Wekerle Plusz hitelt már visszafizetted.
Igen, 5 évig. Új lakásnál a használatbavételi engedélyt is be kell mutatni a banknak, építésnél pedig minden részfolyósítás előtt a költségvetés legalább 70%-áról számlát kell leadni.