


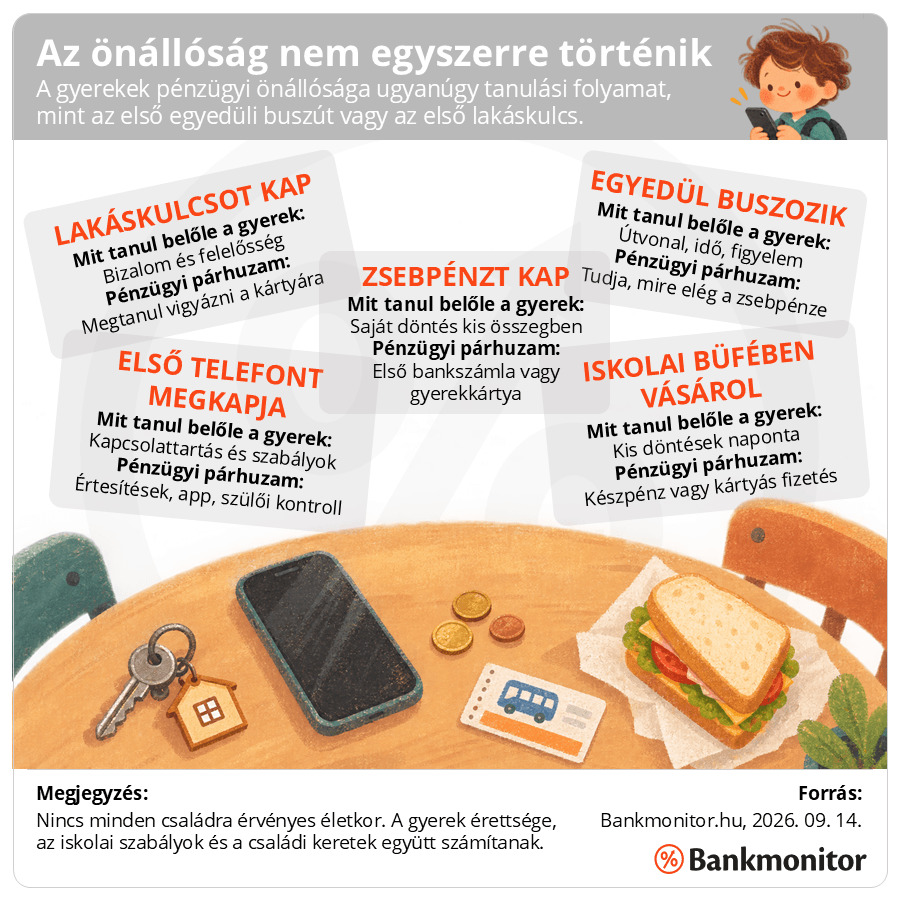
Az önállóságot nem egyszerre adjuk oda a gyerekeinknek. Először csak egyedül mennek le a boltba. Aztán kapnak lakáskulcsot. Megtanulnak busszal hazajönni az iskolából. Megkapják az első telefont. És egyszer csak ott állunk egy teljesen hétköznapi reggelen, amikor nincs mit betenni tízóraira, és azon gondolkodunk: vajon tudna a gyerekem egyedül fizetni az iskolai büfében? Készpénzzel? Bankkártyával? Telefonnal? És egyáltalán: mikor jön el az első bankszámla ideje?
Van az a reggel, amikor minden egyszerre történik.
Az egyik gyerek nem találja a tesicuccát. A másiknak pont akkor jut eszébe, hogy alá kellene írni valamit. A kávé kihűl. Fejben már a munkanapodnál jársz, közben próbálsz uzsonnát csomagolni, és amikor kinyitod a konyhaszekrényt, rájössz: nincs otthon semmi, amit jó szívvel be tudnál tenni a táskába.
- Se pogácsa.
- Se kifli.
- Se normális tízórai.
És akkor jön az a nagyon egyszerű, mégis meglepően nagy kérdés:
Vajon tudnának venni valamit az iskolai büfében?
Nálunk ez a kérdés most lett igazán életszerű.
A lányaim felsősök lettek. Idén tanulták meg, hogyan tudnak egyedül busszal közlekedni. Idén kaptak először telefont. Egyre több olyan helyzet van, amikor már nem én állok mellettük, nem én oldom meg helyettük, nem én szólok, hogy most kell leszállni, most kell elővenni a kulcsot, most kell figyelni.
És miközben ezeket a lépéseket természetesnek vesszük, a pénznél valahogy megtorpanunk.
Pedig lehet, hogy az első bankkártya, az első saját zsebpénz, az első önálló fizetés ugyanennek az önállósodási folyamatnak a része. Csak erről sokkal kevesebbet beszélünk.
Hirdetés
Hirdetés
Az első buszút, az első lakáskulcs, az első telefon. És a pénz?
Szülőként rengeteg apró elengedést gyakorlunk.
Először csak annyit, hogy menjen be egyedül a pékségbe. Aztán hogy maradjon otthon húsz percre. Aztán hogy legyen nála lakáskulcs. Aztán hogy fel tudjon hívni, ha baj van. Aztán hogy tudja, melyik buszra kell felszállni, hol kell leszállni, mit csináljon, ha lekési.
Ezek mind hatalmas dolgok. Nekünk is, nekik is.
A pénz viszont valahogy más kategória. Ott jobban félünk. Mi van, ha elveszíti? Mi van, ha elkölt mindent? Mi van, ha nem érzi, mennyit költött? Mi van, ha a kártya miatt a pénz túl láthatatlanná válik?
Ezek jogos kérdések. Én is pontosan ezeken gondolkodom.
De közben ott van a másik oldal is: ha a gyerekünk lassan megtanul egyedül közlekedni, egyedül hazajönni, telefont használni, üzenni, tájékozódni, akkor a pénzkezelést meddig tartjuk teljesen a saját kezünkben? Mert a pénzügyi önállóságot sem lehet 18 évesen, egyik napról a másikra odaadni. Azt is gyakorolni kell.
A reggeli kifli nem a kifliről szólt
Azon a bizonyos reggelen nem az jutott eszembe először, hogy bankszámlát kell nyitni a gyereknek.
Hanem az, hogy milyen furcsa: a lányaim már elég nagyok ahhoz, hogy egyedül buszozzanak, hogy legyen náluk telefon, hogy tudják, mikor kell szólni, ha valami nem oké.
De ha nincs náluk készpénz, és nincs náluk kártya, akkor egy elfelejtett tízórai még mindig csak az én hibám marad. Ez persze nem tragédia. Nem a pogácsán múlik az élet.
De a helyzet nagyon jól megmutatta, hogy a gyerekek önállósága nem csak nagy, ünnepélyes pillanatokban derül ki. Hanem ilyen apró, hétköznapi helyzetekben.
- Tud-e venni valamit, ha éhes?
- Tud-e dönteni, hogy mire költ?
- Tudja-e, mennyi pénze van?
- Tudja-e, hogy nem költhet el mindent az első szünetben?
- Tudja-e, mit csináljon, ha elveszíti a kártyáját?
És talán a legfontosabb: Beszéltünk-e vele erről egyáltalán?
Készpénz vagy kártya? Lehet, hogy nem ez az igazi kérdés
Sok szülői beszélgetés ott akad el, hogy készpénzt adjunk-e a gyereknek, vagy kártyát.
- A készpénz kézzelfoghatóbb. Ha van nála 1 500 forint, látja, hogy abból mennyi maradt. A pénz fizikai fogyása sok gyereknek segít megérteni, hogy a keret véges.
- A bankkártya vagy a digitális zsebpénz viszont közelebb van ahhoz a világhoz, amelyben a gyerekeink felnőnek. Lehet limitet beállítani, gyorsan lehet pénzt küldeni, nyomon követhető a költés, a kártya pedig letiltható, ha baj van.
De a kártyás fizetés kevésbé kézzelfogható. Egy érintés, egy pittyenés, és kész. A gyerek nem biztos, hogy azonnal érzi, hogy a pénze tényleg kevesebb lett.
Ezért szerintem nem az a fő kérdés, hogy készpénz vagy kártya. Hanem az, hogy van-e mellette beszélgetés. Mert lehet készpénzzel is rosszul tanítani a pénzkezelést, és lehet kártyával is jól.
Lehet, hogy évente több tízezer forintot hagysz a bankodnál. Nézd meg, mennyit spórolhatnál bankszámlaváltással!

Az iskolai büfé lett az új pénzügyi tanpálya?
Amikor gyerek voltam, a büfé egyszerű világ volt. Volt nálad valamennyi készpénz, abból vettél valamit, vagy nem vettél. Ha elfogyott, elfogyott. Ha otthon maradt, akkor nem volt büfé.
Ma már ez kevésbé egyértelmű. Van, ahol lehet bankkártyával fizetni, máshol nem. Van, ahol a gyerekek telefonját napközben nem használhatják, így a mobilfizetés eleve nem reális. Van, ahol fizikai kártyával megoldható lenne, de telefonról nem. És van, ahol az iskolai büfé, a házirend és a szülői szabály együtt dönti el, mi működik. Ezért itt nincs általános válasz.
Amit szülőként érdemes megkérdezni:
- lehet-e bankkártyával fizetni az iskolai büfében
- használhat-e a gyerek telefont fizetésre, vagy jobb lenne fizikai kártya
- milyen napi vagy heti keretet szeretnénk adni neki
Az iskola nem fogja helyettünk megtanítani a gyereknek a pénzkezelést. De az iskolai helyzetekben gyakorolja először: büfé, osztálykirándulás, közös ajándék, kölcsönkérés, egy pékség hazafelé.
Ezek nem nagy pénzügyi döntések. Pont ezért jók gyakorlásra.
Mikor érett meg a gyerek az első bankszámlára?
Szerintem nem csak életkor alapján kell dönteni. Persze vannak banki életkori feltételek, számlatípusok, szülői hozzájárulás, kártyaigénylés, apphasználat. Ezeket meg kell nézni.
De szülőként legalább ennyire fontosak a hétköznapi jelek:
- kap-e már rendszeres zsebpénzt
- van-e olyan helyzet, amikor önállóan vásárolna
- tud-e vigyázni a telefonjára, kulcsára, bérletére
- érti-e, hogy ha ma elkölt valamit, holnap kevesebb marad
- elfogadja-e, hogy van limit
És van egy másik lista is, amit talán még fontosabb őszintén végiggondolni.
Lehet, hogy még korai, ha gyakran elveszít dolgokat, nem érti a keretet, vagy ha szülőként mi magunk is csak ellenőrzésre használnánk a számlát. Mert a gyerek első bankszámlája nem csak a gyerekről szól. Rólunk is. Arról, hogy tudunk-e keretet adni, de közben nem minden költésből fegyelmezést csinálni.
A zsebpénz nem jutalom. Gyakorlópénz
Ezt magamnak is mondom.
A zsebpénznek nem az a célja, hogy a gyerek mindig tökéletesen döntsön.
Hanem az, hogy gyakoroljon.
Hogy egyszer vegyen valamit, amiről később rájön, hogy nem érte meg. Hogy elfogyjon a pénze, és megtapasztalja, milyen az, amikor várni kell. Hogy rájöjjön: ha ma mindent elkölt a büfében, pénteken már nincs miből venni semmit.
Ez szülőként nehéz. Mert látjuk előre a hibát. Szívesen közbeszólnánk. Megmondanánk, hogy ne azt vegye, ne annyiért, ne most. De ha soha nem hagyjuk kicsiben hibázni, akkor mikor tanulja meg?
A zsebpénznek nem az a célja, hogy mindig jól döntsön. Hanem hogy akkor hibázzon, amikor még csak egy kakaóscsiga áráról van szó, nem egy hitelkártya-tartozásról.
Ezért szerintem az első bankszámlához nem csak kártya kell. Hanem családi szabály.
Mennyi zsebpénzt kap? Milyen gyakran? Mire költheti szabadon? Mi az, amit nem vehet belőle? Mi történik, ha elfogy? Mit tegyen, ha elveszíti a kártyát?
Ezeket nem a bank fogja megtanítani neki, hanem mi.
Nem a márkanév az első kérdés
Nagyon könnyű elveszni abban, hogy Revolut, junior számla, gyerekkártya, virtuális kártya, szülői kontroll, app, limit, díjmentesség. Ezek fontos szempontok. De szerintem nem ezzel érdemes kezdeni.
Ezt a kérdést kell először megválaszolni:
Mire kell a gyereknek a pénz?
Iskolai büfére?
Táborra?
Különóra utáni pékségre?
Hazafelé egy üveg vízre?
Rendszeres zsebpénz gyakorlására?
Első diákmunkás fizetés fogadására?
Ha erre megvan a válasz, könnyebb dönteni arról, hogy készpénz, fizikai kártya, mobilfizetés, junior bankszámla vagy valamilyen digitális zsebpénzmegoldás illik-e hozzá.
A gyerekeknek, kamaszoknak és diákoknak szóló bankszámlák között nagy különbség lehet: nem mindegy, hány éves kortól nyitható, kérhető-e hozzá bankkártya, van-e külön gyerekapp, látja-e a szülő a költéseket, állítható-e limit, letiltható-e gyorsan a kártya, és mennyibe kerül a számla használata.
Fontos az is, hogy a junior bankszámla elsősorban mindennapi pénzkezelésre való: zsebpénzre, büfére, táborra, kisebb vásárlásokra vagy később akár diákmunkás fizetés fogadására. Ha a cél hosszú távú gyerekmegtakarítás, arra külön megoldást érdemes keresni.
A Bankmonitoron korábban külön is foglalkoztunk azzal, mikor érdemes bankszámlát nyitni a gyereknek. Nem azért, mert mindenkinek ugyanakkor kell megnyitni az első számlát, hanem azért, mert jó, ha van néhány szempont, amibe kapaszkodhatunk.
Ha hazai banki junior vagy diákszámlát keresel, a Bankmonitor bankszámla kalkulátorában a gyerek életkorához és a család pénzhasználati szokásaihoz illő lehetőségeket is érdemes megnézni.
A pénzügyi önállóság nem 18 évesen kezdődik
Azt hiszem, engem azon a reggelen ez talált meg igazán. Nem az, hogy kell-e bankkártya a gyereknek. Hanem az, hogy a pénzügyi önállóságot nem lehet az utolsó pillanatra hagyni.
Ahogy nem a buszmegállóban magyarázod el először, hogy melyik buszra kell felszállni, úgy a pénzkezelést sem akkor kell először elővenni, amikor már nagyobb összegek, online vásárlások, diákmunkás fizetések vagy saját döntések jönnek.
El lehet kezdeni kicsiben.
- Egy zsebpénzzel.
- Egy büfés döntéssel.
- Egy közösen megnézett költéssel.
- Egy beszélgetéssel arról, hogy mire volt jó döntés költeni, és mire nem.
- Egy szabállyal, ami nem büntet, hanem segít.
Nekem szülőként ez most tanulás. Nem csak nekik. Nekem is.
Megtanulni, hogy nem kell minden helyzetet előre megoldanom helyettük. De az sem jó, ha eszközt adok a kezükbe beszélgetés nélkül.
Valahol a kettő között van az a pont, ahol a gyerek már nem teljesen kicsi, de még nagyon is szüksége van ránk. És talán pont itt jön be a pénz.
Nem kell tökéletes döntést hozni. Elég, ha nem egyedül próbálod kitalálni
A Bankmonitornál sokszor írunk bankszámlákról, kalkulátorokról, hitelekről, megtakarításokról. De közben egyre erősebben azt érzem, hogy a pénzügyi döntések mögött nagyon sokszor nem számok vannak először, hanem élethelyzetek.
- Egy reggeli rohanás.
- Egy felsős gyerek első önálló útja.
- Egy új telefon.
- Egy lakáskulcs.
- Egy iskolai büfé.
- Egy szülői kérdés: vajon most kellene elengednem még egy kicsit?
Mi abban szeretnénk segíteni, hogy ezekben a helyzetekben ne maradj egyedül. Nem azért, mert minden családnak ugyanaz a jó döntés. Hanem azért, mert jó kérdésekkel, szempontokkal és összehasonlítható megoldásokkal sokkal nyugodtabban lehet dönteni.
Ha most azon gondolkodsz, hogy a gyerekednek készpénzt adj, bankkártyát, junior számlát, Revolutot, vagy még várj vele, nincs egyetlen tökéletes válasz.
De van néhány jó kérdés: Mire kell neki? Mennyire érett hozzá? Milyen szabályt tudtok mellé adni? Mit enged az iskola? Mit szeretnél, mit tanuljon belőle? És mennyi önállóságot bírtok el most mindketten, ő is, te is?
A pénzügyi önállóság nem ott kezdődik, hogy a gyerek bankszámlát kap. Hanem ott, hogy elkezdünk vele beszélni a pénzről.
Nézd meg, milyen hazai banki junior vagy diákszámla illhet a gyerek életkorához, zsebpénzéhez és a család pénzhasználati szokásaihoz: Bankmonitor bankszámla kalkulátor
Korábban itt írtunk arról is, mikor érdemes bankszámlát nyitni a gyereknek.
Ha nálatok is most lett aktuális az első zsebpénz, bankkártya, iskolai büfé vagy gyerekbankszámla kérdése, írjátok meg nekünk. Milyen dilemmátok van? Mit enged az iskola? Készpénzt adtok, kártyát, vagy még vártok? Szívesen foglalkozunk ezekkel a szülői pénzügyi kérdésekkel, mert pontosan tudjuk: sokszor nem az a nehéz, hogy van-e megoldás, hanem az, hogy nyugodtan merjünk dönteni.
A bankszámlák, junior számlák, bankkártyák és digitális zsebpénzmegoldások feltételei bankonként eltérhetnek. Gyereknek szánt számla vagy kártya választása előtt mindig ellenőrizd az életkori feltételeket, a díjakat, a szülői felügyeleti lehetőségeket, a költési limiteket, az iskolai házirendet és azt, hogy a gyerek valóban érett-e az adott szintű önállóságra.
