


Egy hitelfedezeti biztosításnál fontos lehet az a tény, hogy ki kezdeményezte az adós munkahelyének megszűntetését. Hiába van ugyanis munkanélküliségre szóló védelem a csomagban, ha felmondással távoztál a régi munkaadódtól. A közös megegyezés azonban érdekes helyzet: elképzelhető, hogy elsőre nem akar fizetni a biztosító, de aztán fordulhat a kocka.
Zsolt tíz éve dolgozott ugyanannál a gyártócégnél, amikor három évvel ezelőtt lakáshitelt vett fel a családi ház felújítására. A bank munkatársa a hitel mellé hitelfedezeti biztosítást is ajánlott. Zsolt elfogadta, aláírta a papírokat, majd nem sokat gondolt rá többet. Havonta levonták a díjat, a törlesztés rendben ment, a biztosítás pedig a háttérben, névtelenül teljesítette a dolgát. Egészen addig, amíg szüksége nem lett a biztosítás által kínált szolgáltatásra.
Hirdetés
Hirdetés
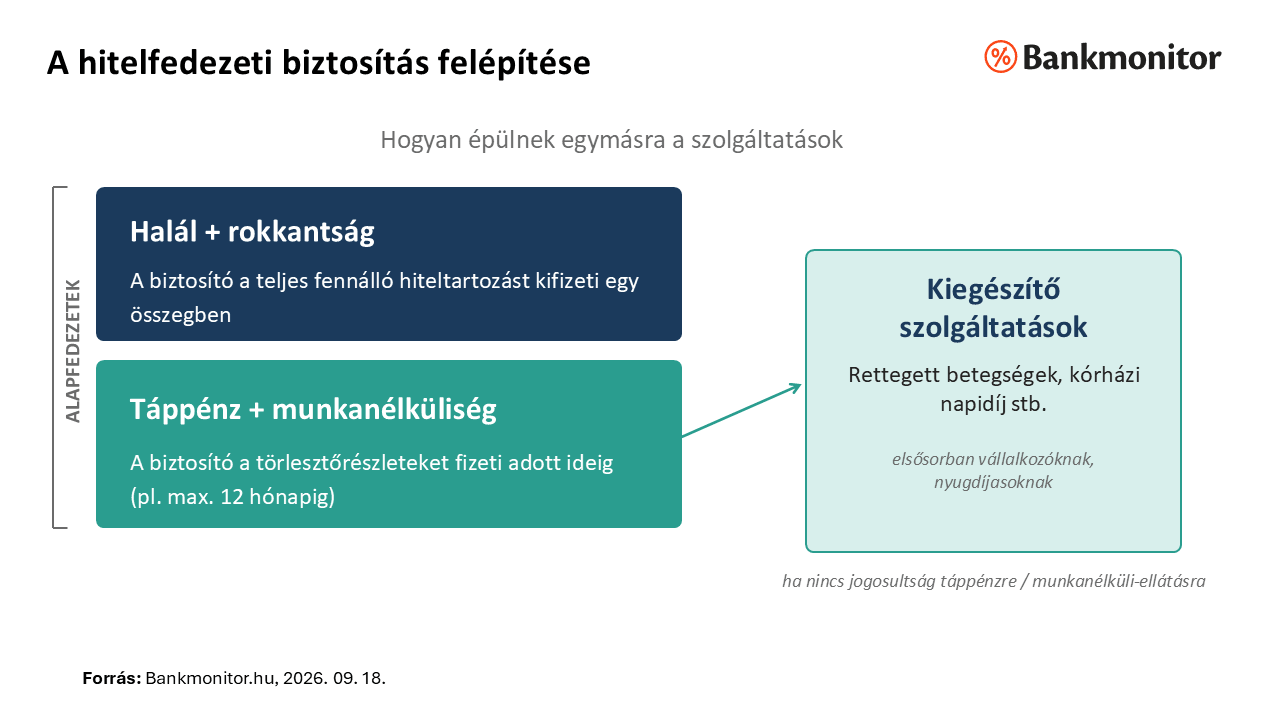
Hogyan épülnek egymásra a szolgáltatások?
Mielőtt visszatérnénk Zsolt történetéhez, érdemes tisztázni, valójában mit is takar egy hitelfedezeti biztosítás, mert a rétegek, amikből felépül, sokat elárulnak arról, miért lehet kritikus a részletek ismerete.
A legtöbb hitelfedezeti biztosítás alapfedezetekre épül:
- Halál és rokkantság esetén a biztosító jellemzően a teljes fennálló hiteltartozást kifizeti egy összegben – az adós vagy hozzátartozói tehermentesen megtarthatják az ingatlant vagy más fedezetet, mentesülnek a további hiteltörlesztéstől.
- Táppénz és munkanélküliség esetén a biztosító nem a teljes tartozást rendezi, hanem a havi törlesztőrészleteket állja egy meghatározott ideig – jellemzően néhány hónapig –, amíg az adós újra munkába nem áll, vagy a táppénzes állapot meg nem szűnik.
Emellett léteznek kiegészítő szolgáltatások is – ilyen a rettegett betegségek (például a daganatos megbetegedés, szívinfarktus) esetén járó egyösszegű kifizetés, vagy a kórházi napidíj. Ezek elsősorban azok számára fontosak, akiknek egyáltalán nem jár állami táppénz vagy munkanélküli-ellátás – tipikusan vállalkozóknak, őstermelőknek vagy nyugdíjasoknak –, hiszen nekik az alapfedezet munkanélküliségi vagy táppénzes eleme eleve nem nyújt védelmet.
Zsolt szerződésében mindkét alapelem szerepelt: a munkanélküliségi fedezet a törlesztőrészleteket lett volna hivatott fedezni legfeljebb egy évig, ha elveszíti az állását.

A leépítés
Tavaly ősszel a cég vezetése bejelentette, hogy a gyártósor egy részét leállítják, és létszámleépítésre kerül sor. Zsolt neve is szerepelt a listán. A HR-osztály közös megegyezést ajánlott fel neki: ha aláírja, magasabb végkielégítést kap, mint amennyi a Munka Törvénykönyve szerinti felmondási időre és végkielégítésre alapesetben járna. Zsolt – mint a legtöbben ilyen helyzetben – élt a lehetőséggel, és aláírta a közös megegyezéses megszüntetésről szóló dokumentumot.
Elutasítás – A biztosító nem fizetett
Néhány hónappal később, amikor a törlesztőrészlet fizetése egyre nehezebben ment, Zsolt bejelentette a káreseményt a biztosítónál. A válasz elutasítás volt: a szerződés szerint a közös megegyezéssel megszűnt munkaviszony nem minősül biztosítási eseménynek, mivel a kizárások között szerepel az „önként vállalt” vagy „felek közös akaratából történő” munkaviszony-megszüntetés.
Zsolt először beletörődött – hiszen ő írta alá a papírt, tehát elvileg „önként” ment el. Csakhogy a helyzet ennél árnyaltabb volt.
A fordulat – Mégis jó a közös megegyezés
Zsolt utánanézett, és összegyűjtötte a leépítésről szóló belső HR-közleményt, a létszámleépítési tervet, valamint volt kollégái nyilatkozatait, amelyek egyértelműen igazolták: a közös megegyezést a munkáltató kezdeményezte, létszámleépítés miatt. Zsolt csak élt a felkínált, számára kedvezőbb kilépési formával. A tényleges ok tehát nem az ő döntése volt, hanem a munkáltatói szervezeti átalakítás.
Ezekkel a dokumentumokkal fordult újra a biztosítóhoz, és kérte az elutasítás felülvizsgálatát, jelezve, hogy a közös megegyezés mögött igazolhatóan munkáltatói kezdeményezésű létszámleépítés áll, nem az ő önkéntes döntése.
Tanulság – Az ördög a részletekben rejlik
Zsolt esete jól mutatja, hogy a „közös megegyezés” önmagában nem jelenti automatikusan azt, hogy a munkanélküliségi fedezet nem érvényesíthető – a lényeg azon múlik, ki kezdeményezte valójában a megszüntetést, és ez bizonyítható-e. Néhány gyakorlati tanács, ha hasonló helyzetbe kerülünk:
- Már a közös megegyezés aláírásakor kérjünk írásos igazolást vagy hivatkozást arra, hogy a megszüntetést a munkáltató kezdeményezte létszámleépítés vagy szervezeti átalakítás miatt.
- Kötés előtt nézzük át alaposan, mit tekint a szerződés fedezett, illetve kizárt eseménynek a munkanélküliség biztosítási eseménynél.
- Elutasítás esetén ne fogadjuk el automatikusan az első választ – ha rendelkezésre állnak dokumentumok, amelyek alátámasztják a munkáltatói kezdeményezést, érdemes felülvizsgálatot kérni, szükség esetén a biztosításközvetítő vagy a pénzügyi fogyasztóvédelem bevonásával.
A hitelfedezeti biztosítás jó esetben pontosan azokban a pillanatokban nyújt biztonságot, amikor a legnagyobb szükség van rá. Ehhez azonban nemcsak a díjat kell fizetni, hanem tudni kell azt is, miért fizetünk: a fedezetek és a kizárások pontos tartalmát is érdemes ismerni, még mielőtt szükség lenne rájuk.
A cikkben bemutatott eset szemléltető jellegű, a konkrét biztosítási feltételek szerződésenként eltérhetnek. Vitás esetben mindig az adott biztosító hatályos szerződési feltételei és a Pénzügyi Békéltető Testület, illetve az MNB fogyasztóvédelmi eljárása ad iránymutatást.
