


Van egy mondat, amit sok család kimond, amikor életbiztosításról van szó: „még ráérünk ezzel foglalkozni”. Aztán van egy másik, amit már csak akkor szoktak, amikor megtörtént a baj: „bárcsak korábban megkötöttük volna”. Két nagyon különböző családi helyzeten keresztül mutatjuk meg, miért nem csak egy lakáshiteles házaspárnak, hanem egy egyedülálló szülőnek is létkérdés lehet a pénzügyi védelem. Mert sok szülő valójában nem a haláltól fél, hanem attól, hogy ha vele történik valami, a gyerekeire marad a hitel, az otthon bizonytalansága és egy olyan anyagi teher, amit nem ők választottak.
Az életbiztosításról kevesen szeretnek beszélni.
Érthető. Senki nem akar azon gondolkodni, mi történne a családjával, ha ő holnap már nem lenne ott. Még kevesebben akarják ezt forintokra, hiteltartozásra, gyerektartásra, rezsire, lakhatásra és mindennapi megélhetésre lefordítani.
Pedig az életbiztosítás nem a halálról szól.
Hanem arról, hogy a szeretteid ne a legrosszabb napon szembesüljenek azzal is, hogy elveszíthetik az otthonukat, vagy hogy egy olyan adósság terhe marad rájuk, amit egyedül nem tudnak elvinni.
Két történeten keresztül mutatjuk meg, miért dönthet másként egy kétgyerekes házaspár lakáshitel mellett, és miért lehet még élesebb a kérdés egy elvált édesanyánál, aki egyedül viszi tovább a családi otthon felelősségét.
A történetek illusztratív, több tipikus ügyfélhelyzetből összeállított példák. A nevek és az azonosításra alkalmas részletek megváltoztatva szerepelnek.
Hirdetés
Hirdetés
„Csak a banki papírt akartuk aláírni”. Aztán rájöttek, miről szól valójában
Tamás 34 éves, felesége, Éva 32. Két gyereket nevelnek, az egyik óvodás, a másik még csak kétéves.
Tavaly vettek fel 28 millió Ft lakáshitelt egy budapesti agglomerációs családi házra. A hitel futamideje 20 év. Tamás a család fő keresője, bruttó 750 000 Ft körüli fizetéssel. Éva GYES mellett dolgozik részmunkaidőben. A hitelfelvételkor a bank felajánlott nekik egy hitelfedezeti biztosítást.
Tamás első reakciója az volt, amit nagyon sokan gondolnak ilyenkor:
„Ez csak egy újabb pluszköltség, amit ránk akarnak tenni.”
Aztán hazamentek, és Éva feltette azt a kérdést, amitől hirtelen nem banki papírnak tűnt a biztosítás:
„Mi történne velünk, ha veled történne valami?”
Nem elméleti kérdésként, nem ijesztgetésként, hanem gyakorlatiasan. Ki fizetné tovább a lakáshitelt? Meg tudná-e tartani Éva a házat egyedül? Elég lenne-e a részmunkaidős jövedelme két gyerek mellett? Mi történne, ha nem haláleset, hanem tartós munkaképtelenség jönne?
A válasz kényelmetlen volt: Éva egyedül nem tudta volna biztonságosan vinni a törlesztőt és a család mindennapi kiadásait.
És itt vált világossá Tamásnak, hogy ez nem a bankról szól. Nem egy plusz papírról. Nem egy felesleges költségről.
Hanem arról, hogy ha vele történne valami, a családja ne maradjon ott egy 28 millió Ft-os hitel maradékával, két kisgyerekkel, egy részmunkaidős jövedelemmel és az otthon elvesztésének félelmével.
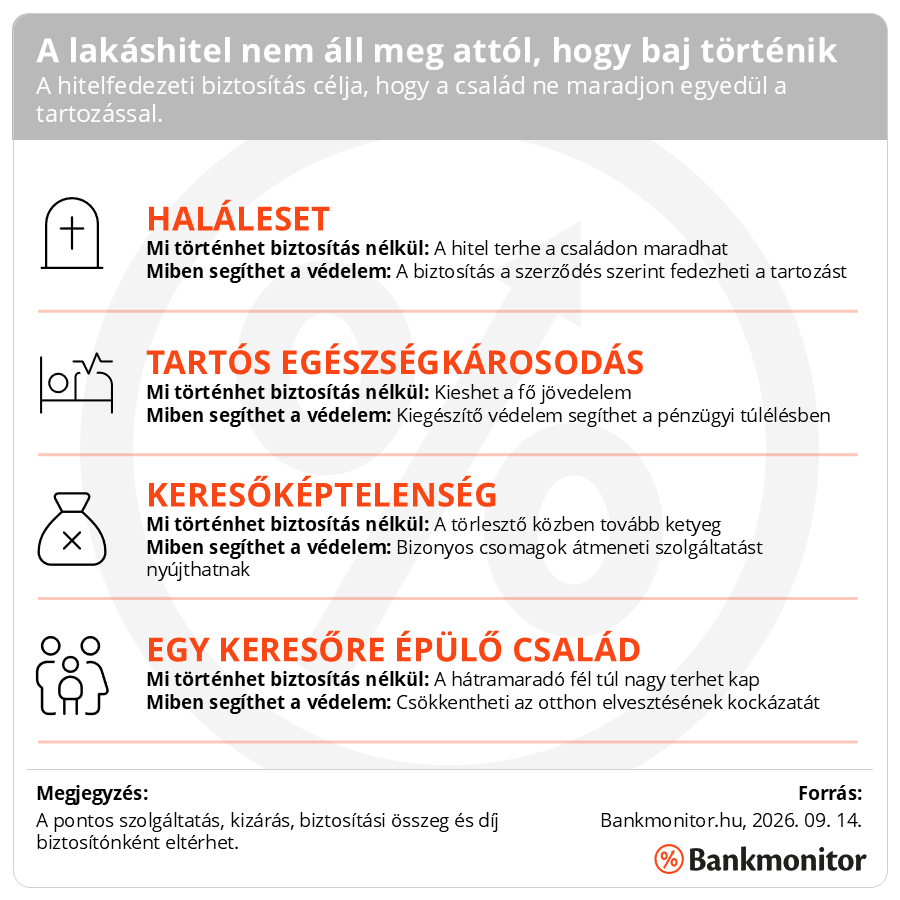
A lakáshitel nem áll meg attól, hogy tragédia történik
Ez az a mondat, amit sok család nem számol végig. A lakáshitel nem érzelmi alapon működik. Ha az egyik szülő kiesik, a törlesztő nem áll meg automatikusan. A bank továbbra is várja a havi részletet. Egy 28 millió Ft-os lakáshitel 20 évre nem csak egy absztrakt szám a szerződésben:
- Ez a családi otthon ára.
- A gyerekek szobája.
- Az iskola, óvoda, megszokott környezet.
- Az a biztonság, amit a szülők évekig építettek.
Tamásék végül nem automatikusan a banki alapcsomagot választották. Külön megnézték, milyen biztosítási megoldások jöhetnek szóba.
Két dolgot akartak:
- Ha Tamással történik valami, a fennálló lakáshitelt ne Évának kelljen egyedül tovább fizetnie;
- Ha Tamás nem meghal, hanem tartósan munkaképtelenné válik, akkor se omoljon össze azonnal a családi költségvetés.
Tamás és Éva két fajta életbiztosítás közül tudtak választani. Az állandó összegű életbiztosításnál, ahol a haláleset vagy rokkantság bekövetkezésekor fixen 28 millió forintot fizet a biztosító vagy csökkenő összegű életbiztosításnál, ahol a biztosító csak a hitel végtörlesztéshez szükséges összeget fizeti haláleset vagy rokkanság esetén.
Tamás és Éva csökkenő összegű hitelfedezeti életbiztosításban gondolkodtak a hitel mellé, kiegészítő rokkantsági és keresőképtelenségi védelemmel.
A csökkenő összegű konstrukció előnye, hogy a biztosítási összeg a fennálló tartozással együtt csökken és ezért olcsóbb tud lenni mint az állandó összegű alternatíva.
Tamás ezt így fogalmazta meg:
„Nem azért kötöttük meg, mert kellett még egy aláírás a hitelhez. Azért kötöttük meg, mert rájöttem: ha velem történik valami, nem akarom Évát és a gyerekeket egy lakáshitellel, egy bizonytalan otthonnal és egyedül cipelt döntéssel itt hagyni.”
A csavar: nem csak a banknál kötheted meg
Sokan azt hiszik, hogy ha a bank a hitel mellé ajánl valamit, azt csak az adott banknál lehet igénybe venni, vagy sehol.
Ez nem feltétlenül igaz.
Hitelfedezeti célú életbiztosítást külön szolgáltatónál is lehet keresni, akár úgy is, hogy a hitel már fut. A kérdés ilyenkor nem az, hogy „kell-e még egy biztosítás”, hanem az, hogy:
- mekkora a fennálló tartozás;
- hány év van még hátra;
- ki a család fő keresője;
- mi történne a törlesztővel jövedelemkiesés esetén;
- csökkenő vagy állandó összegű védelem kell-e;
- kell-e mellé rokkantsági, keresőképtelenségi vagy más kiegészítő.
A Bankmonitoron korábban külön is foglalkoztunk azzal, melyik hitelfedezeti életbiztosítás lehet jó választás, és azzal is, mekkora legyen a biztosítási összeg.
A Bankmonitor hitelfedezeti életbiztosítás kalkulátorával pedig megnézheted, milyen védelem jöhet szóba a hiteled mellé.

Nóra története: amikor nincs második jövedelem, ami átvenné a terhet
Nóra 38 éves. Három éve vált el. Két gyereke van, 9 és 6 évesek.
A válás után úgy döntött, megpróbálja megtartani a közös otthont. Kifizette a volt férje tulajdonrészét, és egyedül vállalta tovább a lakáshitelt.
Nem azért, mert ez volt a legegyszerűbb. Hanem mert azt szerette volna, hogy a gyerekek legalább az otthonukat, az iskolájukat, a barátaikat és a megszokott környezetüket ne veszítsék el egy válás után.
A legfrissebb KSH-összefoglaló szerint 2024-ben 16,9 ezer válás történt Magyarországon. A szám mögött rengeteg olyan családi döntés van, amelyről ritkán beszélünk pénzügyi oldalról.
Ki marad a lakásban?
Ki fizeti tovább a hitelt?
Mi lesz a gyerekek lakhatásával?
Mi történik, ha az egyedül maradó szülővel történik valami?
Nóra ezekre a kérdésekre nem a váláskor válaszolt igazán. Hanem utána, amikor először nézett rá úgy a saját helyzetére, hogy: nincs második felnőtt jövedelem, ami átvenné a terhet.
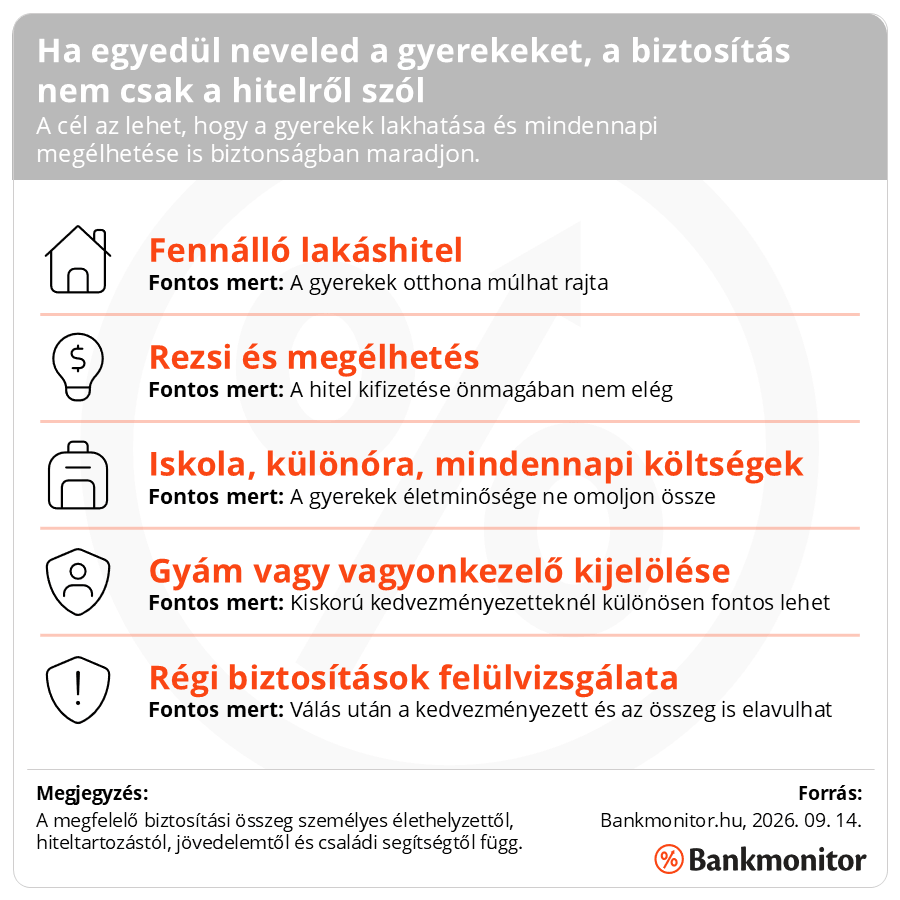
Egyedülálló szülőként a biztonsági háló sokkal vékonyabb
Házasságban vagy párkapcsolatban a másik fél sokszor biztonsági háló. Nem mindig teljes, nem mindig elég, de van egy második felnőtt, egy másik jövedelem, egy másik ember, aki krízisben léphet. Válás után ez a háló vékonyabb lehet.
Nóra rájött: ha vele történne valami, a gyerekeinek nem csak az anyjuk hiányozna. Hanem ott maradna a lakás, a hitel, a rezsi, az iskolai költségek és a mindennapi megélhetés kérdése is. Nóra félelme nem az volt, hogy mi lesz vele. Hanem az, hogy ha ő kiesik, a gyerekei egy olyan adósság árnyékában maradnak, amit felnőttként ő vállalt azért, hogy megtarthassák az otthonukat.
Ezért nem kizárólag a hiteltartozásra keresett megoldást. Kockázati életbiztosításban gondolkodott, amelynél a biztosítási összeg nem csak a fennálló hitelt, hanem a gyerekek néhány évnyi biztonságát is figyelembe veszi. A logikája egyszerű volt:
nem csak a bankot kell kifizetni, hanem a gyerekek életét kell stabilan tartani. Ez nagy különbség.
A Bankmonitoron itt írtunk részletesen arról, mit érdemes tudni a kockázati életbiztosításról, és arról is, miben más a kockázati életbiztosítás és a balesetbiztosítás.
A válás után a régi biztosítás már nem biztos, hogy jó
Nóra történetében volt még egy fontos fordulat. A válás után előkereste a régi biztosítási papírokat. Kiderült, hogy az egyik korábbi szerződésnél még a volt férje szerepelt kedvezményezettként. Ez nem ritka.
Válás, különköltözés, új párkapcsolat, gyermek születése, lakáshitel átvállalása vagy vagyonmegosztás után sokan elfelejtik frissíteni a biztosításokat.
Pedig egy régi szerződésben elavulhat:
- a kedvezményezett személye
- a biztosítási összeg
- a biztosítás célja
- a fedezet típusa
- a díjfizetési mód
- az, hogy kinek az érdekeit védi valójában a szerződés
Nóra végül olyan megoldást keresett, ahol a gyerekei biztonsága volt a fő szempont. Kiskorú gyermekeknél természetesen különösen fontos jogi és családi kérdés, hogyan történjen a kedvezményezett kijelölése, ki kezelheti a pénzt nagykorúságig, és milyen védelem szolgálja ténylegesen a gyerekek érdekét.
Ezt nem érdemes egyedül kitalálni. Érdemes biztosítási szakértővel és szükség esetén jogi szakemberrel is egyeztetni. Nóra így foglalta össze:
„Nem arra gondoltam, hogy velem mi lesz. Arra gondoltam, hogy ha én kiesek, ki fogja kifizetni a lakást, amiben a gyerekeim felnőnek.”
A Bankmonitor életbiztosítás kalkulátorával megnézheted, milyen kockázati életbiztosítási lehetőségek illeszkedhetnek a családi helyzetedhez.
Két család, két döntés, ugyanaz a félelem
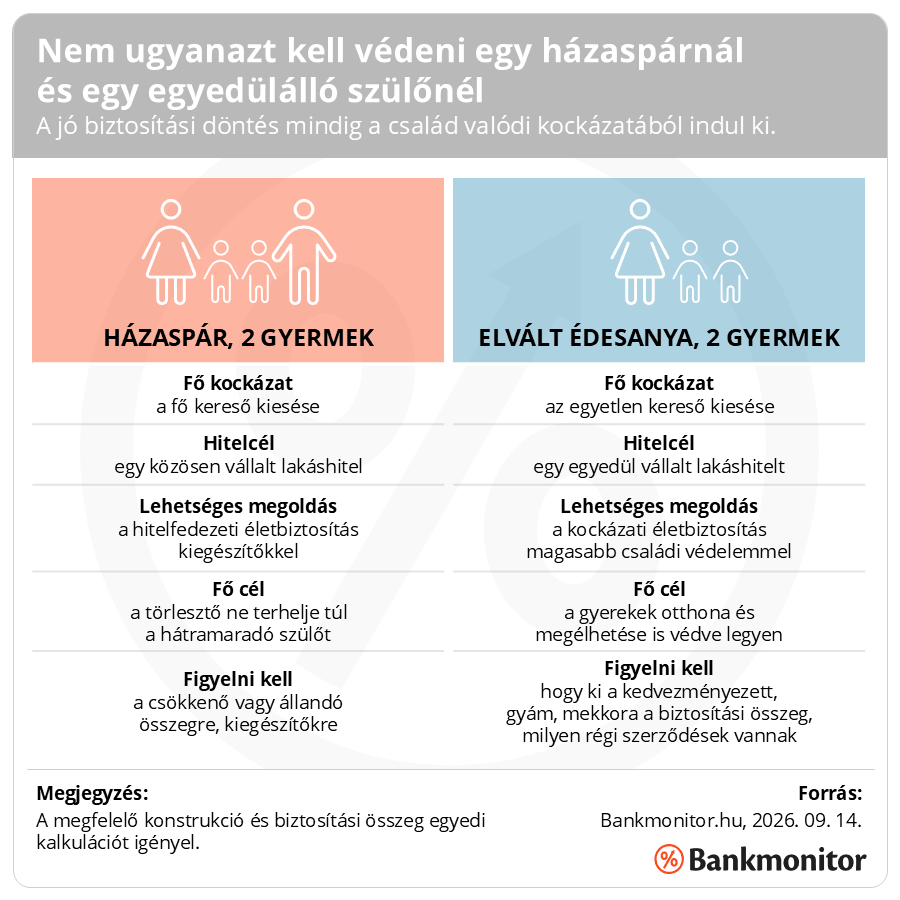
Tamásék és Nóra helyzete nagyon különböző. Az egyik oldalon egy házaspár áll, ahol van két szülő, két jövedelem, de a család pénzügyi stabilitása erősen az egyik keresőn múlik. A másik oldalon egy elvált édesanya, aki egyedül viszi tovább a hitelt és a gyerekek mindennapi biztonságát. A közös pont mégis ugyanaz: mi történik a gyerekekkel, ha a család pénzügyi tartóoszlopa kiesik?
Vagy még pontosabban: ki viszi tovább azt az adósságot, amit a szülő azért vállalt, hogy a gyerekeknek legyen otthona?
Csökkenő vagy állandó összegű biztosítás? Nem mindegy
A biztosítási összegnél sokan csak egy kérdést tesznek fel: Mennyi a hiteltartozásom?
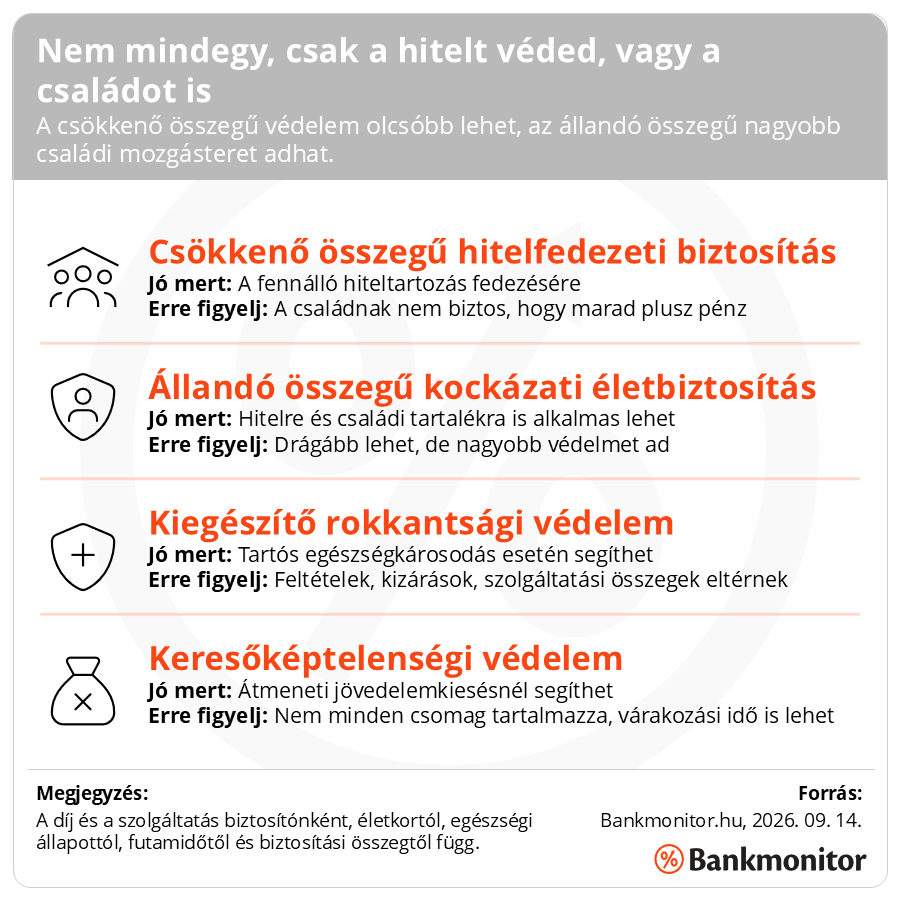
Ez fontos, de nem mindig elég. A csökkenő összegű hitelfedezeti biztosítás lényege, hogy a védelem összege a fennálló hiteltartozással együtt csökken. Ez jó lehet akkor, ha a cél kifejezetten az, hogy a hitel ne maradjon a családon.
Az állandó összegű kockázati életbiztosításnál a biztosítási összeg nem követi le a hiteltartozás csökkenését. Ez drágább is lehet, de a család szempontjából nagyobb mozgásteret adhat, mert nem csak a banki tartozásra, hanem a megélhetésre, gyerekekre, jövőbeli kiadásokra is fedezetet teremthet.
Ezért nem mindegy, hogy a célod csak annyi, hogy ne maradjon lakáshitel a családon, vagy az is, hogy a gyerekeknek legyen néhány évnyi pénzügyi biztonsága egy tragédia után.
5 kérdés, amit életbiztosítás előtt fel kell tenni
Mielőtt biztosítást választasz, ne a díjjal kezdd. A díj fontos, de csak azután, hogy tudod, mit akarsz megvédeni.
1. Ki a család pénzügyi tartóoszlopa?
Nem mindig az a legfontosabb, ki keres többet. Hanem az, hogy kinek a kiesése okozna azonnali pénzügyi válságot.
2. Van hitel, amit tovább kellene fizetni?
Lakáshitel, Babaváró, személyi kölcsön, autóhitel: mind más kockázatot jelenthet.
3. A hitelen túl mennyi pénzre lenne szüksége a családnak?
A tartozás rendezése csak az egyik oldal. A másik: miből élne a család a következő 1-3 évben?
4. Ki legyen a kedvezményezett?
Házastárs, élettárs, gyermek, gyám, vagyonkezelő: családi helyzettől függően nagyon nem mindegy.
Válás után ezt különösen fontos újra ellenőrizni.
5. Csak halálesetre kell védelem, vagy munkaképtelenségre is?
Egy tartós betegség vagy baleset pénzügyileg ugyanúgy összeomlást okozhat, ha kiesik a jövedelem.
Mikor különösen fontos újraszámolni a védelmet?
Nem csak hitelfelvételkor érdemes életbiztosításról gondolkodni.
Vannak élethelyzetek, amikor kifejezetten indokolt újra ránézni:
- lakáshitel felvétele
- gyermek születése
- GYES, GYED, részmunkaidős időszak
- válás vagy különköltözés
- új párkapcsolat vagy új házasság
- ingatlanrész kivásárlása
- hitel átvállalása
- jövedelem jelentős változása
- régi biztosítás lejárata vagy elavulása
A legnagyobb hiba az, ha a biztosítási szerződés egyszer elkészül, aztán tíz évig senki nem néz rá. A családi élet közben változik. A biztosításnak is követnie kellene.
Mielőtt azt mondod, hogy „még ráér”
Az életbiztosításnál a legveszélyesebb mondat nem az, hogy drága. Hanem az, hogy majd később. Mert később lehet, hogy már magasabb díjjal köthető. Lehet, hogy egészségi okból nehezebb lesz. Lehet, hogy addigra már megtörténik az, amire senki nem számított.
Tamásék és Nóra sem a haláltól féltek elsősorban. Hanem attól, hogy ha velük történik valami, a gyerekeikre marad a hitel, a bizonytalanság és az otthon elvesztésének kockázata.
Az életbiztosítás nem azt jelenti, hogy bajt vársz. Azt jelenti, hogy nem hagyod, hogy egy baj mindent magával vigyen.
Nézd meg, milyen védelem jöhet szóba a hiteled mellé: Bankmonitor hitelfedezeti életbiztosítás kalkulátor
Ha nem csak a hitelt, hanem a családod megélhetési biztonságát is védenéd, itt tudsz kalkulálni: Bankmonitor életbiztosítás kalkulátor
A konkrét életbiztosítási és hitelfedezeti biztosítási ajánlatok biztosítónként, életkortól, egészségi állapottól, foglalkozástól, biztosítási összegtől, futamidőtől, kiegészítő fedezetektől és egyedi biztosítói bírálattól függően eltérhetnek. Döntés előtt mindig ellenőrizd a biztosítási feltételeket, kizárásokat, várakozási időket, kedvezményezetteket, díjakat és szolgáltatási összegeket. Válás, kiskorú kedvezményezett, gyámság vagy vagyonkezelés esetén érdemes jogi szakemberrel is egyeztetni.
