


Jelentősen visszaesett a lakossági hitelszerződések összértéke augusztusban a júliusi hónaphoz képest. Ez nagyrészt a lakáshiteleknél látható jelentős fékezésnek köszönhető, de érdemben csökkent a személyikölcsön-kihelyezés volumene is. Mi állhat a háttérben?
Az MNB statisztikái alapján mintegy 444 milliárd forint összegben kötöttek lakossági hitelszerződést – lakáshitel, szabad felhasználású jelzáloghitel, személyi kölcsön, Babaváró hitel, Munkáshitel – a bankok. Ehhez képest augusztusban már csak 381 milliárd forint összegben született szerződés, azaz 14,16 százalékkal esett vissza a piac.
A legnagyobb visszaesést a lakáshiteleknél lehet látni
Alapvetően a lakáshitelezésnél volt a legjelentősebb a változás: a júliusi 254,92 milliárd forinthoz képest augusztusban már „csak” 211,72 milliárd forint összegben kötöttek szerződést a magyarok.
A piaci lakáscélú jelzáloghitelek volumene is mérséklődött, de az igazi visszaesést a támogatott kölcsönöknél lehetett látni. Ez utóbbinál a havi szerződéses összeg 194,16 milliárd forintról 159,76 milliárd forintra mérséklődött.
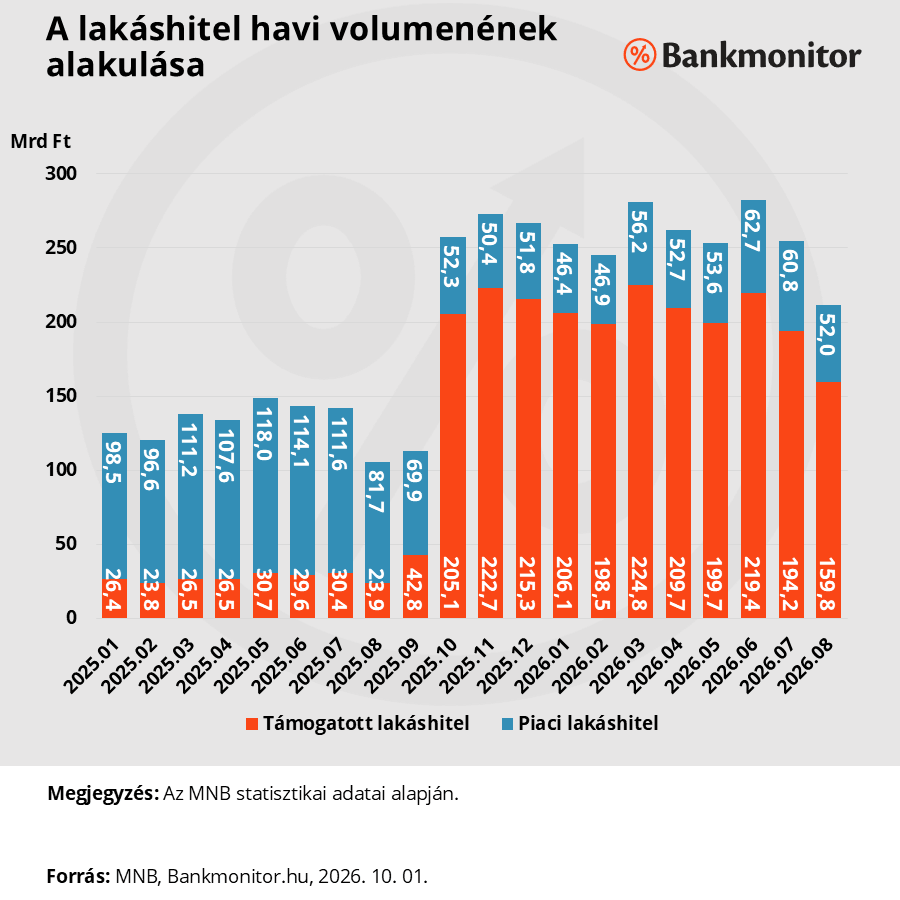
A teljes kihelyezés 2025 októbere óta – azaz az Otthon Start érdemi beindulásától kezdve – nem volt ilyen alacsony szinten. A piaci hitelnél látható durván 52 milliárd forint pedig csak 1–2 milliárddal marad el az októbertől látható havi átlagos szinttől. Vagyis tényleg az Otthon Start kihelyezés esett vissza érdemben.
Hirdetés
Hirdetés
Miért csökkent ilyen mértékben a lakáshitel összértéke?
A szerződések száma 7722 volt, itt is jelentős mérséklődést lehet látni. Ez a szint már közel megegyezik az első lakásvásárlók által elérhető támogatott kölcsön indulását megelőző szinttel.
Nagyon fontos kihangsúlyozni, hogy a volumennél látott visszaeséssel nem tért vissza a piac a korábbi szintre, ott még mindig bő 50–60 milliárd forinttal a tavaly nyári kihelyezés fölött vagyunk. Ez annak tudható be, hogy az egy szerződésre jutó átlagösszeg 18,7 millió forintról 27,6 millió forintra nőtt. Márpedig itt augusztusban nem látni érdemi mozgást júliushoz képest.
Az adásvételek száma a Duna House Barométer adatai alapján szintén valamelyest mérséklődött augusztusban, a 8077 becsült tranzakciószám 2023 decembere óta a legalacsonyabb érték. Természetesen nem feltétlenül az augusztusi adásvételekhez kapcsolódnak az augusztusi hitelszerződések. Azonban a május–júliusi értékek sem voltak igazán erősek a lakáspiacon, bár azért annyira kirívóan alacsony értékeket sem látni.
Az MNB adatai alapján a lakáshitelek átlagos THM-értéke még csökkent is, de ez nagyrészt a piac átrendeződésének köszönhető. Augusztusban a jegybank adatai szerint 7,27 százalék volt a kölcsönök átlagos THM-értéke, egy hónappal korábban még 7,54 százalék volt a mutató értéke.

Ez a csökkenés azonban nem a komoly banki kamatcsökkenéseknek volt köszönhető, hanem inkább annak, hogy a támogatott kölcsönök aránya mérséklődött a kihelyezésen belül. Ezen hiteleket pedig a kérdéses statisztikában kamattámogatással együtt szerepeltetik, így a THM-értékük meghaladja a piaci kölcsönökét. Ez az átrendeződés az oka elsősorban a THM-nél látható mérséklődésnek. Vagyis az ármérséklődésnek nem lehetett érdemi pozitív hatása.
A személyi hitel havi összege is érdemben csökkent
A személyi kölcsönök havi volumenénél is érdemi, közel 10 százalékos visszaesést lehet látni: augusztusban 137,28 milliárd, míg júliusban 152,64 milliárd forint összegben kötöttek szerződést a magyarok.
A szerződések száma is jelentősen, bő 11 százalékkal esett egyetlen hónap alatt: a júliusi durván 43 500 szerződéssel szemben augusztusban már csak 38 600 szerződés született.
Nagy csökkenéseket lehet látni, de alapvetően itt még akkora vész sincs, mint a lakáshiteleknél. A hitelvolumen és a szerződésszám is hatalmas rekordokat követően mérséklődött. Az augusztusi hónap még ilyen esést követően is benne van a mindenkori TOP3-ban. Éves összevetésben pedig még mindig több mint 43 százalékkal emelkedett a szerződéses összeg.
A THM értéke csökkent a legnépszerűbb fedezetlen hitelnél júliushoz képest 0,04 százalékponttal. Bár ezt a változást inkább oldalazásnak lehet hívni. Ami azonban biztos, hogy nem a drágulás, kamatemelkedés húzódik meg a rosszabb számok mögött, inkább valamilyen szezonális jelleg.
Babaváró, Munkáshitel, szabad felhasználású jelzáloghitel
Mindhárom kölcsönnél csökkenést lehet látni az augusztusi volumenekben az egy hónappal korábbi értékekhez képest. Azonban itt 1–2 milliárd forintnyi esésről lehet beszélni.
Ezeknél a hiteleknél az új adatok beilleszkednek a korábbi trendekbe, a minimális csökkenés nem utal semmilyen komolyabb piaci folyamatra.
Összegzés
Jelentősen csökkent a lakáshitel- és személyikölcsön-kihelyezés augusztusban a korábbi időszakhoz képest? Igen.
Van ok pánikra? Nincs.
Alapvetően egy nagyon felfokozott piacon lehetett látni egy jelentősebb korrekciót. A személyi hiteleknél még ez az új érték is igen magas, vagyis még az általános trend sem tört meg igazán.
A lakáshiteleknél a helyzet kicsit árnyaltabb, az Otthon Start felfutása óta nem lehetett ilyen alacsony számokat látni a támogatott hiteleknél. Ez azt is mutatja, hogy a relatív alacsony adásvételi szám mellett nem nőhet az égig a hitelpiac. Pánikra azonban itt sincs igazán ok, hiszen még mindig jóval a korábbi szint felett van a hitelkihelyezés.
Az igénylők számára kifejezetten jó hír, hogy a volumen csökkenése mögött nem kamatemelés áll. Vagyis továbbra is ugyanolyan – sőt sok esetben kedvezőbb – feltételek mellett lehet hitelt igényelni, mint korábban.
Fontos azonban a jó bankválasztás, az egyes banki ajánlatok között jelentős különbségek lehetnek. Éppen ezért érdemes egy személyre szabott kalkulációval összehasonlítani az egyes banki ajánlatokat.
