


Egy házaspár Nóri (34 éves) és Zsolt (55 éves) példáján keresztül mutatják be a Bankmonitor szakértői azt, hogy mit jelenthet hosszú távon a nagy korkülönbség egy házaspárnak. A realitás sajnos az, hogy Nóri várhatóan hosszú éveket fog egyedül leélni. Ha erre nem készül fel anyagilag, akkor ezek az évek nem csak egyedül, hanem komoly pénzügyi gondok között fognak eltelni.
Egy este, amikor a számok megszólítanak
Viola végre alszik, Zsolt pedig a konyhaasztalnál ül a laptop előtt. Zsolt 55 éves, Nóri 34, a kislányuk három. Egy nyugdíjstatisztikát olvas, és hirtelen személyes lesz minden sor. A Magyar Államkincstár adatai szerint 2025-ben az elhunyt öregségi nyugdíjas férfiak átlagosan 78,5, a nők 82,3 évesen haltak meg, és a nők átlagosan 26,7 évet töltöttek nyugdíjban. Ha Zsolt az átlagot éri meg, akkor halálakor Nóri 57 éves lesz: nagyjából hét-nyolc évvel a saját nyugdíjba vonulása előtt marad egyedül. Utána akár közel három évtized is várhat rá egyedül. Zsolt nem borúlátó, csak fontos számára, hogy felkészüljenek erre a lehetőségre is.
Hirdetés
Hirdetés
Egyedül nyugdíjasnak lenni: miért nehezebb?
Egy pár két nyugdíjból osztja meg a lakás, a rezsi és a háztartás költségeit. Ha az egyik fél elhunyt, a bevétel jelentősen csökken, a költségek viszont nem feleződnek: a lakás, a fűtés és a rezsi nagyrészt ugyanannyiba kerül egy embernek is.
Az özvegyi nyugdíj segít, de kevés. Ha az özvegy már saját nyugdíjat kap, az özvegyi nyugdíj az elhunyt nyugdíjának 30 százaléka, a 60 százalékos mérték azt az özvegyet illeti meg, aki saját nyugdíjat nem kap. Az ideiglenes özvegyi nyugdíj egy évig jár, az elhunyt nyugdíjának 60 százalékával A 2026. június 30. után bekövetkezett haláleseteknél az élettársi viszonyra szigorúbb feltételek vonatkoznak, ezért házasságon kívül érdemes külön tájékozódni.
Egy háztartás, két élethelyzet
Nézzük, milyen számokat látunk, ha mindkettejük nyugdíja akkora, mint a KSH szerinti átlagos öregségi nyugdíj, amely 2026 júniusában nagyságrendileg 264 000 forint volt.
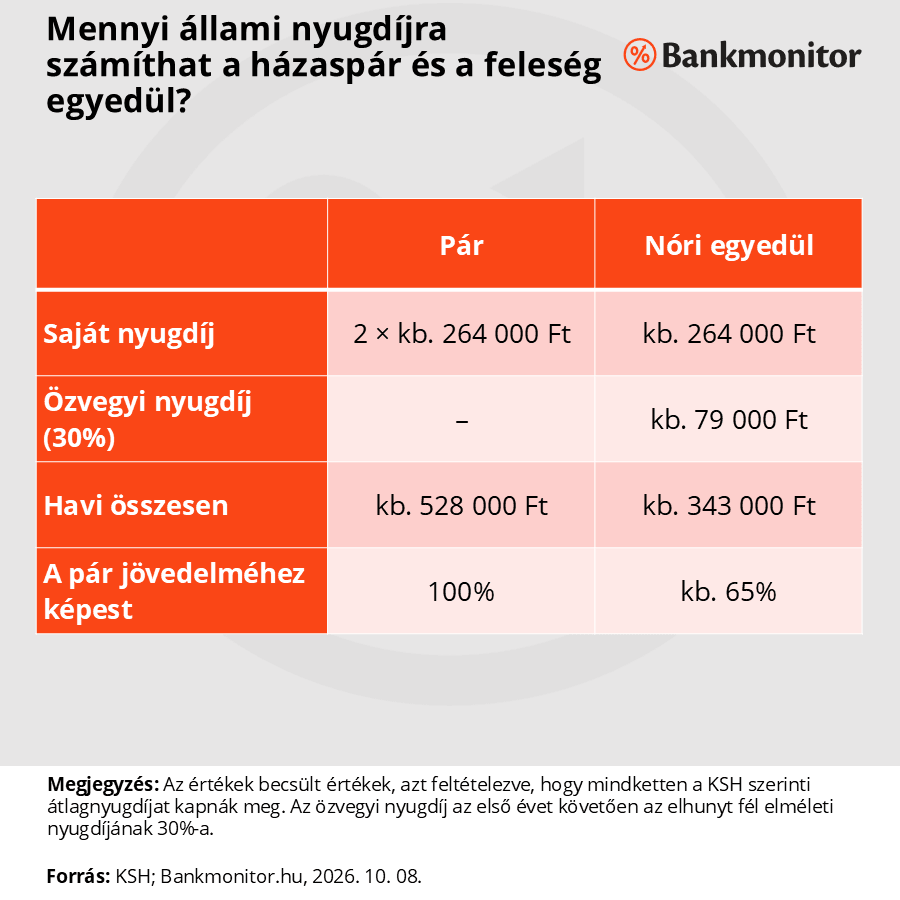
Nóri tehát a korábbi közös nyugdíjas jövedelem nagyjából kétharmadából élne, miközben a fix költségek nagy része megmarad. ráadásul ez az időskori közös jövedelem is már messze elmarad a nyugdíjas évek előtt megszokott bevételektől.
Mennyi tőke kell a hiány pótlásához?
Ha Nóri a hiányzó összeget saját megtakarításból pótolná, a szükséges tőke attól függ, mekkora havi pótlást szeretne. A táblázat 25 évet vesz alapul, mai értéken számolva.
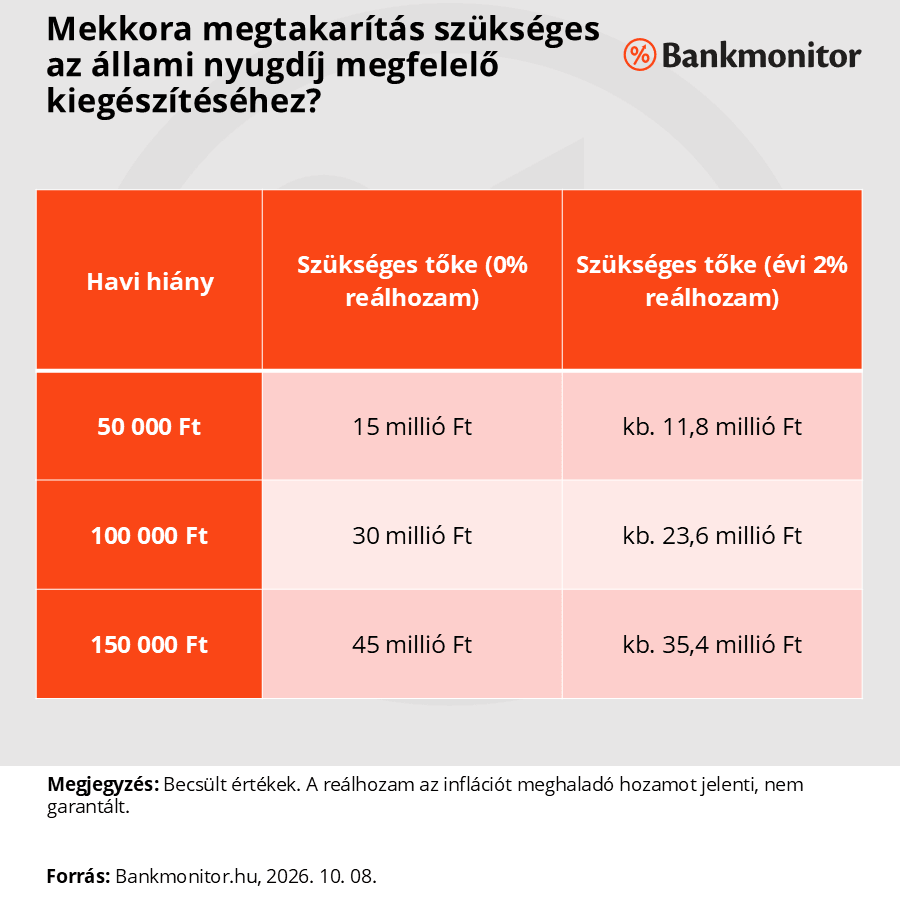
Egy havi 100 000 forintos pótláshoz így a nyugdíjba vonuláskor körülbelül 24–30 millió forintos tőke kell, attól függően, mekkora hozamot sikerül elérni.

Három államilag támogatott eszköz
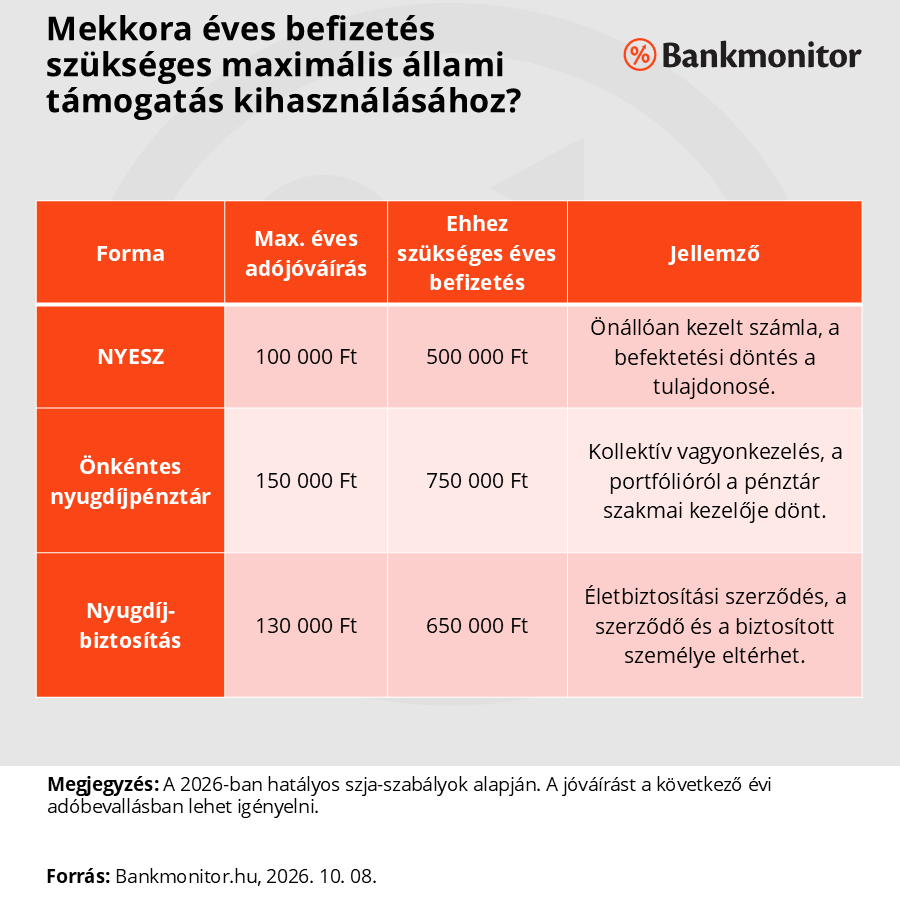
Nóri három nyugdíjcélú megtakarítási formát vehet igénybe: a nyugdíj-előtakarékossági számlát (NYESZ), önkéntes nyugdíjpénztárat és nyugdíjbiztosítást. Mindháromnál a befizetések 20%-át kaphatja vissza adójóváírásként az szja-ból, a megtakarítási formától függő eltérő felső határig. több előtakarékossági forma esetén együtt legfeljebb évi 280 000 forintig. A jóváírás csak akkor jár, ha az adott évben van elég levonható szja. A sokféle adókedvezmény emiatt azt eredményezheti, hogy a szerződő nem tudja igénybe venni a kedvezményt.
Az előtakarékosság idő előtti megszüntetése esetén az igénybe vett adójóváírást 20%-kal növelten vissza kell fizetni. Ez alól kivétel az önkéntes nyugdíjpénztár, ahol 10 év elteltével a hozamot következmények nélkül fel lehet venni.
A nyugdíjbiztosításnak van egy nagy előnye Nóri számára
A három forma közül Nórinak érdemes a nyugdíjbiztosításra fókuszálnia, és ennek az szja-optimalizáció az oka. A NYESZ-nél és az önkéntes nyugdíjpénztárnál az adójóváírást a számlatulajdonos igényelheti, vagyis csak akkor jár, ha Nóri maga fizet szja-t. A nyugdíjbiztosításnál a szerződő és a biztosított személye eltérhet, így a jóváírást az igényelheti, akinek van szja-ja és szabad kerete: Zsolt, Nóri, vagy később akár Viola. Ez azért fontos, mert Nóri szja-helyzete az évtizedek során változhat, például két- vagy többgyermekes anyaként szja-mentessé válhat, és a megtakarítása ekkor sem veszíthet a támogatásból.
Nagyságrendiuleg havi 54 167 forintos (évi 650 000 forintos) befizetésig a nyugdíjbiztosítás adja a teljes, 130 000 forintos jóváírást. Ha a család ennél többet szeretne félretenni, a többlet más formákba mehet: Zsolt a saját keretében önkéntes nyugdíjpénztárat vagy NYESZ-t is használhat, amíg az összes jóváírása nem lépi túl a 280 000 forintos éves plafont. A nyugdíjbiztosítás költségei és befektetési lehetőségei biztosítónként eltérnek, ezért a díjakat és a költségeket érdemes összehasonlítani.
Mennyit gyűjthet Nóri idős korára?
Nóri 34 évesen kezdene, és 65 éves koráig, 31 évig fizetne. A számítás nyugdíjbiztosításra vonatkozik, évi 2 százalékos reálhozammal számol, és az évente igényelt adójóváírást is beforgatja.
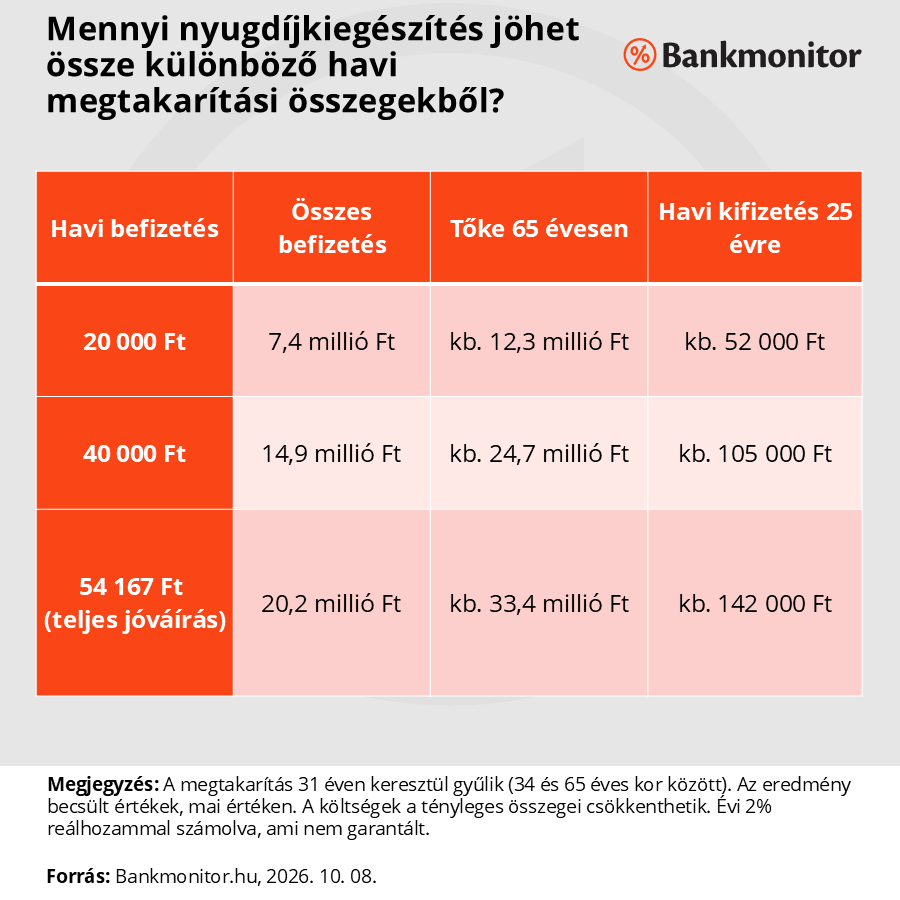
Az utolsó sor mutatja, hogy a teljes jóváírást adó havi 54 167 forintos befizetéssel 31 év alatt körülbelül 33 millió forint gyűlhet, amiből 25 évre nagyságrendileg havi 142 000 forint kifizetés finanszírozható. A fenti táblázat 100 000 forint jövedelemkiesés pótlásához ugyanilyen feltételekkel nagyjából havi 38 000 forint befizetés is elég lenne.
A nyugdíjbiztosítás különlegessége: más a szerződő, más a biztosított
A három forma közül csak a nyugdíjbiztosításnál lehet más a szerződő, mint a biztosított. Az adójóváírást a szerződő igényli a saját szja-jából, a szolgáltatásra viszont a biztosított jogosult. Ez Zsoltéknak azért érdekes, mert Zsolt saját nyugdíjas ideje körülbelül 10 év múlva kezdődik, Nóriéi viszont 31 év múlva, vagyis a Nórira szóló szerződés hosszú távú. Zsolt szerződőként felhasználhatja a saját adójóváírási keretét Nóri nyugdíjára, Nóri pedig kihasználhatja a sajátját.
Mi történik, ha Zsolt meghal?
Ha Zsolt, a szerződő meghal, a Ptk. szerint Nóri, a biztosított egyoldalú nyilatkozattal beléphet a saját szerződésébe, és ezt minden biztosítónak el kell fogadnia. Fontos, hogy ezt azonnal megtegye: azokra a hónapokra, amíg a belépés nem történik meg, nem jár adójóváírás.
Mi a teendő, ha Nórinak nincs szja-ja?
Előfordulhat az is, hogy Nóri nem tud adójóváírást igényelni, mert nem fizet szja-t. Ez történik például akkor, ha Violának testvére születik, és Nóri jogosulttá válik a két- vagy többgyermekes anyák szja-mentességére: ilyenkor nincs szja-ja, amiből a jóváírás járna. Ilyenkor a szerződő szerepét átveheti például az időközben felnőtt és már dolgozó Viola, feltéve, hogy ő fizet szja-t.
Hogyan kezd el a nyugdíjmegtakarítás megtervezésének?
- Számoljátok ki a hiányt: mekkora havi összeget szeretnétek pótolni Nóri nyugdíjas éveiben.
- Nézzétek meg a kereteket: kinek mekkora az szja-ja, és mennyi marad a 280 000 forintos plafonból.
- Hasonlítsátok össze a három formát: költségek, befektetési lehetőségek, hozam.
- Válasszátok szét a szerződőt és a biztosítottat, ha a nyugdíjbiztosítás mellett döntötök, és ez a számítások alapján kifizetődő.
- Beszéljétek meg a „mi lesz utána” kérdést: őrizzétek meg a szerződés adatait, és jegyezzétek fel, mit kell tenni a biztosító felé, ha valami történik. (A fenti esetben például Nórinak, ha már Zsolt nem él.)
- Évente ellenőrizzétek: a befizetéseket, az adójóváírás igénylését és a keretek kihasználását.
