


Az Otthon Start helyett 2027-től jön a Wekerle+ hitel, amelyet már csak a 18 és 41 év közötti első lakásvásárlók és -építők vehetnek igénybe. Új lakásra továbbra is fix 3, használt lakásra viszont fix 5 százalékos lesz a kamat. Kiszámoltuk, mit jelent ez a gyakorlatban, és megnéztük kik járhatnak rosszul az új változásokkal.
Mi változik az Otthon Starthoz képest?
Magyar Péter miniszterelnök a 2027-es költségvetés parlamenti ismertetésén jelentette be, hogy az Otthon Start helyébe a Wekerle+ vásárlási és építési hitel lép. A bejelentés szerint szűkül a jogosultak köre és drágul a használt lakások finanszírozása. A legfontosabb változások:
- Korhatár: A hitelt csak a 18 és 41 év közöttiek igényelhetik. Az Otthon Startnál nem volt felső korhatár.
- Kétféle kamat: Új lakás vásárlására vagy építésére fix 3, használt lakásra fix 5 százalék lesz a kamat. Az Otthon Startnál a kamat minden esetben legfeljebb 3 százalék.
- Kötelező bentlakás: A lakásban legalább öt évig életvitelszerűen kell lakni. Az Otthon Starttal befektetési célra is lehetett lakást venni, mert ott nem volt ilyen előírás.
- Tulajdoni feltétel: Az igénylő mellett a házastárs meglévő ingatlantulajdonát is vizsgálják, egyikük tulajdoni hányada sem érheti el az 50 százalékot.
- Kisebb banki jutalék: A kormány jelentősen csökkenti a bankoknak járó jutalékot, a részleteket még nem ismertették.
- A régi szerződések maradnak: A már megkötött Otthon Start-szerződések változatlan feltételekkel érvényben maradnak.
A bejelentésből egyelőre nem derült ki, mekkora lesz a hitel felső határa, marad-e az Otthon Startnál érvényes négyzetméterenkénti 1,5 milliós árkorlát és a lakásoknál 100, házaknál 150 milliós vételárplafon, illetve milyen hosszú lehet a futamidő.

Mennyit ér a 3 és az 5 százalékos kamat a piaci hitelhez képest?
Egy 50 milliós, 25 éves hitelen a 3 százalékos kamat 30,1 millió forintot spórol a piaci hitelhez képest, az 5 százalékos viszont csak 13,6 milliót, vagyis kevesebb mint a felét. A piaci lakáshitelek THM-je jelenleg 6 és 7 százalék között szóródik, ezért a piaci hitelnél 6,5 százalékkal számoltunk. A Wekerle+ hitelösszegéről és futamidejéről még nincs hír, ezért számításainkban az Otthon Start 50 milliós keretével és 25 éves futamidejével számoltunk.
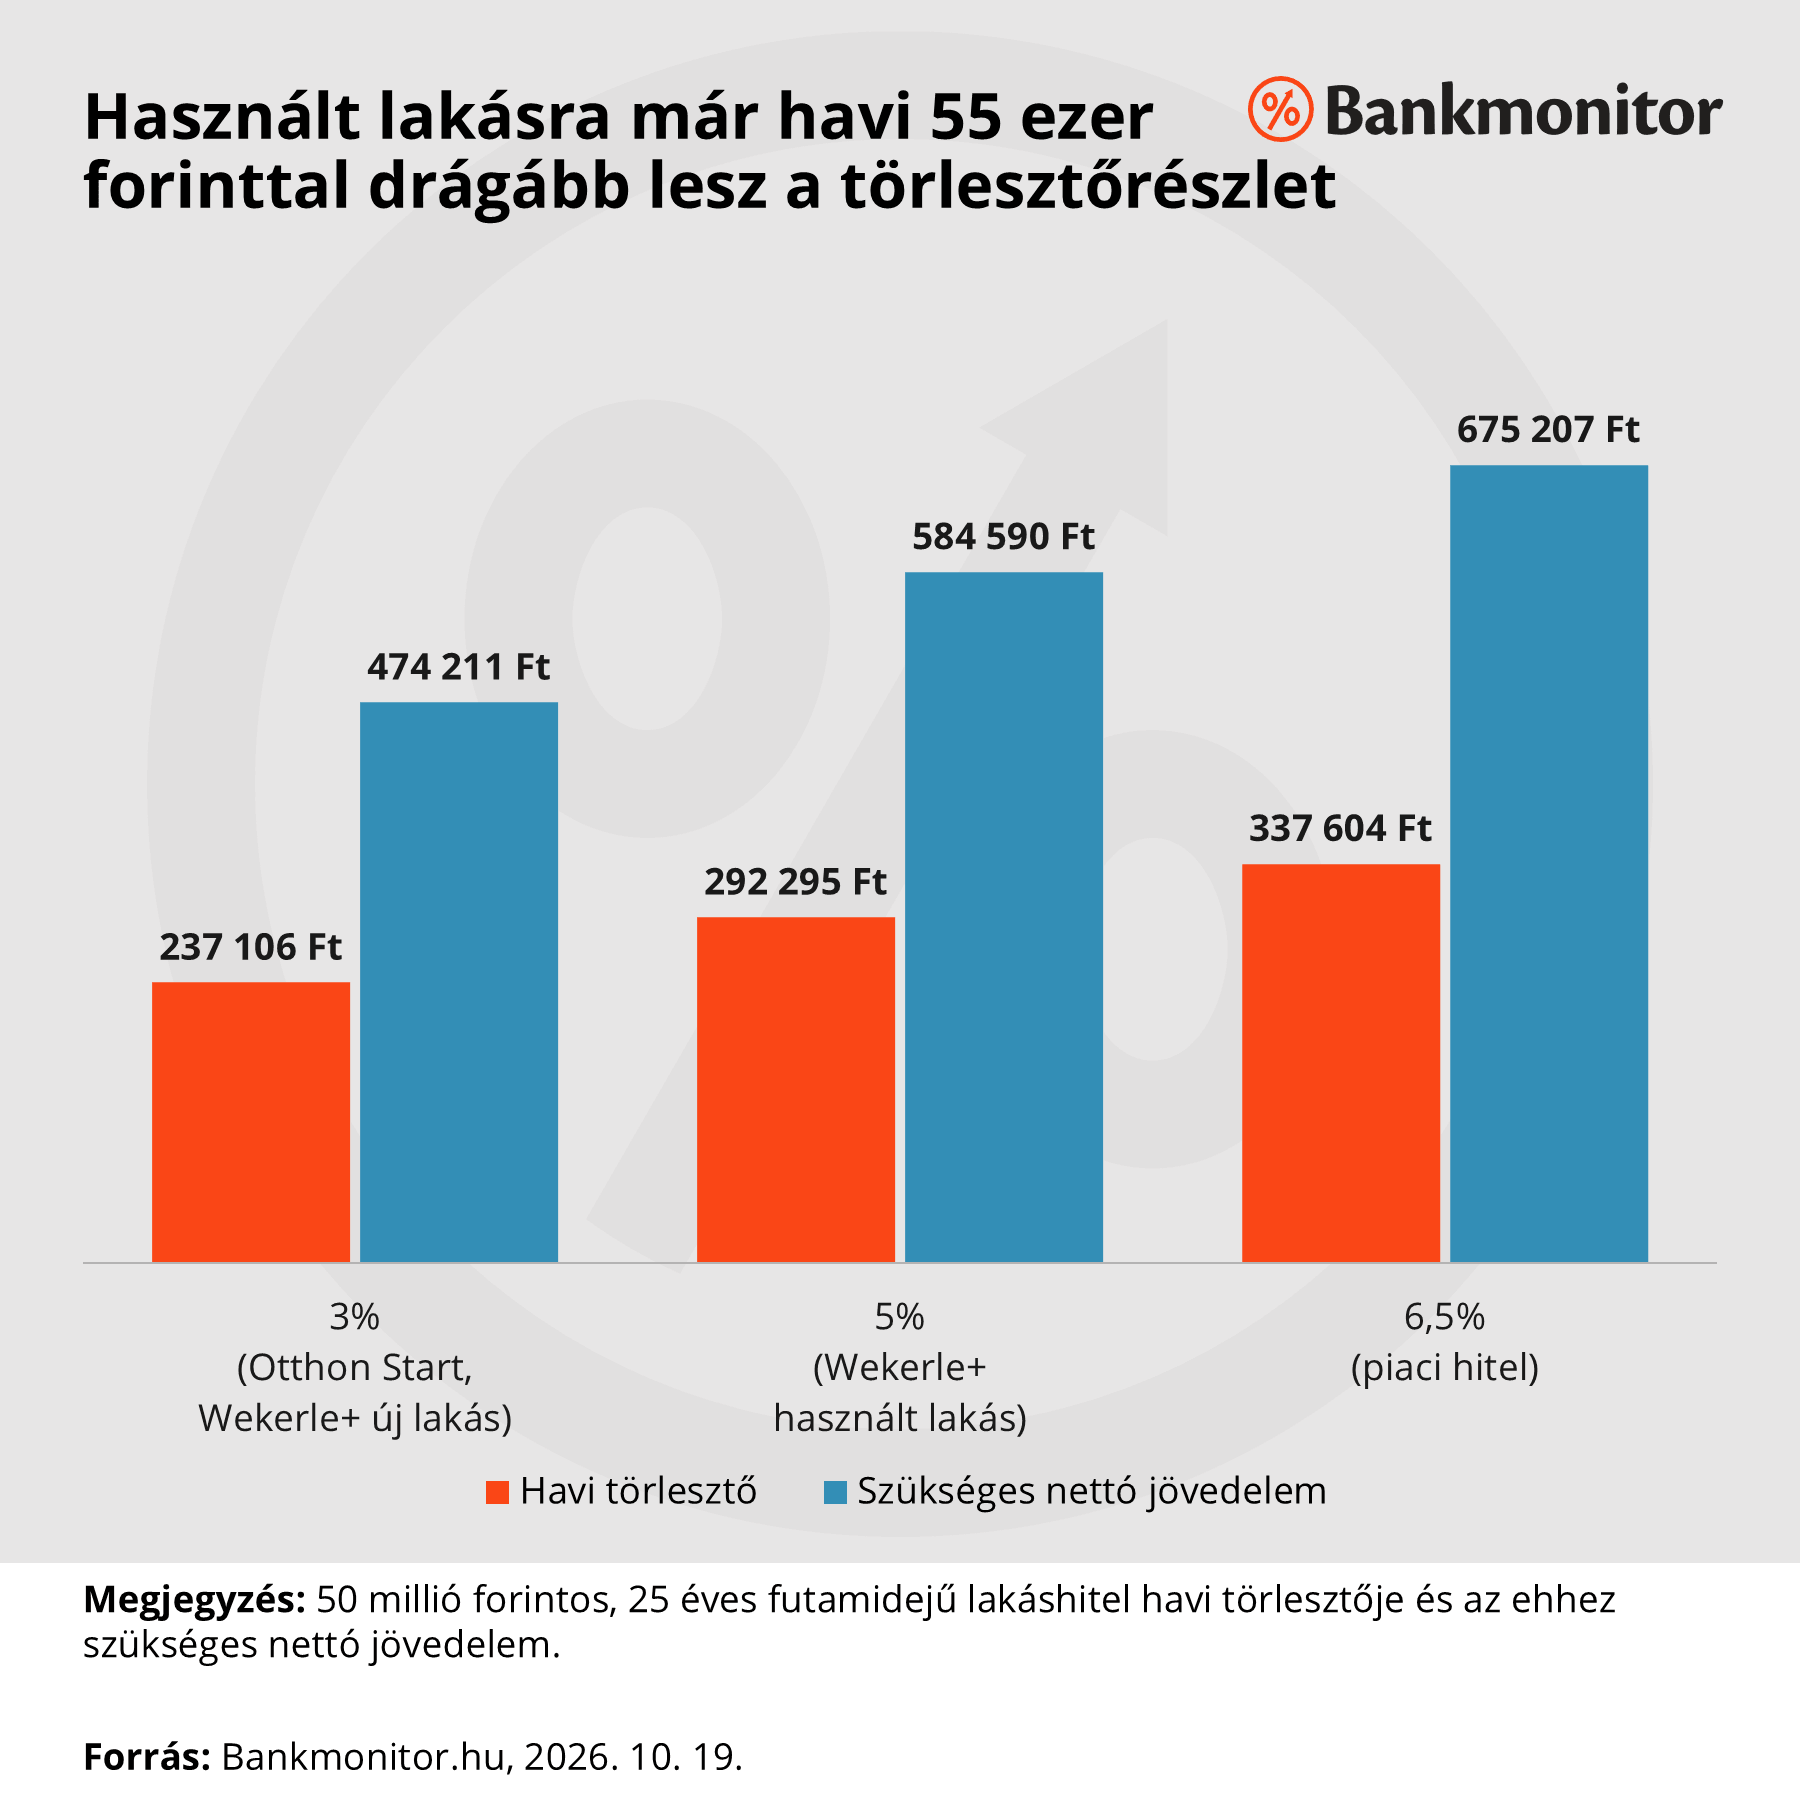
Használt lakásnál tehát a Wekerle+ havi 55 189 forinttal nagyobb törlesztővel jár, mint az Otthon Start. A teljes futamidő alatt ez 16,6 millió forinttal több visszafizetést jelent.
Ez a vásárlók többségét érinti. Az Otthon Start első száz napjáról közölt kormányzati adatok szerint a programban megvásárolt lakások 90 százaléka használt volt. Ha ez az arány marad, a támogatott hitelt a jövőben felvevők túlnyomó része 5 százalékos kamatot fizet majd.
Mennyi hitelt kaphatsz a fizetésedre?
A mediánbérrel egyedül 45,3 millió forint Otthon Start hitel járt, a Wekerle+ programban használt lakásra viszont már csak 36,8 millió. A számításhoz a KSH 2026 első félévi nettó tizedhatárait vettük alapul, amelyekről korábbi cikkünkben írtunk részletesen. Ezek az adókedvezményeket is tartalmazzák, így jellemzően magasabbak, mint amit a bruttó bérekből számolnánk.
A bank nem adhat akármekkora hitelt. A jegybanki adósságfék, vagyis a JTM-szabály szerint nettó 800 ezer forint alatt a jövedelem legfeljebb fele mehet el törlesztésre, ha a kamat legalább 10 évre rögzített. Ettől az összegtől felfelé a határ 60 százalék. A futamidőt mindhárom esetben 25 évnek vettük, más hitellel pedig nem számoltunk.
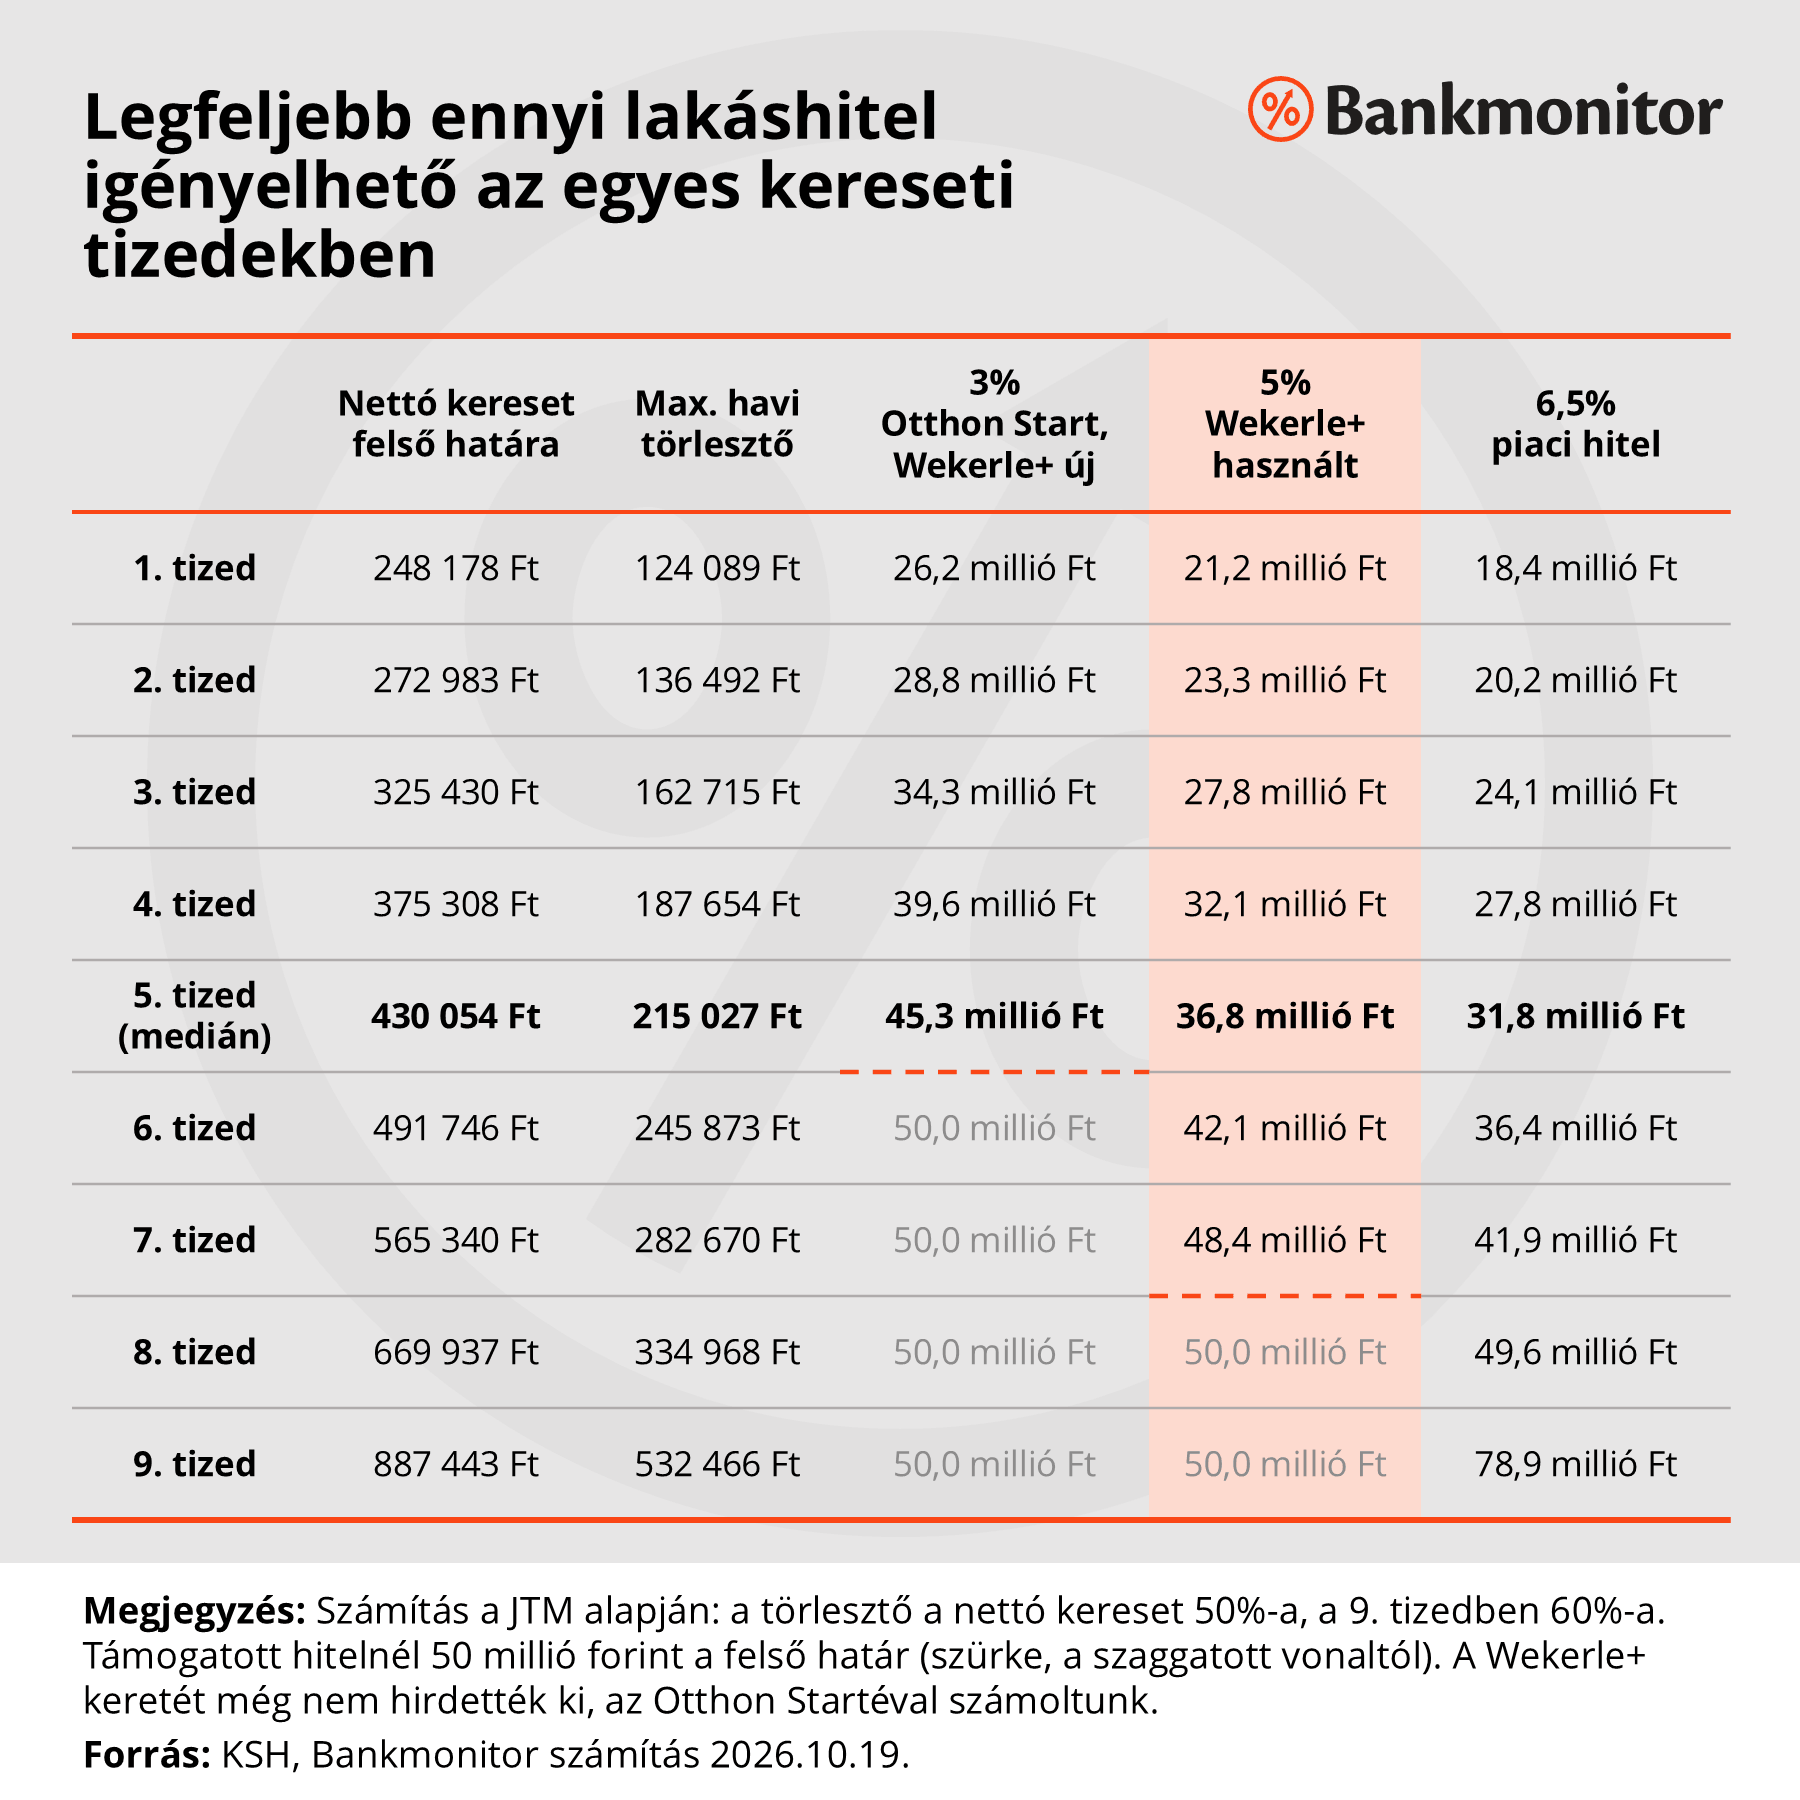
Aki egy adott tizedbe tartozik, annak a hitelkerete az előző tized és a saját tizede sorában szereplő összeg közé esik. Az ötödik tizedbe tartozók például egyedül 39,6 és 45,3 millió forint közötti Otthon Start hitelre számíthattak, a Wekerle+ programban használt lakásra viszont már csak 32,1 és 36,8 millió forint közöttire. A legjobban keresők tizedik tizedének csak az alsó határa ismert, ők a táblázat utolsó soránál is nagyobb piaci hitelt kaphatnak.
Párban sokkal könnyebb megkapni a teljes keretet. Ha két adóstárs igényel, a bank összeadja a jövedelmüket. Az első tized felső határa, a nettó 248 178 forint, éppen a garantált bérminimum kedvezmények nélküli nettója. Két ennyit kereső fiatal együtt 3 százalékon még a teljes 50 milliót megkaphatta, használt lakásra a Wekerle+ 5 százalékán viszont már csak 42,5 milliót kaphat. A teljes keret 5 százalékon akkor jön ki ketten, ha mindkét igénylő legalább nettó 292 295 forintot keres.
A befektetőket és az alacsonyabb keresetűeket sújtja leginkább a változás
Használt lakásnál annak szűkül a legjobban a hitelkerete, aki éppen eléri a teljes Otthon Start-kerethez szükséges nettó 474 211 forintot. Ő az Otthon Starttal 50 millió forintot kaphatott, ugyanakkora törlesztővel 5 százalékon viszont csak 40,6 milliót.
A különbség 9,4 millió forint, pusztán a magasabb kamat miatt.
A különbség oka az adósságfék. A bank a jövedelemhez igazítja a vállalható törlesztőt, magasabb kamat mellett pedig ugyanabból a törlesztőből kisebb hitel jön ki.
A felső tizedekben más a helyzet. Aki egyedül legalább nettó 584 590 forintot keres, az 5 százalékon is megkapja a teljes 50 milliót, neki csak a törlesztője nő. Ez a küszöb a nyolcadik tizedbe esik, így a teljes munkaidőben dolgozók kevesebb mint 30 százaléka kaphatná meg egyedül a maximális összeget használt lakásra. Az Otthon Startnál ez az arány még 40 százalék fölött volt.
Közvetlenül tehát az alsó tizedeket érinti az egyik leghátrányosabban az Otthon Start lecserélése a Wekerle+ hitelre, mert nekik egy új lakás eddig is nehezen volt elérhető.
A KSH adatai szerint 2025-ben egy új lakás országosan átlagosan 81,3 millió forintba került, egy használt 41,6 millióba. Az alsó jövedelmi tizedekben keresők így a 3 százalékos kamatot alig tudják kihasználni, mert az csak új lakásra jár, amire a hitelük jellemzően nem elég. Nekik a használt lakás marad, amelynél viszont már 5 százalék a kamat, így kisebb hitelt kaphatnak.
Ugyanakkor az alsó jövedelmi tizedekben gyakran nem a hitelképesség, hanem az önerő hiánya az egyik legnagyobb gond a lakáshoz jutásban. Ezen próbál segíteni a Wekerle+ lakástakarék, amelyben az állam vissza nem térítendő támogatással egészíti ki a rendszeres megtakarítást. Az első öt évben a befizetések 10, a hatodik évtől 20 százalékát teszi hozzá, a banki kamaton felül. Bár a magasabb kamat a hitelképességüket rontja, az önerő összegyűjtésében a program segít, így a Wekerle+ még az alsóbb tizedek számára sem nevezhető egyértelműen negatívnak.
A miniszterelnök a változtatást többek között azzal indokolta, hogy az Otthon Start hitelek 59 százaléka a legmagasabb jövedelmű tizedhez került. A felső tizedekben a magasabb kamat a felvehető összeget nem csökkenti, a legvagyonosabbak egy részét viszont a szigorúbb tulajdoni feltétel és a kötelező bentlakás kizárja a programból. Ha az igénylőnek vagy a házastársának már legalább 50 százalékos tulajdonrésze van egy ingatlanban, a hitelt nem kaphatja meg. A megvett lakásban ráadásul öt évig életvitelszerűen lakni kell, így a támogatott hitellel jelentősen nehezebb lesz befektetési célra lakást venni.
A 41 év felettiek járnak a legrosszabbul, nekik a Wekerle+ helyett csak piaci hitel marad. A mediánbérrel ez 13,5 millió, a teljes Otthon Start-kerethez épp elegendő jövedelemmel 14,9 millió forinttal kisebb hitelkeretet jelent. Az Otthon Start első száz napjában az igénylők 20 százaléka volt 40 év fölötti, így nem elhanyagolható számú hitelfelvevőt zárhat ki a szigorítás.
Mit tehetsz, ha nem elég a fizetésed a teljes kerethez?
Ha a jövedelmed nem elég a teljes kerethez, néhány egyszerű lépéssel így növelheted a felvehető összeget:
- Bevonhatsz egy adóstársat, ilyenkor a bank a közös jövedelmet vizsgálja. Ha együtt eléritek a nettó 800 ezer forintot, a 60 százalékos határ vonatkozik rátok, de fontos tudni, hogy az adóstárs is felel a tartozásért.
- Ha van olyan hitelkártyád vagy folyószámlahitel-kereted, amelyet nem használsz, a hiteligénylés előtt érdemes megszüntetni. A bank a keret 5 százalékát akkor is törlesztőként számolja, ha egy forintot sem költesz belőle. Egy 500 ezres keret így havi 25 ezer forinttal csökkenti a vállalható törlesztőt, ami 5 százalékos THM esetén nagyjából 4,3 millió forinttal kevesebb hitelt jelent.
Számold ki a Bankmonitor lakáshitel-kalkulátorával, hogy a saját jövedelmeddel és a tervezett hitelösszeggel melyik bank adhatja neked a legkedvezőbb ajánlatot!
