


Ha lakásvásárlást és gyerekvállalást is terveztek, a Wekerle+ indulása után már nem elég azt kiszámolni, hogy jogosultak vagytok-e valamelyik támogatott hitelre. A két konstrukciót egymás ellen is érdemes megversenyeztetni.
A Wekerle+ és a CSOK Plusz ugyanis nem kombinálható egymással, miközben ugyanannál a családnál mindkettő szóba jöhet. A választás pedig milliókat jelenthet: számít, hogy hány gyereket terveztek, új vagy használt lakást vennétek, mekkora hitelre van szükségetek, és vállaljátok-e a CSOK Plusz gyermekvállaláshoz kapcsolódó feltételeit.
Kiszámoltuk, hogyan alakulhat egy 60, 80 vagy 100 millió Ft-os lakás finanszírozása három különböző családi helyzetben.
Wekerle+ vagy CSOK Plusz? Nincs mindenkinek ugyanaz a jó válasz
A Wekerle+ végleges szabályai alapján az igénylő a Wekerle+ mellett nem rendelkezhet más lakáscélú állami támogatásból eredő kamattámogatott kölcsönnel, és a támogatás fennállása alatt sem igényelhet ilyet.
Ezért egy olyan házaspárnak, amely a Wekerle+ és a CSOK Plusz feltételeinek is megfelel, választania kell a két konstrukció között.
Első ránézésre egyszerűnek tűnhet az összehasonlítás.
A Wekerle+ maximális összege 50 millió Ft, futamideje legfeljebb 25 év. Új lakásnál legfeljebb 3%-os, használt lakásnál legfeljebb 5%-os kamatot fizet az adós.
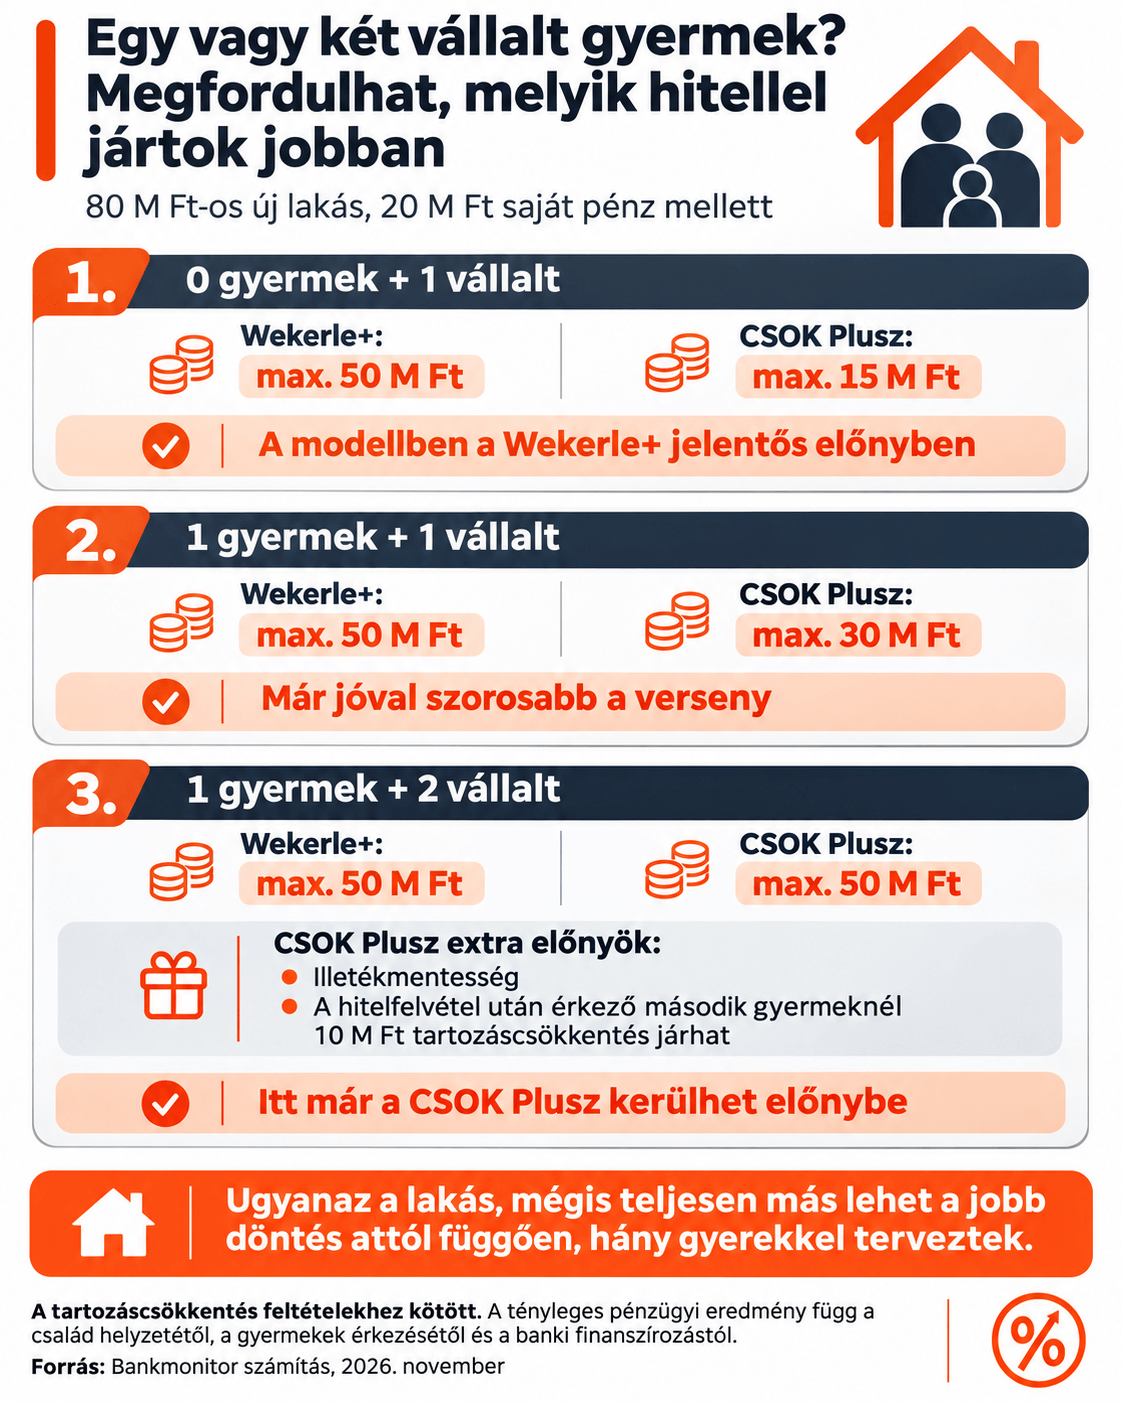
A CSOK Plusz kamata legfeljebb 3%, a maximális összeg azonban a meglévő és vállalt gyermekek számától függ:
- egy gyermeknél legfeljebb 15 millió Ft,
- két gyermeknél legfeljebb 30 millió Ft,
- három vagy több gyermeknél legfeljebb 50 millió Ft.
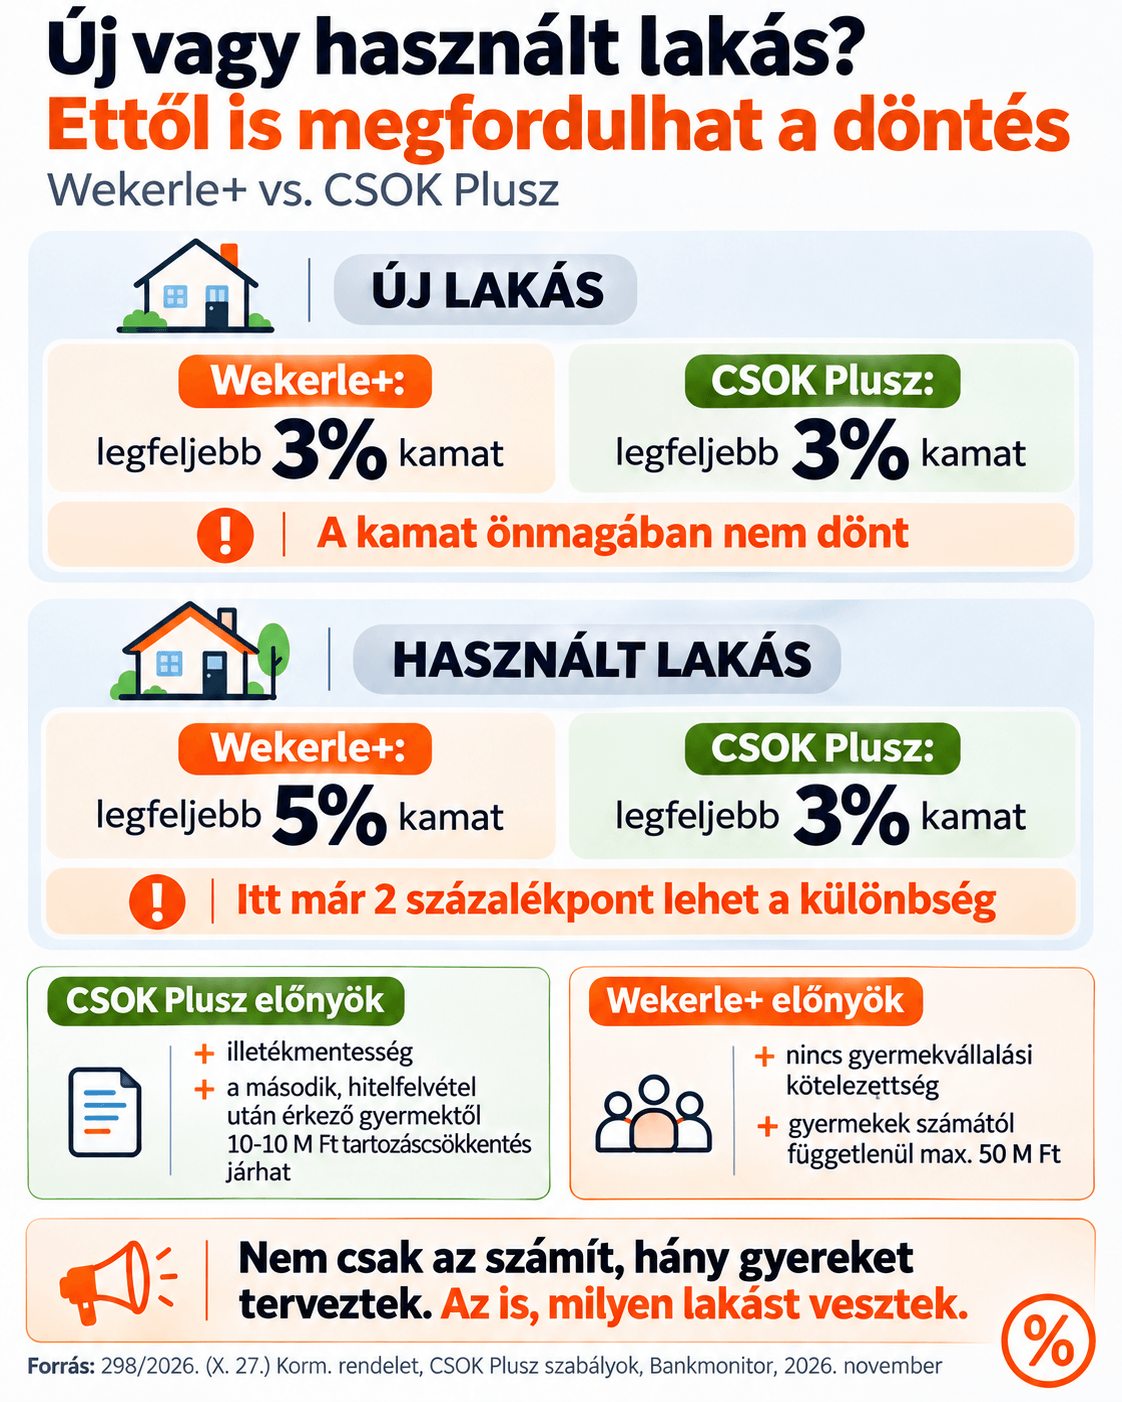
A CSOK Plusznak azonban vannak olyan előnyei is, amelyek egy egyszerű kamat-összehasonlításból nem látszanak. Ilyen az illetékmentesség, valamint a kölcsön felvétele után érkező második és minden további gyermek után járó 10-10 millió Ft-os tartozáscsökkentés.
Cserébe a CSOK Pluszhoz gyermekvállalási kötelezettség kapcsolódik. A Wekerle+-hoz nem.
Vagyis nincs egyetlen, minden családra érvényes győztes.
Hirdetés
Hirdetés
Miért lehet magasabb a 3%-os CSOK Plusz törlesztője a 13. hónaptól, mint a 3%-os Wekerle+-é?
Mielőtt összehasonlítjuk a számokat, ezt fontos tisztázni.
A CSOK Plusznál az első 12 hónapban csak kamatot kell fizetni, a tőketörlesztés a 13. hónaptól kezdődik.
Ez az első évben jelentős pénzügyi mozgásteret adhat a családnak. Egy lakásvásárlás, költözés vagy gyermek érkezése körüli időszakban kifejezetten értékes lehet, ha átmenetileg kisebb a havi hitelteher.
Van azonban ennek egy későbbi következménye.
Mivel az első 12 hónapban nem csökken a tőketartozás, a tőkét rövidebb idő alatt kell visszafizetni. Emiatt azonos hitelösszeg és azonos, 3%-os kamat mellett a 13. hónaptól a CSOK Plusz havi törlesztője valamivel magasabb lehet, mint a Wekerle+ törlesztője.
Ezt tehát nem önmagában előnyként vagy hátrányként érdemes kezelni.
A CSOK Plusz az első évben kisebb havi terhet adhat, cserébe később valamivel magasabb törlesztés következhet.
A gyermek megszületése után kérhető további törlesztésszüneteltetéssel most nem számolunk, mert annak igénybevétele külön családi döntés, és tovább módosítaná a pénzáramlást.
Így számoltunk
Vegyünk egy 32 éves feleséget és egy 34 éves férjet, akik mind a Wekerle+, mind a CSOK Plusz feltételeinek megfelelnek.
A család:
- havi nettó 800 000 Ft jövedelemmel rendelkezik,
- nincs más, JTM-be beszámító hiteltartozása,
- 20 millió Ft saját pénzt tud a vásárlásra fordítani,
- 25 éves futamidővel számol.
A szükséges piaci lakáshitel modellezett kamata 6,5%.
Három élethelyzetet vizsgálunk:
- még nincs gyermekük, egyet vállalnak,
- van egy gyermekük, még egyet vállalnak,
- van egy gyermekük, még kettőt vállalnak.
A vizsgált lakások ára 60, 80 és 100 millió Ft.
A számítás célja nem egy konkrét banki ajánlat bemutatása, hanem annak megmutatása, hogyan változik ugyanannak a családnak a finanszírozása a választott támogatástól függően.
Még nincs gyereketek, egyet vállalnátok? Itt nagy előnybe kerülhet a Wekerle+
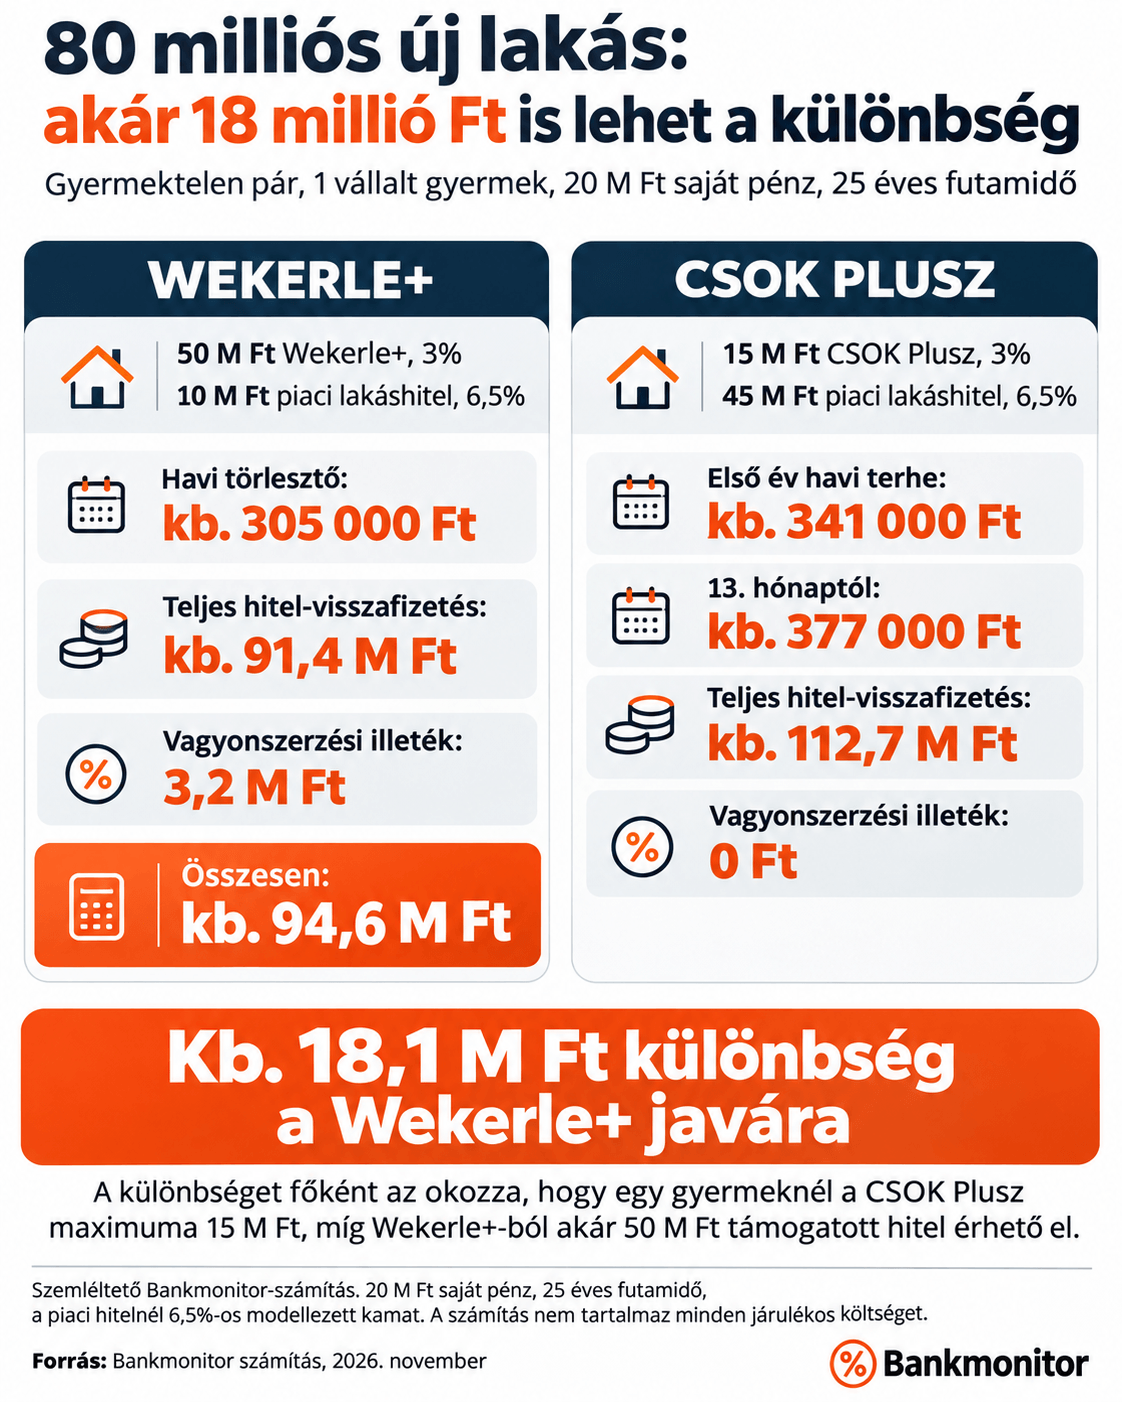
Nézzünk egy 80 millió Ft-os új lakást.
20 millió Ft saját pénz mellett:
60 millió Ft finanszírozásra van szükség.
Wekerle+ esetén ebből:
- 50 millió Ft lehet a 3%-os Wekerle+,
- 10 millió Ft pedig a 6,5%-os kamattal modellezett piaci lakáshitel.
A kettő havi törlesztése együtt körülbelül:
305 ezer Ft.
CSOK Plusznál egy gyermeket tervező, jelenleg gyermektelen pár legfeljebb 15 millió Ft támogatott hitelt kaphat.
Ezért:
- 15 millió Ft lehet a CSOK Plusz,
- 45 millió Ft pedig piaci lakáshitel.
Az első évben a két hitel együttes havi terhe körülbelül:
341 ezer Ft.
A 13. hónaptól:
377 ezer Ft.
A különbség tehát a 13. hónaptól körülbelül:
72 ezer Ft havonta a Wekerle+ javára.
Ennek egyszerű oka van: ugyanaz a pár Wekerle+-ból akár 50 millió Ft kedvezményes hitelt kaphat, míg CSOK Pluszból egy gyermek mellett csak 15 millió Ft-ot.
Ez 35 millió Ft különbség a támogatott hitelösszegben, amit CSOK Plusz esetén piaci lakáshitellel kell kipótolni.
De a CSOK Plusznak van egy több millió forintos előnye, amit nem hagyhatunk ki
A CSOK Plusz segítségével megvásárolt ingatlan illetékmentes lehet.
Egy 80 millió Ft-os lakásnál az általános 4%-os vagyonszerzési illeték:
3,2 millió Ft.
Ez jelentős előny.
A teljes hitel-visszafizetést vizsgáló modellünkben a 80 milliós új lakásnál:
Wekerle+ + piaci hitel: kb. 91,4 millió Ft
CSOK Plusz + piaci hitel: kb. 112,7 millió Ft
A különbség:
kb. 21,3 millió Ft.
Ha a Wekerle+ oldalán figyelembe vesszük a 3,2 millió Ft vagyonszerzési illetéket is, akkor is körülbelül:
18,1 millió Ft különbség marad a Wekerle+ javára.
Vagyis ebben a konkrét modellben az egy gyermeket tervező, jelenleg gyermektelen párnál a CSOK Plusz illetékmentessége sem tudja ellensúlyozni azt, hogy 35 millió Ft-tal több piaci hitelre van szükség.
Van egy gyereketek, és még egyet szeretnétek? Már szorosabb a verseny
Most ugyanazt a 80 millió Ft-os új lakást nézzük meg egy olyan családnál, ahol már van egy gyermek, és még egyet vállalnak.
A Wekerle+ oldala nem változik:
- 50 millió Ft Wekerle+,
- 10 millió Ft piaci lakáshitel,
- körülbelül 305 ezer Ft havi törlesztés.
A CSOK Plusz maximális összege azonban már 30 millió Ft.
Így:
- 30 millió Ft CSOK Plusz,
- 30 millió Ft piaci lakáshitel.
Az első évben a havi teher körülbelül:
278 ezer Ft.
Ez alacsonyabb a Wekerle+ havi terhénél, ami jól mutatja az első éves kamatfizetés hatását.
A 13. hónaptól azonban a havi teher körülbelül:
349 ezer Ft-ra emelkedik.
Ez nagyjából 44 ezer Ft-tal magasabb a Wekerle+ havi törlesztésénél.
A teljes hitel-visszafizetés:
Wekerle+ + piaci hitel: kb. 91,4 millió Ft
CSOK Plusz + piaci hitel: kb. 103,8 millió Ft
A különbség körülbelül 12,4 millió Ft.
Ha ebből levonjuk a CSOK Pluszhoz kapcsolódó 3,2 millió Ft-os illetékelőnyt, akkor a modellben:
körülbelül 9,2 millió Ft marad a Wekerle+ javára.
Már jóval kisebb a különbség, mint az egy gyermeket vállaló, gyermektelen párnál.
Van egy gyereketek, és még kettőt vállalnátok? Itt megfordulhat a döntés
Ez a legérdekesebb élethelyzet.
Három gyermekkel számolva a CSOK Plusz maximális összege már ugyanúgy 50 millió Ft, mint a Wekerle+ maximális hitelösszege.
Egy 80 millió Ft-os új lakásnál ezért mindkét esetben:
- 20 millió Ft saját pénz,
- 50 millió Ft támogatott hitel,
- 10 millió Ft piaci lakáshitel
alkotja a finanszírozást.
Wekerle+ esetén a havi törlesztés körülbelül:
305 ezer Ft.
CSOK Plusznál az első évben:
193 ezer Ft körüli havi teherrel számolhatunk.
A 13. hónaptól:
311 ezer Ft körüli összegre emelkedik a havi teher.
Vagyis az induló finanszírozás költségében már nincs akkora különbség.
Ekkor viszont megjelennek a CSOK Plusz további előnyei.
Az egyik a már említett:
3,2 millió Ft illetékmentesség.
A másik még nagyobb lehet.
Ha a kölcsön felvétele után két gyermek is megszületik, akkor a második, a hitelfelvételt követően érkező gyermek után 10 millió Ft-tal csökkenhet a fennálló CSOK Plusz tartozás.
Ez ráadásul nem csupán 10 millió Ft előny. Az elengedett tőkére a továbbiakban kamatot sem kell fizetni.
Ebben az élethelyzetben ezért már a CSOK Plusz kerülhet pénzügyi előnybe.
De van egy nagyon fontos másik oldal is: ezt az előnyt csak akkor szabad teljes értékű előnyként kezelni, ha a család valóban szeretne két további gyermeket.
A CSOK Plusznál ugyanis nem egy egyszerű kamatkedvezményért cserébe kapják ezeket az előnyöket. Gyermekvállalási kötelezettséget is vállalnak.
Egyetlen plusz gyerek teljesen megfordíthatja az eredményt
Ugyanaz a család.
Ugyanaz a 80 millió Ft-os új lakás.
Ugyanaz a 20 millió Ft megtakarítás.
Mégis egészen más eredményt kaphatunk attól függően, hány gyerekkel terveznek.
Ezért félrevezető lenne egyszerűen azt mondani, hogy a Wekerle+ vagy a CSOK Plusz a jobb hitel.
A családterv maga is pénzügyi tényezővé válik.
Új vagy használt lakást vesztek? Ettől is megfordulhat a döntés
Van még egy változó, amely alapvetően átírhatja az eredményt.
A Wekerle+ kamata új lakásnál legfeljebb 3%, használt lakásnál viszont legfeljebb 5%.
A CSOK Plusznál a kamat mindkét esetben legfeljebb 3%.
Nézzük meg ismét a 80 millió Ft-os lakást, 20 millió Ft saját pénzzel.
Ha még nincs gyermeketek, egyet vállaltok
Wekerle+, használt lakás:
kb. 360 ezer Ft/hó
CSOK Plusz a 13. hónaptól:
kb. 377 ezer Ft/hó
A Wekerle+ még mindig körülbelül 17 ezer Ft-tal alacsonyabb havi terhet eredményez.
Ha van egy gyermeketek és még egyet vállaltok
Wekerle+, használt lakás:
kb. 360 ezer Ft/hó
CSOK Plusz a 13. hónaptól:
kb. 349 ezer Ft/hó
Itt már a CSOK Plusz havi terhe körülbelül 11 ezer Ft-tal alacsonyabb.
Ha van egy gyermeketek és még kettőt vállaltok
Wekerle+, használt lakás:
kb. 360 ezer Ft/hó
CSOK Plusz a 13. hónaptól:
kb. 311 ezer Ft/hó
A különbség már közel:
49 ezer Ft havonta a CSOK Plusz javára.
És ebben még nincs benne az illetékmentesség, illetve a második, hitelfelvétel után érkező gyermekhez kapcsolódó 10 millió Ft-os tartozáscsökkentés.
60, 80 vagy 100 milliós lakásnál hogyan változik a havi teher?
A következő táblázat a 20 millió Ft saját pénzzel számított havi terheket mutatja. A CSOK Plusznál külön szerepel az első év és a 13. hónaptól fizetendő összeg.
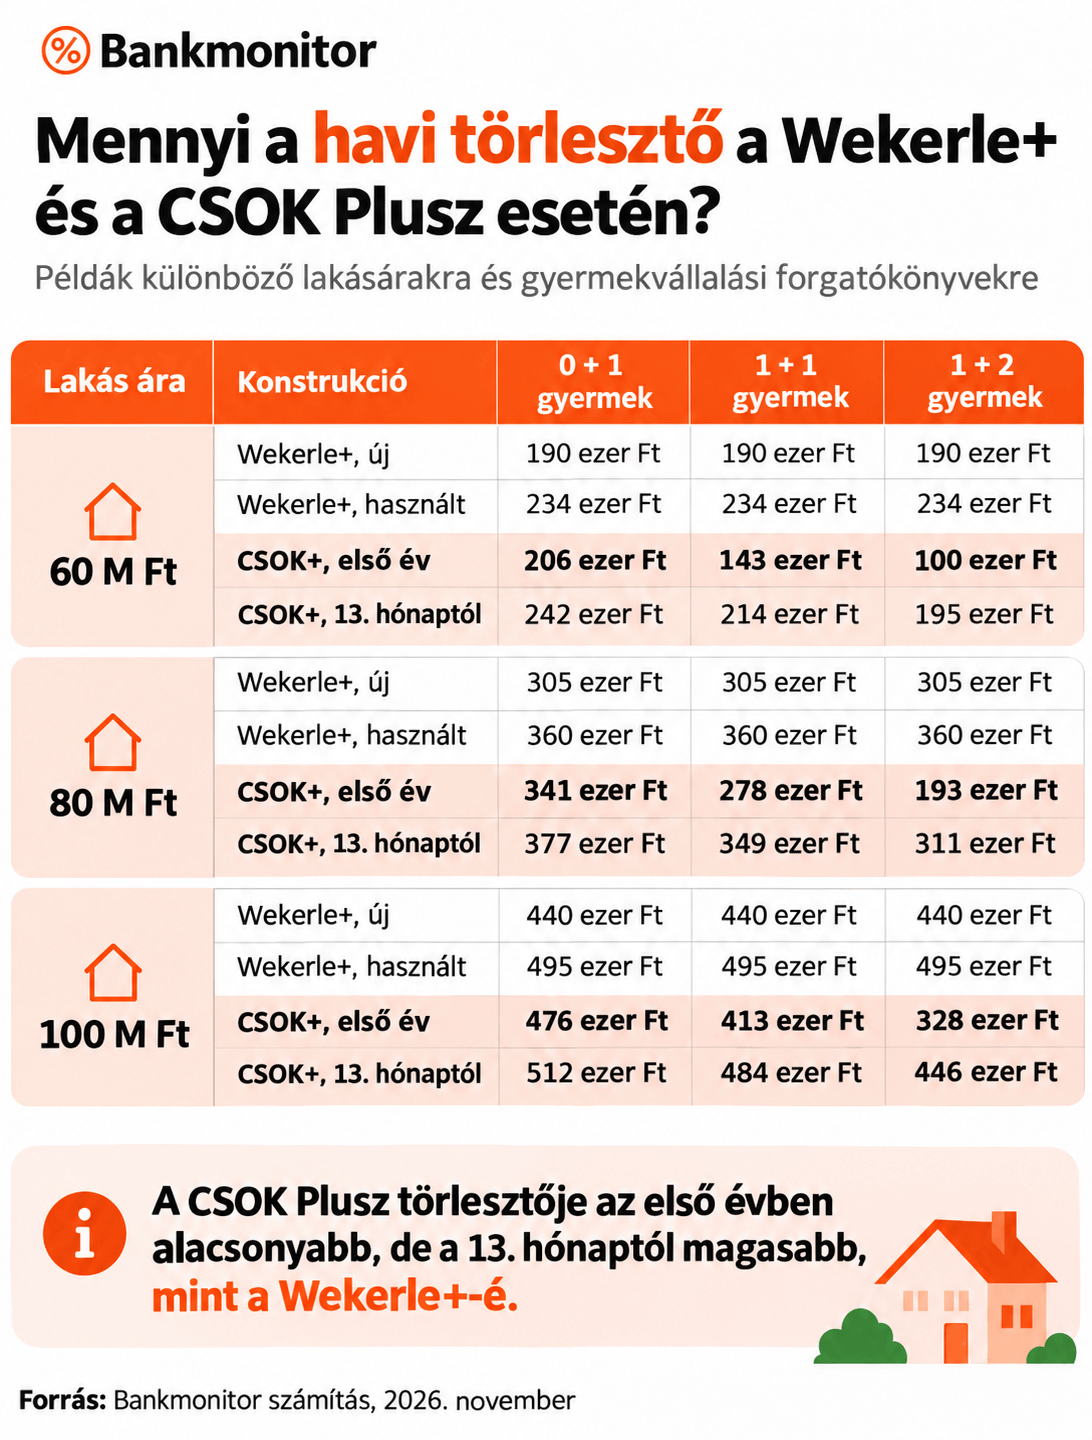
A táblázatból jól látszik, miért nincs egyetlen univerzális válasz.
Minél kevesebb gyermekkel számol a család, annál nagyobb lehet a Wekerle+ 50 millió Ft-os egységes keretének előnye.
Ahogy nő a CSOK Plusznál figyelembe vehető gyermekek száma, ez az előny fokozatosan eltűnik. Három gyermeknél már azonos lehet a két program maximális hitelösszege, miközben a CSOK Plusz oldalán megmarad az illetékmentesség és megjelenhet a tartozáscsökkentés is.
Használt lakásnál pedig a Wekerle+ 5%-os kamata tovább billenti a mérleget a CSOK Plusz felé.
A táblázatban szereplő összegek szemléltető számítások. Nem jelentik azt, hogy az adott jövedelemmel a bank automatikusan jóvá is hagyja az adott hitelösszeget.
Mi történik, ha végül nem születik meg a vállalt gyermek?
Ez az a pont, ahol a puszta matematikától el kell választani a családi döntést.
A CSOK Plusz igénybevételéhez legalább egy gyermeket vállalni kell. A vállalás teljesítésére meghatározott határidő áll rendelkezésre, és ha a gyermekvállalás nem vagy csak részben teljesül, annak visszafizetési következménye lehet.
Ezért egy párnak nem azért érdemes két gyermeket vállalnia, mert a táblázatban így lesz olcsóbb a lakáshitel.
A helyes sorrend éppen fordított:
először azt kell eldönteniük, hány gyermeket szeretnének, és csak utána érdemes kiszámolni, hogy ehhez melyik finanszírozási forma illeszkedik jobban.
A Wekerle+ egyik fontos előnye éppen az, hogy nincs gyermekvállalási feltétele.
Akkor melyiket válasszátok?
A számításainkból három jól elkülönülő helyzet rajzolódik ki.
Ha még nincs gyermeketek és egyet terveztek, a Wekerle+ 50 millió Ft-os kerete nagyon erős lehet, különösen új lakásnál. A CSOK Plusz csak 15 millió Ft támogatott hitelt biztosít, ezért nagyobb piaci hitelre lehet szükség.
Ha már van egy gyermeketek és még egyet szeretnétek, sokkal szorosabbá válik a verseny. A CSOK Plusz 30 millió Ft-ra nő, megmarad az illetékmentesség, miközben Wekerle+-ból továbbra is akár 50 millió Ft érhető el.
Ha már van egy gyermeketek és még kettőt biztosan szeretnétek, a CSOK Plusz pénzügyileg kifejezetten erős lehet. A maximális támogatott hitel már eléri az 50 millió Ft-ot, járhat illetékmentesség, és a második, hitelfelvételt követően érkező gyermek után 10 millió Ft-tal csökkenhet a fennálló tartozás.
Használt lakásnál pedig még fontosabb külön számolni, mert a Wekerle+ kamata itt már legfeljebb 5%, szemben a CSOK Plusz legfeljebb 3%-os kamatával.
A kérdés tehát nem egyszerűen az, hogy:
Wekerle+ vagy CSOK Plusz?
Hanem az:
hány gyermeket terveztek, milyen lakást vennétek, mennyi saját pénzetek van, és mekkora havi terhet tudtok biztonságosan vállalni?
Ha szeretnétek látni, hogy a saját jövedelmetekkel, önerőtökkel és lakáscélotokkal milyen finanszírozás férhet bele, számoljatok a Bankmonitor Wekerle+ és CSOK Plusz kalkulátoraival.

Lakásvásárlást és gyerekvállalást is terveztek?
A támogatott hitelek szabályai mellett a banki hitelbírálat és a konkrét ajánlatok is meghatározzák, végül mekkora hitelt és milyen feltételekkel kaphattok. Iratkozzatok fel a Bankmonitor hírlevelére, és szólunk a Wekerle+, a CSOK Plusz és a lakáshitelek fontos változásairól.
Csatlakozz te is a több mint 160 000 feliratkozott olvasónkhoz és értesülj elsők között a gazdasági hírekről és a legjobb pénzügyi ajánlatokról.
A számítások 20 millió Ft saját pénzzel, 25 éves futamidővel készültek. A piaci lakáshitel esetében évi 6,5%-os modellezett kamattal számoltunk. A tényleges banki ajánlatok ettől eltérhetnek.
A CSOK Plusz számításánál az első 12 hónapban csak kamatfizetéssel, majd a 13. hónaptól tőke- és kamattörlesztéssel számoltunk. A gyermek megszületése után kérhető törlesztésszüneteltetés hatását nem építettük be a modellbe.
A teljes visszafizetésre vonatkozó összehasonlítások nem tartalmazzák az összes lehetséges banki, közjegyzői, értékbecslési és egyéb járulékos költséget. Az illetéket ott külön vettük figyelembe, ahol ezt jeleztük.
A gyermekek után járó tartozáscsökkentés feltételes előny. A tényleges hatása függ többek között a gyermek érkezésének időpontjától és az akkor fennálló tőketartozástól.
A számítások tájékoztató jellegű modellek, nem banki ajánlatok. A ténylegesen felvehető hitelösszeg függ a bank hitelbírálatától, az elfogadott jövedelemtől, a meglévő tartozásoktól, az ingatlan értékétől és az egyéb jogosultsági feltételektől.
