


Mit jelent a Wekerle Plusz 41 éves korhatára egy egyedülálló anyának, és mit tehet még, amíg az Otthon Start igényelhető?
Miért fontos most? A tervek szerint 2027-től az Otthon Start helyét a csak 18-41 éveseknek járó Wekerle Plusz veszi át. Az Otthon Startnak ma nincs korhatára, de hogy meddig igényelhető, még nem tudni.
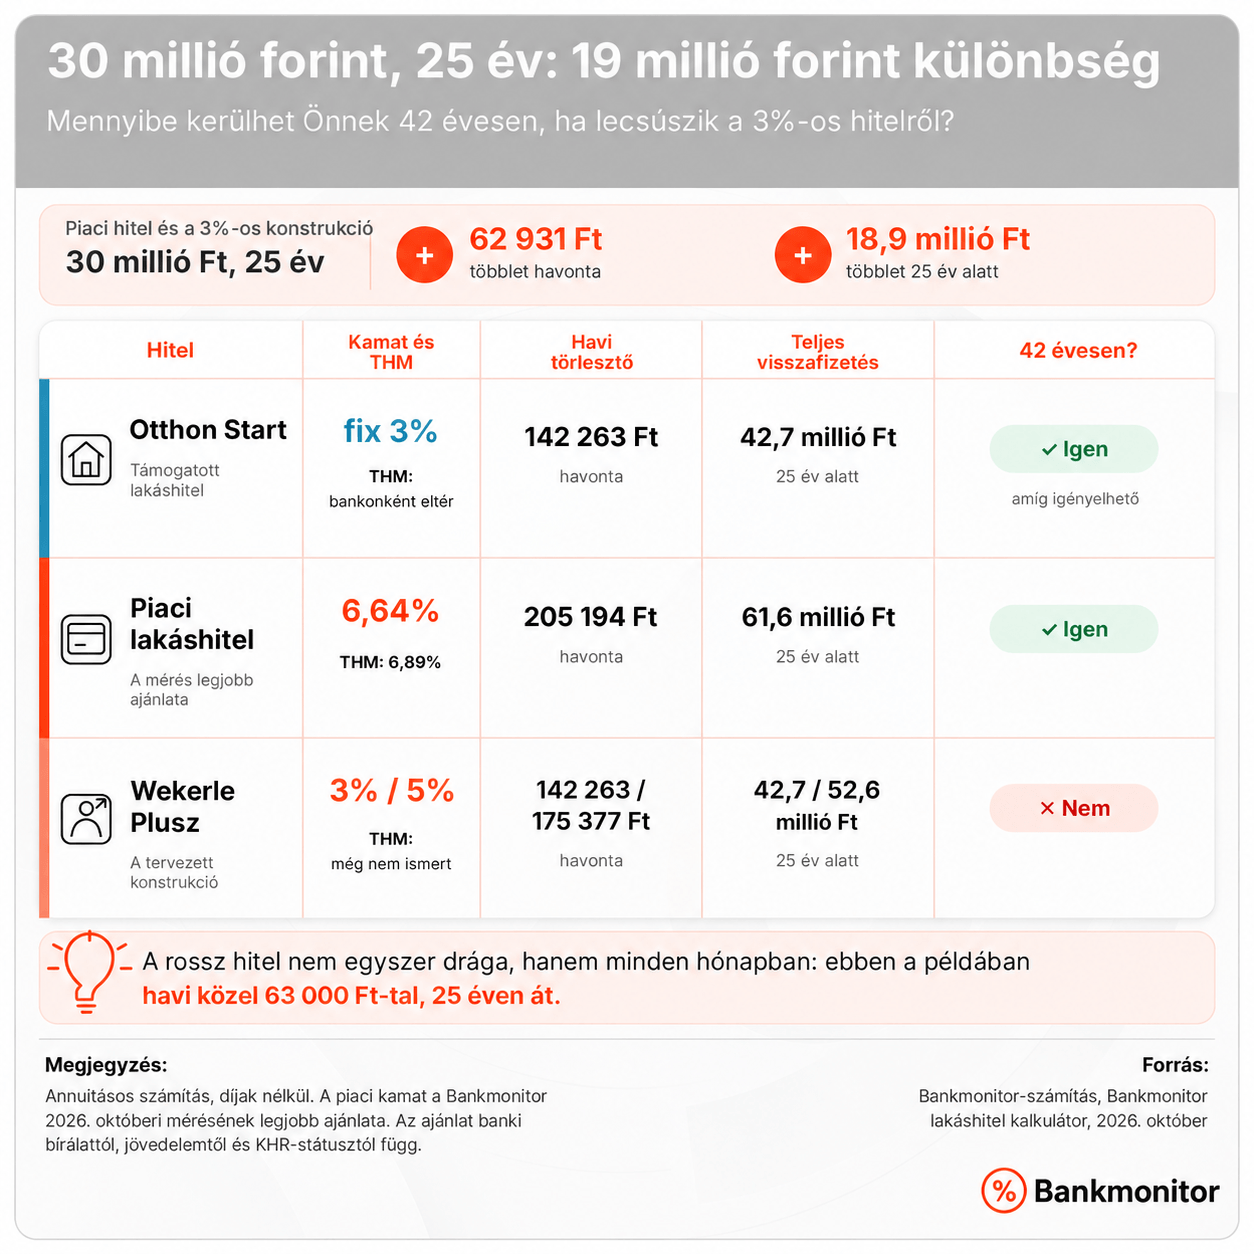
Ha elmúltál 41, a Wekerle Plusz 3%-os hitelét már nem kaphatod meg, az Otthon Startot viszont még igen. Egy 30 milliós hitelnél ez havi kb. 63 000 forint különbség a piaci kamathoz képest, 25 év alatt közel 19 millió forint.
Judit 42 éves, két éve vált el. A 9 és 13 éves gyerekeivel egy kecskeméti albérletben él, havi 190 000 forintért, és bruttó 650 000 forintot keres. A vagyonmegosztásból kapott 4,5 millió forintot egy saját lakás önerejének szánta.
„Októberre megvolt a lista, három lakást akartam megnézni a héten. Aztán jött a hétfő.”
Ha te is 40 felett vagy, nézd meg, milyen hitel férhet bele biztonságosan a családi költségvetésedbe: Bankmonitor lakáshitel kalkulátor

Wekerle Plusz korhatár és szja-mentesség: két szám, ami hétfőn mindent átírt
41: A jelenlegi információk szerint a Wekerle Pluszt csak 18 és 41 év közöttiek kaphatják meg, első lakásra. Új lakásra 3%, használtra 5% lesz a kamat. A már megkötött Otthon Start-szerződések nem változnak.
40: A bejelentett tervek szerint 2027-ben mégsem terjesztenék ki az szja-mentességet a 40 év feletti kétgyermekes anyákra. Juditnak ezért a korábban várt nettó fizetését is újra kell számolnia.
Bruttó 650 000 forintnál a teljes szja-mentesség a jelenlegi 15%-os adóval számolva havi 97 500 forinttal növelhette volna a nettóját, ha a családi kedvezményt a mentesség mellett is teljes egészében ki tudja használni, szükség esetén járulékkedvezményként.
Ebből azonban nem következik, hogy a teljes 97 500 forintos többletről le kell mondania. A kormány bruttó 680 000 forint alatt sávos szja-csökkentést jelentett be, amely Judit 650 ezres keresetét is érintheti. A minimálbérnél 9%-os adót terveznek, a magasabb kereseteknél pedig kisebb mértékű csökkentést. Judit családi kedvezmény előtti szja-terhelése így a jelenlegi 15% alá mérséklődhetne, teljes mentességet azonban ez az általános adócsökkentés nem jelentene számára. A pontos mérték még nem ismert.
Judit tehát a korábban várt teljes mentességhez képest kevesebb nettóval tervezhetne, miközben az idei fizetéséhez képest akár többet is hazavihetne. A családi pótlék tervezett emelése szintén javíthatná a család bevételeit. A tényleges különbséget az új adószabályok és a családi kedvezmények együttes figyelembevételével lehet majd kiszámolni.
Amit még nem tudunk: meddig igényelhető az Otthon Start, és mikor indul a Wekerle Plusz. A részletek a hivatalos kiírásig változhatnak.
Hitelnél fájna. A korhatárnál miért nem?
A 10%-os önerő lehetősége 41 felett is megmaradhat
Ha valaki kimarad az Otthon Startból, könnyen azt gondolhatja, hogy a 10%-os önerő lehetőségét is elveszíti. Pedig megfelelő feltételekkel piaci lakáshitelt is fel lehet venni akár 10% önerővel. Ezt külön MNB-szabály teszi lehetővé, amelynek elsőlakás-vásárlókra vonatkozó életkori korlátja 2025 szeptemberében megszűnt.
Juditnak korábban sosem volt lakástulajdona, ezért megfelel az elsőlakás-vásárlókra vonatkozó tulajdoni feltételnek. A 42 éves életkora önmagában nem zárja ki a kedvezőbb önerőt. Ha a választott bank nem támaszt szigorúbb elvárást, Judit jövedelme elegendő, és az értékbecslés is megfelelő, piaci hitel mellett is elég lehet a 10%. Egy 33 millió forintos lakásnál ez 3,3 millió forint önerőt jelenthet, amennyiben a bank is legalább ennyire értékeli az ingatlant, és vállalja a 90%-os finanszírozást.
A támogatott hitelből való kimaradás tehát nem duplázza meg automatikusan Judit önerőigényét. A magasabb kamat miatt fizetendő törlesztőt és a vásárlás további költségeit viszont így is ki kell gazdálkodnia. A bank egyedi bírálata az Otthon Startnál is számít: ott sem garantált mindenkinek a 10%-os önerő.
Az önerő összegyűjtésében a Wekerle Plusz is segíthet
A Wekerle Plusz tervezett lakástakarékos eleme éppen azoknak segíthet, akik még gyűjtik a lakásvásárláshoz szükséges önerőt. A bejelentés szerint az állam az első öt évben a befizetések 10%-ával, a hatodik évtől 20%-ával egészítené ki a megtakarítást. Ez többéves felkészüléssel közelebb viheti a lakásvásárláshoz azokat, akik rendszeresen tudnak félretenni.
Judit most kinézett lakásánál azonban az induláshoz szükséges pénznek már a vásárláskor rendelkezésre kell állnia. A lakástakarék a későbbi önerő felépítésében segíthet; a most hiányzó összeget nem teremti elő azonnal. A megtakarítási program részletes feltételei alapján derülhet majd ki az is, hogy Judit személyesen igénybe veheti-e.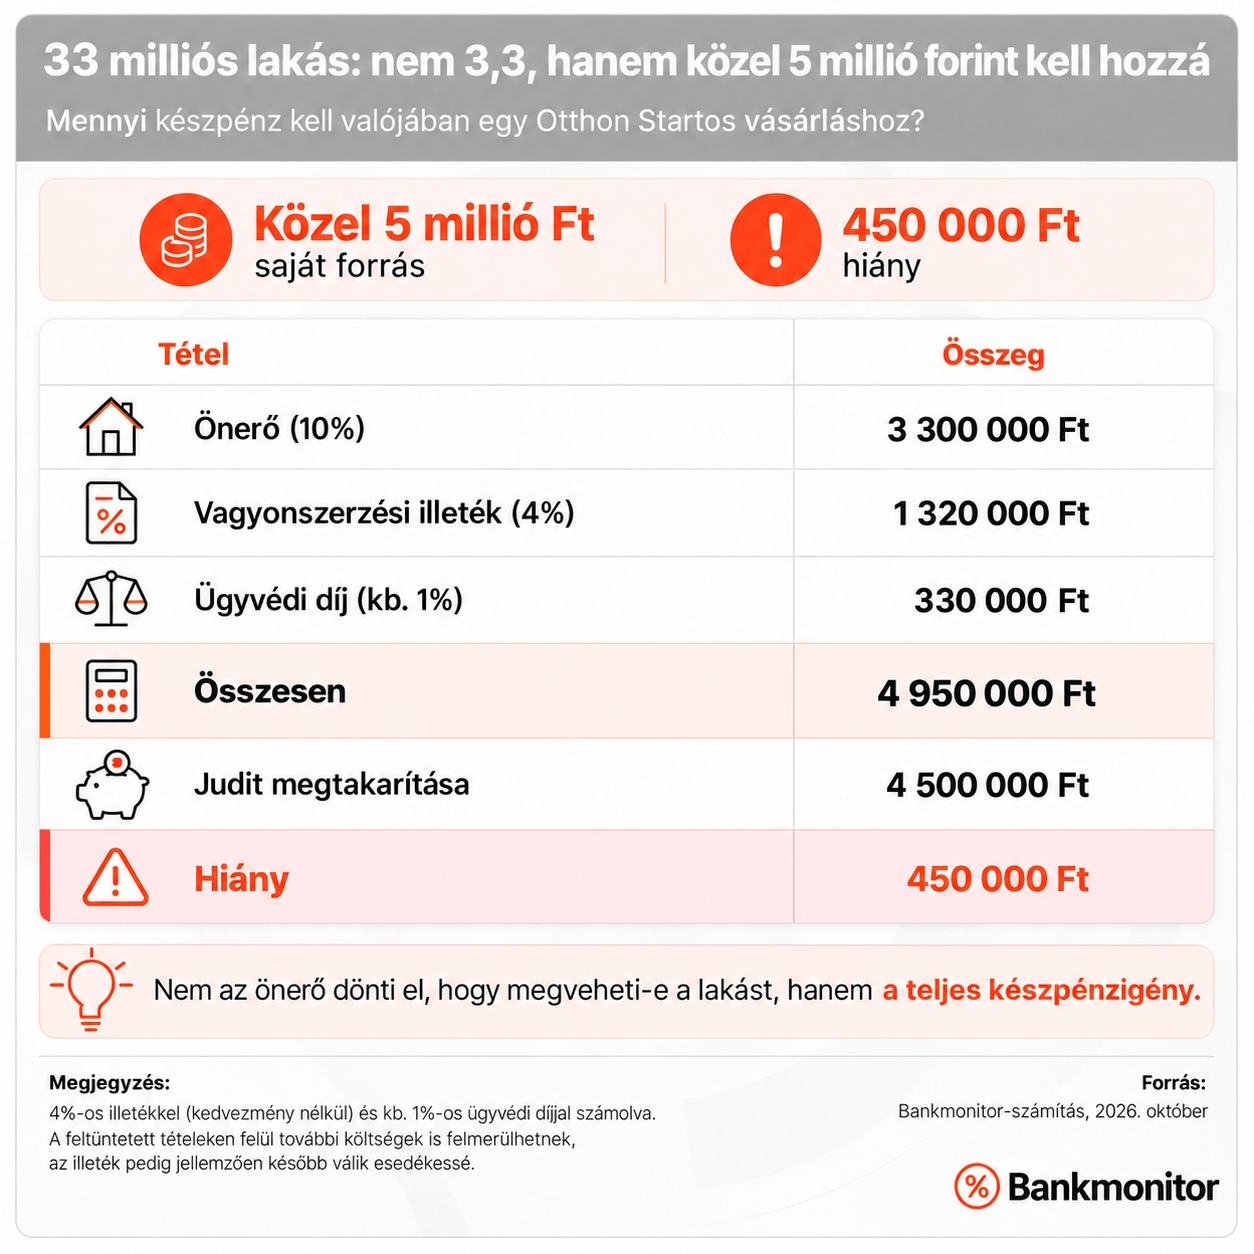 A hiányra a jó megoldás egy kicsit olcsóbb lakás vagy még néhány hónap félretétel. Személyi kölcsönből ne pótold az önerőt: a bank terhelésként számol vele, és a két törlesztő együtt könnyen túllépi a jövedelemarányos limitet.
„Az önerőt a válásból féltettem. Nem gondoltam rá, hogy az illeték is ekkora tétel.”
Mielőtt bankba mész, nézd meg, mit ajánlanak neked Otthon Starttal és piaci hitellel: Bankmonitor lakáshitel kalkulátor
5 lépés, mielőtt bejelentik a határidőt
Ezen a héten: számold ki a keretedet. 800 000 forint alatti nettónál a jövedelmed legfeljebb fele mehet törlesztésre, Juditnál ez kb. 271 000 forint a családó pótlék jelenlegi 2 x 14 800 forintjával együtt.
1-2 héten belül: ellenőrizd, volt-e 50%-nál nagyobb tulajdonrészed lakásban az elmúlt tíz évben.
2 héten belül: gyűjtsd össze a munkáltatói igazolást, a számlakivonatokat és a válási papírokat.
Számolj a teljes készpénzigénnyel: egy 33 milliós lakásnál közel 5 millió forinttal.
Ne halogasd az igénylést: a hitelbírálat heteket vehet igénybe.
Gyakori kérdések
Hány éves korig kérhető a Wekerle Plusz? A jelenlegi információk szerint 18 és 41 év között. A pontos szabályokat a hivatalos kiírásban érdemes ellenőrizni.
Igényelhetek még Otthon Startot 41 felett? Igen, jelenleg nincs korhatára. Hogy meddig igényelhető, még nem jelentették be.
Felvehetek személyi kölcsönt az önerőre? Nem érdemes: a bank terhelésként számol vele, és könnyen túllépheted a törlesztési limitet.
A korhatárról nem te döntöttél. A következő lépésről igen.
Judit hétfő este számolni kezdett. A lista második lakása 31 millió forintba kerül, oda a 4,5 milliója mellé már csak 150 000 forint kell. Csütörtökön megnézi, pénteken hitelszakértővel beszél.
Szólunk, amint kiderül a határidő: iratkozz fel a Bankmonitor hírlevelére.
Csatlakozz te is a több mint 160 000 feliratkozott olvasónkhoz és értesülj elsők között a gazdasági hírekről és a legjobb pénzügyi ajánlatokról.
A konkrét hitelajánlatok bankonként, jövedelemtől, KHR-státusztól, meglévő hitelektől és egyedi bírálattól függően eltérhetnek. Döntés előtt ellenőrizd a kamatot, a THM-et, a havi törlesztőt és a teljes visszafizetendő összeget. Ez a cikk általános pénzügyi edukációs tartalom, nem jogi vagy krízistanácsadás.
Judit fiktív szereplő, az idézetek illusztratívak. A számítások tájékoztató jellegű Bankmonitor-számítások. Az adóhatás a 2026-os szabályokkal számolt becslés. A Wekerle Plusz részletei és az Otthon Start határideje a cikk írásakor (2026. október 20.) még nem ismertek.
