


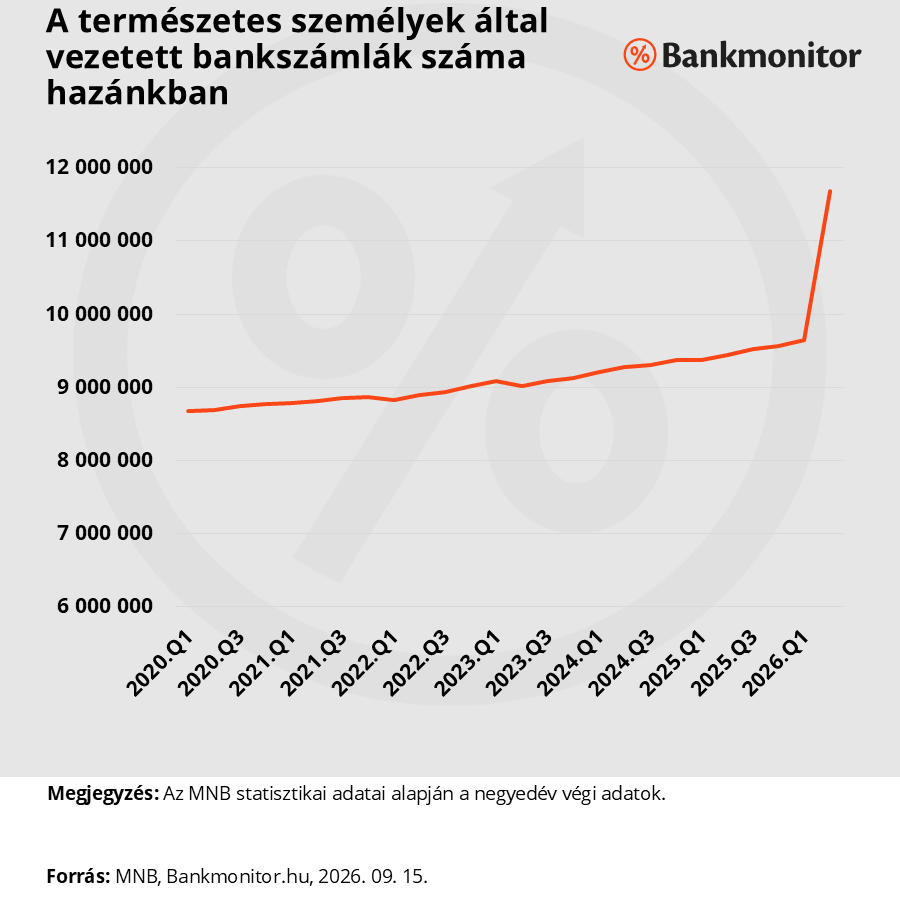
Az MNB statisztikái szerint 11 675 823 bankszámlát vezettek magyarok 2026. június végén, márciusban ez a szám még 9 645 823 volt. Ez a több, mint 21 százalékos emelkedés nem annak tudható be, hogy a magyarok hirtelen elkezdtek számlákat nyitni. A jelenség mögött sokkal inkább a Revolutnál lezajlott változások állnak.
A Magyar Nemzeti Bank adatai szerint 2026 június végén 11 675 823 darab bankszámlát vezettek hazánkban természetes személyek. Mondhatni ennyi lakossági számla volt. Ez 21,05 százalékkal – több, mint 2 millióval – haladja meg az egy negyedévvel korábbi értéket.
Az ilyen szintű növekedés nem mindennapi: 2026. márciusa óta állnak rendelkezésre ilyen statisztikai adatok, azóta összességében durván 3 millióval emelkedett a természetes személyek által vezetett számlák száma. A növekedés kétharmada pedig az utolsó negyedévben zajlott le.
Hirdetés
Hirdetés
Milyen típusú számlák száma ugrott meg érdemben?
A természetes személyek számláinak a darabszáma lőtt ki, de azon belül milyen típusú csomagok lőttek ki?
A 2 milliós növekmény jelentős része forint, vagy többdevizás számlát takar: sima devizaszámlákból csak 28 968 darabbal vezettek többet a magyarok, mint egy negyedévvel korábban.
Alapvetően az elsődleges fizetési célú fogyasztás számlák darabszáma ugrott meg az elmúlt negyedévben: az ilyen csomagok száma 7 106 924-ről 9 160 489-ra emelkedett. Ez nem azt jelenti, hogy ennyi magyar nyitott újonnan olyan számlát, amelyet főszámlaként használ. Ide a 14. életévüket betöltött fogyasztók részére nyitott forint számlák kerülnek.
Vagyis ez a tény pusztán azt jelenti, hogy a normál lakossági számlák száma emelkedett meg és nem a hitelkártyákhoz kapcsolódó csomagok, vagy épp a megtakarítási számlák növekedtek érdemben.
Hogy állhat a Revolut a növekedés mögött?
Lehet meglepő, de ezen felfutás mögött a Revolut áll. Na nem a fintech szolgáltatónál nyitott egy negyedév alatt 2 millió ember új számlát.
Felmerülhet a kérdés, hogy miért a forint számlák száma nőtt? Igazából a Revolut egyetlen számlát nyit az ügyfeleinek és az alá lehet különböző devizanemű, célú zsebeket nyitni. De technikailag mindez egy számlaszám alatt van.
Ez a számla elsődlegesen forint devizanemű, ami alá lehet másik devizában is zsebeket nyitni.
A magyar számlaszámra való migráció július elejével lezárult, így a kérdéses ügyfelek nagy része már megjelenhetett az új statisztikában.
Összegzés
Nem jött meg tehát a magyarok számlanyitási kedve, a változás egy technikai átsorolásnak köszönhető. A magyar Revolut ügyfelek ugyanis már a magyar számlaszám, miatt bekerültek a statisztikákba.
Az érintett ügyfeleknek előnyös lehet a hazai számlaszám:
- A fizetést könnyebb a Revolut csomagra kérni.
- Az azonnali fizetési rendszeren keresztül is lehet utalni.
- A Revoluton kívüli magyar bankszámlákra utalás gyorsabban teljesülhet.
- Elindul a qvik, azaz a fizetési kérelem is a szolgáltatónál.
- A Revolutnál is lehet kérni a jogszabályi díjmentes készpénzfelvételt.
Ugyanakkor a díjszabása változott a szolgáltatónak, egyes megbízások (bizonyos esetekben a Revoluton kívülre irányuló 50 ezer forint feletti átutalások) díja megemelkedhetett.
A Revolut tehát már valós versenytársa a klasszikus magyar bankszámláknak. Az azonban nem hozhat elhamarkodott döntést, aki számlanyitás előtt áll: érdemes szétnézni a klasszikus bankszámlák között is, ott is találni teljesen ingyenes ajánlatokat.

