


Előző cikkünkben megmutattuk, hol húzódnak 2026-ban a kereseti tizedek határai. Most kiszámoltuk, hogy aki az egyes tizedek határán keres, annak mekkora lakáshitelt adhatnak a bankok. Azt is megmutatjuk, mikor éri meg ketten igényelni és mit tehetsz, ha kevésnek bizonyul a fizetésed.
A számításhoz a KSH 2026 első félévi nettó tizedhatárait vettük alapul és a jegybanki adósságfék szerint vállalható legnagyobb törlesztőrészlettel számoltunk. A béradatok tartalmazzák az adókedvezményeket is, így jellemzően a nettó sávhatárok magasabbak, mint amit a bruttó értékek alapján számítanánk. Az Otthon Start hitelnél 3, a piaci lakáshitelnél 6,5 százalékos éves THM-et feltételeztünk, mivel a legtöbb piaci lakáshitel jelenleg 6 és 7 százalék közötti teljes hiteldíjmutatóval érhető el. Az Otthon Startnál végig fix kamattal és 25 éves futamidővel, míg a piaci hitelnél hasonló futamidővel és legalább 10 évre rögzített kamattal számoltunk, továbbá azt is feltételeztük, hogy az igénylőnek nincs más hitele.
Hirdetés
Hirdetés
Mennyit vállalhatsz havonta a fizetésedből?
A bank nem adhat akármekkora hitelt, a jegybanki adósságfék, vagyis a JTM-szabály megszabja, hogy a nettó jövedelem legfeljebb mekkora része mehet el törlesztésre. 2026-ban nettó 800 ezer forint alatt a fizetés legfeljebb fele lehet a törlesztő, ha a kamat legalább 10 évre rögzített. 5 és 10 év közötti kamatperiódusnál 35, ennél rövidebbnél 25 százalék a maximális terhelhetősége a nettó jövedelemnek. 800 ezer forinttól ezek a határok 60, 40, illetve 30 százalékra nőnek.
A nettó 800 ezres küszöb a kilencedik tizedbe esik, így a teljes munkaidőben dolgozók legfeljebb 20 százaléka éri el egyedül a kedvezőbb, 60 százalékos határt. A többség számára tehát a fizetés fele a plafon. A nettó mediánbérrel, vagyis 430 054 forinttal ez havi 215 ezer forintos törlesztőt jelent, az első tized felső határán, 248 178 forintnál pedig 124 ezret.
Ennyi lakáshitelt kaphatsz az egyes tizedekben
Az alábbi táblázatban az látszik, mekkora hitelre lehet elég a törlesztő az egyes tizedek felső határán, egyedül vagy két azonos keresetű adóstárssal. Aki egy adott tizedbe tartozik, annak a hitelkerete az előző tized és a saját tizede sorában szereplő összeg közé esik. Az ötödik tizedbe tartozók például egyedül 39,6 és 45,3 millió forint közötti Otthon Start, illetve 27,8 és 31,8 millió forint közötti piaci lakáshitelre számíthatnak. A legjobban keresők tizedik tizedének csak az alsó határa ismert, ezért ők a táblázat legmagasabb értékeinél is nagyobb hitelt kaphatnak.
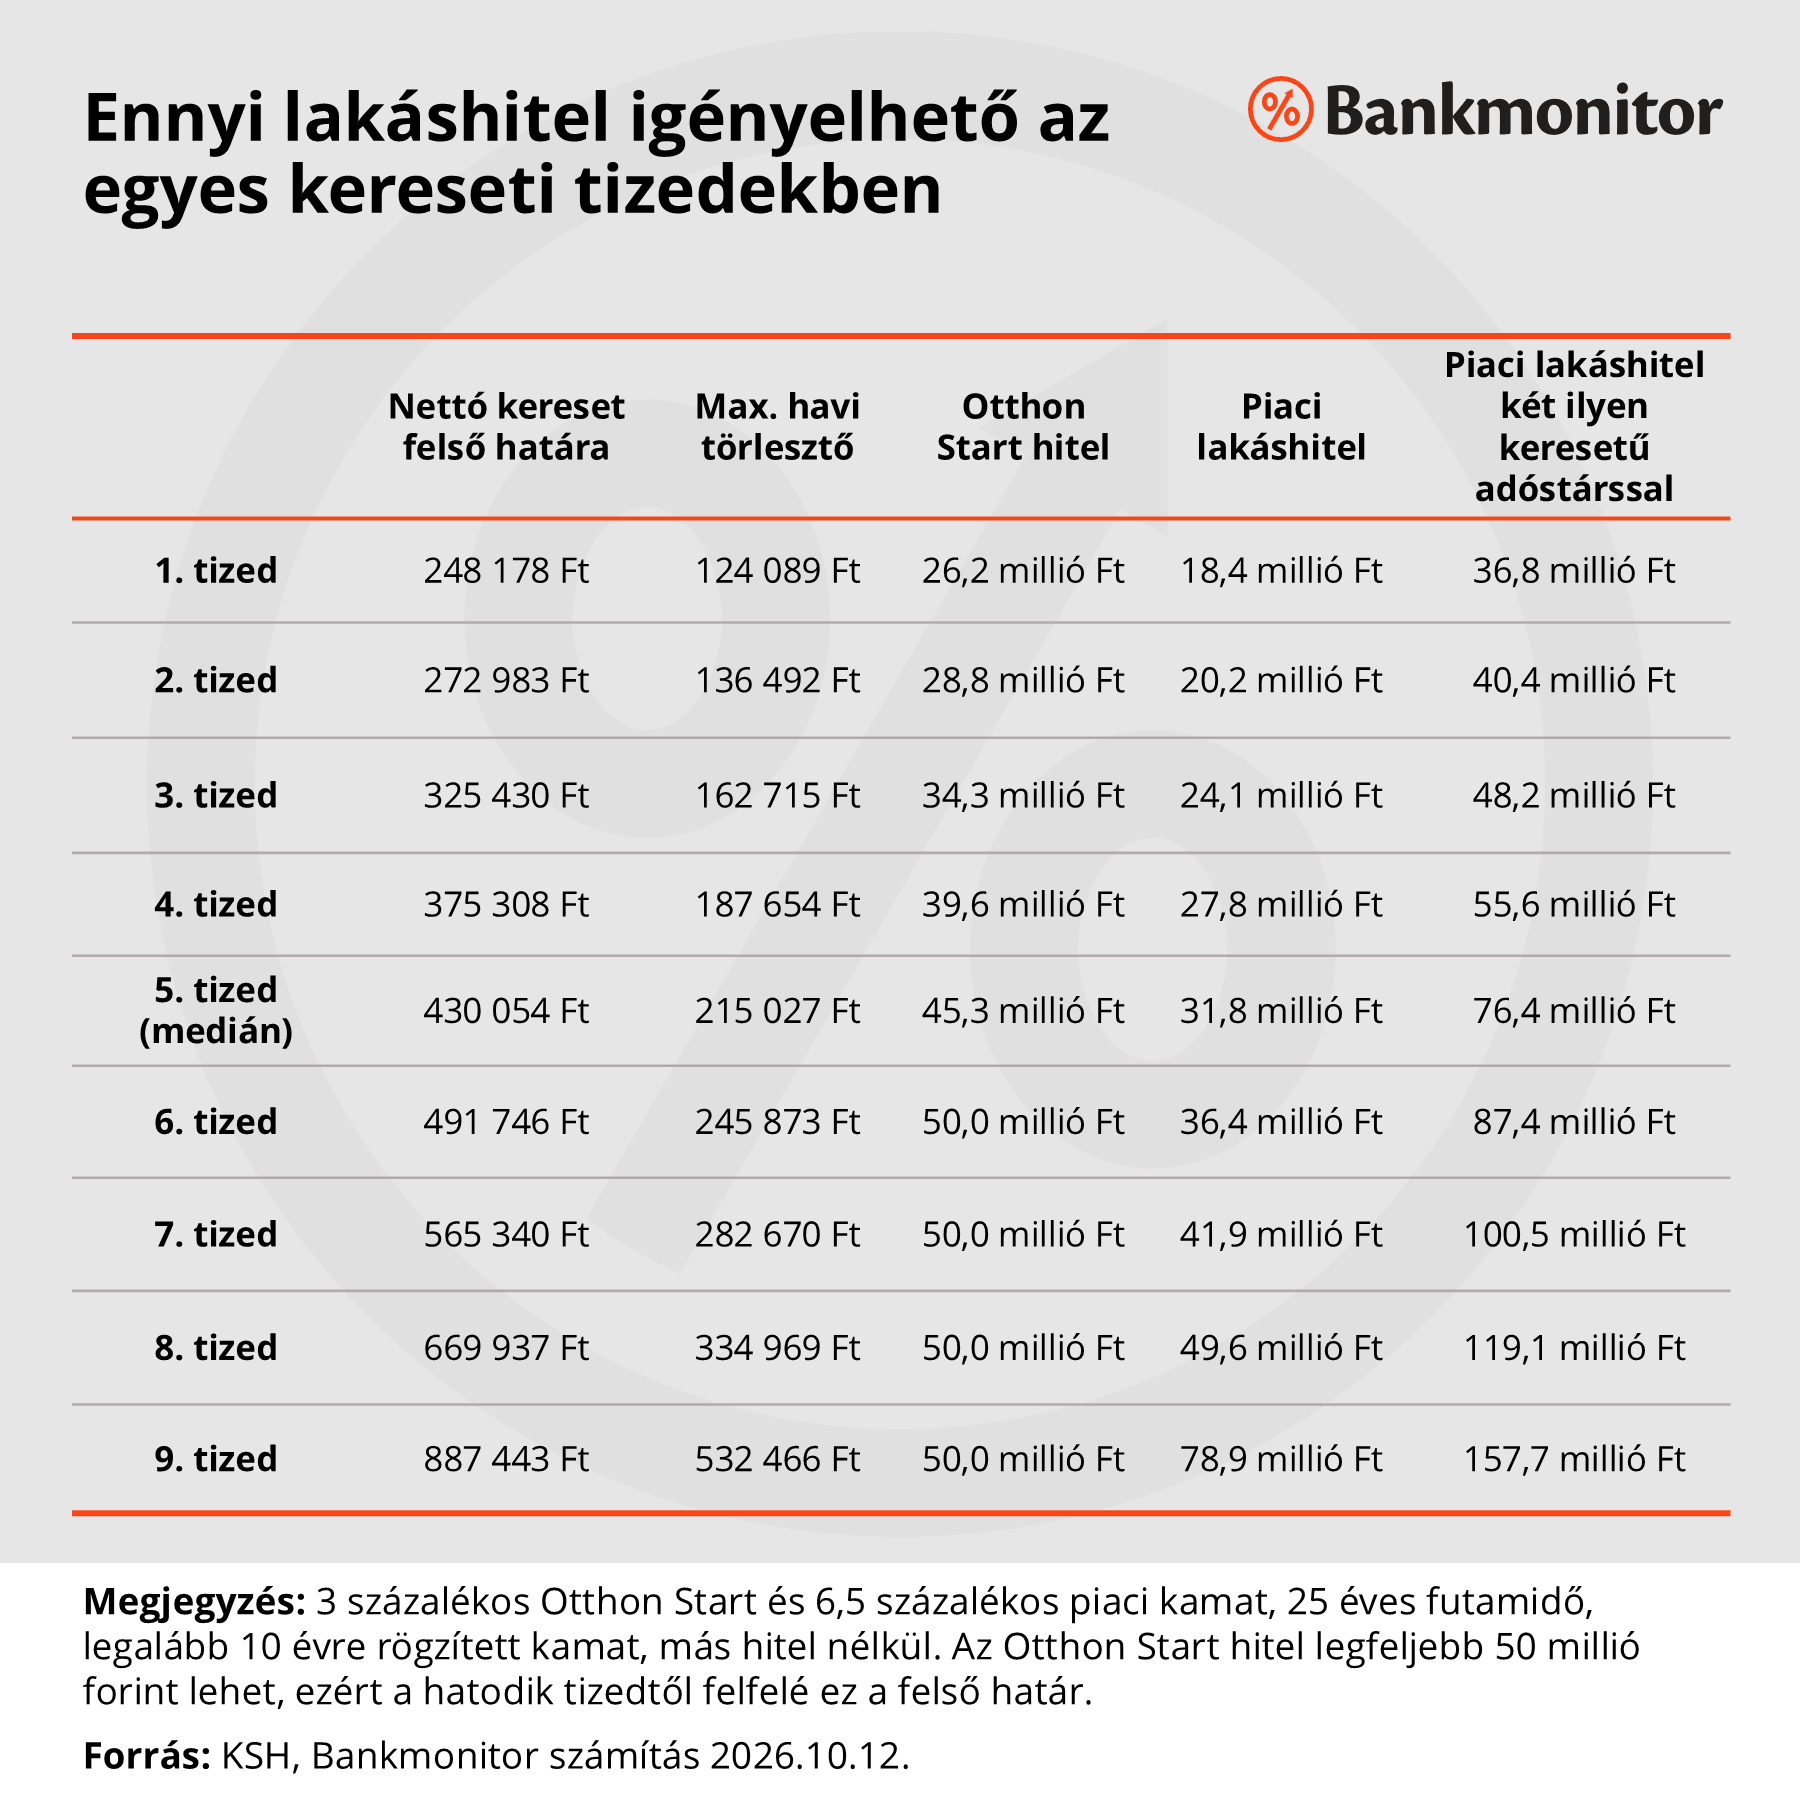
Az Otthon Start hitel teljes, 50 milliós kerete havi 237 106 forintos törlesztővel jár, ehhez legalább nettó 474 211 forintos igazolt jövedelem kell. Ez a hatodik nettó tizedbe esik, vagyis a teljes munkaidőben dolgozók több mint fele egyedül nem kapná meg a maximális összeget.
Piaci kamaton még nehezebb a helyzet. Egy 50 millió forintos piaci lakáshitelhez egyedül nettó 675 207 forint kellene, ami már a nyolcadik tized felső határánál is több. Ekkora piaci hitelt tehát a dolgozók kevesebb mint ötöde kaphatna meg egyedül.
Azt is kiszámoltuk, hogy mennyivel könnyíti a hitelfelvevők helyzetét az Otthon Start 3 százalékos kamata. Aki éppen eléri a teljes, 50 milliós Otthon Start hitelhez szükséges nettó 474 211 forintot, havi 237 106 forintos törlesztőt vállalhat. Ugyanekkora törlesztővel piaci kamaton csak 35,1 millió forint hitelt kaphatna. A különbség 14,9 millió forint, pusztán a kamat miatt.
Kíváncsi vagy, hogy a te fizetésedre mekkora lakáshitelt adhat a bank? Add meg a jövedelmedet a Bankmonitor Mennyi lakáshitelt kaphatok? kalkulátorában, és nézd meg, mekkora összegre számíthatsz!
Ketten könnyebb átlépni a 800 ezres határt
Ha ketten igényelnek hitelt, a bank összeadja a jövedelmüket, és a JTM-határt is az együttes összegre alkalmazza. Két mediánbéres együtt nettó 860 ezer forintot keres, így már a 60 százalékos határ vonatkozik rájuk. Együtt így 76,4 millió forint piaci hitelt kaphatnak, 12,7 millióval többet, mint az egyenként elérhető összeg kétszerese.
Ugyanez a küszöb egyedül igénylőknél is nagy ugrást okoz. Aki nettó 799 990 forintot keres, legfeljebb 59,2 millió forint piaci hitelt kaphat, aki viszont 800 000 forintot, az már 71,1 milliót. Tíz forint plusz jövedelem így közel 12 millió forinttal nagyobb hitelkeretet jelenthet.
Azt mindenképpen ki kell hangsúlyozni, hogy önmagában nem elégséges a kérdéses kölcsön felvételéhez, hogy a jövedelem elbírja a hozzá tartozó törlesztőrészletet. Ehhez mindenképpen kell egy megfelelő értékű ingatlanfedezet, továbbá a bank hitelképesség ellenőrzésén is át kell mennie az adósnak.
Mit tehetek, ha nem elég a fizetésem?
Ha a kalkuláció alapján kevés a hitelkeret, több megoldás is szóba jöhet. Bevonhatsz egy adóstársat, aki lehet családtag vagy élettárs is, de fontos tudni, hogy ő is felel a tartozásért. Hosszabb futamidővel csökken a törlesztőrészlet, így nagyobb hitel is belefér, cserébe összességében többet fizetsz vissza. Ha van olyan hitelkártyád vagy folyószámlahitel-kereted, amelyet nem használsz, a hiteligénylés előtt érdemes megszüntetni. A bank a keret 5 százalékát akkor is törlesztőrészletként számolja, ha egy forintot sem költesz belőle. Egy 500 ezer forintos hitelkártyakeret így havi 25 ezer forinttal csökkenti a vállalható törlesztőt, ami 6,5 százalékos kamaton nagyjából 3,7 millió forinttal kevesebb lakáshitelt jelent.
Számold ki a Bankmonitor lakáshitel-kalkulátorával, hogy a saját jövedelmeddel és a tervezett hitelösszeggel melyik bank adhatja neked a legkedvezőbb ajánlatot!

