


Októberben sok háztartás fejben újraszámolja a rezsit: mennyi lesz a gáz, mennyivel nő a havi kiadás, hol lehet spórolni a fűtésen. De van egy másik, sokkal csendesebb tétel, amit szinte senki nem néz meg ilyenkor: a bankszámla költsége. Pedig egy átlagos számlacsomag éves díja akár egy kisebb havi rezsiszámla ára is lehet, és míg a fűtést nem tudod lenullázni, a bankszámladíjadat bizonyos feltételekkel akár igen.
Októberben mindenki kicsit pénzügyi szakértővé válik.
- Megnézzük a termosztátot.
- Figyeljük, mikor kapcsol be a fűtés.
- Előkerül a kérdés, hogy mennyi lesz a gázszámla.
- Jönnek a családi mondatok: „ne legyen nyitva az ablak”, „vegyél fel pulóvert”, „ne fűtsük az utcát”.
Ez teljesen érthető. A fűtési szezon az egyik legerősebb pénzügyi ébresztő az évben. Hirtelen láthatóvá válik, hogy a lakhatásnak ára van.Csakhogy miközben mindenki a rezsit nézi, van egy másik tétel, ami egész évben automatikusan viszi a pénzt.
A bankszámla.
Nem hangos.
Nem jön róla drámai számla.
Nem kapcsol be tőle a kazán.
Csak havonta levonódik pár száz, pár ezer forint.
És év végére könnyen kijöhet belőle egy olyan összeg, amit már nagyon is megéreznél, ha egyben kellene kifizetned.
„Nálunk októberben mindig előkerül a rezsi-Excel. Aztán egyszer melléírtam a bankszámladíjakat is, és kiderült, hogy majdnem annyit fizetünk bankolásra egy évben, mint egy erősebb téli gázszámlára.”
Kata, 38
Hirdetés
Hirdetés
Ne csak a termosztátot tekerd le, hanem a felesleges banki díjakat is
A rezsin sokszor csak korlátozottan tudsz spórolni. Persze számít a hőfok, a szigetelés, a fogyasztási szokás, a lakás mérete és az, hogy mennyire korszerű a fűtés. De egy bizonyos szint alá nem tudsz menni, mert fűteni kell.
A bankszámladíj más. Ott sok esetben nem az a kérdés, hogy kevesebbet használod-e a számlát, hanem az, hogy jó számlacsomagban vagy-e egyáltalán.
A Bankmonitor bankszámla kalkulátora által vizsgált számlacsomagok átlagos éves költsége átlagos használat mellett közel 42 000 forint lehet. Erről korábban külön is írtunk: évente 42 ezer Ft-ot is elvihet a bankszámlád.
Ez havi bontásban nem mindig tűnik soknak.
De nézd meg másképp:
- 1 év alatt: nagyságrendileg 42 000 forint
- 5 év alatt: nagyságrendileg 210 000 forint
- 10 év alatt: nagyságrendileg 420 000 forint
És ezért sokszor nem kapsz többet, csak megszokásból ugyanott maradsz.
A rezsit nem tudod teljesen eltörölni. A bankszámladíjat viszont megfelelő feltételek mellett akár jelentősen lefaraghatod, sőt bizonyos számláknál akár 0 forintos számlavezetés is elérhető lehet. A jelenleg elérhető díjmentes ajánlatokról itt találsz részletesebb összefoglalót: Ingyenes bankszámla 2026-ban: 6 díjmentes ajánlat, amit érdemes megnézni.
„Évekig azt mondtam, hogy nekem jó a régi számlám, mert megszoktam az appot. Aztán megnéztem, mennyi volt az éves költség, és rájöttem, hogy a megszokásnak konkrét ára van.”
Andi, 34
Ne fizess többet a bankodnak, mint muszáj! Nézd meg most, mennyit spórolhatnál a bankszámládon, és maradjon több pénzed a fűtésre!

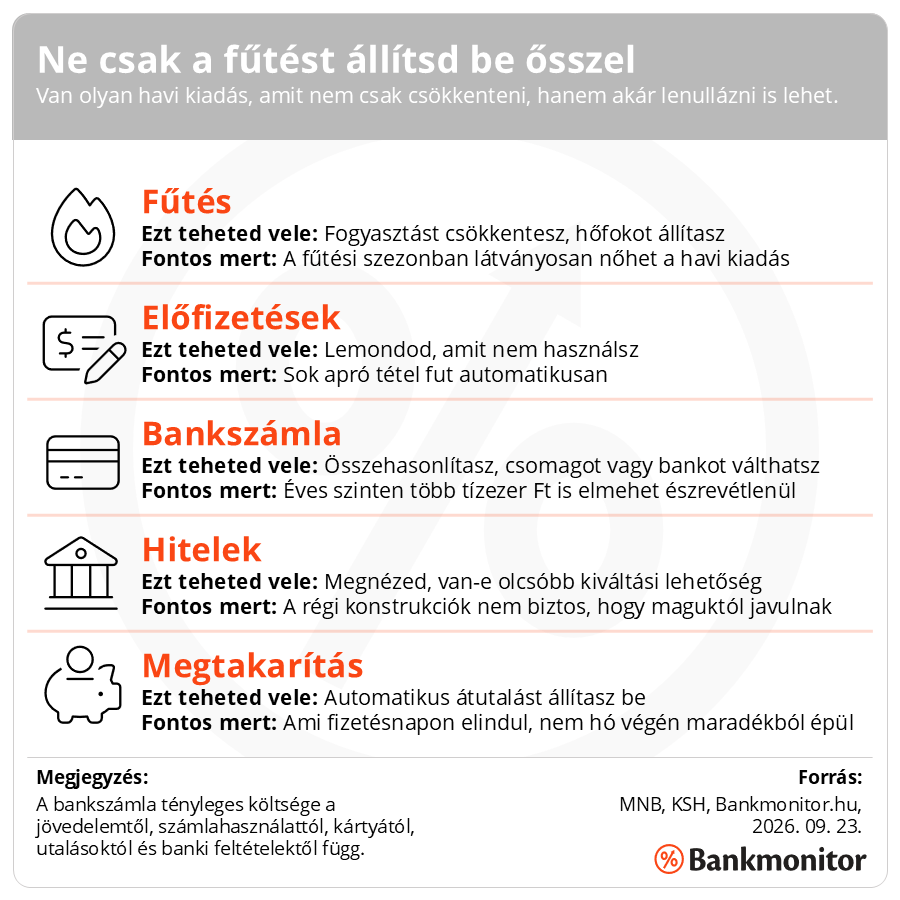
Az őszi pénzügyi termosztát: három kiadás, amit most érdemes beállítani
Ősszel nem az a jó kérdés, hogy „min lehetne valamit spórolni”.Hanem az, hogy melyik kiadást lehet tényleg szabályozni, mert nem minden költség egyforma.
Van, amit csak figyelni tudsz.
Van, amit mérsékelni tudsz.
És van, amit egy jó döntéssel akár teljesen át tudsz állítani.
Miért pont most érdemes ránézni a bankszámládra?
Mert ősszel amúgy is újraszámolunk.
Vége a nyári költekezésnek.
Jön az iskolakezdés utáni rendrakás.
Megérkezik a fűtési szezon.
A háztartási kiadások újra láthatóbbá válnak.
Ez az a pillanat, amikor a bankszámla-ellenőrzés nem külön pénzügyi projekt, hanem ugyanannak a gondolkodásnak a része.
Ha már megnézed, mennyibe kerül a lakás fűtése, nézd meg azt is, mennyibe kerül a pénzed mozgatása.
- Mennyit fizetsz azért, hogy megérkezzen a fizetésed?
- Mennyit fizetsz a bankkártyáért?
- Mennyit fizetsz az utalásokért?
- Mennyit visznek el az SMS-ek, értesítések, készpénzfelvételek?
- Tényleg szükséged van arra a csomagra, amiben most vagy?
A legtöbben nem azért fizetnek sokat a bankszámláért, mert ezt tudatosan választották, hanem azért, mert egyszer régen megnyitották, aztán ott maradtak.
„Én minden szeptemberben csinálok egy mini pénzügyi rendrakást: előfizetések, biztosítások, bankszámla. Nem nagy dolog, de sokkal jobb úgy bemenni az őszbe, hogy tudom, mi fut automatikusan.”
Réka, 41
A bankod már megmondta, mennyibe kerültél neki, csak lehet, hogy nem nézted meg
Van egy dokumentum, amit nagyon sokan megkapnak, mégis alig olvasnak el: ez az éves díjkimutatás. Ebben a bankod összesíti, mennyit fizettél az előző évben a számládhoz kapcsolódó szolgáltatásokért.
Itt nem csak a számlavezetési díjat látod.
Hanem például:
- bankkártyadíj
- átutalási díjak
- csoportos beszedések költsége
- készpénzfelvétel díja
- SMS-szolgáltatás
- folyószámlahitel költsége, ha volt
- egyéb számlához kapcsolódó díjak
Ez azért fontos, mert a havi számlakivonatban ezek gyakran apró tételeknek tűnnek. Az éves díjkimutatásban viszont egyben látszik a valódi összeg.És sokszor itt jön a kellemetlen felismerés:
„Ennyit fizettem ezért tavaly?”
A Bankmonitor Számlamonitor szolgáltatása abban segít, hogy a tényleges számlahasználatod alapján lásd, mennyibe kerül jelenleg a bankolásod, és van-e olyan bankszámla, amellyel ugyanezekkel a szokásokkal kevesebbet fizethetnél. Erről itt írtunk részletesebben: Mennyibe kerül valójában a bankszámlád? Elindult a Számlamonitor.
„Azt hittem, a számlám havi 990 forint. A díjkimutatásban meg ott volt a kártyadíj, az SMS, pár utalás, készpénzfelvétel. Teljesen más érzés volt egyben látni.”
Márta, 46
Mennyi lehet a különbség?
Tegyük fel, hogy a jelenlegi bankszámlád éves költsége 42 000 forint, ez 5 év alatt 210 000 forint. Ha találsz egy olyan számlát, amely a szokásaid és jövedelmed mellett valóban díjmentes, akkor ez az összeg nem egy újabb „láthatatlan banki költség” lesz. Hanem megmaradhat másra.
Például:
- fűtési szezon eleji tartalékra
- gyerekek iskolai kiadásaira
- biztosításra
- automatikus megtakarításra
- váratlan javításokra
- hiteltörlesztés előtörlesztésére
- egyszerűen pénzügyi levegőre
Nem attól leszel pénzügyileg tudatos, hogy minden forintot megszorítasz. Hanem attól, hogy nem fizetsz feleslegesen azért, amit olcsóbban vagy akár díjmentesen is megkaphatsz.
„Mi nem nagy spórolással kezdtük. Csak annyit csináltunk, hogy egy vasárnap délután megnéztük: bankszámla, előfizetések, biztosítás. Nem lettünk gazdagok tőle, de sokkal tisztábban láttuk, mi megy ki minden hónapban.”
Eszter, 36
Mielőtt befűtesz, nézd meg, hol folyik el a pénzed
A fűtési szezonban természetes, hogy mindenki a rezsit figyeli. De a pénzügyi rendrakás nem állhat meg a termosztátnál.
A lényeg: ne találgass. Ne hagyd, hogy a bankszámlád csendben vigye a pénzed: számold ki, mennyit fizetsz most, és van-e olcsóbb vagy akár díjmentes megoldás a szokásaidhoz.
Bankmonitor bankszámla kalkulátor
A saját díjaidból indulnál ki? Ellenőrizd a tényleges számlahasználatod alapján, mennyibe kerül most a bankolásod, és hol tudnál spórolni.
A cikk általános pénzügyi edukációs tartalom, nem minősül egyedi pénzügyi tanácsadásnak vagy bankszámla-ajánlatnak. A bankszámlák díjai, kedvezményei, díjmentességi feltételei, bankkártyadíjai, jóváírási elvárásai, nyitási bónuszai és promóciós feltételei bankonként eltérhetnek és idővel változhatnak. Számlaváltás előtt mindig ellenőrizd az aktuális hirdetményt, a díjmentesség feltételeit, a bankkártya költségét, az utalási és készpénzfelvételi díjakat, valamint azt, hogy a jelenlegi számládhoz kapcsolódik-e hitel, megtakarítás vagy más banki kedvezmény.
