


Egy átlagos lakáshitelt ma nagyjából 23 évre vesznek fel Magyarországon. Ennyi idő alatt bármikor bekövetkezhet olyan váratlan helyzet, mint az állásvesztés, a hitelt pedig ilyenkor is tovább kell fizetni. Körbejártuk, mit tehet a hitelfelvevő egy ilyen helyzetben, hogy ne kelljen a hitele miatt is aggódni.
A Magyar Nemzeti Bank adatai szerint a használt lakás vásárlására felvett lakáshitelek átlagos futamideje 2026 nyár elején 23 év volt. Egy évvel korábban, 2025 júniusában ez az érték még 20,9 év volt.
Az átlagos hitelfelvevő tehát több mint két évtizedre előre vállal fizetési kötelezettséget, miközben a munkaerőpiaci helyzet egyre bizonytalanabbá válik Magyarországon.
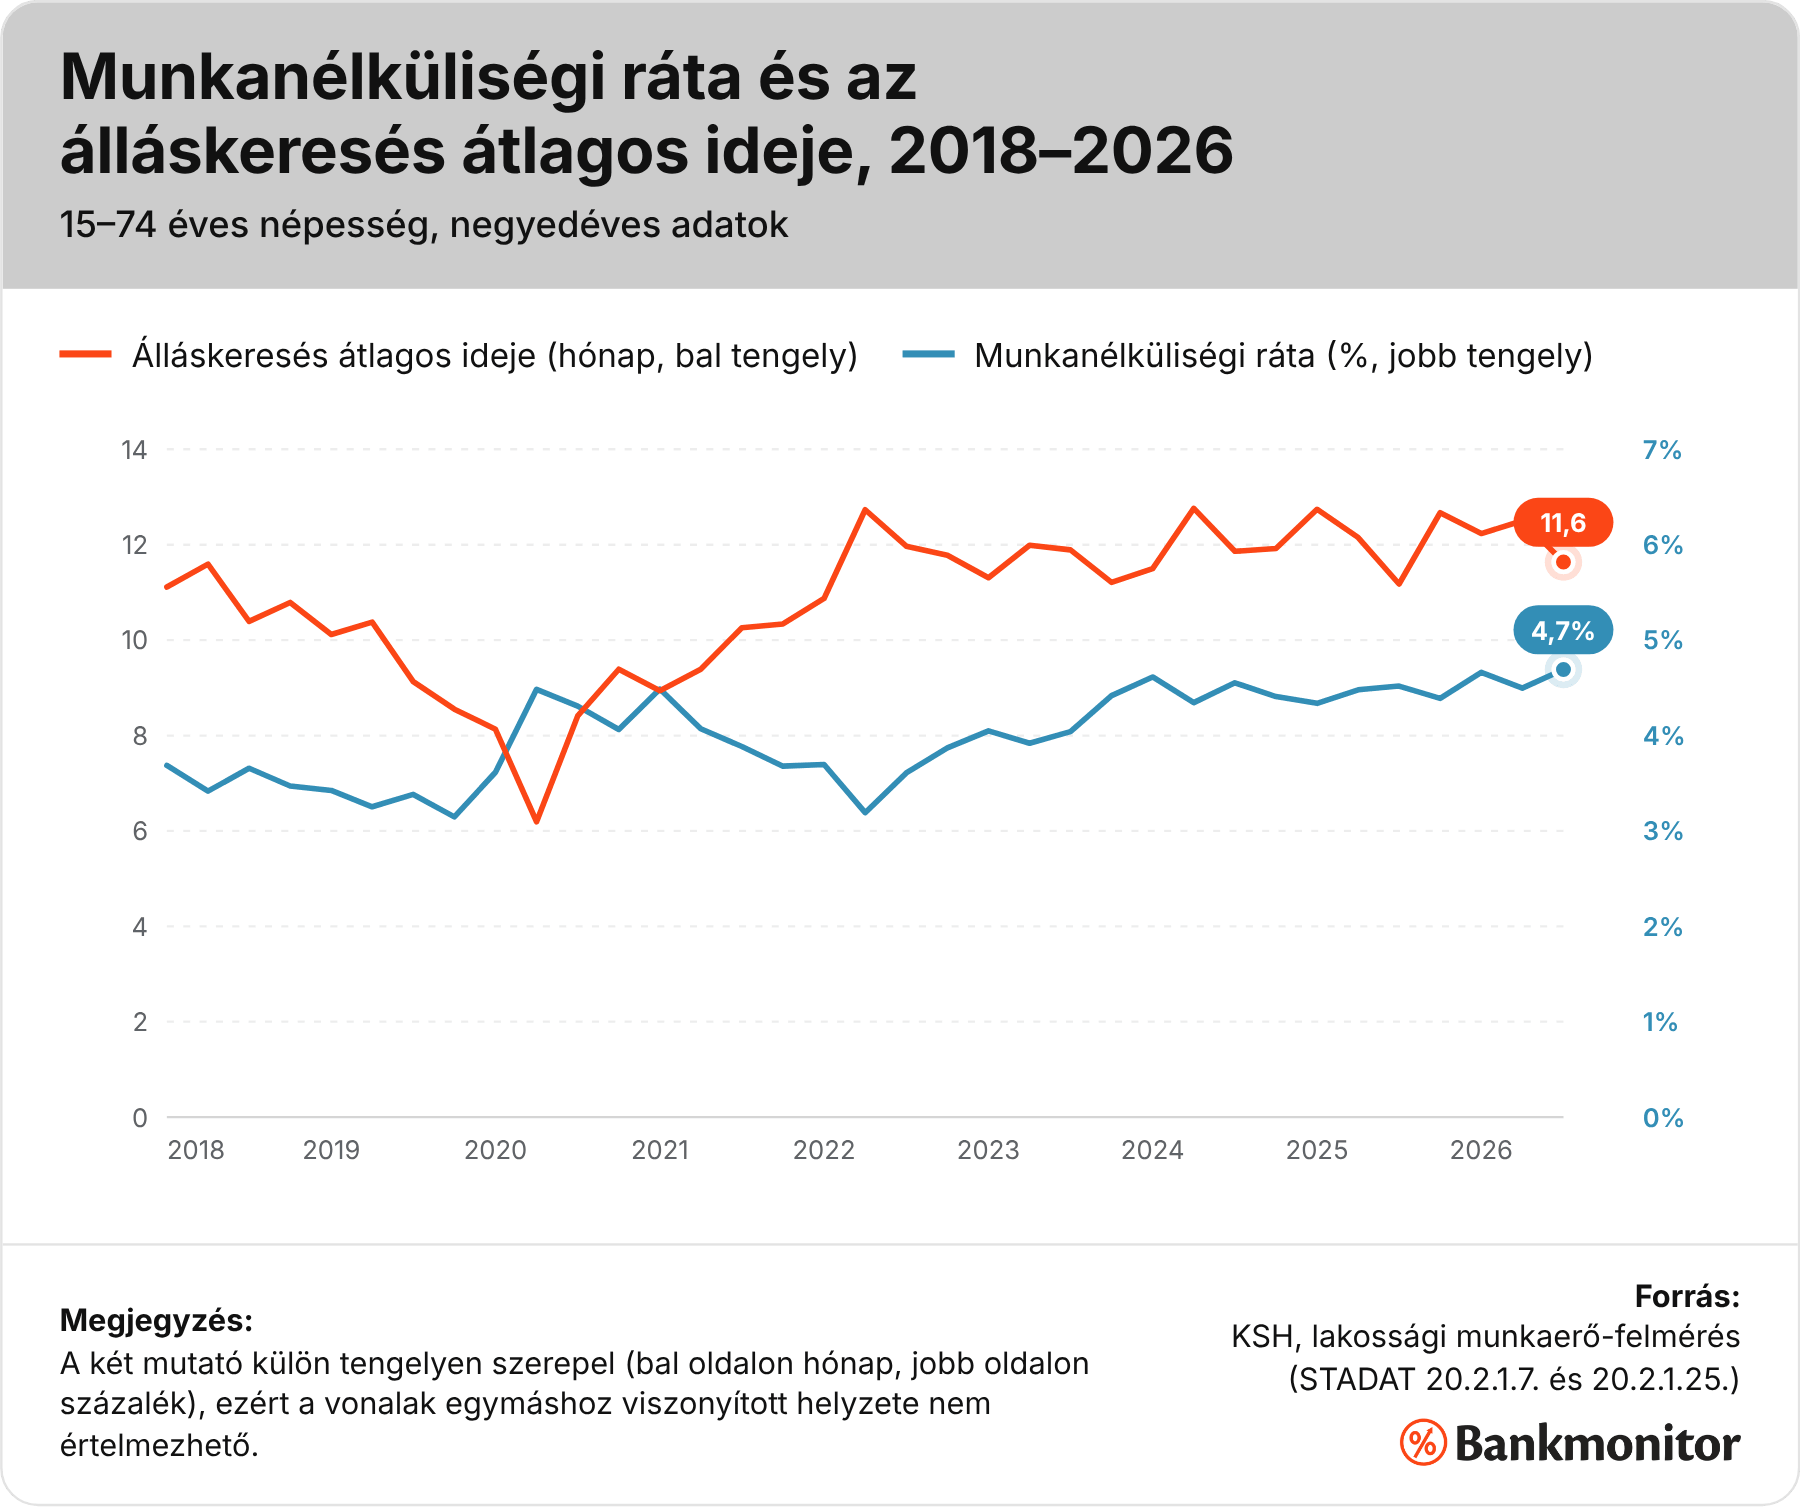
Növekvő munkanélküliség, 12 hónap álláskeresési idő
Magyarországon 2022 óta egy lassú növekedés látszódik a munkanélküliségben, azonban továbbra is szinte teljes foglalkoztatottság van. A munkaerőpiaci helyzet viszont határozottan romlott, az üres álláshelyek száma közel harmadával csökkent 3 év alatt, miközben az átlagos álláskeresési idő is 12 hónapra nőtt.
A vállalati oldalon is érezhető a fordulat, egyre gyakrabban lehet hallani, illetve olvasni létszámstopokról, leépítésekről a legnagyobb cégeknél is.
Ezek azonban nem magyar specifikus problémák, az amerikai munkaerőpiac pontosan ugyanilyen tendenciákat mutat az elmúlt években. Bár a mesterséges intelligencia hatása még nem látszik a nemzetgazdasági szintű adatokon, maguk az AI fejlesztői is egyre gyakrabban arról számolnak be, hogy a technológia a mostani fejlődési ütem mellett akár pár éven belül sok munkakört kiválthat.
Ennek fényében viszonylag bátornak kell lenni ahhoz, hogy ma valaki belevágjon egy 20-25 éves lakáshitelbe. Ha ugyanis az adós tartósan nem képes fizetni, akkor előbb-utóbb a bank érvényesíti a jelzálogjogát.
Hirdetés
Hirdetés
Az álláskeresési járadék csak a mindenkori minimálbérig fizet
Az álláskeresési járadék (vagy hétköznapi nevén munkanélküli segély) javarészt nem a korábbi fizetéshez, hanem a minimálbérhez igazodik. Ez a magasabb jövedelműeknél nagy rést nyit a kiesett kereset és az állami ellátás között.
Három év folyamatos munkaviszony esetén legfeljebb három hónapig vehető igénybe álláskeresési járadék. Ennek havi összege legfeljebb a minimálbér, ami 2026-ban kedvezmények nélkül havonta nettó 242 ezer forint, vagyis a három hónap alatt összesen nagyjából 726 ezer forint jár.
A törlesztőhöz mérve a járadék kevésnek bizonyul. Egy használt lakás vásárlására felvett, 35 millió forintos piaci lakáshitel havi törlesztője 20 évre, 6 százalékos fix kamattal nagyjából 251 ezer forint. A legmagasabb nettó járadék ezt sem fedezi teljesen, havonta nagyjából 9 ezer forint hiányzik belőle, a megélhetésre pedig semmi sem marad. A 90. nap után a járadék is megszűnik, onnantól csak a család többi jövedelme és a félretett pénz marad.
Mekkora törlesztő fér bele biztonságosan a jövedelembe?
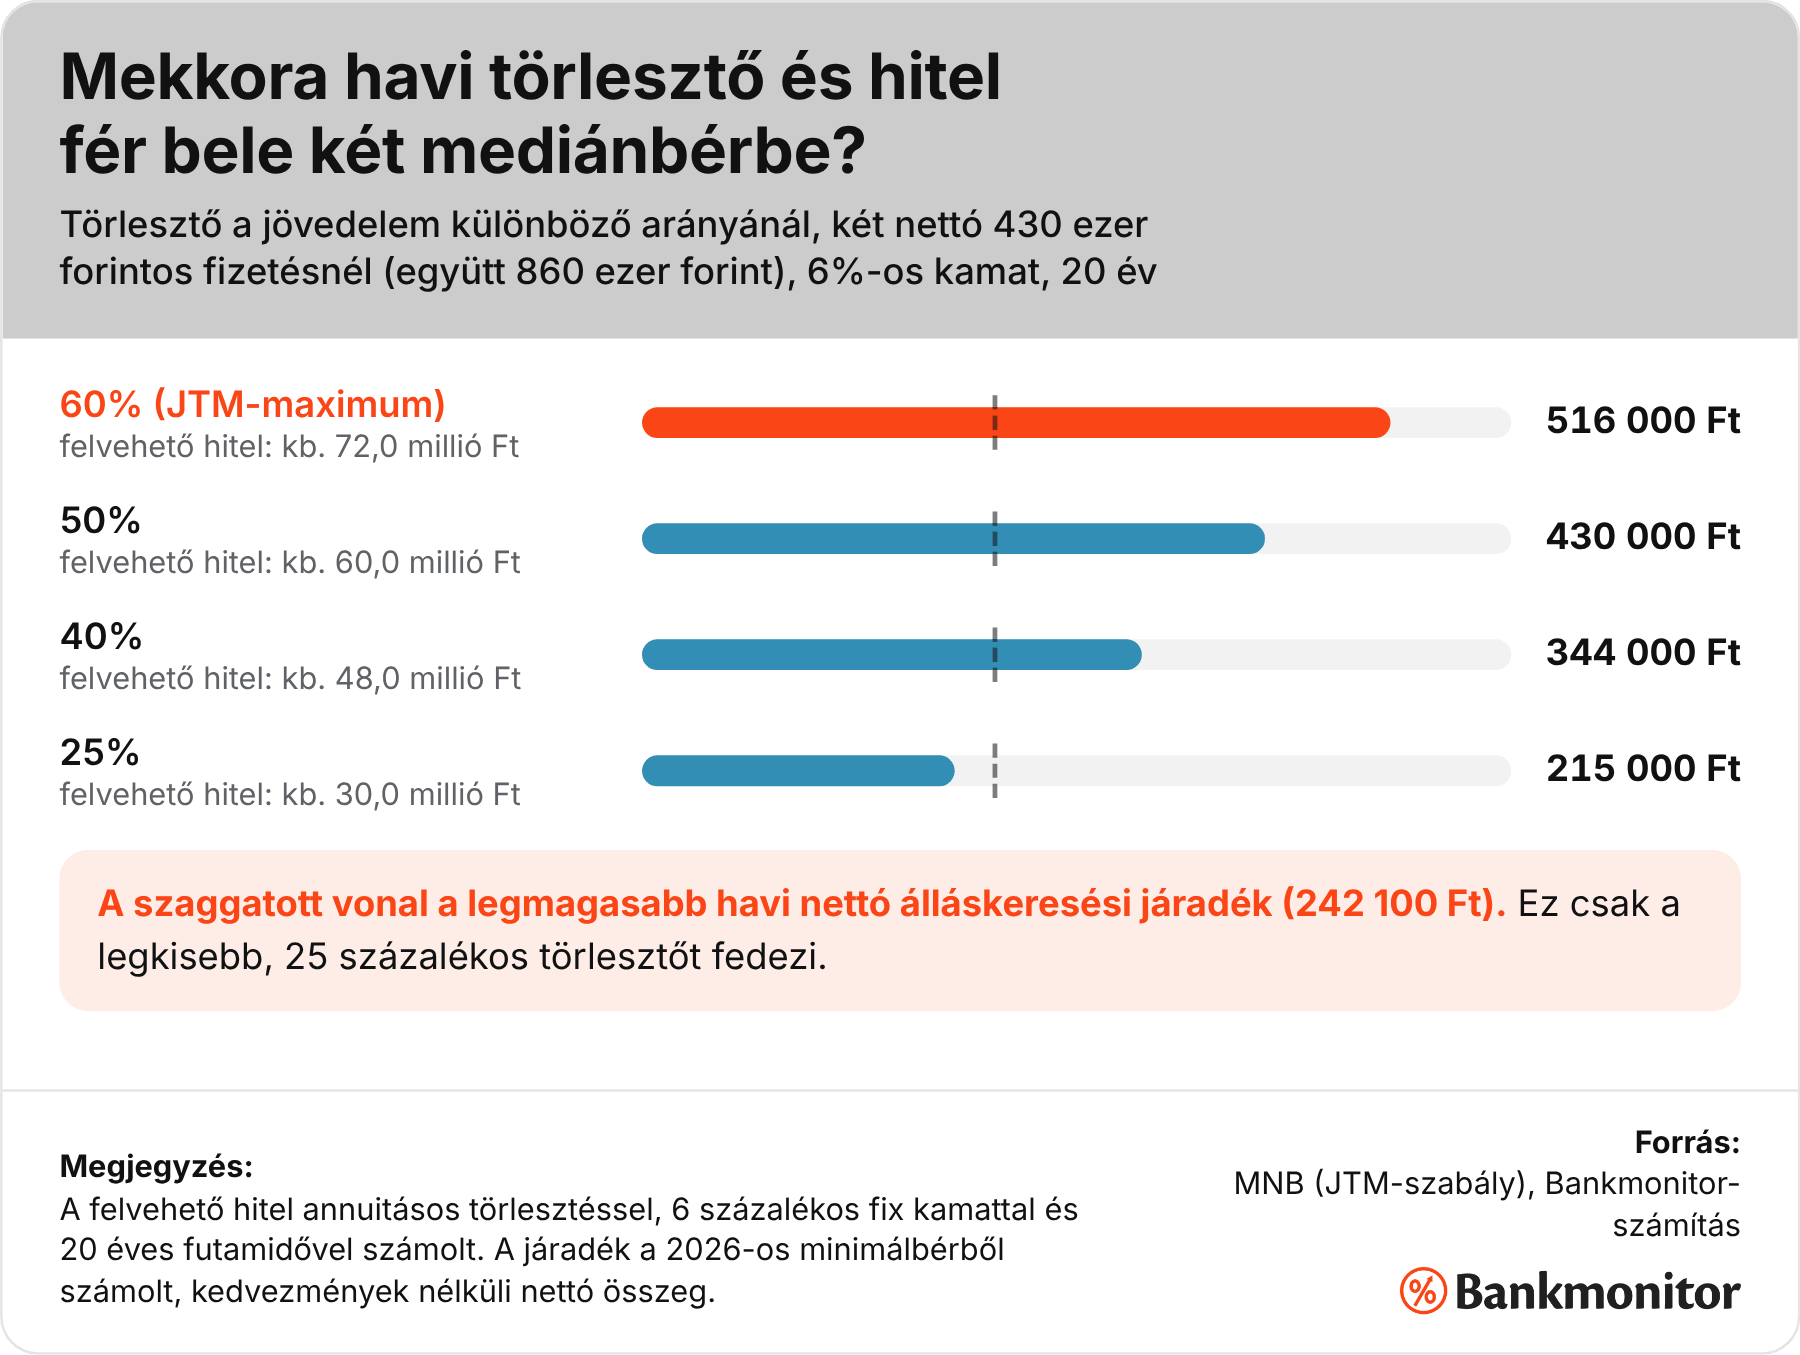
A JTM-szabály azt mondja meg, mekkora törlesztőt enged legfeljebb a jegybank, nem azt, mekkorát érdemes vállalni. 2026-ban a legalább 10 évre rögzített kamatú lakáshiteleknél nettó 800 ezer forintos jövedelem alatt a fizetés 50 százaléka, efölött 60 százaléka mehet el törlesztésre. Ezek a határok a túlzott eladósodást hivatottak megakadályozni, egy hosszabb munkanélküliséggel azonban nem számolnak.
Arról, hogy pontosan mekkora eladósodottság optimális egy háztartás számára, élesen megoszlanak a vélemények, ezért állásfoglalás helyett azt mutatjuk meg, hogy a különböző törlesztőarányok mekkora havi törlesztőt és hitelt jelentenek. Az alábbi ábra két mediánbért, együtt nettó 860 ezer forintot kereső háztartásra számol.
Mekkora tartalék kell a lakáshitel mellé?
A leggyakoribb ökölszabály a 3-6 havi kiadásnak megfelelő tartalék. Bizonytalan munkaerőpiacon, egyedüli keresőként vagy olyan munkakörben, ahol fél évnél tovább is eltarthat egy hasonló fizetésű állás megtalálása, ennél többre lehet szükség.
A 35 milliós példahitel havi 251 ezer forintos törlesztőjéből hat hónap nagyjából 1,5 millió, tizenkét hónap nagyjából 3 millió forintot tesz ki. Ehhez jönnek még a megélhetés költségei.
Gyakori hiba, hogy a hitelfelvevők minden megtakarításukat az önerőbe teszik. Ha az adós csak 2 millióval kevesebbet tenne önerőbe és ennyivel nagyobb hitelt venne fel, akkor 6 százalékos kamat és 20 éves futamidő mellett nagyjából 14 ezer forinttal nőne a törlesztője, azonban a félretett 2 millió nagyjából hét és fél hónapra elegendő fedezetet nyújtana a hiteltörlesztésre állásvesztés esetén.
A tartalékot olyan formában érdemes tartani, amely gyorsan és veszteség nélkül hozzáférhető, például bankbetétben vagy könnyen visszaváltható állampapírban. Az óvatosságnak persze ára is van, hiszen anyagilag vélhetően jobban jár az, aki a 2 millió forintot előtörlesztésre fordítja és nem teszi a hitelkamatnál alacsonyabb hozamú megtakarításba. Megfelelő tartalék mellett azonban az adós jövedelemkiesés idején is tudja fizetni a törlesztőt, így elkerüli a késedelmi kamatot és a hitelmúlt romlását, tartós nemfizetésnél pedig a jelzálog érvényesítését.
Vannak azonban olyan élethelyzetek, amikor az önerő mellett nem lehet kellő tartalékot képezni. Ilyenkor megoldást nyújthat egy olyan biztosítás, amely munkanélküliség esetén átvállalja a hiteltörlesztést. A Bankmonitor kalkulátorával kiszámolható, mennyibe kerülne egy ilyen biztosítás.

Mit fizet a törlesztésvédelmi biztosítás munkanélküliség esetén?
A klasszikus hitelfedezeti életbiztosítás halál vagy rokkantság esetén fizet, munkanélküliségre csak a törlesztésvédelmi elemet is tartalmazó konstrukciók nyújtanak fedezetet.
Ezek nem a teljes tartozást, hanem a havi törlesztőrészletet vállalják át, a fizetés időtartama pedig biztosítónként eltér. Jellemzően 30-60 napos várakozási idő után kezdenek fizetni, legfeljebb 6-12 hónapig. Az is számít, hogyan szűnt meg a munkaviszony, mert egyes biztosítók csak munkáltatói felmondás esetén fizetnek, mások közös megegyezésnél is. Kötés előtt érdemes megnézni a várakozási időt, a fizetés maximális hosszát és azt, hogy mely munkaviszony-típusokra vonatkozik a védelem.
Mit érdemes tenni, ha a hitel már megvan és bizonytalanná válik az állás?
Aki már törleszt, annak sem kell tétlenül várnia. A legfontosabb lépések időrendben a következők.
- A tartalék és a kiadások átnézése. Érdemes kiszámolni, hány hónapig fedezi a félretett pénz a törlesztőt és a megélhetés alapköltségeit, ha az egyik jövedelem kiesik.
- Biztosítás még az állásvesztés előtt. A törlesztésvédelmi biztosítás utólag is megköthető, de csak olyan munkanélküliségre fizet, amely a szerződéskötéskor még nem volt előre látható.
- Azonnali regisztráció álláskeresőként. A járadék a kormányhivatalnál történő jelentkezés napjától jár, így minden kihagyott nap elveszett pénz.
- Korai egyeztetés a bankkal. A bankok többsége kínál átmeneti megoldást, például futamidő-hosszabbítást vagy átütemezést. Ezek feltételei bankonként eltérnek, de jóval könnyebb megkapni őket, ha az adós még a késedelem előtt jelentkezik.
A bizonytalan munkaerőpiac miatt tehát nem kell lemondani a saját lakásról, viszont muszáj felkészülni a kedvezőtlen helyzetekre.
