


Húsz év után először nyúlt az inflációs célhoz a Magyar Nemzeti Bank, így 2028-tól a korábbi 3 százalék helyett 2,5 százalékos áremelkedést tekint ideálisnak. A pénztárcánk szempontjából azonban nem maga a fél százalékpontos csökkenés a legfontosabb kérdés, hanem ami ezzel jár. Elemzésünkből kiderül, hogyan hat a döntés az állampapírokra, a devizás megtakarításokra és a lakáshitelekre.
Mit döntött pontosan a jegybank?
A Monetáris Tanács szeptember 22-i döntése szerint a jegybank új középtávú inflációs célja 2,5 százalék lesz. A célt övező plusz-mínusz 1 százalékpontos toleranciasáv nem változik, vagyis 1,5 és 3,5 százalék közötti infláció még a célzónán belülinek számít. Fontos részlet, hogy az új cél csak 2028. január 1-jétől lép hatályba, addig a 3 százalékos cél marad érvényben.
A döntésre részben az euróbevezetés miatt volt szükség, hiszen a csatlakozáshoz teljesíteni kell az inflációs kritériumot és az alacsonyabb cél ehhez egyengeti az utat. Az alacsonyabb célt az is lehetővé teszi, hogy a hazai árszínvonal vásárlóerő-paritáson már az eurózóna átlagának nagyjából 70 százalékán áll, így a felzárkózáshoz kisebb inflációs többletre van szükség. A 2,5 százalékos céllal Magyarország a lengyel és a román jegybankhoz is igazodik. Az eurózónánál továbbra is fél százalékponttal magasabb cél pedig teret hagy arra, hogy az árak felzárkózásának egy része ezután is a valamivel magasabb infláción keresztül menjen végbe.
Rövid távon ugyanakkor még nem az alacsonyabb infláció jön. Az MNB friss előrejelzése szerint az idén várható 1,8 százalék után 2027-ben 3,1 százalékra gyorsulhat az áremelkedés, amiben az energiaárak és a dohánytermékek jövedéki adójának változása is szerepet játszik. A jegybanki alapkamat közben 5,5 százalékon maradt, a nyári kamatcsökkentések után a Monetáris Tanács egyelőre megállt.
Hirdetés
Hirdetés
Húsz év alatt ritkán teljesült a 3 százalékos cél
A 3 százalékos célt 2005 augusztusában határozták meg, azóta húsz teljes naptári év telt el. A KSH éves átlagos inflációs adatai alapján ebből mindössze hét évben alakult az infláció a célhoz képest ±1 százalékponton belül. Kilenc évben a sáv fölé, négy évben alá került, a 2023-as 17,6 százalékos áremelkedés pedig az 1990-es évek vége óta a legmagasabb volt.
2006 és 2025 között átlagosan évi 4,8 százalékkal emelkedtek az árak, így az árszínvonal ma két és félszerese a húsz évvel ezelőttinek. Ha minden évben teljesült volna a 3 százalékos cél, az árak csak nagyjából 1,8-szorosára nőttek volna.
Hogyan hat a megtakarításokra az új inflációs cél?
Vegyünk egy egyszerű példát. Valakinek 10 millió forintja van egy kamatozás nélküli bankszámlán vagy készpénzben és öt évig nem nyúl hozzá. A pénz névértéke nem változik, a vásárlóereje viszont az inflációval együtt kopik.
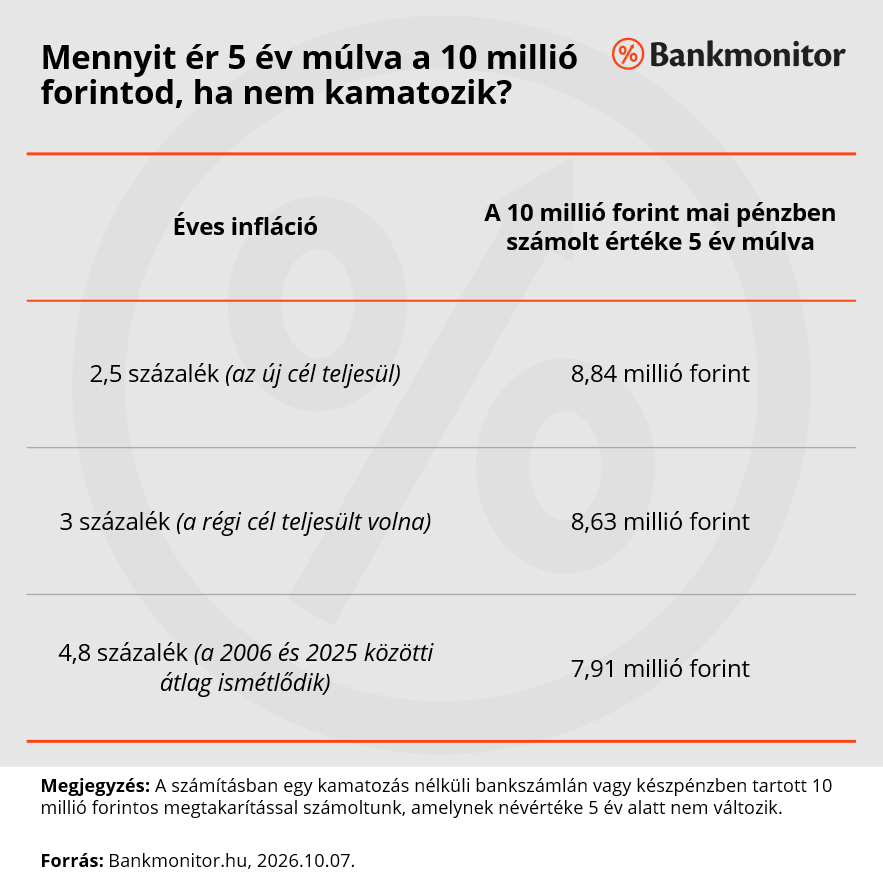
A célcsökkentés önmagában nagyjából 210 ezer forinttal kisebb vásárlóerő-veszteséget jelent ezen az összegen. Ha viszont az infláció úgy alakulna, mint az elmúlt húsz évben, a különbség már mintegy 930 ezer forint lenne a 2,5 százalékos pályához képest. Az új cél tehát akkor ér igazán sokat a megtakarítóknak, ha a jegybank tartani is tudja.
Azt azonban fontos látni, hogy évi 2,5 százalékos infláció mellett is több mint tizedével kevesebbet ér öt év alatt a kamat nélkül tartott pénz. A veszteséget tovább növelheti a bankszámla díja, ami évente akár több tízezer forint is lehet. Hasonlítsd össze a Bankmonitor bankszámla-kalkulátorával, melyik csomaggal faraghatod le ezt a költséget akár nullára!

Forintos vagy devizás megtakarítás?
Az új cél azoknak is fontos, akik a megtakarításaik egy részét devizában tartják. A forint 2006 óta átlagosan évi 2 százalékkal gyengült az euróval szemben. Az eurós megtakarítók számára ez egyfajta rejtett hozamot jelentett, mert a gyengülő forint mellett az euróban tartott pénz forintban számolva akkor is többet ért, ha maga a megtakarítás alig kamatozott. Az alacsonyabb inflációs cél ezt az árfolyamváltozásból eredő hozamot teheti bizonytalanná.
Magyarország kis, nyitott gazdaság, a fogyasztási cikkek és az alapanyagok jelentős részét importáljuk, így a forint árfolyamváltozása gyorsan megjelenik a hazai árakban. Az MNB becslése szerint 1 százalékos forintgyengülés nagyjából 0,3 százalékkal emeli meg a fogyasztói árakat. Tartósan gyengülő forint mellett ezért aligha lehetne tartani a 2,5 százalékos célt, ahogy az euróbevezetéshez szükséges inflációs kritériumot sem.
Ahogy korábbi elemzésünkben is írtuk, az MNB jelenleg stabil forintot preferálna.
Véleményünk szerint emiatt 355 és 370 forint közötti EUR/HUF árfolyam várható az előttünk álló időszakban.
Az euróbevezetés felé vezető úton pedig az árfolyam stabilitása önmagában is feltétel lesz. Rövid távon a forint árfolyama persze kiléphet ebből a sávból, főként a jelenlegi geopolitikai helyzetben. Hosszabb távon azonban a nagyjából stabil árfolyam a reális kiindulópont, nem a további gyengülés.
Ahhoz, hogy rövid távon sikerüljön tartani az inflációs célt, magasabb reálkamatszintre lehet szükség. Stabil árfolyam mellett pedig az eurós és a forintos megtakarítás között a kamatkülönbség dönt, ez most egyértelműen a forintnak kedvez. A 3 havi EURIBOR-hoz, vagyis az eurós bankközi kamatlábhoz kötött Euró Magyar Állampapír (EMÁP) jelenleg évi 2,493 százalékos hozamot kínál, míg a FixMÁP 5,5 százalékot. Változatlan kamatot és stabil árfolyamot feltételezve egy 10 millió forintnak megfelelő eurós megtakarítás három év alatt összesen mintegy 7,7 százalékot hozna, a FixMÁP viszont 17,4 százalékot. A forintos papír így közel 10 százalékponttal magasabb hozamot kínál, ami ezen az összegen mintegy 980 ezer forint többletet jelent.
Tehát aki eddig a forint folyamatos gyengülésére építette a devizamegtakarítását, annak érdemes lehet elgondolkodnia azon, hogy euró helyett inkább forintos állampapírban tartsa a pénzét. Az eurós megtakarításnak ettől még lehet helye, például ha valaki a jövőben euróban költené el a pénzt, vagy egy váratlan forintgyengülés ellen szeretne védekezni.
Hogyan hat a hitelekre?
A fix kamatozású hitelek havi törlesztője a futamidő végéig ugyanannyi forint. Az viszont, hogy ez mekkora terhet jelent, attól függ, hogyan nő közben a fizetésünk. Magasabb infláció mellett a nominális bérek is gyorsabban nőnek, így ugyanaz a törlesztő évről évre kisebb részt visz el a fizetésből. Ha viszont a reálbérek ugyanolyan ütemben nőnek, de az infláció alacsonyabb, a fizetés forintban is lassabban emelkedik. A változatlan törlesztő így lassabban inflálódik el, vagyis a fix kamatú adósnak az alacsonyabb infláció reálértékben drágább hitelt jelent.
Felmerülhet persze, hogy a törlesztő nem marad végig változatlan, hiszen az alacsonyabb inflációs cél alacsonyabb nominális kamatokat is hoz, így a hitel később olcsóbban kiváltható. Csakhogy az alacsonyabb inflációs cél eléréséhez átmenetileg szigorúbb monetáris kondíciókra van szükség. Ahhoz, hogy az infláció tartósan 2,5 százalék közelében maradjon, a jegybanknak magasabb reálkamatot kell fenntartania, így a kamatok egy ideig magasabbak maradhatnak. Az inflációs cél mérséklődése miatt várt kamatcsökkenés tehát inkább lassan, fokozatosan érkezhet. Ez önmagában annak is köszönhető, hogy az új célérték csak 2028-tól lép életbe.
Mit jelent mindez a gyakorlatban?
Az inflációs cél csökkentése nem hoz azonnali fordulatot a mindennapjainkban, de a hosszabb távú döntéseknél muszáj számolni a hatásaival. Bár az alacsonyabb áremelkedés miatt lassabban veszít az értékéből a lekötetlenül hagyott pénzünk, a vagyon megőrzéséhez továbbra is elengedhetetlen a megtakarítások kamatoztatása. A devizás megtakarításoknál pedig már nem lehet biztosra venni a forint folyamatos gyengüléséből származó extra hozamot.
Aki pedig most venne fel hitelt abban bízva, hogy az alacsonyabb cél miatt hamarosan jön a kamatcsökkenés és a gyors hitelkiváltás lehetősége, könnyen elszámolhatja magát. A jegybanknak az új cél elérése érdekében átmenetileg magasan kell tartania a kamatokat, így mindkettő egyelőre várat magára. Hitelfelvétel előtt ezért érdemes a mostani kamatszinttel számolni. Nézd meg a Bankmonitor lakáshitel-kalkulátorával, hogy a jövedelmed és a tervezett hitelösszeg alapján milyen kamatra és mekkora törlesztőrészletre számíthatsz!
