


Ha idén kihagyod a nyugdíj-megtakarítást, elsőre úgy tűnhet, hogy csak annyit veszítesz, amennyit nem fizettél be, plusz a rá járó 20 százalékos adójóváírást. 300 ezer forintnál ez 360 ezer forint lenne. A Bankmonitor számítása szerint egy 35 éves megtakarítónál a valódi különbség ennek több mint a négyszerese, mai értéken 1 475 857 forint.
A logika csábító: nem idén kezded el a megtakarítást, hanem jövőre, mert az a pár hónap már úgysem számít. Igaznak tűnik, de messzebb nem is lehetne az igazságtól. Két dolog dolgozik ellened, a kamatos kamat és az adójóváírás, amelynek az idei keretét csak idén lehet kihasználni.
Két megtakarító, egyetlen különbséggel
A számításban a Bankmonitor szakértői egy 35 éves megtakarítóval kalkuláltak, aki még 2026-ban félretesz 300 ezer forintot, 2027 januárjától pedig havonta 50 ezret, vagyis évente 600 ezer forintot. Vele szemben áll egy ugyanilyen korú megtakarító, aki szintén 2027 januárjában kezd havi 50 ezerrel, de az idei 300 ezer forint nála kimarad.
A megtakarítási időszak 2055 végéig, 65 éves korukig, vagyis 29 évig tart. A modelben évi 5 százalékos reálhozammal számoltak, és minden összeg mai értéken, az infláció hatása nélkül értendő. Mivel a két megtakarító 2027-től teljesen egyformán viselkedik, a különbség kizárólag az idei befizetésen múlik.
Egyetlen befizetésről van szó. Mégis ebből lesz az 1,5 millió forint.
Honnan jön az 1,5 millió forint, ha csak 300 ezret teszel be?
Az 1 475 857 forintos különbség három részből áll: 300 ezer forint saját befizetésből, 60 ezer forint adójóváírásból és 1,12 millió forint hozamból.
Az első tétel egyszerű: a 300 ezer forint az egyik esetben bekerül a megtakarításba, a másikban kimarad. Erre jár a 20 százalékos adójóváírás, vagyis 60 ezer forint, amelyet az állam a megtakarítási számládra utal. Feltételeztük, hogy a megtakarító élni tud vele, mert fizet elég személyi jövedelemadót. A jóváírás a 2026-os szja-bevallás után, 2027 közepén érkezik, ezért a számításban fél évvel rövidebb ideig kamatozik.
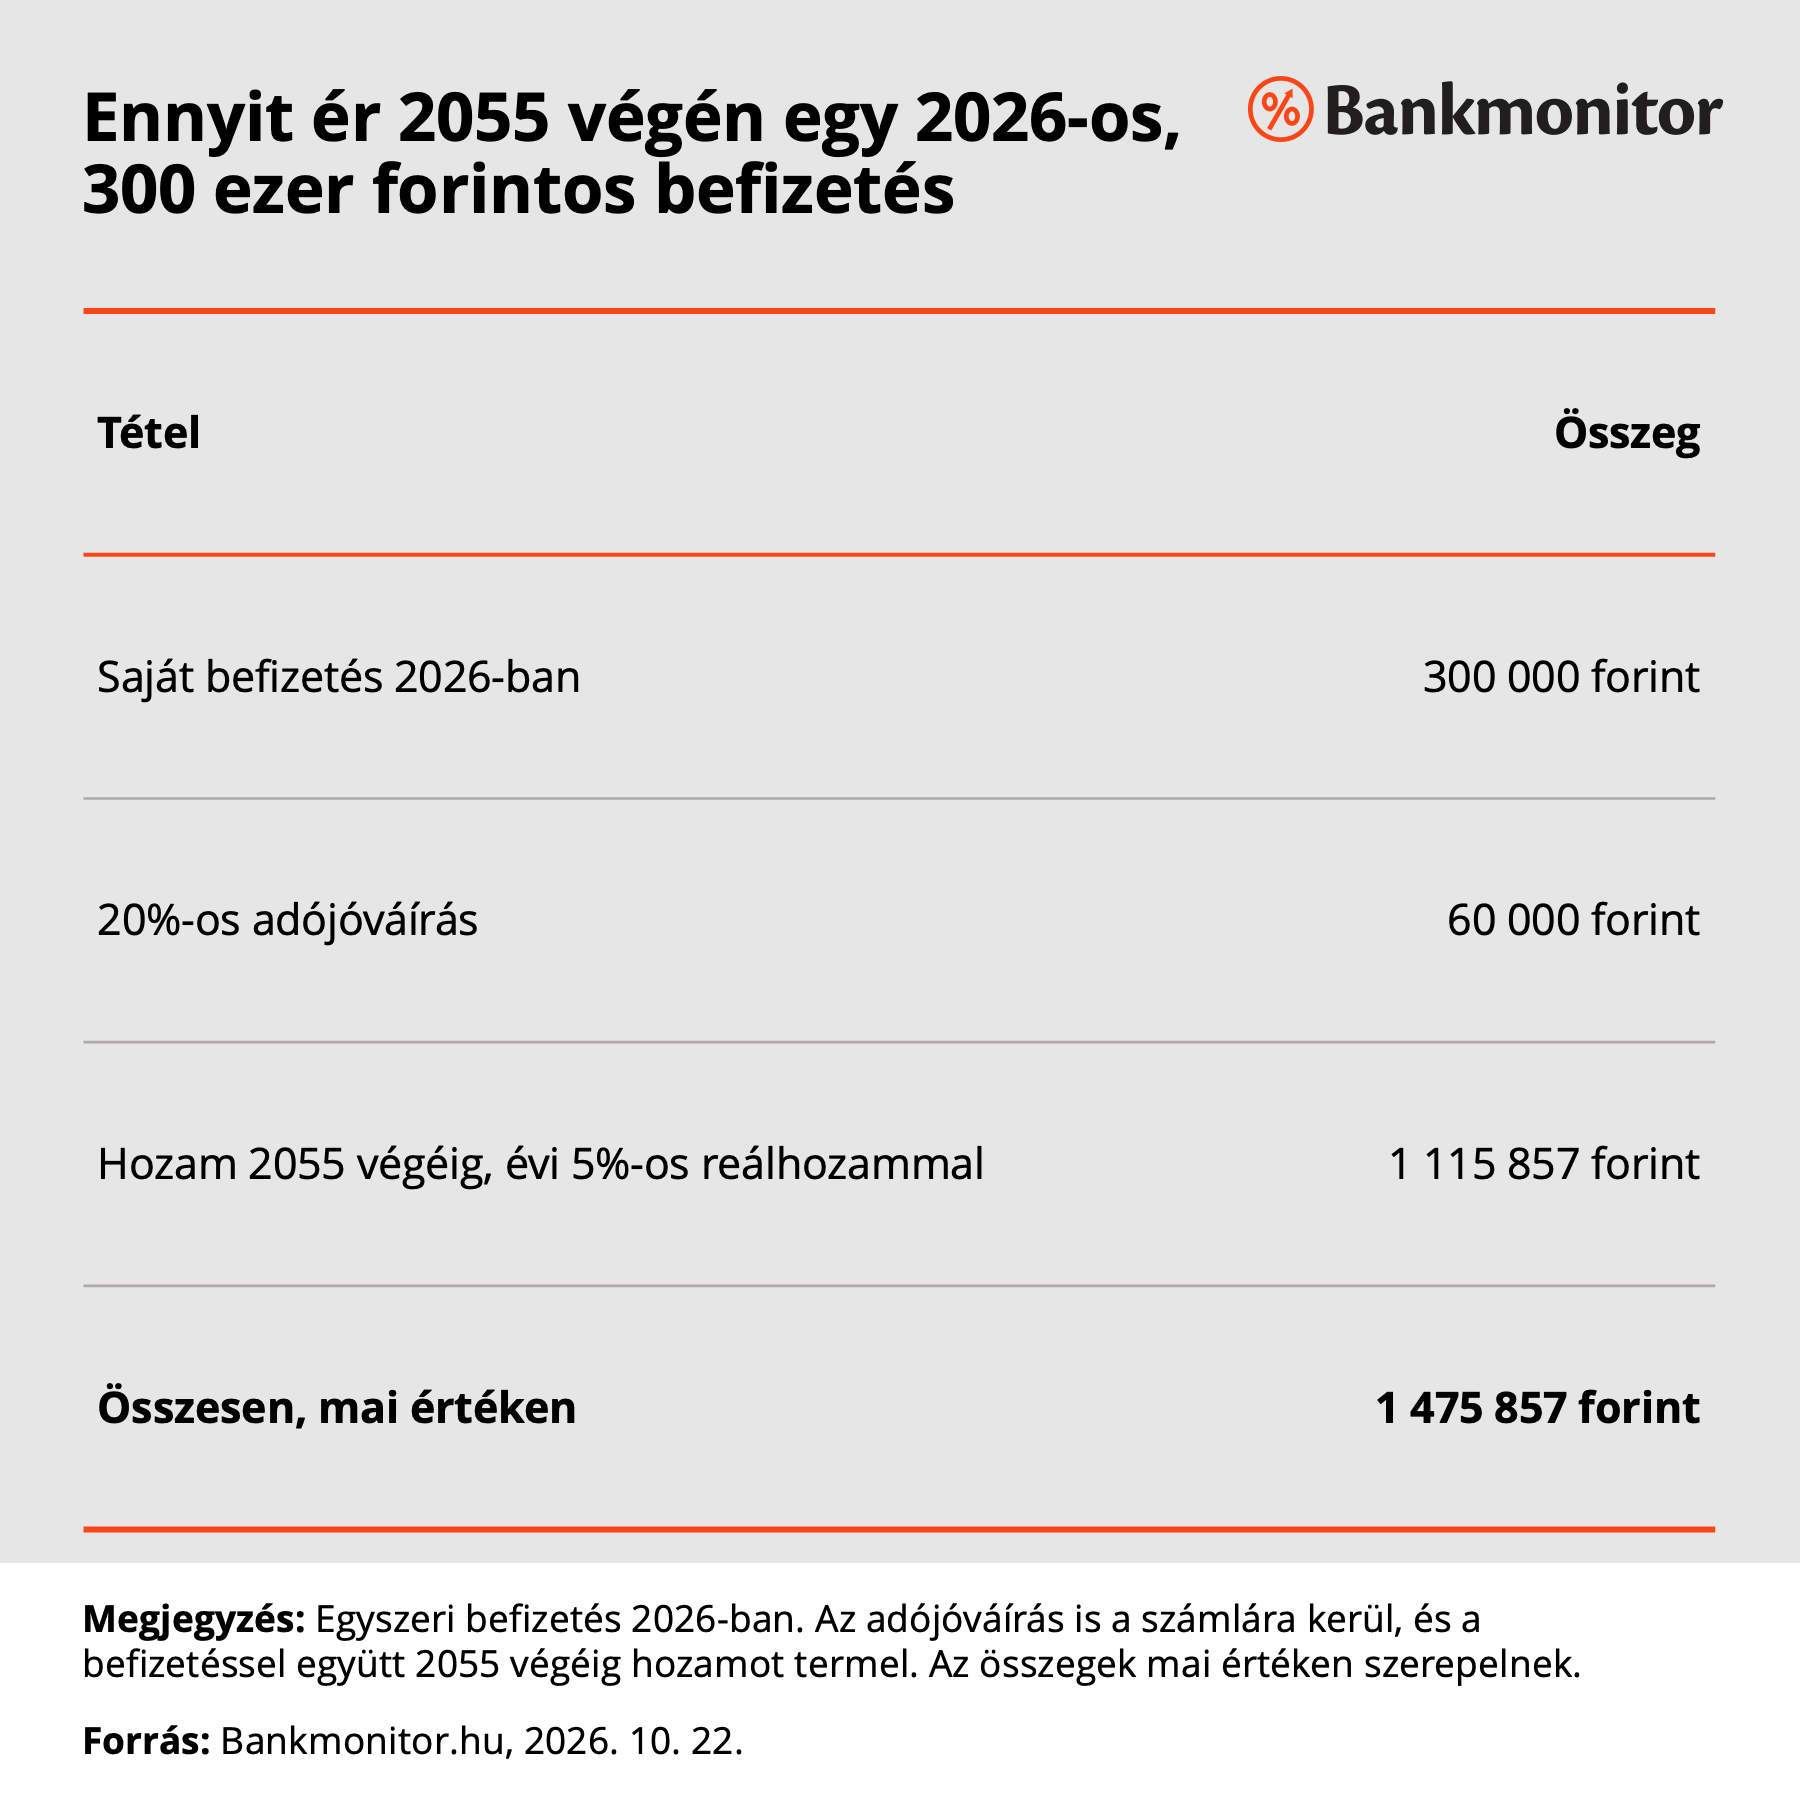
Ez már 360 ezer forint, de a lényeg csak most jön. A 29 éves megtakarítási időszak alatt évi 5 százalékos reálhozammal mai értéken 1,12 millió forint hozam rakódik rá. A különbség háromnegyedét tehát nem te fizeted be, és nem is az állam, hanem a hozam termeli meg.
Az idei 20 százalékot jövőre már nem kaphatod meg
A kamatos kamat minden megtakarításra igaz. A nyugdíj-megtakarításnak van egy sajátossága és annak egy csapdája: az adójóváírás naptári évhez kötött. Ha a 2026-os keretet nem használod ki, 2027-ben már nem tudod pótolni.
Az éves keret formánként eltér: önkéntes nyugdíjpénztárnál legfeljebb 150 ezer, nyugdíjbiztosításnál 130 ezer, nyugdíj-előtakarékossági számlánál (NYESZ) 100 ezer forint jóváírás jár, a három együtt pedig évi 280 ezer forintig vehető igénybe. Ha a 300 ezer forintot jövőre fizeted be, arra a 2027-es keretből jár jóváírás.
Ráadásul aki 2027-től havi 50 ezret tesz félre, annak évente már 120 ezer forint jóváírás járna, vagyis a következő évek keretének jó része eleve foglalt. A jóváírás ugyanakkor nem korlátlan: évente maximum 280 ezer forint és legfeljebb annyit kaphatsz vissza, amennyi személyi jövedelemadót az adott évben befizettél (de ez a 2026-os minimálbér esetén is 581 040 forint kedvezmények nélkül).
A tanulság egyszerű. Ha van szabad pénzed, amit nyugdíjcélra szánnál, és van még kihasználatlan kereted, azt az adott évben fizesd be, ne a következőben. Idén ehhez az kell, hogy a befizetésed még az év vége előtt megérkezzen a szolgáltatóhoz.
Nálad is 1,5 millió forint lesz a különbség?
Nem feltétlenül. Az elszalasztott lehetőség ára elsősorban három dolgon múlik: mennyit fizettél volna be, mekkora hozamra számíthatsz reálisan a kockázatvállalásod alapján és mennyi időt dolgozott volna a pénzed.
Ha csak alacsony kockázatú eszközökben tartod a pénzed, például rövid lejáratú állampapírokban, mint a 3 hónapos vagy az egyéves diszkont kincstárjegy, alacsonyabb kamatot kapsz, mint egy hosszú lejáratú papíron. Ilyenkor a 360 ezer forintnak kevesebb lehetősége van hozamot gyűjteni. Évi 2 százalékos reálhozammal számolva a különbség 2055 végére mai értéken nagyjából 640 ezer forint lenne. Ez is közel kétszerese annak, amit elsőre gondolnánk.
Ha viszont vállalod a kockázatot, és a pénzed részvénypiacon tartod, nem egyedi részvényekben, hanem diverzifikáltan, a teljes piacot megvásárolva, akkor hosszú távon az évi 5 százalékos reálhozam reális várakozás. Garancia nincs rá, de ilyenkor nálad is reális, hogy 29 év alatt a be nem fizetett 300 ezer forint 1,5 millió forintodba kerüljön.
A példa jól mutatja, milyen erős a kamatos kamat. Nem csak a befizetés nagysága számít, hanem az is, hogy mennyi ideig dolgozhat a pénz. Számold ki a Bankmonitor nyugdíj-megtakarítási kalkulátorával, hogy a saját befizetéseid mellett neked mekkora megtakarítás gyűlne össze 65 éves korodra!

„Úgysem élem meg”? A halálozási adatok mást mutatnak
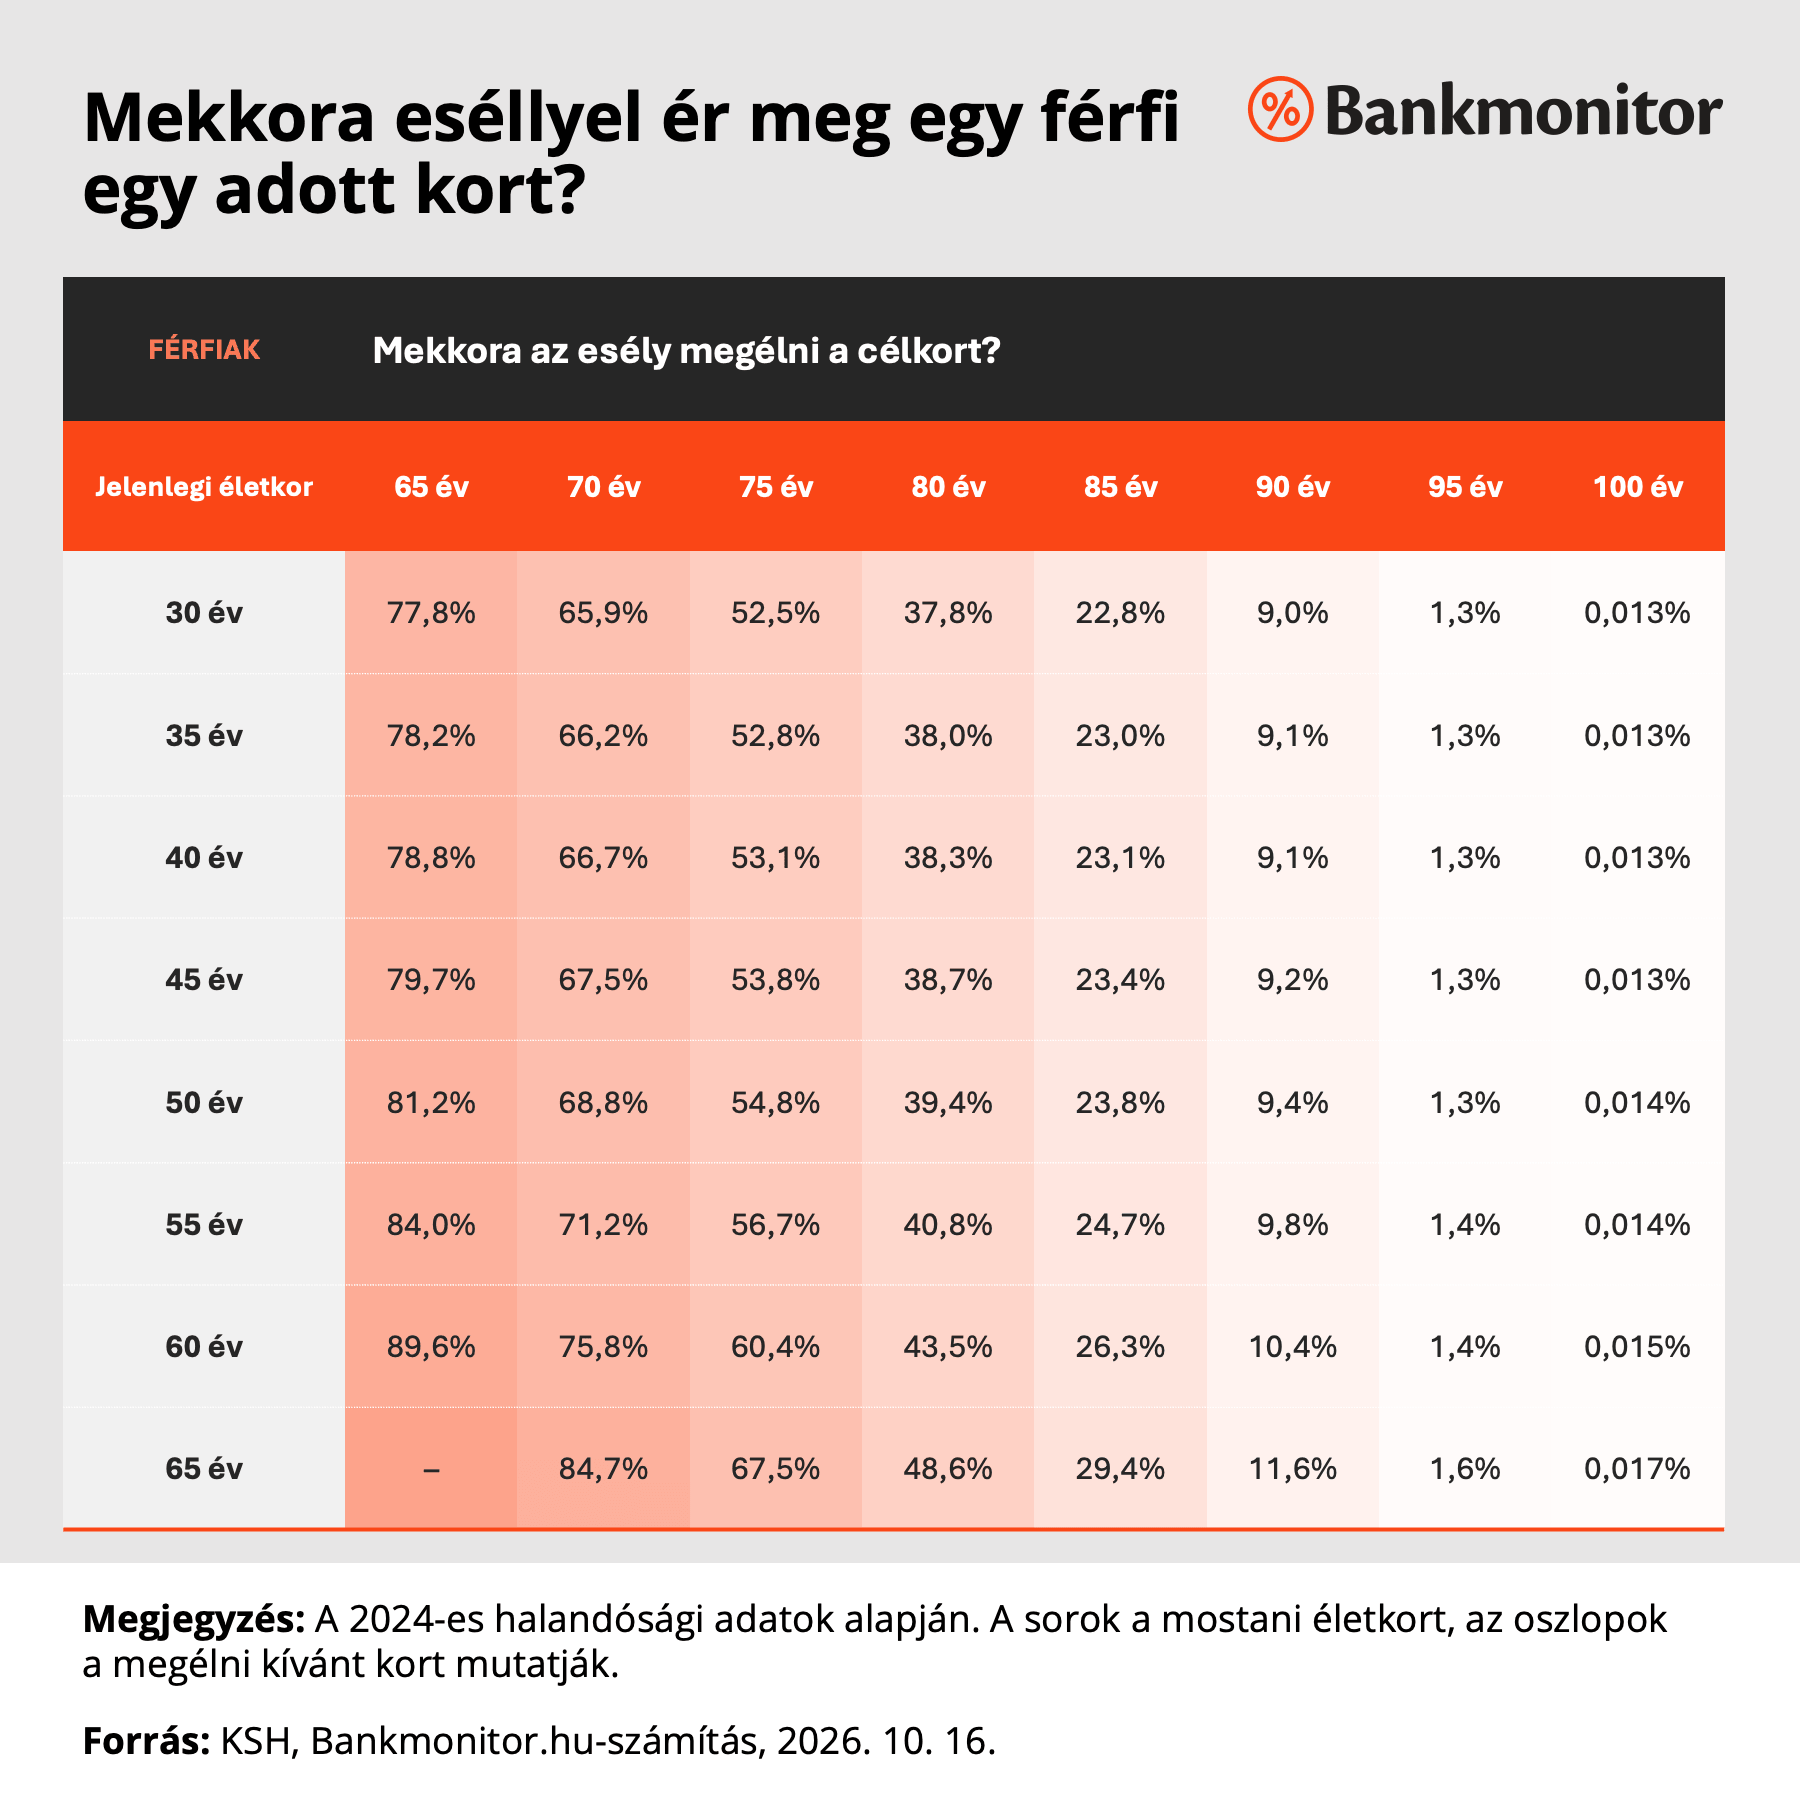
Huszonkilenc év rendkívül hosszú és neheze belátható időszak. Azt viszont sejtheted, , hogy egyszer nyugdíjas leszel. Ha arra számítasz, hogy az egészségi állapotod vagy bármi más miatt nem éred meg a nyugdíjkorhatárt, akkor érdemes megnézned a Központi Statisztikai Hivatal halálozási adatait.
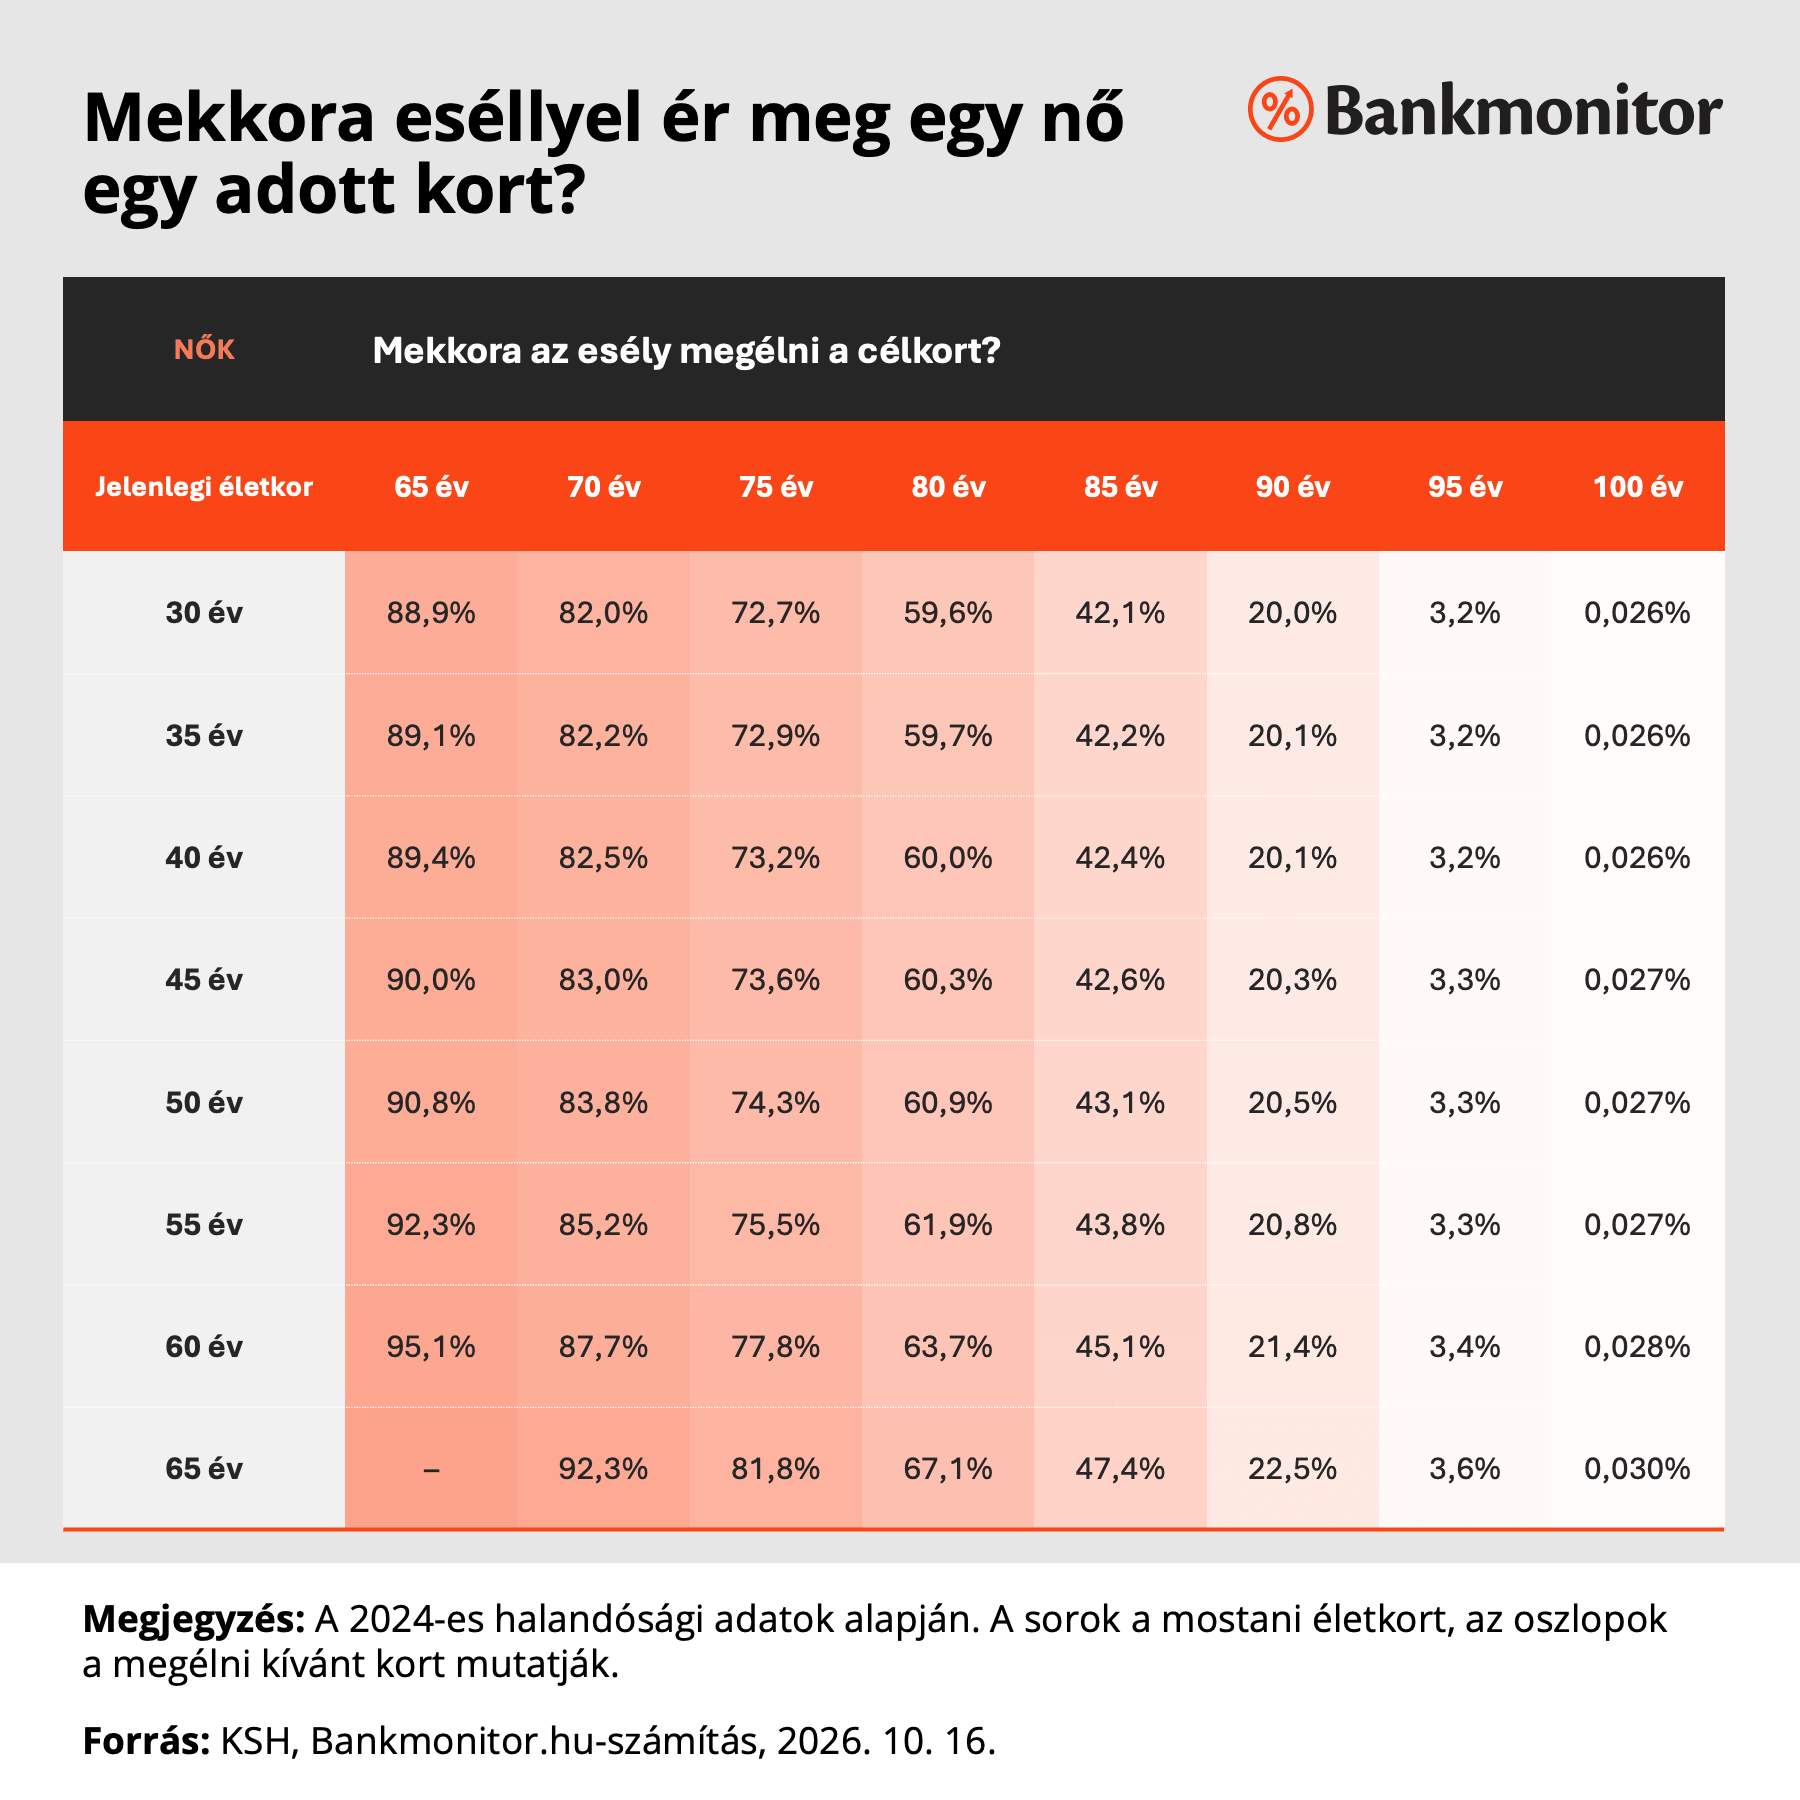
Ezek a halotti anyakönyvi kivonatokon alapulnak, így a megbízhatóságukhoz nem fér kétség. Eszerint a magyar lakosság a saját várakozásaihoz képest jóval hosszabb életre számíthat, különösen a nők: a KSH 2024-es halandósági adataiból készült számításunk szerint a ma 30 éves férfiak 78, a nők 89 százaléka megéri a 65 éves kort. Ez nem magyar sajátosság, a nők szinte mindenhol tovább élnek, mint a férfiak. Korábbi elemzésünkben azt is megmutattuk, hogy a 65 évesek többsége a 80-at is megéri.
Melyik formában érdemes még idén elkezdeni?
Ha a kamatos kamat és az állami támogatás együtt meghozta a kedved a nyugdíj-megtakarításhoz, három államilag támogatott forma közül választhatsz, az önkéntes nyugdíjpénztár, a nyugdíjbiztosítás és a nyugdíj-előtakarékossági számla.
Az önkéntes nyugdíjpénztár viszonylag egyszerű megtakarítási forma, és ez itt dicséret. Csak azt kell eldöntened, milyen befektetési portfólióba kerüljön a pénzed. A választék jellemzően kitettség szerint van megadva: magyar állampapír, európai állampapír, magyar részvény, nemzetközi részvény vagy ezek valamilyen keveréke. Ezután havonta befizeted a rendszeres megtakarításod összegét, és nagyjából ennyi. Csak követned kell, és szépen épül a nyugdíjvagyonod.
A nyugdíjbiztosítás hasonlóan egyszerű, de van benne egy életbiztosítási elem is. A legnagyobb előnye a másik két formával szemben, hogy nála a szerződéskötéskor érvényes nyugdíjkorhatár számít, ez ma 65 év. A biztosító ekkor fizet adómentesen, akkor is, ha időközben megemelik a korhatárt. Az önkéntes nyugdíjpénztárban és a NYESZ-en lévő pénzedhez viszont a mindenkori nyugdíjkorhatár elérésekor férsz hozzá adómentesen: ha addig 68 évre emelik, akkor 68 évesen.
A nyugdíj-előtakarékossági számla lényegében egy értékpapírszámla. Szinte bármit vásárolhatsz rajta, ami a befektetési szolgáltatód kínálatában elérhető. Ez adja a legnagyobb rugalmasságot, de ez igényli a legtöbb pénzügyi szakértelmet is. Nincs rendszeres befizetési kötelezettség, így ha valamiért elfelejtesz pénzt tenni rá, úgy jártál: az az év kimaradt, és a lehetőséget elszalasztottad.
A másik hátránya sokak számára, hogy minden befektetési döntést neked kell meghoznod, annak minden bonyolultságával és stresszével együtt. Ha nem szeretnél a következő 20, 30 vagy akár 40 évben a nyugdíjvagyonodról döntögetni, hanem inkább kiszerveznéd valakire, akkor a NYESZ nem a te megoldásod.
Végül nem az a kérdés, melyik forma a legjobb, hanem az, hogy melyiket fogod 29 évig kitartóan fizetni.
Amit idén még megtehetsz
Egy kihagyott 300 ezer forintos befizetés önmagában nem tűnik nagy tételnek. A kamatos kamat és az évhez kötött adójóváírás miatt viszont a futamidő végén nem 360 ezer, hanem akár közel 1,5 millió forint hiányozhat. Ha még idén elindítod a megtakarítást, és a befizetésed az év vége előtt megérkezik a szolgáltatóhoz, a rá járó 20 százalék is a tiéd lehet.
Ha idén mégis kimarad a befizetés, nem kell 29 évig bánkódnod miatta. Számításunk szerint az 1,5 millió forintos különbséget behozhatod, ha 2027-től havonta 1619 forinttal többet teszel félre, mint amennyit egyébként terveztél. Ugyanazzal az évi 5 százalékos reálhozammal 65 éves korodra így ugyanott tartasz majd. A kihagyott év tehát nem végzetes, csak drágább: 300 ezer forint helyett 29 év alatt kb. 564 ezret kell befizetned.
Kezdd el még idén, és ha nem tudod eldönteni, melyik forma illik hozzád, kérd a Bankmonitor szakértőinek segítségét!
A Bankmonitor és a Pénzcentrum idén is felméri, hogyan viszonyulnak a magyarok a hitelekhez. Kíváncsiak vagyunk a véleményedre is! A kérdőív kitöltése mindössze 2–3 percet vesz igénybe. Az eredményeket először a Pénzcentrum, majd a Bankmonitor oldalán mutatjuk be egy-egy cikkben. Köszönjük, ha válaszaiddal segíted a munkánkat!
