


Látványosan lelassult a magyar lakásárak emelkedése, a legtöbb térségben pedig már csökkennek a lakásárak. Aki olcsóbb otthonra vár, annak azonban a hiteloldalt is figyelnie kell: az Otthon Start Program tervezett átalakítása mellett egy alacsonyabb vételárból is kijöhet magasabb havi törlesztő. Megnéztük, mit mondanak az MNB legújabb számai, és miért érdemes a lakás árát a finanszírozásával együtt mérlegelni.
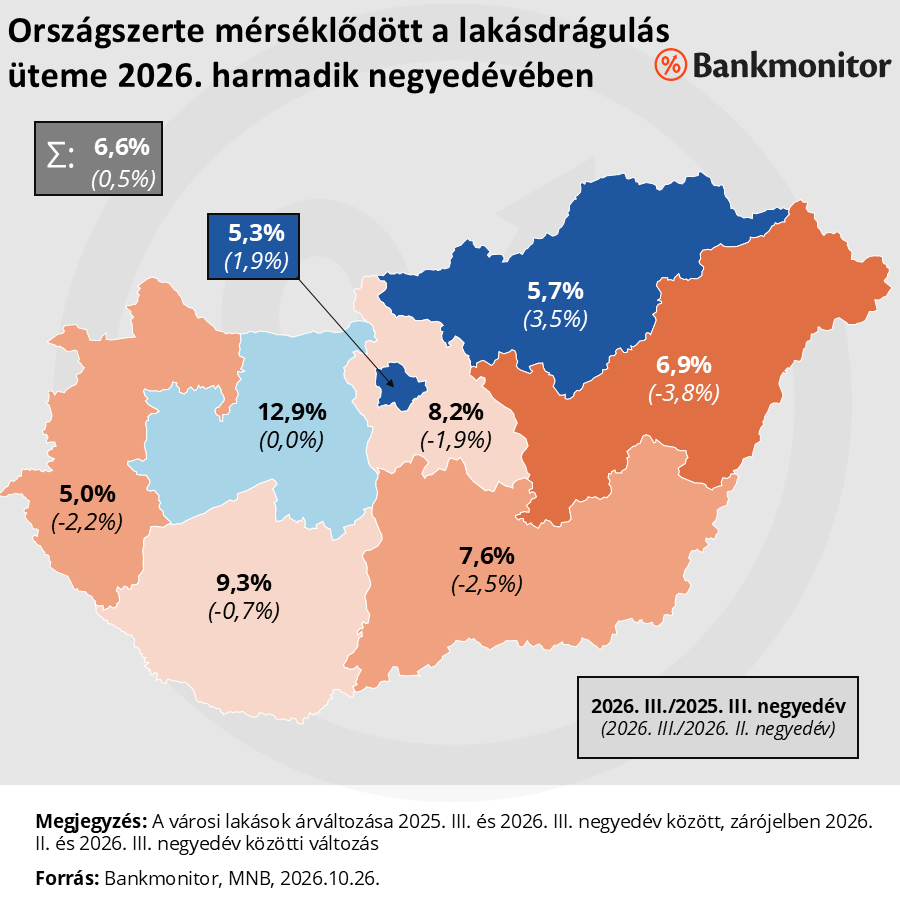
Országosan 6,6 százalékkal kerültek többe a lakások 2026 harmadik negyedévében, mint egy évvel korábban. Ez még mindig drágulás, de az előző negyedév 12,4 százalékos ütemének alig több mint a fele. Három hónap alatt pedig mindössze 0,5 százalékkal emelkedtek az árak, a második negyedévi 0,8 százalékos csökkenés után.
A vevőknek ez azt jelenti, hogy országos átlagban jóval kisebb volt a további áremelkedés, mint a korábbi felfutás idején. Tartós, mindenhol érvényes áresést azonban ebből még korai lenne kiolvasni. A friss adatokban egyszerre látszik valódi fékezés és a tavalyi drágulás statisztikai hatása.
Miért lehet lassuló éves drágulás mellett újabb áremelkedés
Az éves mutató mindig az egy évvel korábbi árszinthez hasonlít. A 2025 nyarán bejelentett Otthon Startot követő időszakban megugrottak az árak, így most már ehhez a magasabb szinthez mérjük a piacot. A tavalyi nagy negyedéves emelkedés kikerül az utolsó négy negyedév árváltozásából, a helyére pedig a mostani, jóval kisebb növekedés kerül.
Ezt érdemes látni Budapest példáján is. A fővárosban az éves drágulás 7,5-ről 5,3 százalékra lassult, miközben az előző negyedévhez képest 1,9 százalékkal emelkedtek az árak. A községekben szintén nőtt az árszint három hónap alatt, mégpedig 2,6 százalékkal. A vidéki városokban viszont már tényleges, 1,4 százalékos negyedéves árcsökkenést mért az MNB.
Az éves ütem tehát a korábbi drágulásból is sokat megőriz. Aki azt szeretné tudni, merre mozdul most a piac, annak a negyedéves változást és a kiszemelt térség adatait is meg kell néznie.
Öt térség városaiban már csökkentek az árak
A hét vidéki térség közül ötben estek a városi lakásárak 2026 harmadik negyedévében. Az Észak-Alföldön 3,8, a Dél-Alföldön 2,5, a Nyugat-Dunántúlon 2,2, Pest vármegyében 1,9, a Dél-Dunántúlon 0,7 százalék volt a visszaesés. A Közép-Dunántúlon stagnálást mértek.
Egyedül Észak-Magyarország városaiban nőttek az árak, 3,5 százalékkal. Itt viszont az előző negyedévben 8,5 százalékos esés történt. A két változás együtt még mindig nagyjából 5,3 százalékos csökkenést jelent. A visszapattanás tehát egyelőre a korábbi veszteség egy részét dolgozta le.
A lassulás után is milliókkal magasabban maradt a vételár
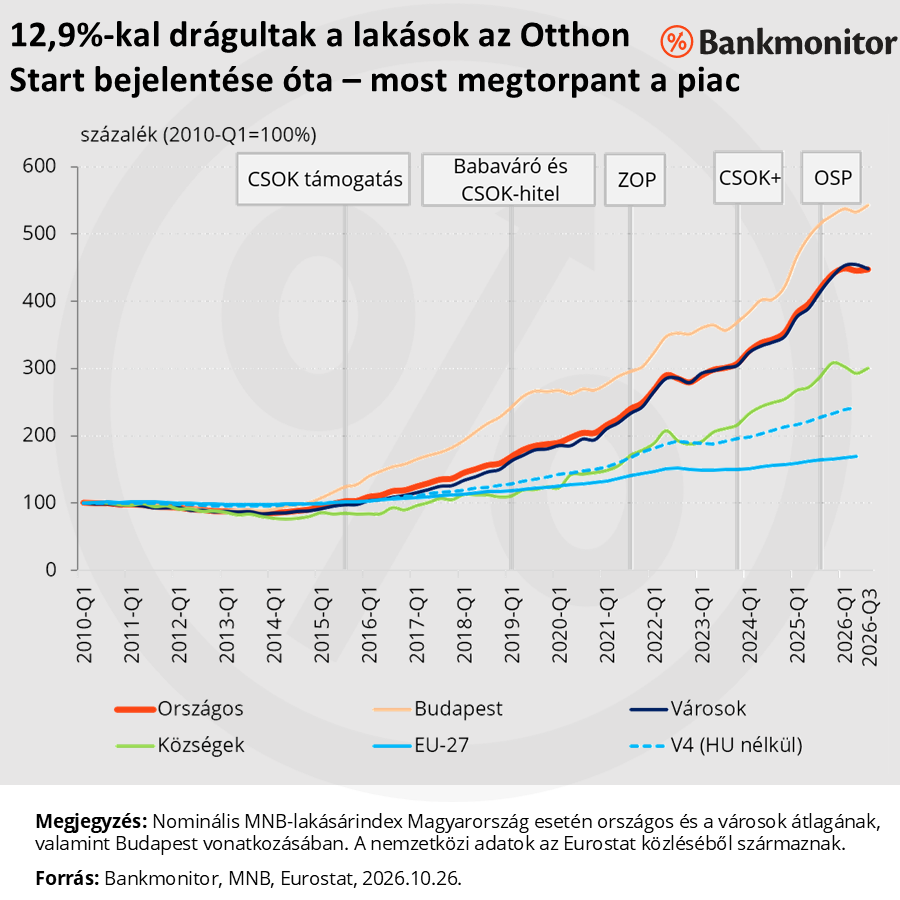
Az Otthon Start bejelentését megelőző 2025. második negyedévhez képest országosan 12,9 százalékkal emelkedtek a lakásárak 2026 harmadik negyedévéig a Bankmonitor számításai szerint. Egy akkor 50 millió forintot érő lakás ára az országos indexet követve most 56,45 millió forint lenne. Ez 6,45 millió forintos különbség. Ha a vevő változatlanul 20 százalékos önerővel számol, csak ehhez a dráguláshoz további 1,3 millió forint saját megtakarítás kellene.
Pest megye városai jóval Budapest előtt járnak
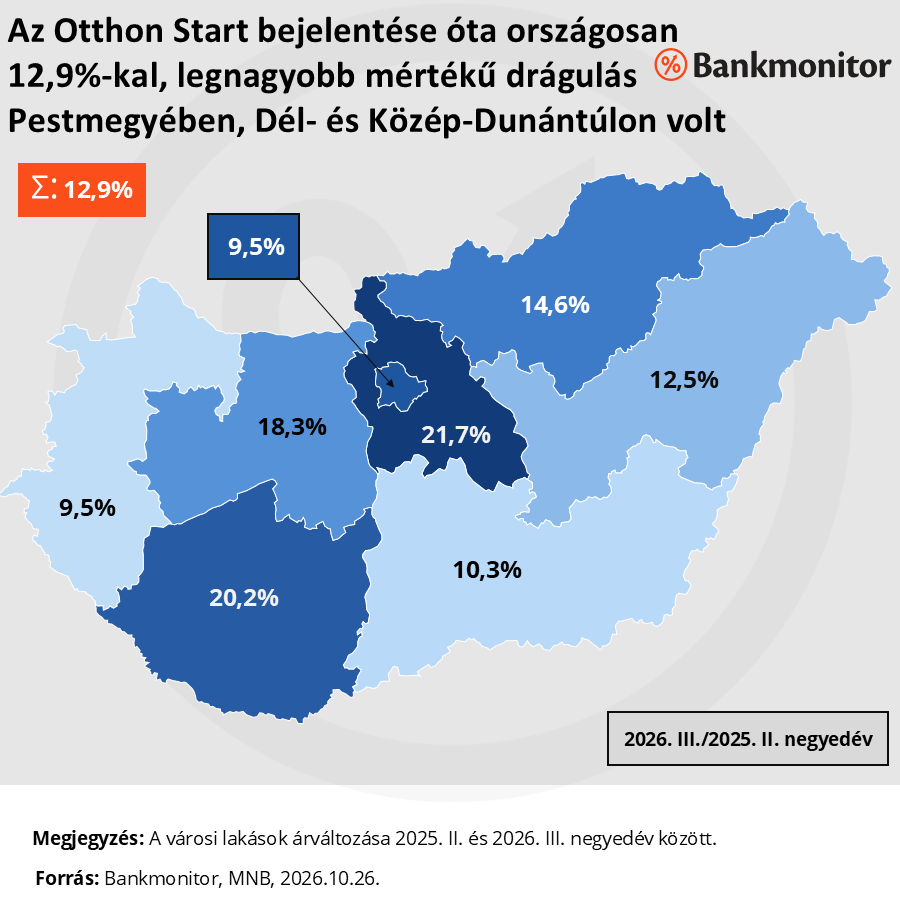
A 2025 második negyedéve, azaz az Otthon Start bejelentése óta Pest megye városaiban 21,7, a Dél-Dunántúlon 20,2, a Közép-Dunántúlon 18,3 százalékkal nőttek a lakásárak. Budapesten és a Nyugat-Dunántúlon egyaránt 9,5 százalék volt az emelkedés. Pest megye városaiban így több mint kétszer akkora drágulás történt, mint a fővárosban.
Ez a különbség azt is megmutatja, miért kevés az országos átlag egy konkrét vásárlási döntéshez. Pest megye városaiban például most 1,9 százalékkal csökkentek az árak negyedéves alapon, miközben a hosszabb időszakot nézve továbbra is itt volt a legnagyobb emelkedés.
Olcsóbb lakásból is kijöhet magasabb törlesztő
A következő hónapokban a hitelfeltételek legalább annyira fontosak lehetnek a vásárlóknak, mint a lakásárak. A Wekerle Plusz az Otthon Start helyébe lépő konstrukció használt lakásra a jelenlegi 3 százalék helyett fix 5 százalékos kamatot kínálna. Az új lakásra és építésre szóló 3 százalék megmaradna, miközben a jogosultság a 18-41 év közötti első lakásszerzőkre szűkülne, ötéves bentlakási kötelezettséggel. A részletszabályok és az átállás pontos feltételei még nem ismertek.
Nézzünk egy egyszerű példát. Egy 30 millió forintos, 25 évre felvett hitel havi törlesztője fix 3 százalékos kamattal körülbelül 142 ezer forint. Ugyanez fix 5 százalékon már 175 ezer forint lenne, vagyis havonta nagyjából 33 ezer forinttal, 23 százalékkal több.
Még akkor is körülbelül 167 ezer forintot kellene fizetni havonta, ha az olcsóbb vételár miatt 5 százalékkal kisebb, 28,5 millió forintos hitel is elég lenne. Ez továbbra is mintegy 24 ezer forinttal haladná meg az eredeti, 3 százalékos kölcsön törlesztőjét.
A támogatás átalakítása előbb sietséget majd fékezést is hozhat
A szűkebb jogosultság és a drágább használtlakás-hitel önmagában mérsékelheti a keresletet. Rövid távon viszont ellenkező hatás is elképzelhető: aki még a jelenlegi feltételekkel szeretne vásárolni, előrehozhatja a döntését. Az átmeneti élénkülés ezért együtt járhat a későbbi kereslet gyengülésével. Hogy ebből mennyi valósul meg, nagyban függ a végleges szabályoktól és a határidőktől.
A friss MNB-adatok alapján a korábbi lakásár-emelkedés lendülete megtört. Egyetlen negyedév azonban nem bizonyít tartós piaci tetőzést. Aki vásárolna, annak a kiválasztott környék árai mellett azt is érdemes kiszámolnia, milyen hitellel, mekkora önerővel és milyen havi teherrel tudna most vagy később belevágni.
Ha még a jelenlegi Otthon Start feltételeivel tervezel, ellenőrizd a jogosultságodat, és számold ki a várható törlesztőt a Bankmonitor kalkulátorával. Szakértőink segítenek összehasonlítani a lehetőségeket, hogy a döntésed a vételárra és a finanszírozás teljes költségére egyaránt épüljön.

