


100 millió forint ma egy kertes házért már egyáltalán nem kiugró összeg. A nagyobb városokban és a Budapesti agglomerációban egy jó helyen fekvő, 100 négyzetméter körüli családi ház könnyen eléri, sőt meghaladja ezt az árat. Ezért kiszámoltuk, mekkora fizetés kell ahhoz, hogy valaki hitelből megvehessen egy ilyen házat. Az eredmény a vártnál biztatóbb, két mediánbérrel már elérhető. Azt is megmutatjuk hogyan!
Mennyi önerő kell egy 100 milliós házhoz?
A bank nem adhatja kölcsön a ház teljes árát. A jegybanki szabályok szerint alapesetben az ingatlan értékének legfeljebb 80 százalékára adható hitel, vagyis egy 100 milliós házhoz legalább 20 millió forint önerő kell.
Ha valakinek eddig egyik lakóingatlanban sem volt legalább 50 százalékos tulajdonrésze, 2025 szeptembere óta életkortól függetlenül hivatalosan 90 százalékos hitelt is kaphat, így 10 millió forint önerő is elég lehet. A bankok azonban jellemzően a jogszabálynál szigorúbb belső kockázatkezelési szabályok szerint bírálnak, ezért főleg nagyobb hitelösszegeknél gyakran akkor sem elég nekik a 10 százalék önerő, ha az igénylő a jogszabály szerint megfelel a feltételeknek. A gyakorlatban így a 20 százalékos önerő a jellemző, számításainkban ezért mi is ezzel kalkulálunk.
Hirdetés
Hirdetés
Ennyit kell keresni a jegybanki szabályok szerint
A bank nem adhat akármekkora hitelt, a jegybanki adósságfék, vagyis a JTM-szabály megszabja, hogy a nettó jövedelmed legfeljebb mekkora része mehet el törlesztésre. 2026-ban nettó 800 ezer forint alatt a fizetés legfeljebb fele lehet a törlesztő, 800 ezer forinttól pedig a 60 százaléka.
A számitásunkban a piaci hitel mellett az Otthon Starttal is számoltunk. Egy 100 milliós háznál ez legfeljebb a vételár felét fedezi, a fennmaradó részt önerőből vagy egy piaci lakáshitelből kell kifizetni, amelyet a támogatott hitellel egyszerre is lehet igényelni.
Az alábbi táblázatban az látszik, mekkora nettó jövedelem kell a 100 milliós házhoz az egyes finanszírozási módoknál.
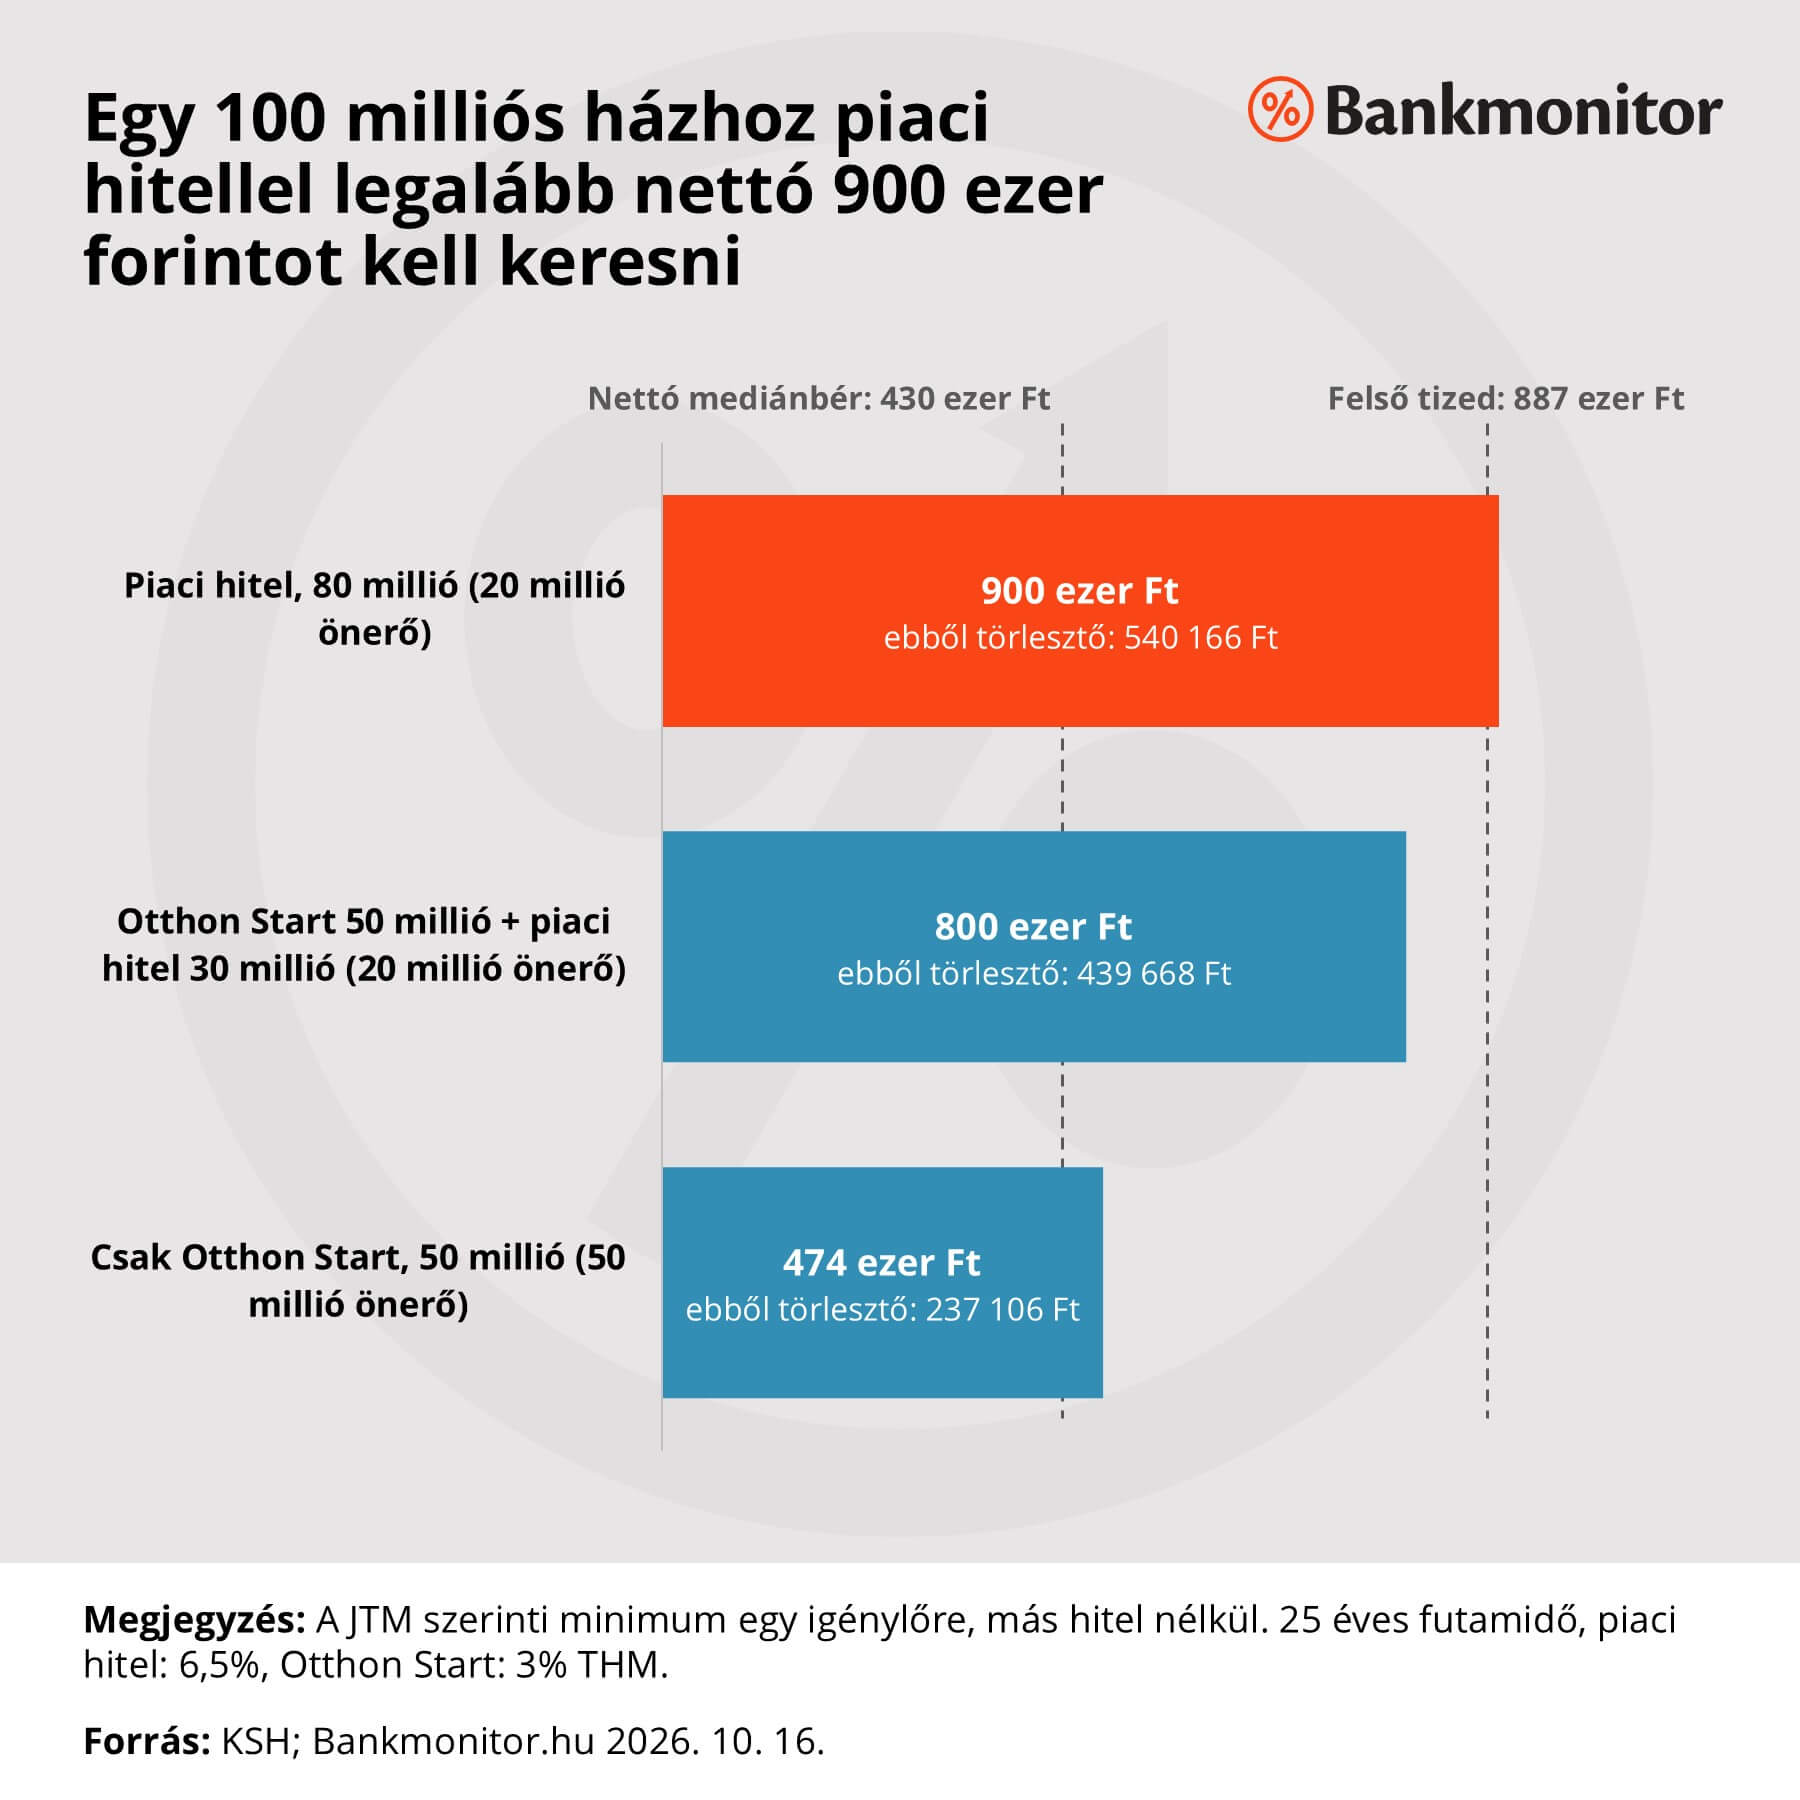
Piaci hitellel és 20 százalék önerővel legalább nettó 900 ezer forintot kell keresni, ez pedig már a legfelső tized. Egyedül tehát a dolgozók kevesebb mint tizede tudna így hitelt felvenni a házra.
Az Otthon Starttal kevesebb is elég. Aki 20 millió önerővel az 50 milliós támogatott hitel mellé 30 millió piaci hitelt venne fel, annak nettó 800 ezer forint jövedelemre van szüksége. Csak az Otthon Starttal nettó 474 ezer forint is elég lenne, ehhez viszont 50 millió forint saját tőke kell.
A táblázatból az is látszik, hogy két mediánbérből, 20 százalékos önerővel már lehet 100 milliós házat venni.
Egyetlen mediánbér ugyan egyik esetben sem elég, két mediánbéres együtt viszont már átlépi a nettó 800 ezres JTM-küszöböt. Ehhez persze össze kell gyűjteni a 20 millió forint önerőt, és az Otthon Start mellé egy 30 milliós piaci hitelt is fel kell venni.
Kíváncsi vagy, hogy a te fizetésedre mekkora lakáshitelt adhat a bank? Add meg a jövedelmedet a Bankmonitor Mennyi lakáshitelt kaphatok? kalkulátorában és nézd meg, mekkora összegre számíthatsz!
A legismertebb ökölszabályok szerint jóval többet kellene keresni
A napokban kommenteket olvasva azt tapasztaltam, hogy az 50, illetve 60 százalékos JTM sokaknak nagy pszichológiai teher, mert csak nagyon kiszámolva tudnának megélni a jövedelmük 40-50 százalékából, vagy attól rettegnek, hogy nem tudnának kifizetni ekkora törlesztőt, ha elveszítenék a munkahelyüket. A KSH adatai szerint ugyanis a munkakeresés átlagos időtartama 11,7 hónap, vagyis közel egy év. Az álláskeresési járadék ezzel szemben legfeljebb 90 napig jár, és kedvezmények nélkül havonta legfeljebb nettó 242 100 forint. Emiatt megnéztem, van-e arra vonatkozó tanács, hogy a fizetésünk legfeljebb hány százalékát érdemes törlesztőre költeni.
Az Egyesült Államokban a pénzügyi tanácsadók leggyakrabban az alábbi három ökölszabályt tekintik irányadónak:
- A 28/36-os szabály, mely külön korlátot szab a lakáshitelnek és az összes hitelnek. Az eredeti szabály az amerikai bruttó fizetésre van szabva, a magyar adózással átszámolva a nettó fizetésed nagyjából 42 százaléka mehet el a lakhatási költségekre, az összes hiteltörlesztésre pedig nagyjából 54 százaléka. A kettős határ azt szolgálja, hogy a lakáshitel mellett ne legyen túl sok más tartozásod.
- A 45 százalékos szabály, ami szerint nettó fizetésed legfeljebb 45 százaléka mehet el az összes hiteltörlesztésre, a lakáshitelt is beleértve. Ez az ajánlás a ténylegesen hazavitt fizetést is figyelembe veszi. Ha nincs más hiteled, a három közül ez engedi a legmagasabb lakáshitel-törlesztőt.
- A 25 százalékos szabály, amely a nettó fizetésed legfeljebb negyedét engedi lakhatásra költeni, vagyis a lakáshitel törlesztőjére a lakásbiztosítással és az adókkal együtt. Ez a legóvatosabb ajánlás, melynek célja, hogy minden hónapban maradjon pénz megtakarításra és váratlan kiadásokra, így az otthonod ne váljon teherré.
Az alábbi táblázatban azt számoltuk ki, mennyit kellene keresni ezek szerint a 100 milliós házhoz, ha valaki 20 százalék önerővel, piaci hitelből vásárol. A havi törlesztő ebben az esetben 540 166 forint. Az összehasonlíthatóság kedvéért minden szabálynál ugyanezzel a 25 éves hitellel számoltunk, a lakásbiztosítást és a többi lakhatási költséget pedig nem vettük figyelembe.
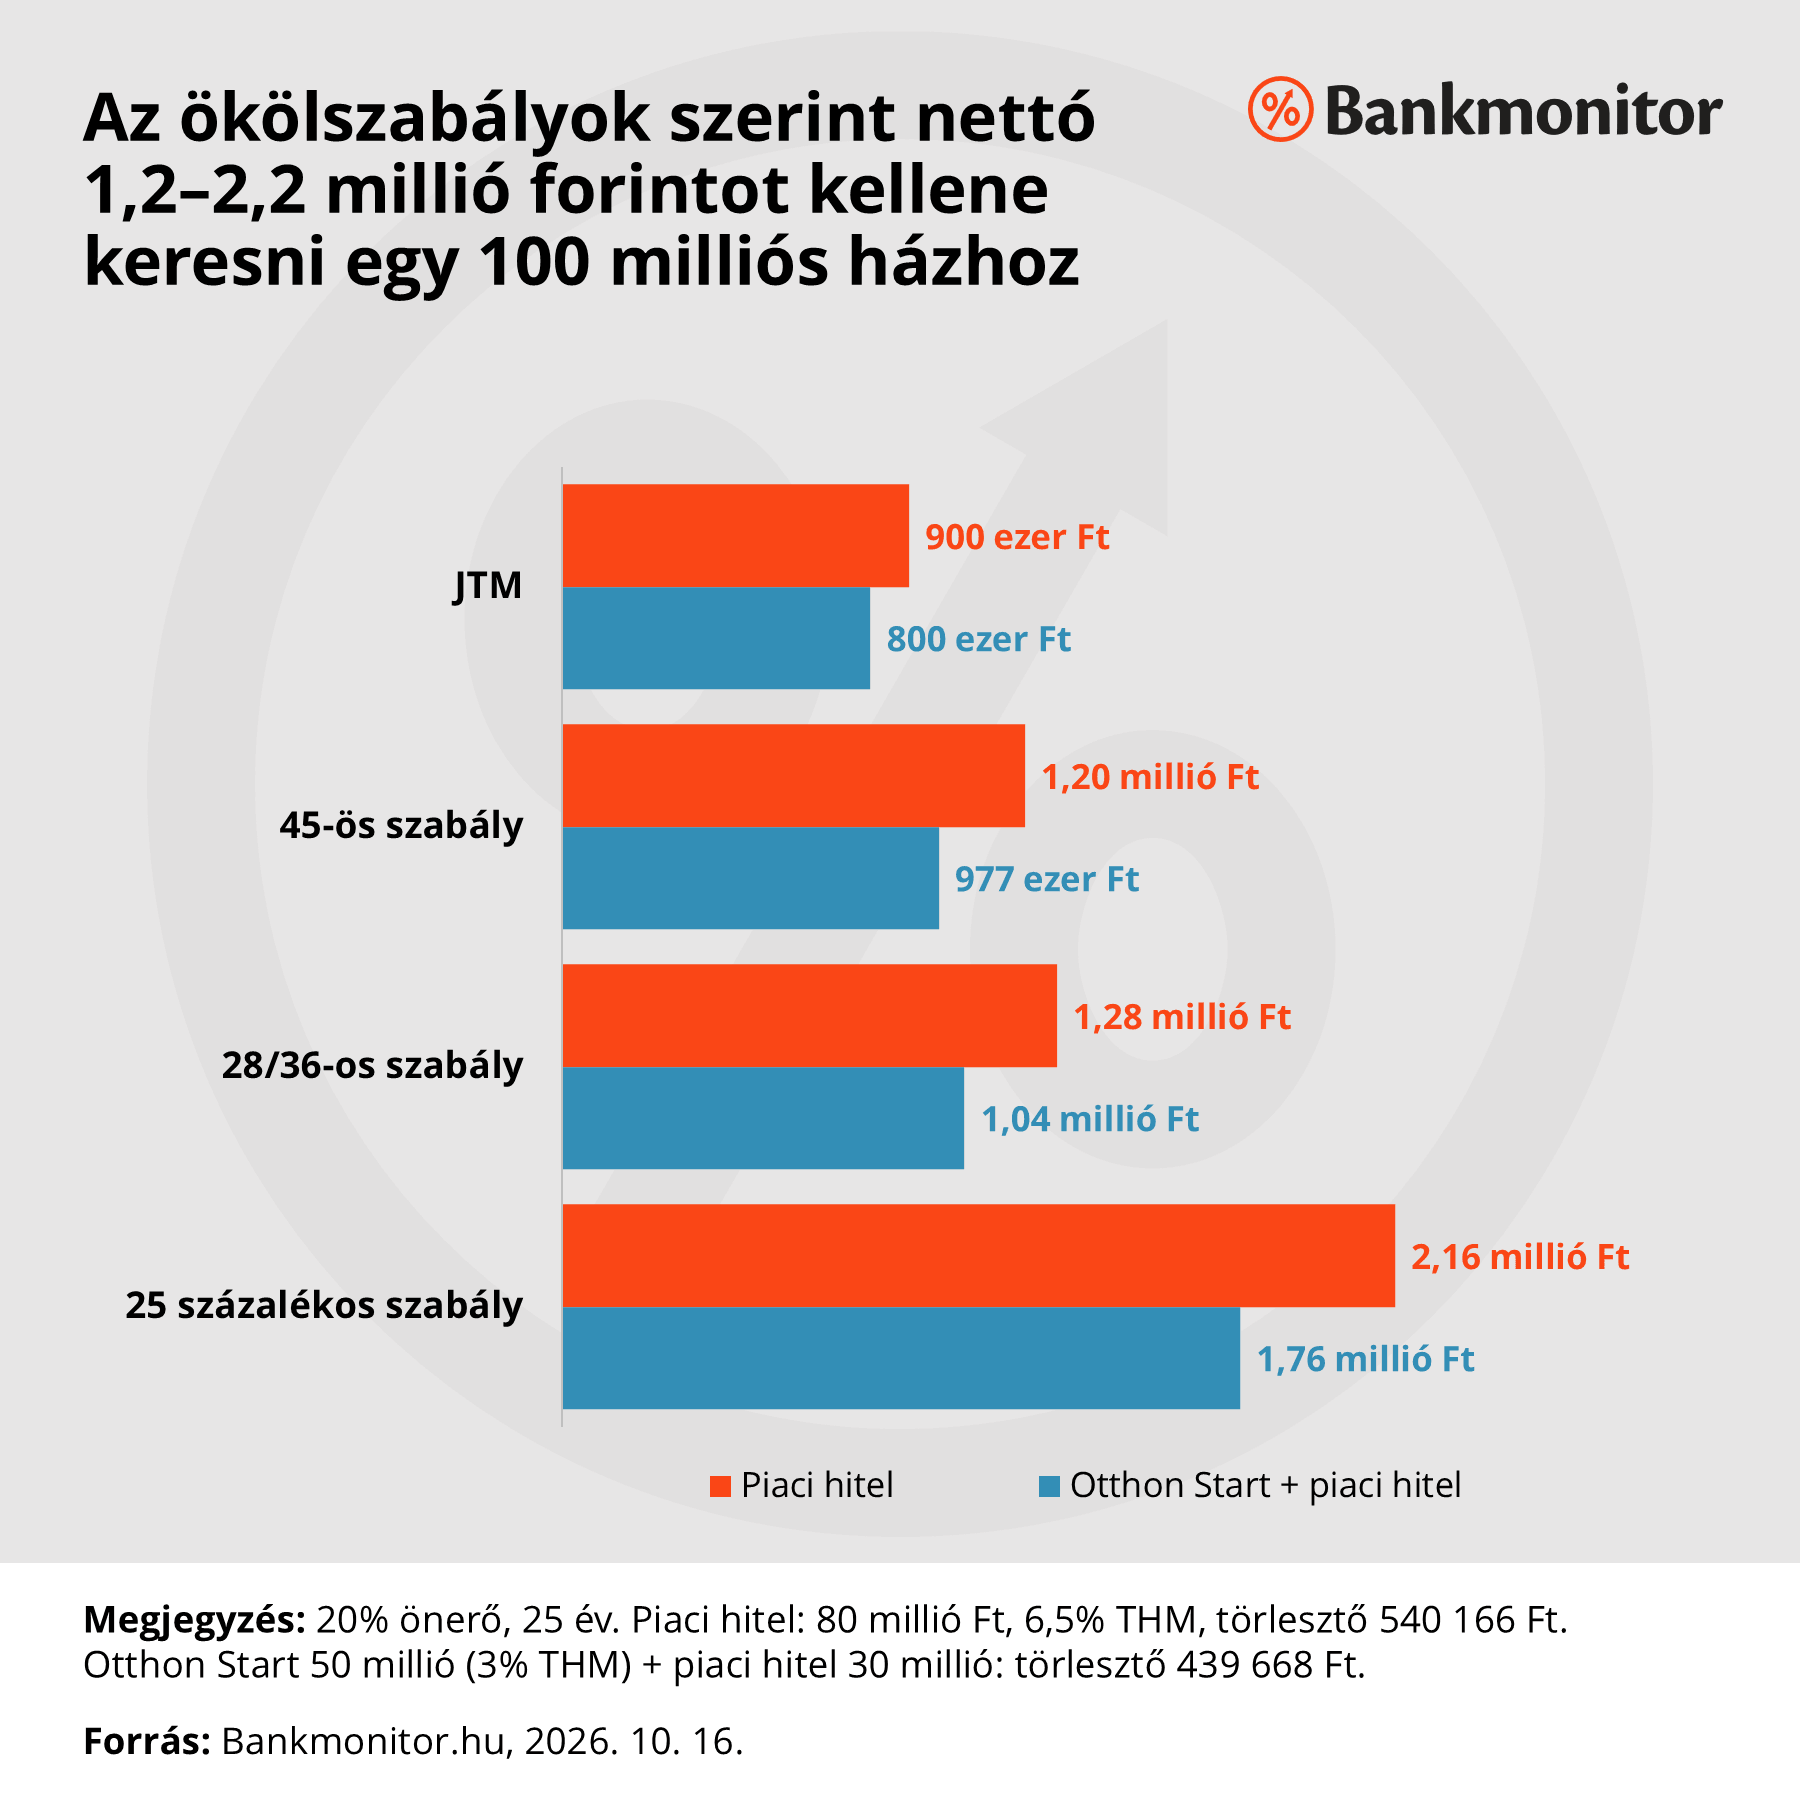
Ezeket az összegeket sem kell egyetlen embernek megkeresnie, adóstársak esetén itt is a közös jövedelem számít. A táblázatból viszont jól látszik, hogy aki nem akar az utolsó forintig kiszámolva élni, annak jóval többet kell keresnie, mint amennyit a JTM megkövetel.
Előfordulhat, hogy a JTM szerint már megkapnád a hitelt, az ökölszabályok szerinti magasabb összeget viszont nem éri el a fizetésed. Ha ilyenkor sem szeretnél lemondani a házról, de tartasz attól, mi lesz, ha elveszíted a munkádat, egy biztosítás megnyugvást adhat. A hitelfedezeti biztosítás munkahelyvesztés vagy keresőképtelenség esetén átvállalja helyetted a törlesztőrészletet, haláleset esetén pedig a kifizeti a fennálló tartozást, így a családodra sem marad teher. A Bankmonitor kalkulátorával megnézheted, neked mennyibe kerülne egy ilyen biztosítás!
Az önerőn felül az illetékre is kell pénz
A vagyonszerzési illeték alapesetben a vételár 4 százaléka, egy 100 milliós háznál tehát 4 millió forint. Az Otthon Start igénylésével nem válik illetékmentessé a vásárlás, a 35 év alattiak kedvezménye pedig csak legfeljebb 15 millió forintos vételárnál jár. Mentességet csak a CSOK Plusz vagy a falusi CSOK igénybevétele adhat.
Ha a vásárlás előtti öt évben eladtad a korábbi otthonodat, vagy a vásárlás után egy éven belül eladod a régit, csak a két ár különbözete után kell illetéket fizetni. Ehhez jön még az ügyvédi munkadíj, az értékbecslés és a közjegyzői díj, a bankok pedig jellemzően a teljes futamidőre vagyonbiztosítást is elvárnak. Alapesetben tehát a 20 millió forintos önerőn felül legalább további nagyjából 5 millió forintra van szükség a vásárláshoz.
Érdemes tartalékot is félretenni, a vásárlás előtt legyen három-hat havi kiadásnak megfelelő vésztartalékod. A hitelnek ez nem feltétele, de egy 540 ezres törlesztőnél már hat havi részlet is 3,2 millió forint, ami munkahelyvesztés vagy betegség esetén átsegíthet a nehezebb időszakon.
Mit tehetek, ha nem elég a fizetésem?
Ha a kalkuláció alapján kevés a jövedelmed, több megoldás is szóba jöhet:
- Bevonhatsz egy adóstársat, ilyenkor a bank a közös jövedelmet vizsgálja. Ha együtt eléritek a nettó 800 ezer forintot, a 60 százalékos határ vonatkozik rátok, de fontos tudni, hogy az adóstárs is felel a tartozásért.
- Hosszabb futamidővel csökken a törlesztőrészlet. Számításunkban a piaci hitelt 25 évre számoltuk. Ugyanehhez a hitelhez 30 éves futamidővel nettó 900 helyett 843 ezer forintos fizetés is elég lenne, a hosszabb futamidő miatt viszont közel 20 millió forinttal többet fizetsz vissza.
- Ha van olyan hitelkártyád vagy folyószámlahitel-kereted, amelyet nem használsz, a hiteligénylés előtt érdemes megszüntetni. A bank a keret 5 százalékát akkor is törlesztőként számolja, ha egy forintot sem költesz belőle.
Ha az első otthonodat veszed, nézd meg, jogosult vagy-e az Otthon Startra, mert a 100 milliós háznál ezen múlhat, hogy elég-e a fizetésed. Az Otthon Start kalkulátorunkkal kiszámolhatod, mennyivel jársz jobban a 3 százalékos hitellel.

