


Az utóbbi évek áremelkedése miatt egy új, középkategóriás autó ára ma már 10 millió forintnál indul, a vételár kifizetésével azonban korántsem ér véget a történet. Kiszámoltuk mennyibe kerül valójában egy új autó tartása havi szinten.
Amikor az autózás költségéről van szó, a legtöbben csak a benzinkúton hagyott pénzre gondolnak, és könnyen megfeledkeznek az összes többi tételről. Kétrészes cikksorozatunkban ezért azt vizsgáljuk meg, mennyibe kerül havonta egy új, illetve egy használt autó fenntartása. Az első részben az új autókkal kezdünk, a használtakra a következő részben térünk ki.
Fontos már az elején tisztázni, hogy az alábbi számításokban szereplő összeg nem egyezik meg a havonta zsebből fizetendő kiadásokkal. Számításunkban a jármű birtoklásának teljes gazdasági költségét határoztuk meg, majd ezt az összesített terhet bontottuk vissza havi szintre. A modellben a klasszikus kiadások mellett tehát helyet kapott a gépkocsi értékvesztése és a pénzünk alternatívaköltsége is, amelyet elmaradt hozamként külön soron mutatunk. Ez utóbbi azt a hasznot jelenti, amelyet akkor érhettünk volna el, ha az autóba fektetett pénzt inkább állampapírban kamatoztattuk volna.
Természetesen nehéz egy általánosan érvényes összeget meghatározni, hiszen az autótípustól és a használati szokásoktól függően rendkívül eltérő költségek adódhatnak. Éppen ezért egy általunk átlagosnak vélt használatot feltételeztünk, és ez alapján vizsgáltuk meg a kiadásokat. Az egyes költségtételeket ezért külön-külön is ismertetjük, így ha valaki pontosan tudja, mennyit költ például üzemanyagra vagy biztosításra, a saját számaival könnyen magára szabhatja az eredményt.
Hirdetés
Hirdetés
Így számoltunk
A számításhoz egy új, középkategóriás, 13 millió forintos autót vettünk alapul. Azzal kalkuláltunk, hogy az autót 5 évig használjuk, majd a várható piaci értékén eladjuk. A vételár és az eladási ár közti különbség adja az értékvesztést, az autóban álló pénz elmaradt hozamát pedig külön tételként számoltuk el.
Minden összeget mai áron számoltunk, vagyis azt feltételeztük, hogy a költségek a következő 5 évben az inflációval együtt nőnek, reálértéken tehát nem változnak. Ennek megfelelően az elmaradt hozamnál is infláció feletti, évi 3 százalékos reálhozammal kalkuláltunk. Ez az 5 éves magyar állampapírok szeptember végi, nagyjából 5,8 százalékos referenciahozamából és a következő 5 évre várható, átlagosan 2,5 százalékos inflációból adódik.
Az üzemanyagnál 8 liter/100 km átlagfogyasztással és literenként 600 forintos üzemanyagárral számoltunk. A futásteljesítménynél mi évi 12 ezer kilométerrel kalkuláltunk, ami hetente átlagosan 230 kilométert jelent. Az autópályadíjakat és az esetleges közlekedési bírságokat nem építettük be a becslésbe.
A parkolásra havi 25 ezer forintot, vagyis éves szinten 300 ezer forintot szántunk, amely egy garázsbeálló bérlését és az alkalmi fizetős parkolást is lefedi. Sokan persze ingyen parkolnak a házuk előtt, az utcai tárolásnak azonban rejtett költségei vannak. Az időjárás viszontagságai gyorsítják az amortizációt, illetve nagyobb a lopás, rongálás és az egyéb károk kockázata, ami egy új autónál különösen drága lehet. A saját garázs vagy kocsibeálló sem tekinthető ingyenesnek, hiszen a megépítése és a fenntartása is pénzbe kerül, ráadásul akár bérbe is adhatnánk másnak. Mivel a fizetős parkolás mértéke erősen függ az egyéni szokásoktól, mindent egybevetve ezzel az egységes havi tétellel számoltunk.
Az értékvesztés viszi el a legtöbb pénzt
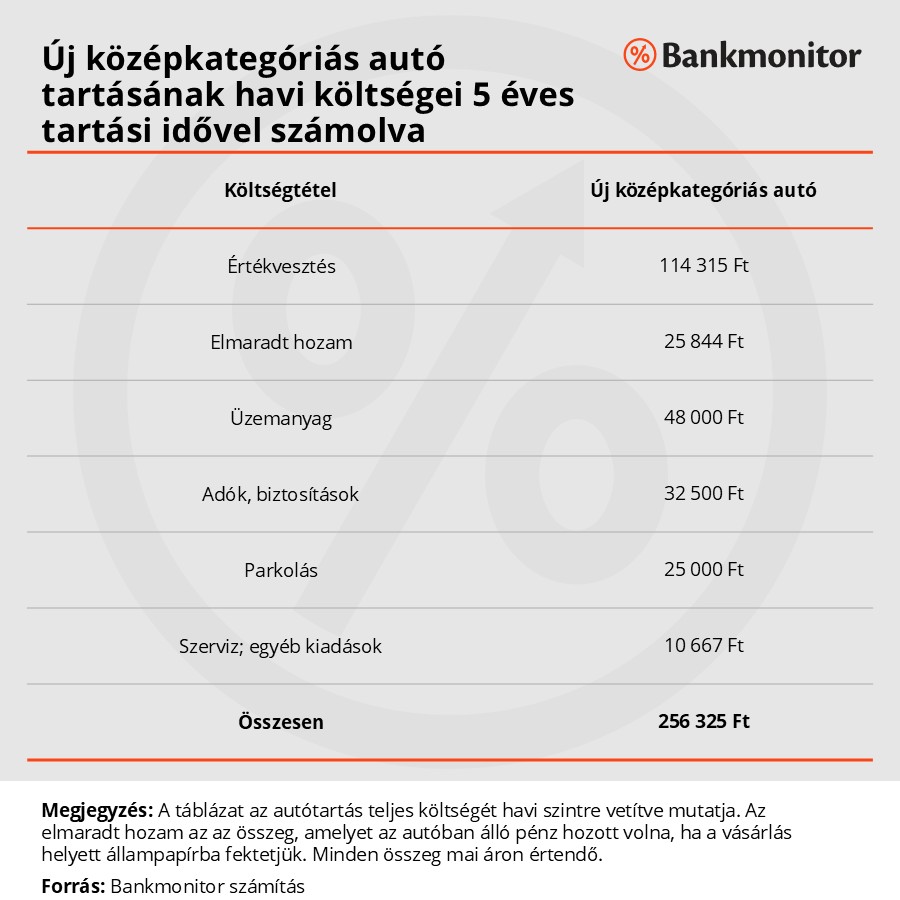
Számításunk szerint egy új autó tartása havi 256 325 forintba kerül, ebből pedig messze a legnagyobb tétel az értékvesztés. Ez havi 114 315 forint, vagyis a teljes összeg közel fele. Piaci adatokra alapozva azzal számoltunk, hogy az új autó már a kereskedésből kigurulva elveszíti értékének 20 százalékát, ami egy 13 milliós autónál azonnal 2,6 millió forint. Ezt követően hozzávetőlegesen évente további 10 százalékkal csökken az értéke, így az autó 5 év után mai áron nagyjából 6,1 millió forintot ér, tehát a vételár kevesebb mint felét. Az értékvesztéshez szorosan kapcsolódik az elmaradt hozam, amely havi 25 844 forintot tesz ki. A vételárhoz kötődő két tétel együtt havi több mint 140 ezer forintot, vagyis a teljes költség több mint felét teszi ki.
Az adók és biztosítások számításunk szerint havi 32 500 forintot tesznek ki. Ebben a casco is szerepel, amelyre évi 300 ezer forinttal számoltunk. A casco megkötése nem kötelező és aki lemond róla hosszú távon átlagosan kevesebbet költene javításra, ez azonban csak átlag. Egy lopás vagy baleset egyszerre több millió forintos veszteséget jelenthet, a casco díjával ezt a kockázatot váltjuk ki kiszámítható, rendszeres kiadásra. Hitelből vagy lízingből vásárolt autónál ráadásul a finanszírozók jellemzően elő is írják a casco megkötését.
A kötelező felelősségbiztosításra évi 55 ezer, a gépjárműadóra 27 500 forintot szántunk, a négy év után esedékes első műszaki vizsgát pedig évi 7 500 forinttal vettük figyelembe. Az üzemanyag havi 48 000, a parkolás 25 000 forintba kerül. A legkisebb tétel a szerviz, évi 80 ezer forinttal számoltunk az éves kötelező szervízre, emellett további havi 4 000 forinttal számoltunk autómosásra, ablakmosó folyadékra és egyéb apróságokra, ez együtt havi 10 667 forint.
Mire figyelj, ha mégis új autót vennél?
A fenti számítás ráadásul meglehetősen konzervatív becslésnek tekinthető, hiszen az elmaradt hozamot csupán állampapírhozammal határoztuk meg. Ha valaki kockázatvállalóbb befektető és egy 7 százalékos átlagos részvénypiaci reálhozammal számol, akkor az új középkategóriás autó havi fenntartása további 35 ezer forinttal, közel 300 ezer forintra nőhet az elmaradt hozam emelkedése miatt.
Az új autó mellett természetesen számos érv szól, például jár hozzá gyári garancia, kiszámíthatóbb a műszaki állapota és jobb megjelenést is biztosít. Ezekért az előnyökért azonban komoly árat fizetünk, hiszen csak az értékvesztés és az elmaradt hozam havi 140 ezer forintot tesz ki. Érdemes tehát vásárlás előtt alaposan végig gondolni, hogy nekünk valóban megéri-e ez az összeg. Ha pedig az új autó mellett döntünk, sokat faraghatunk a költségeken, ha ritkábban cseréljük, hiszen az értékvesztés az első években a legnagyobb.
Érdemes azt is szem előtt tartani, hogy számításunk saját pénzből történő vásárlást feltételez. Aki hitelből veszi meg az autót, annál az elmaradt hozam helyett a hitel tényleges kamata jelenik meg, amely jellemzően az állampapírok hozamánál is magasabb, így a havi költség tovább nőhet.
Ha a költségek ismertetése után sem vettük el a kedved az új autótól, és éppen finanszírozást keresel hozzá, akkor a Bankmonitor személyi kölcsön kalkulátorával könnyen összehasonlíthatod a hazai bankok aktuális ajánlatait.

