


Alapvetően az új építésű lakások értékesítése 5 százalékos áfa mellett történhet meg 2026. december 31-ig. A közeljövőben dönt a kormány ezen intézkedés sorsáról. A Bankmonitor szakértői összeszedték mi történne, ha tényleg megszűnne a kedvezményes lakásáfa.
Jelenleg 5 százalékos általános forgalmi adó (áfa) mellett lehet új építésű lakást vásárolni. Azonban a jelenleg érvényes jogszabály alapján ez a lehetőség 2026. december 31-ig él.
Elviekben ezen időpontot követően az áfa 27 százalékra emelkedne, ami érdemben átalakítaná a piacot. Természetesen a kormány meghosszabbíthatja a kedvezményes áfa határidejét, de érdemes megvizsgálni mi is történne áfaemelés esetén.
Az új lakások ára azonnal emelkedne?
Nem, sőt számos esetben még a csökkentett, 5 százalékos áfával találkoznának a vevők. Ugyanis a kivezetés nem azonnali.
A 2026 december 31-ig építési engedélyt szerzett projektek – illetve azon projektek, melyeknél az egyszerű bejelentést megtörtént – esetében a vételárrészleteket egészen 2030. december 31-ig 5 százalékos áfa mellett lehet megfizetni.
Azt tudni kell, hogy többlakásos épületben lévő lakások esetében 150 négyzetméter, míg egylakásos házak esetében 300 négyzetméter az a felső korlát, aminél nem lehet nagyobb az ingatlan hasznos alapterülete. Ha ezt meghaladná, akkor már jelenleg is 27 százalékos áfa mellett mehetne a vásárlás.
Hirdetés
Hirdetés
Több millió forint múlik az áfán
Hatalmas lenne a vételárra gyakorolt hatása az áfaemelkedésnek. Ezt a Bankmonitor szakértői egy nettó 100 millió forintos vételárú lakás példáján keresztül mutatják be.
- 5 százalékos lakásáfa mellett bruttó 105 millió forint lenne a teljes vételár.
- 27 százalékos lakásáfa mellett bruttó 127 millió forint lenne a teljes vételár.
Vagyis 22 millió forinttal emelkedne a példában szereplő lakás ára, ha az eladó teljes egészében áthárítaná az áfaemelkedést. Persze kérdés, hogy ezt meg tudja-e tenni.
Mennyi áfaemelkedést tudnának benyelni a kivitelezők?
Itt érdemes megvizsgálni azt, hogy mennyi nyereséget tehetnek zsebre a kivitelezők az új projekteken. Ezzel kapcsolatban az MNB közzétett korábban egy vizsgálatot. Ez alapján egy 2024 elején indított budapesti újlakás-projektnek 20,3 százalék lehet a belső megtérülési rátája.
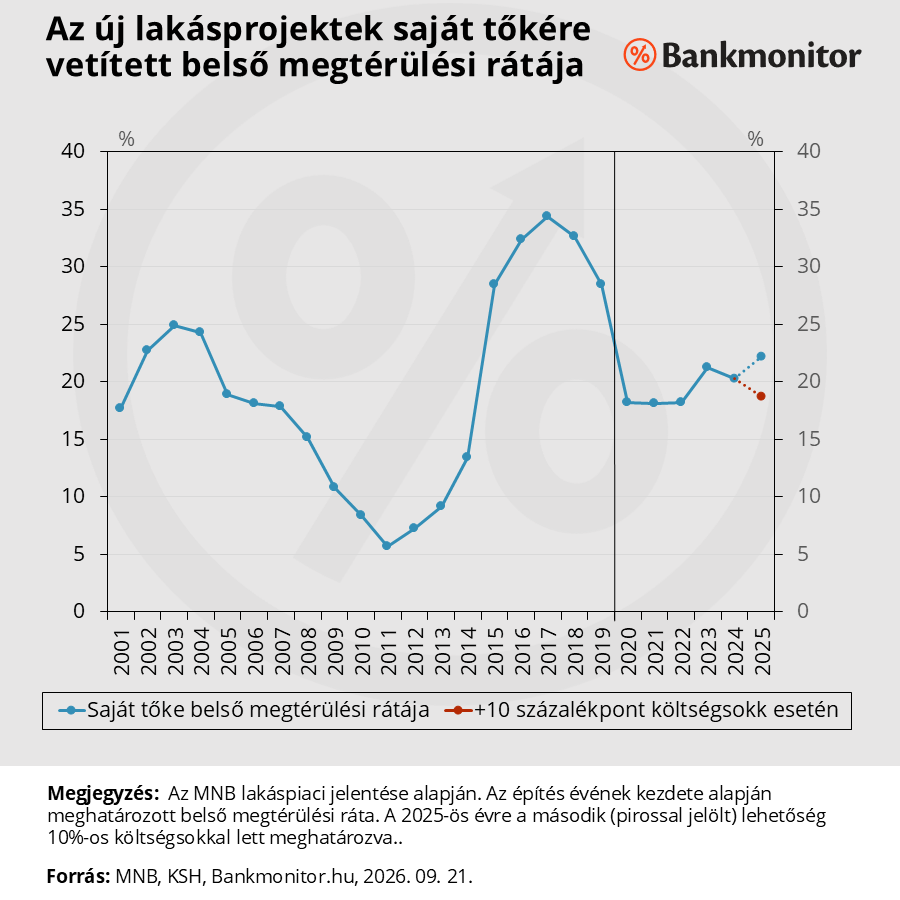
Hosszú időtávra visszatekintve természetesen komoly hullámzást lehet látni a projektek nyereségességében. Persze az újabb projektek nyereségességét nagy mértékben befolyásolja a jövőben várható költségemelkedések.
Ebben az évezredben a komoly ingadozás mellett az látszik, hogy a projektek átlagosan 20 százalék körüli megtérüléssel futottak. (Persze ugyanabban az évben indított projekteknél is komoly különbségek lehetnek.)
Az azonban kijelenthető, hogy ebbe a nyereségrátába nem igazán fér bele az, hogy a kivitelezők érdemi részt átvállaljanak az áfaemelkedésből. Ez gyakorlatilag 20,9 százalékos áremelkedés átvállalását jelentené, ami a teljes nyereség eltűnését jelentené a mai megtérülési ráta mellett.
Nem lenne Otthon Start-kompatibilis új lakás a fővárosban?
Ha az eladók nem tudják átvállalni az áfaemelkedést, akkor azt a vevőknek kell megfizetnie, azaz emelkednének az árak.
Márpedig itt kiemelten fontos az, hogy az új árkörnyezetben mennyi ingatlan felelne meg az Otthon Start programnak.
A jelenlegi szabályok esetében két ingatlanárral kapcsolatos szabály van életben:
- A lakások ára 100 milliót, míg házak ára a 150 milliót nem haladhatja meg.
- A négyzetméterár nem lehet magasabb 1,5 millió forintnál.
Az MNB adatai alapján 2026. I. negyedévében az újlakás kínálatnak már csak a 14,2 százaléka felelt meg ezen feltételeknek.
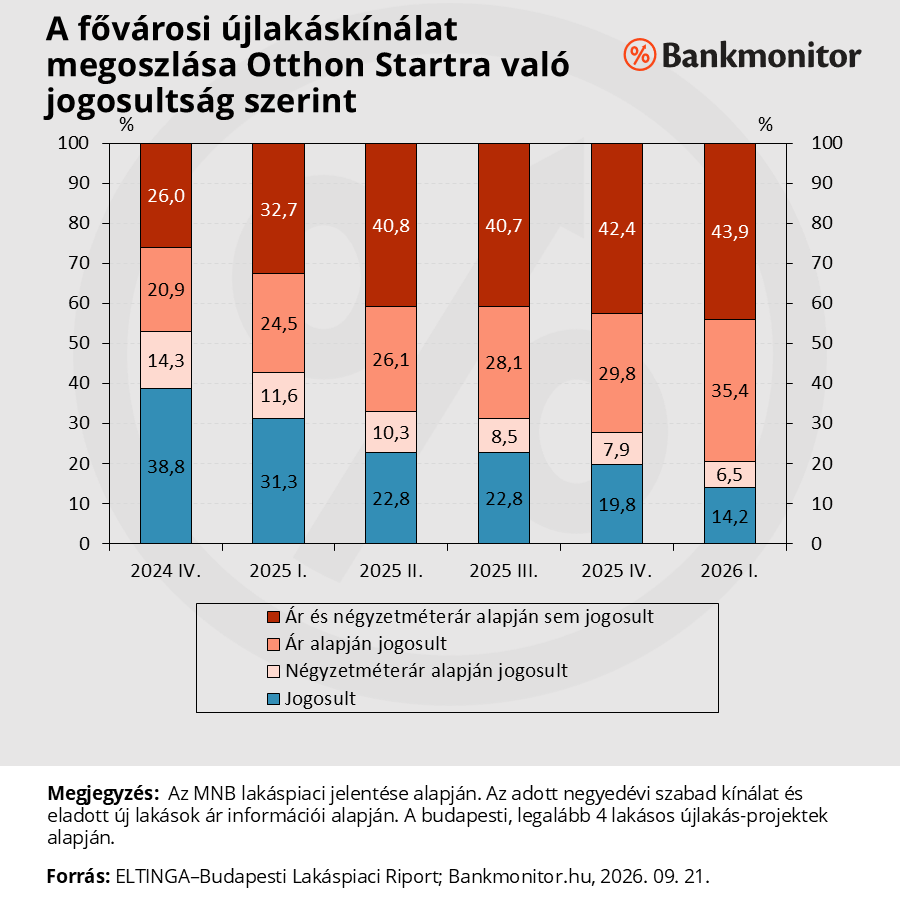
A második negyedévben minimális árkorrekciót mért az MNB a teljes lakáspiacon. De ettől függetlenül az amúgy még mindig túlárazott piacon összességében jelentős áremelkedést okozhatna az áfa változása, ami nagy eséllyel kipontozná a kérdéses ingatlanok jó részét az Otthon Start programból.
Persze még mindig a jövő évtől építési engedélyt szerző lakásprojektekről van szó, ezek a lakások a piacra csak később kerülhetnek ki. Addigra a lakástámogatások is teljesen átalakulhatnak, akár meg is emelhetik az Otthon Starthoz kapcsolódó árkorlátot.

Természetesen a támogatott hiteltől függetlenül is kérdés, hogy milyen áron lenne még kereslet a lakásokra. Illetve azon az áron megéri-e a fejlesztéseket elindítani.
Amúgy sem épül túl sok lakás hazánkban
Kérdés, hogy egy érdemi – a piaci folyamatok és költségeken felüli – áremelkedést mennyire bírna el a piac. Azt látni kell, hogy alapvetően is nagyon kevés lakás épült az elmúlt években. A KSH adatai szerint 2025-ben 12 062 új lakóingatlan épült, ez egy 2020 óta fokozatosan csökkenő érték.
Az építési engedélyeknél sem sokkal rózsásabb a helyzet: 28 041 darab lakásra adtak ki engedélyt 2025-ben. Ez is alacsony érték. De itt legalább van jó hír is: növekedést lehet látni az előző évhez képest.
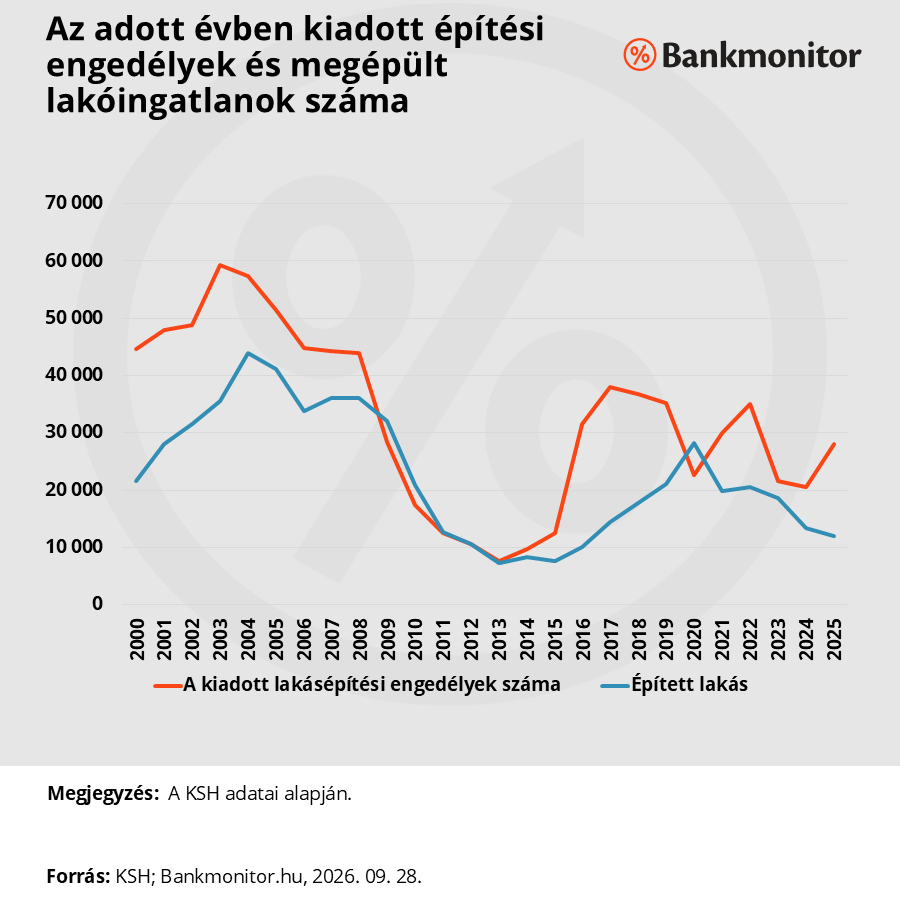
Vagyis az áfaemelés miatti potenciális visszaesés nem épp egy dübörgő építőiparra zúdulna rá. Arról persze nem szabad megfeledkezni, hogy az Otthon Starthoz kapcsolódó lakásprojekt kiemelések miatt még számos engedélyezés lehet csőben, de ezeket most a kormány felülvizsgálja. Nem biztos, hogy az összes projekt megkapja az engedélyt az eredeti terveknek megfelelően.
Éppen ezért nem tartják valószínűnek a Bankmonitor szakértői, hogy a kedvező áfa kivezetésre kerülne.
Természetesen ezen elemzésbe nem kerülhetett be a Wekerle Program és annak az építőiparra gyakorolt lehetséges pozitív hatása. Ezt sajnos a részletek ismerete nélkül nem igazán lehet megbecsülni. Az azonban biztosnak tűnik, hogy azon csomag pozitívan hatásai nélkül az áfaemeléssel nehéz helyzetbe kerülne az építőipar. Pont ezért nem tartják valószínűnek ezt a lépést a Bankmonitor szakértői.
