


Újabb mérföldkőhöz érkezett a Revolut. A digitális bankot egy újabb tőkebevonási kör lezárásával 115 milliárd dollárra értékelik a befektetők. Ezzel a magyar piacon a negyedik legértékesebb bankcsoporttá nőtte ki magát a Bankmonitor gyűjtése szerint.
Nemrég lezárult a Revolut újabb tőkebevonási köre, mely során a bankot 115 milliárd dollárra értékelték a befektetők. Ez nagyjából 53 százalékkal több a tavalyi 75 milliárd dollárnál, 2024-ben pedig még csak 45 milliárd dollár volt a cégérték. Az érték tehát alig két év alatt több mint két és félszeresére nőtt.
A szám önmagában nehezen megfogható, ezért érdemes a Magyarországon is jelen lévő bankcsoportok tőzsdei értéke mellé tenni.
Ebben az összevetésben a Revolut már a negyedik legértékesebb bankcsoport, előtte csak a Citigroup, a UniCredit és a CIB Bankot birtokló Intesa Sanpaolo áll.
Az összehasonlításnál ugyanakkor fontos egy módszertani különbség. A hagyományos bankok értékét a piaci kapitalizáció mutatja, vagyis a tőzsdei részvényárfolyam és a részvények számának szorzata, amely minden kereskedési napon változik. A Revolut nem tőzsdei cég, ezért az értéke egy zártkörű ügyletből származik. A mostani tranzakcióban meglévő részvények cseréltek gazdát, ahol a korábbi befektetők adhattak el részvényt nagy befektetési alapoknak.
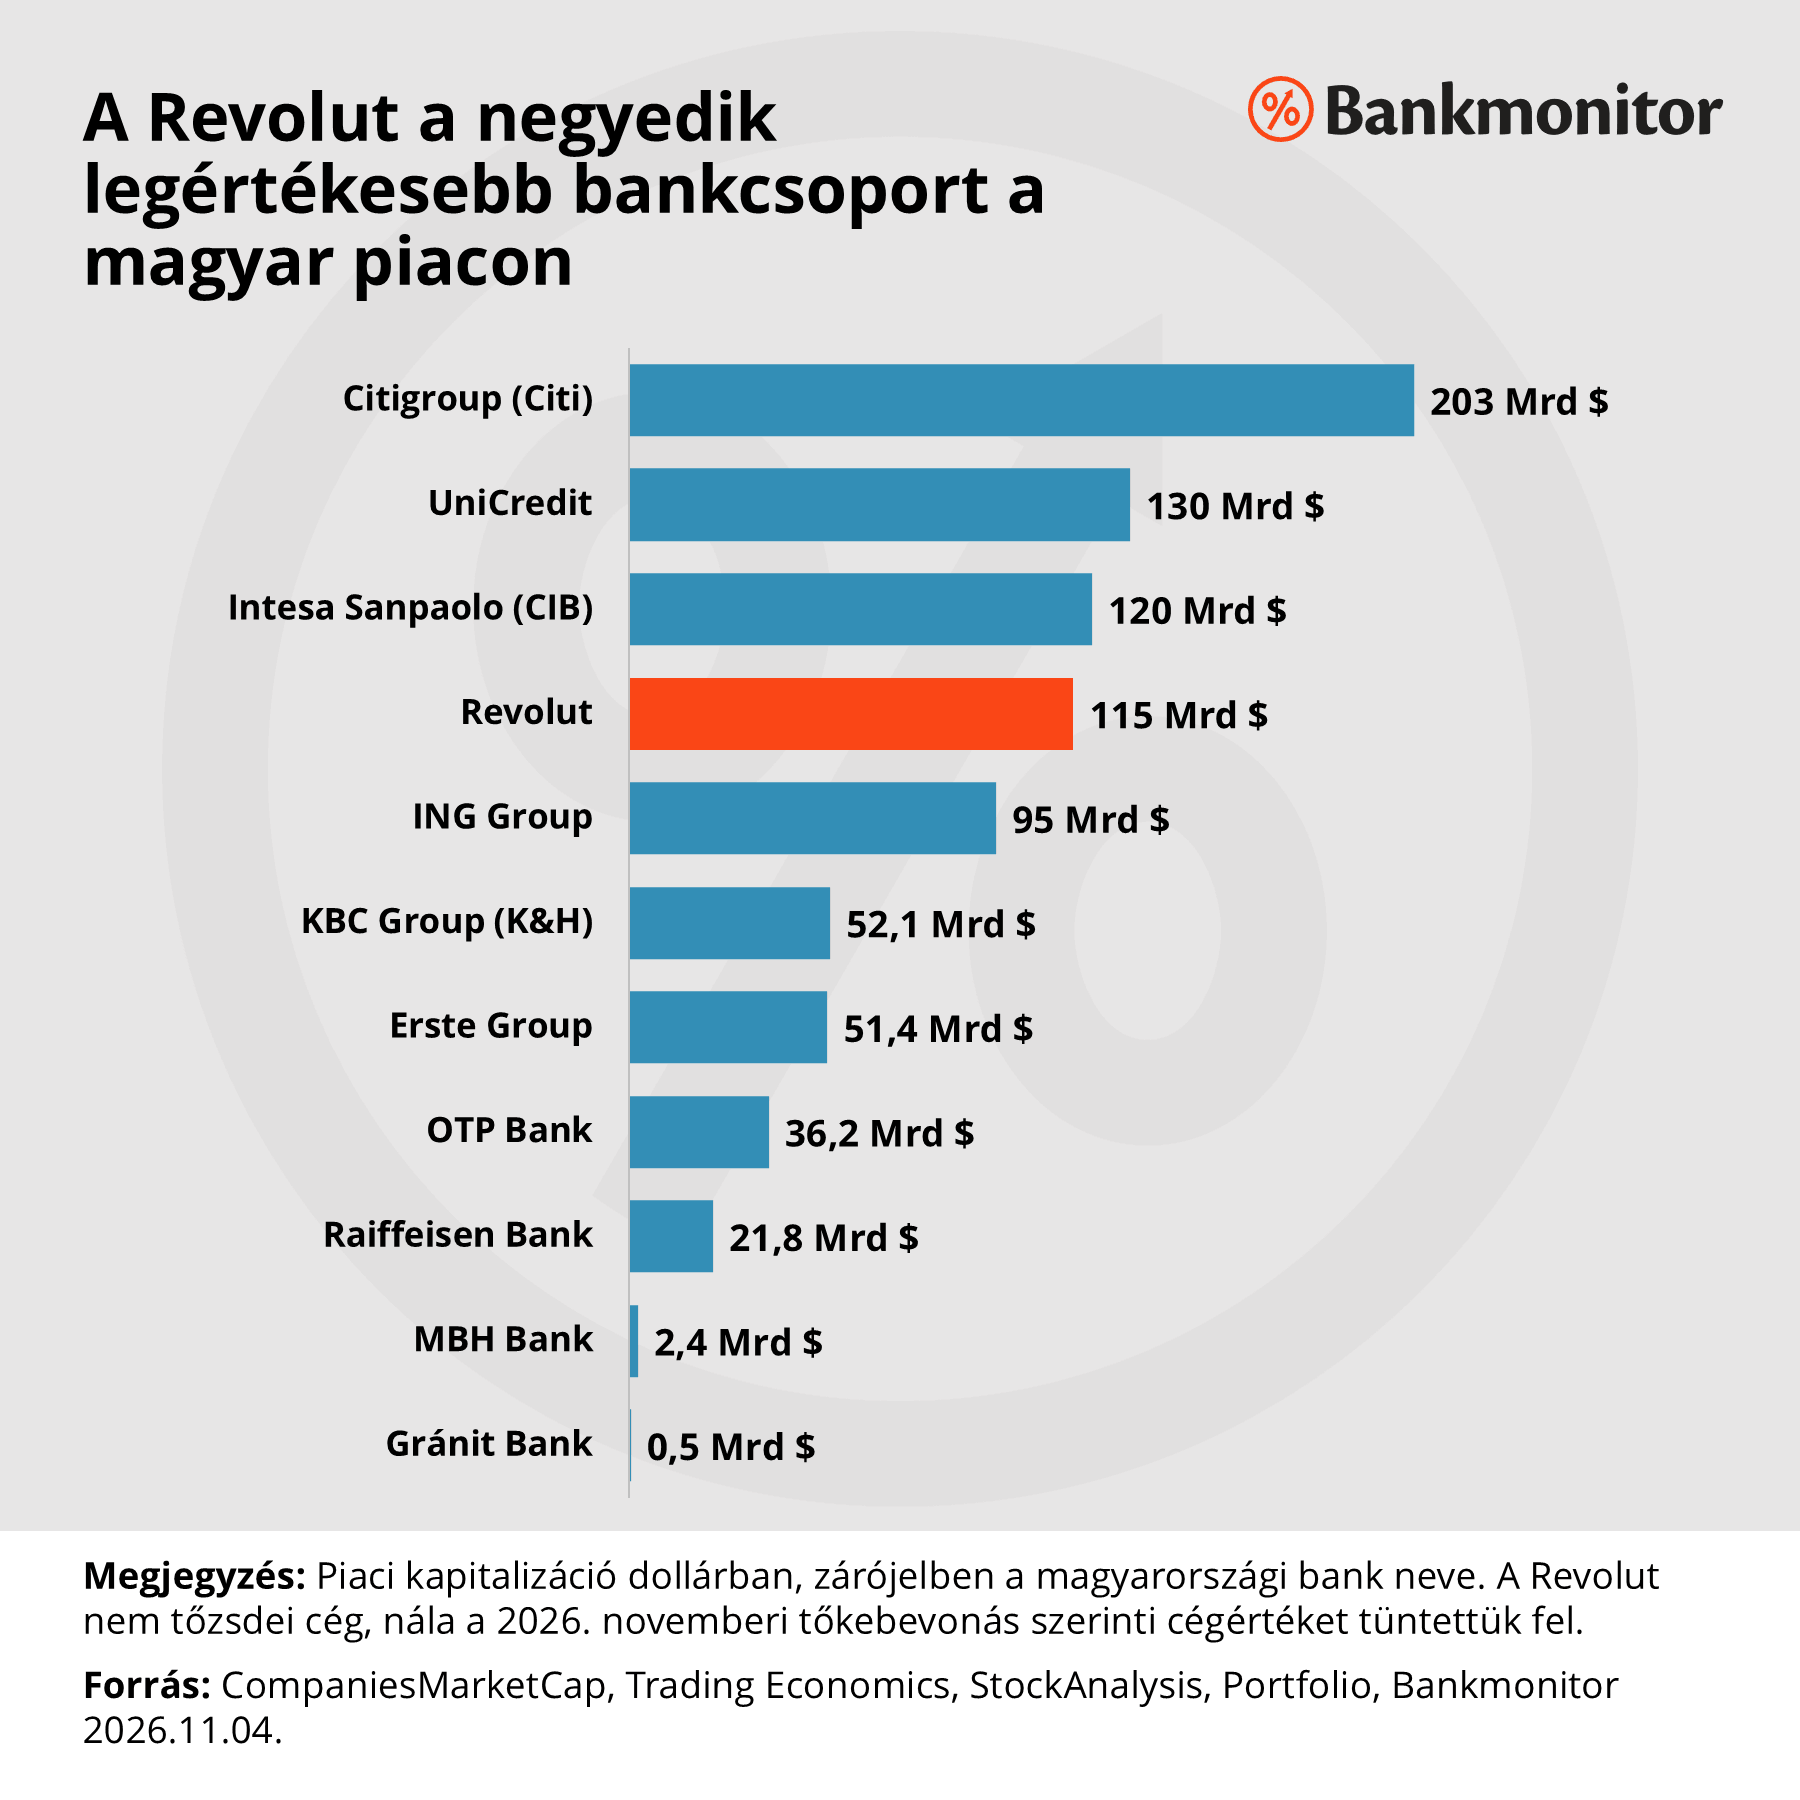
A régióban meghatározó szereplők már egyértelműen a Revolut mögött állnak. A K&H Bankot birtokló belga KBC Group 52 milliárd, az osztrák Erste Group 51 milliárd dollárt ér a tőzsdén, így a Revolut értéke nagyjából a kétszeresük.
Az OTP Bank 36 milliárd dolláros piaci értéke régiós összevetésben kifejezetten erősnek számít. A Revolut cégértéke ugyanakkor több mint háromszorosa ennek, ami jól mutatja a méretbeli szakadékot a hagyományos bankok és a globális fintech óriások között. A Raiffeisen Bank 22 milliárd dollárral következik a sorban.
A kifejezetten hazai fókuszú bankok egészen más nagyságrendet képviselnek. Az MBH Bank 2,4 milliárd, a Gránit Bank 0,5 milliárd dolláros piaci értéke értelemszerűen nem mérhető a nemzetközi bankcsoportokéhoz. Ezek a bankok egy nagyjából tízmilliós országban működnek, miközben a Revolut a világ számos piacán gyűjti az ügyfeleit.
A befektetők a jövőbeli növekedést árazzák
A rangsor nem azt jelenti, hogy a Revolut ma nagyobb vagy jövedelmezőbb bank lenne az OTP-nél vagy az Ersténél. A különbség abból fakad, hogy a befektetők mit fizetnek meg. A Revolut 2025-ben 6,0 milliárd dollár bevétel mellett 1,7 milliárd dollár nettó nyereséget ért el, így a 115 milliárd dolláros cégérték a tavalyi nyereség közel 70-szerese.
Az OTP ezzel szemben 2025-ben 1146 milliárd forint korrigált adózott eredményt ért el, ami több mint 3 milliárd dollárnak felel meg. A magyar bankcsoport tehát közel kétszer annyi profitot termelt, mint a Revolut, a tőzsdei értéke mégis csak harmada a neobankénak.
A Revolut esetében ugyanis elsősorban a jövőbeli gyors növekedésért fizetnek. A cég tavaly 30 százalékkal, 68,3 millióra növelte lakossági ügyfélkörét. Mára több mint 80 millió ügyfele van, a cél pedig 2027 közepéig a 100 millió elérése. A hagyományos bankcsoportok értékeltsége ezzel szemben a jelenlegi stabil jövedelemtermelő képességet és az osztalékfizetést tükrözi. Ezeknél a befektetők kiszámítható profitra és rendszeres osztalékra számítanak, nem évi több tíz százalékos bővülésre.
Már régen nem csak utazós kártya és pénzváltó
Az ügyfelek szempontjából a friss cégérték legfontosabb üzenete, hogy a Revolut már régen túlnőtt az egyszerű utazós kártya és a devizaváltó szerepén. Ezt a bevételi szerkezet is mutatja. 2025-ben a devizaváltás a teljes bevételnek csak nagyjából 13 százalékát adta, miközben 11 különböző üzletág hozott egyenként több mint 135 millió dollárt. Az ügyfélegyenlegek egy év alatt 67,5 milliárd dollárra nőttek, a cég pedig már több országban is nyújt személyi kölcsönt, hitelkártyát, Litvániában pedig jelzáloghitelt is kínál.
Itthon is egyre inkább a hagyományos bankok mezőnyében játszik. Az idén elindult magyarországi fióktelep révén a több mint kétmillió hazai ügyfél magyar bankszámlaszámot kapott, a Revolut pedig az azonnali fizetési rendszerhez is csatlakozott.
A hagyományos bankok számára mindez egyértelmű jelzés. A piaci részesedés és a versenyképesség megőrzéséhez elengedhetetlen a digitális fejlesztések gyorsítása és a felhasználói élmény javítása. Az utóbbi időben felpörgött a verseny az ügyfelekért, így a bankok egyre kedvezőbb bankszámlákat kínálnak, helyenként akár 150 ezer forintos jóváírással is, ha az ügyfél teljesít néhány feltételt.
Azt, hogy a saját használati szokásokhoz melyik bankszámla illik a legjobban, a Bankmonitor bankszámla-kalkulátorával lehet a legkönnyebben kiszámolni.

