


Mi történne, ha egy hónapig nem vennél semmit, amire valójában nincs szükséged? Se új ruhát, se akciós kozmetikumot, se „csak pár ezer forintos” apróságokat. Vajon mennyi pénzed maradna a hónap végére? Pontosan erre voltam kíváncsi, ezért belevágtam a no-buy október kihívásba.
A közösségi média és a reklámok évek óta arról győzködnek minket, hogy mindig kell valami új. Egy kabát, egy arckrém, egy trendi kulacs vagy egy újabb kihagyhatatlan akció. És ugye milyen jó, lenyomni a „Rendelés befejezése” gombot?
Most viszont fordult a kocka, a spórolás és a tudatos vásárlás újra divat lett, csak most no-buy hónapnak, low-buy kihívásnak vagy vásárlási detoxnak hívjuk.
A szabály egyszerű: egy hónapig csak a valóban szükséges dolgokra költesz. A cél nem az önsanyargatás, hanem hogy kiderüljön, mennyi pénz megy el megszokásból, unalomból vagy impulzusból.
Én kipróbáltam. Nem azért, mert minden örömről le akarok mondani, hanem mert kíváncsi vagyok: tényleg szükségem van ennyi mindenre, vagy csak túl könnyű lett vásárolni?
És ami még fontosabb: mennyi pénz maradhat nálam, ha egy hónapig tudatosabban döntök, és mit kezdjek az így megspórolt összeggel?
Hirdetés
Hirdetés
A szabály egyszerű volt: ami nem kell, az nem kell
A no-buy október előtt nem azt írtam össze, mit nem szabad, hanem azt, mit szabad.Ez sokkal jobban működött.
A legfontosabb szabály viszont ez volt: nem azonnal döntöttem. Ha valamit meg akartam venni, felírtam egy listára, és vártam 48 órát. A hónap végére ez lett a legdurvább felismerés: a listára felírt dolgok nagy részét két nap múlva már nem is akartam.
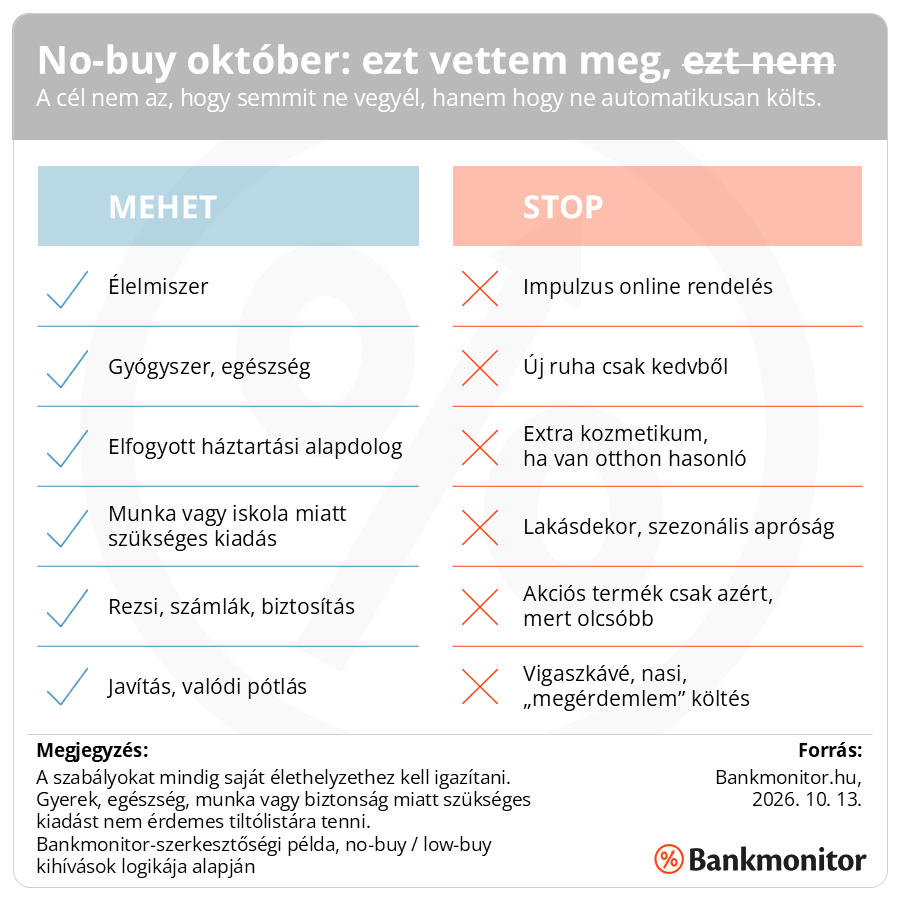
Az első hét: nem a vásárlás hiányzott, hanem a pillanatnyi érzelmi kielégülés
Azt hittem, nehéz lesz nem vásárolni. De az első héten inkább az volt furcsa, hogy hányszor nyúltam volna automatikusan a telefonomért vagy laptopomért.
Unatkoztam? Megnéztem volna egy webshopot.
Fáradt voltam? Vettem volna egy kávét.
Rossz napom volt? Jött volna egy kis „megérdemlem” rendelés.
Láttam egy influenszer posztot? Már nyitottam volna meg a terméket.
A no-buy október első nagy tanulsága az volt, hogy nagyon sok vásárlás nem szükségletből indul. Hanem hangulatból.
„Nálam a no-buy nem arról szólt, hogy nincs pénzem. Hanem arról, hogy rájöttem: sokszor nem vásárolni akarok, csak valahogy lezárni egy fárasztó napot.”
Eszter, 36
A második hét: kiderült, mennyi mindenem van otthon
A no-buy egyik legfurcsább mellékhatása, hogy elkezdesz körülnézni. Nem a webshopban. Otthon.
És kiderül, hogy sok mindenből már van elég.
Nálam például a második hét végére három dolog lett látványos:
- több kozmetikumom volt, mint amennyit tényleg használok;
- sok ruhát azért nem hordtam, mert elfelejtettem, hogy van;
- a kisebb online rendeléseknél nem a darabár volt sok, hanem az ismétlődés.
Ez a hónap nem attól lett hasznos, hogy nem vettem semmit. Hanem attól, hogy szembesített a saját készleteimmel. A no-buy hónap egyik titkos előnye ugyanis nem pénzügyi, hanem mentális: rájössz, hogy nem minden hiány, amit annak érzel.
A harmadik hét: a „csak pár ezer forint” lett a fő ellenség
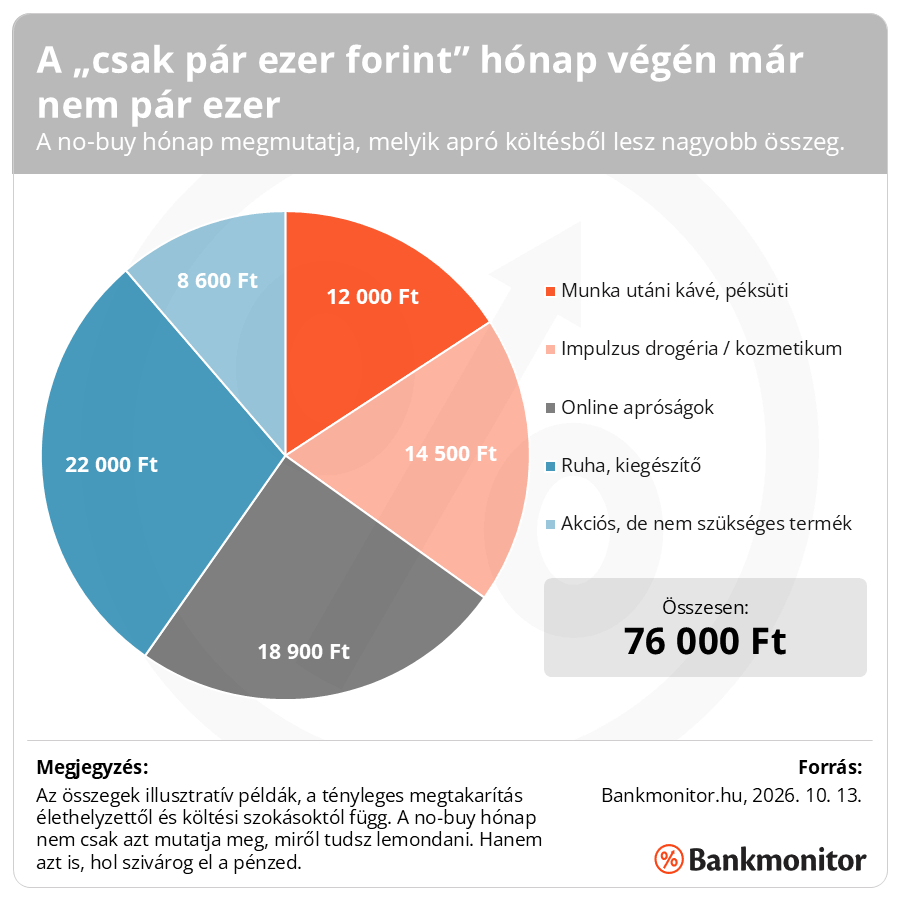
A nagy kiadásokat könnyű észrevenni a kisebb tételeket viszont alig. Ezek külön-külön nem fájnak.
Pont ezért veszélyesek.
A hónap végére visszanéztem, mennyi mindent nem vettem meg csak azért, mert bekerült a 48 órás várólistára. A lista alapján a nem megvásárolt tételek értéke nagyjából 68 000 Ft volt.
Nem mind lett volna valódi megtakarítás, mert lehet, hogy néhányat később tényleg megveszek.
De a nagy részére már nem is vágytam.
Ez volt a második nagy tanulság: a felesleges költés nem mindig nagy döntés. Sokszor sok kis automatikus igen.
A hónap végén nem az volt a kérdés, mennyit spóroltam. Hanem hogy hová tegyem?
Ez az a pont, ahol a legtöbb no-buy cikk megáll.
„Megspóroltam X forintot.”
Szuper.
De mi történik utána?
Mert ha a megspórolt pénz ott marad ugyanazon a folyószámlán, ugyanabban a hónap végi pénzügyi káoszban, akkor nagyon könnyen elolvad. A no-buy hónap igazi kérdése ezért nem az, hogy mennyit nem költöttél el.
Hanem az, hogy a megmaradt pénznek adsz-e új feladatot.
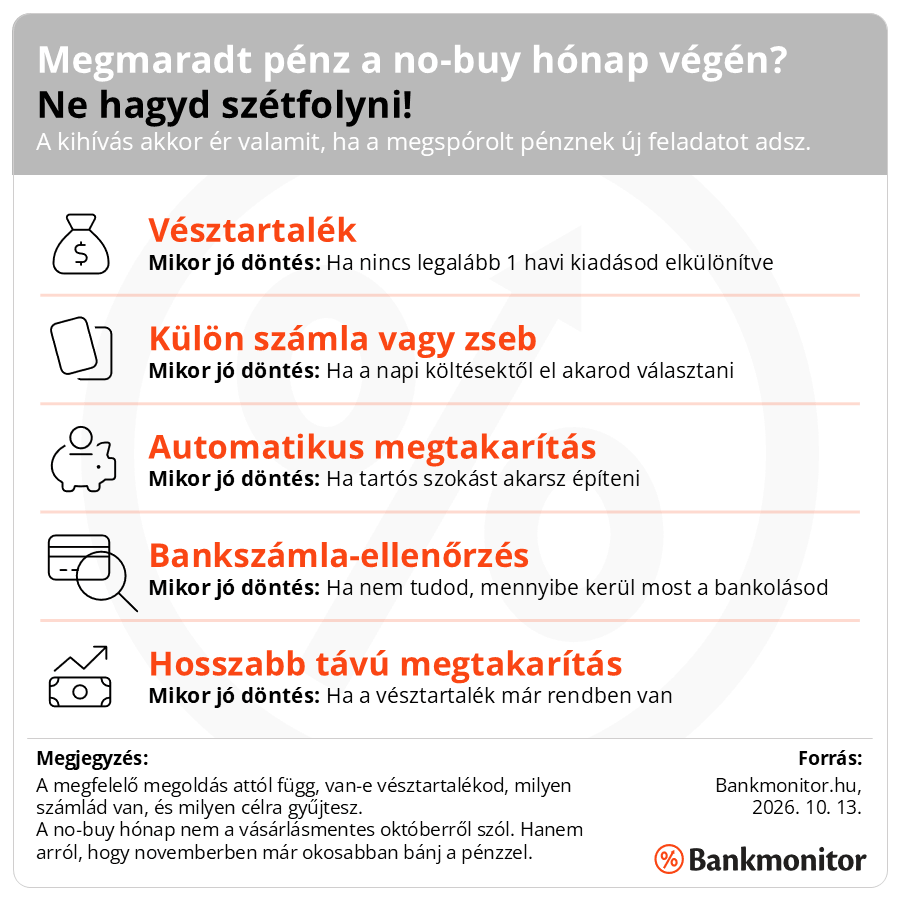
A no-buy pénz 3 helye: ne hagyd szétfolyni
A no-buy október végén három részre osztanám a megmaradt pénzt.
1. Az első rész menjen vésztartalékba
Ha nincs legalább 1 havi kiadásodnak megfelelő tartalékod, akkor a no-buy megtakarítás első helye a vésztartalék. A vésztartalék az a pénz, ami miatt egy elromlott mosógép, egy fogorvosi számla vagy egy váratlan autójavítás nem borítja fel az egész hónapot.
2. A második rész menjen külön számlára vagy elkülönített zsebbe
A legrosszabb, amit tehetsz, hogy a no-buy pénz ott marad a napi költések között. Akkor nem megtakarítás lesz belőle, hanem késleltetett költés.
Érdemes külön választani:
- napi költésre szánt pénz;
- számlákra szánt pénz;
- vésztartalék;
- rövid távú cél;
- hosszabb távú megtakarítás.
Ehhez nem feltétlenül új bank kell, de kell egy átlátható rendszer.
Ha a jelenlegi bankszámlád drága, átláthatatlan, vagy nem illik a költési szokásaidhoz, akkor a no-buy hónap jó alkalom lehet arra is, hogy megnézd, van-e jobb megoldás.
A Bankmonitor korábban külön összefoglalta, milyen ingyenes bankszámla-ajánlatok érhetők el 2026-ban, és milyen feltételeket érdemes ellenőrizni.
3. A harmadik rész menjen automatikus megtakarításba
A no-buy hónap talán egyszeri kihívás. De a cél nem az, hogy évente egyszer hősiesen ne vásárolj semmit. Hanem az, hogy legyen belőle tartós pénzügyi szokás.
Ha októberben kiderül, hogy 50-70 ezer Ft-tal kevesebbet is el tudsz költeni, akkor novembertől ne az legyen a cél, hogy ugyanilyen szigorúan folytasd.
Hanem például ez: minden fizetésnapon automatikusan félreteszek 15 000 vagy 20 000 Ft-ot.
A bankszámlád is része a no-buy kihívásnak
Elsőre furcsán hangzik, de a no-buy hónap nem csak a vásárlásokról szól.
Hanem a pénz útjáról.
Mert hiába nem veszel felesleges dolgokat, ha közben a bankszámládon évente több tízezer Ft megy el díjakra.
Számlavezetés.
Bankkártyadíj.
Utalások.
SMS-díjak.
Készpénzfelvétel.
Régi szolgáltatások, amiket már nem is használsz.
A Bankmonitor bankszámla kalkulátora által vizsgált számlacsomagok átlagos éves költsége átlagos használat mellett csaknem 42 000 Ft is lehet.
Ez majdnem egy külön no-buy eredmény. És pont ezért fontos: a no-buy hónap után nem csak azt érdemes megnézni, min nem költöttél. Hanem azt is, hogy a bankolásod mennyibe kerül.
A Bankmonitor Számlamonitor abban segít, hogy a tényleges számlahasználatod alapján lásd, mennyibe kerül most a bankszámlád, és lenne-e olyan ajánlat, amellyel ugyanazokkal a szokásokkal kevesebbet fizetnél.
A no-buy október igazi eredménye nem a lemondás, hanem a tisztánlátás
A hónap végén nem az volt a legfontosabb, hogy mennyi mindent nem vettem meg. Hanem az, hogy végre láttam, hol csúszik ki a pénz.
Sok apró, automatikus, hangulati költésen. Nem azt mutatta meg, hogy soha többé nem kell venni semmit. Hanem azt, hogy mennyi mindent vettem volna meg csak azért, mert könnyű volt.
És ez a felismerés akkor ér igazán valamit, ha a megmaradt pénz nem csak „ott marad valahol”. Hanem helyet kap.
Vésztartalékban.
Külön számlán.
Automatikus megtakarításban.
Egy olcsóbb, átláthatóbb bankszámlarendszerben.
Mert a no-buy hónap végén nem az a kérdés, hogy kibírtad-e vásárlás nélkül. Hanem az, hogy a pénzed végre nálad marad-e.
Ne hagyd, hogy a no-buy hónapban megspórolt pénzed később banki díjakon vagy átláthatatlan költéseken folyjon el: számold ki, melyik bankszámla illik a jövedelmedhez és a bankolási szokásaidhoz.

A saját számlahasználatodból indulnál ki? Ellenőrizd, mennyibe kerül most a bankolásod, és mennyit spórolhatnál egy jobb számlával.
A cikk általános pénzügyi edukációs tartalom, nem minősül egyedi pénzügyi, befektetési vagy bankszámla-ajánlatnak. A no-buy hónapban szereplő összegek illusztratív példák, a tényleges megtakarítás a jövedelemtől, élethelyzettől, családi helyzettől és költési szokásoktól függ. A bankszámlák díjai, díjmentességi feltételei, bankkártyadíjai, jóváírási elvárásai, promóciói és szolgáltatásai bankonként eltérhetnek és idővel változhatnak. Döntés előtt mindig ellenőrizd az aktuális hirdetményeket, díjakat, feltételeket és a saját pénzügyi helyzetedet.
