


Az Otthon Startot jövőre a Wekerle+ hitel váltja fel. Új lakásra továbbra is fix 3, használt lakásra viszont már fix 5 százalék lesz a kamat. Kiszámoltuk, mennyi lesz a havi törlesztő különböző hitelösszegeknél 10, 20 és 25 éves futamidővel, és ez mekkora különbséget jelent az Otthon Starthoz és a piaci hitelekhez képest.
Mik a Wekerle+ eddig ismert feltételei?
Magyar Péter miniszterelnök a 2027-es költségvetés parlamenti ismertetésén jelentette be, hogy az Otthon Start helyébe a Wekerle+ vásárlási és építési hitel lép. A legnagyobb változás, hogy a támogatott hitelt már csak a 18 és 41 év közöttiek vehetik fel, használt lakásra pedig 5 százalék lesz a kamat.
Szigorodik a tulajdoni feltétel is. Sem az igénylőnek, sem a házastársának nem lehet legalább 50 százalékos tulajdonrésze egy lakásban. A megvett lakásban ráadásul öt évig életvitelszerűen lakni kell, az Otthon Startnál ilyen előírás nem volt. Házasság és gyermekvállalás továbbra sem feltétel.
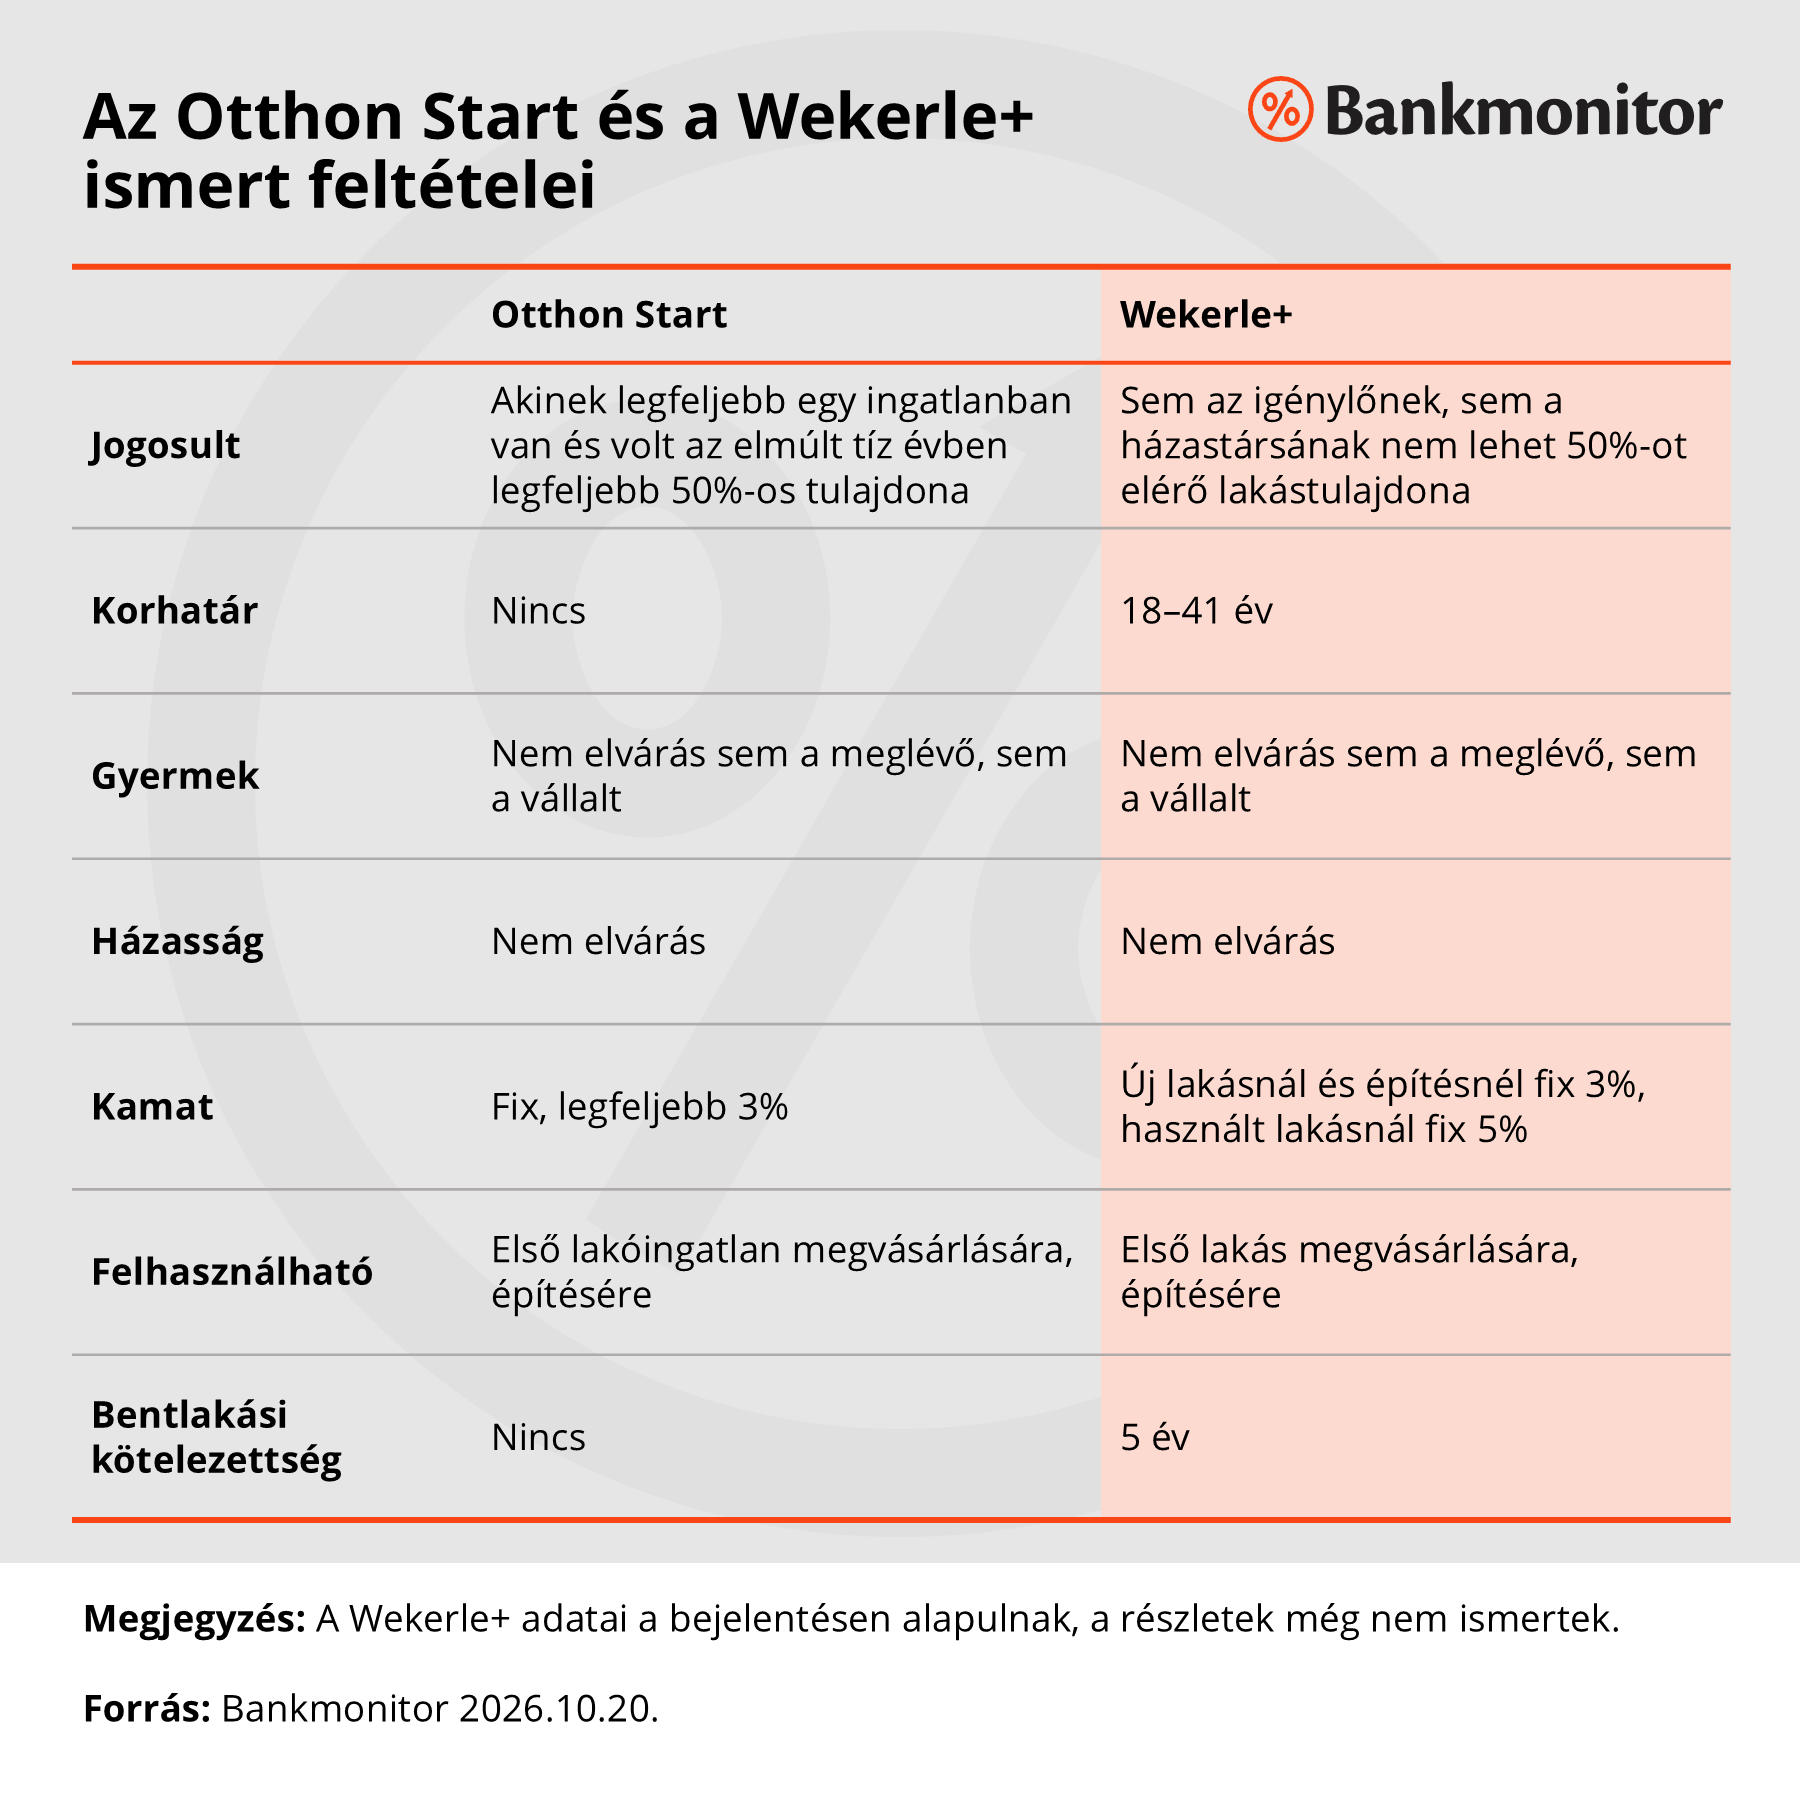 A bejelentésből egyelőre nem derült ki, mekkora lesz a hitel felső határa és a futamideje, illetve marad-e a négyzetméterenkénti 1,5 milliós árkorlát. Ezért a számításainkban az Otthon Start mostani szabályaiból indultunk ki, vagyis legfeljebb 50 millió forinttal és 25 éves futamidővel számoltunk. Az új szabályok várhatóan 2027. január 1-jétől lépnek életbe, a pontos dátumot még nem jelentették be. A már megkötött Otthon Start-szerződések változatlan feltételekkel érvényben maradnak.
Mit nem tudunk még a Wekerle+ hitelről?
A bejelentés után több fontos kérdés is nyitva maradt:
- Az átállás határideje még nem ismert, vagyis nem tudni, meddig lehet Otthon Startot igényelni. Az új program jó eséllyel 2027-ben indul.
- A maximális hitelösszeg sem derült ki, de vélhetően nem lesz kevesebb a mostani 50 millió forintnál.
- A futamidő szintén nyitott kérdés, várhatóan marad az Otthon Start 25 éves felső korlátja.
- Az értékhatárok sorsa sem ismert, vagyis nem tudni, marad-e a lakásoknál 100, a házaknál 150 milliós felső határ és a négyzetméterenkénti 1,5 milliós árkorlát. A fővárosban a magas árak miatt akár indokolt lehet a könnyítés.
- Az igénylői feltételekről sem volt szó. A 2 éves tb-jogviszony, a legfeljebb 5000 forintos köztartozás és a büntetlen előélet feltétele vélhetően marad, komolyabb átalakítás nem várható.
- Az élettársak közös igénylése sem tisztázott, az Otthon Startnál ez jelenleg nem lehetséges.
- A banki kedvezmények sorsa is kérdéses. Az Otthon Startnál egyes bankok a jogszabályi 3 százaléknál kedvezőbb, 2,75–2,80 százalékos kamatot és több százezer forintos jóváírást is adnak. A kisebb banki jutalék miatt a Wekerle+ hitelnél ilyen ajánlatok kevésbé valószínűek.
- A kombinálás szabályai sem ismertek. A babaváró hitel, a CSOK Plusz és a falusi CSOK megmarad, azt viszont még nem tudni, hogyan lehet ezeket a Wekerle+ hitellel együtt igénybe venni.
Mennyi lesz a havi törlesztő a Wekerle+ hitellel?
Egy 30 milliós, 25 éves hitelnél új lakásra havi 142 263, használt lakásra viszont már 175 377 forint lesz a törlesztő. A különbség havonta 33 114 forint, a teljes futamidő alatt pedig közel 10 millió forint.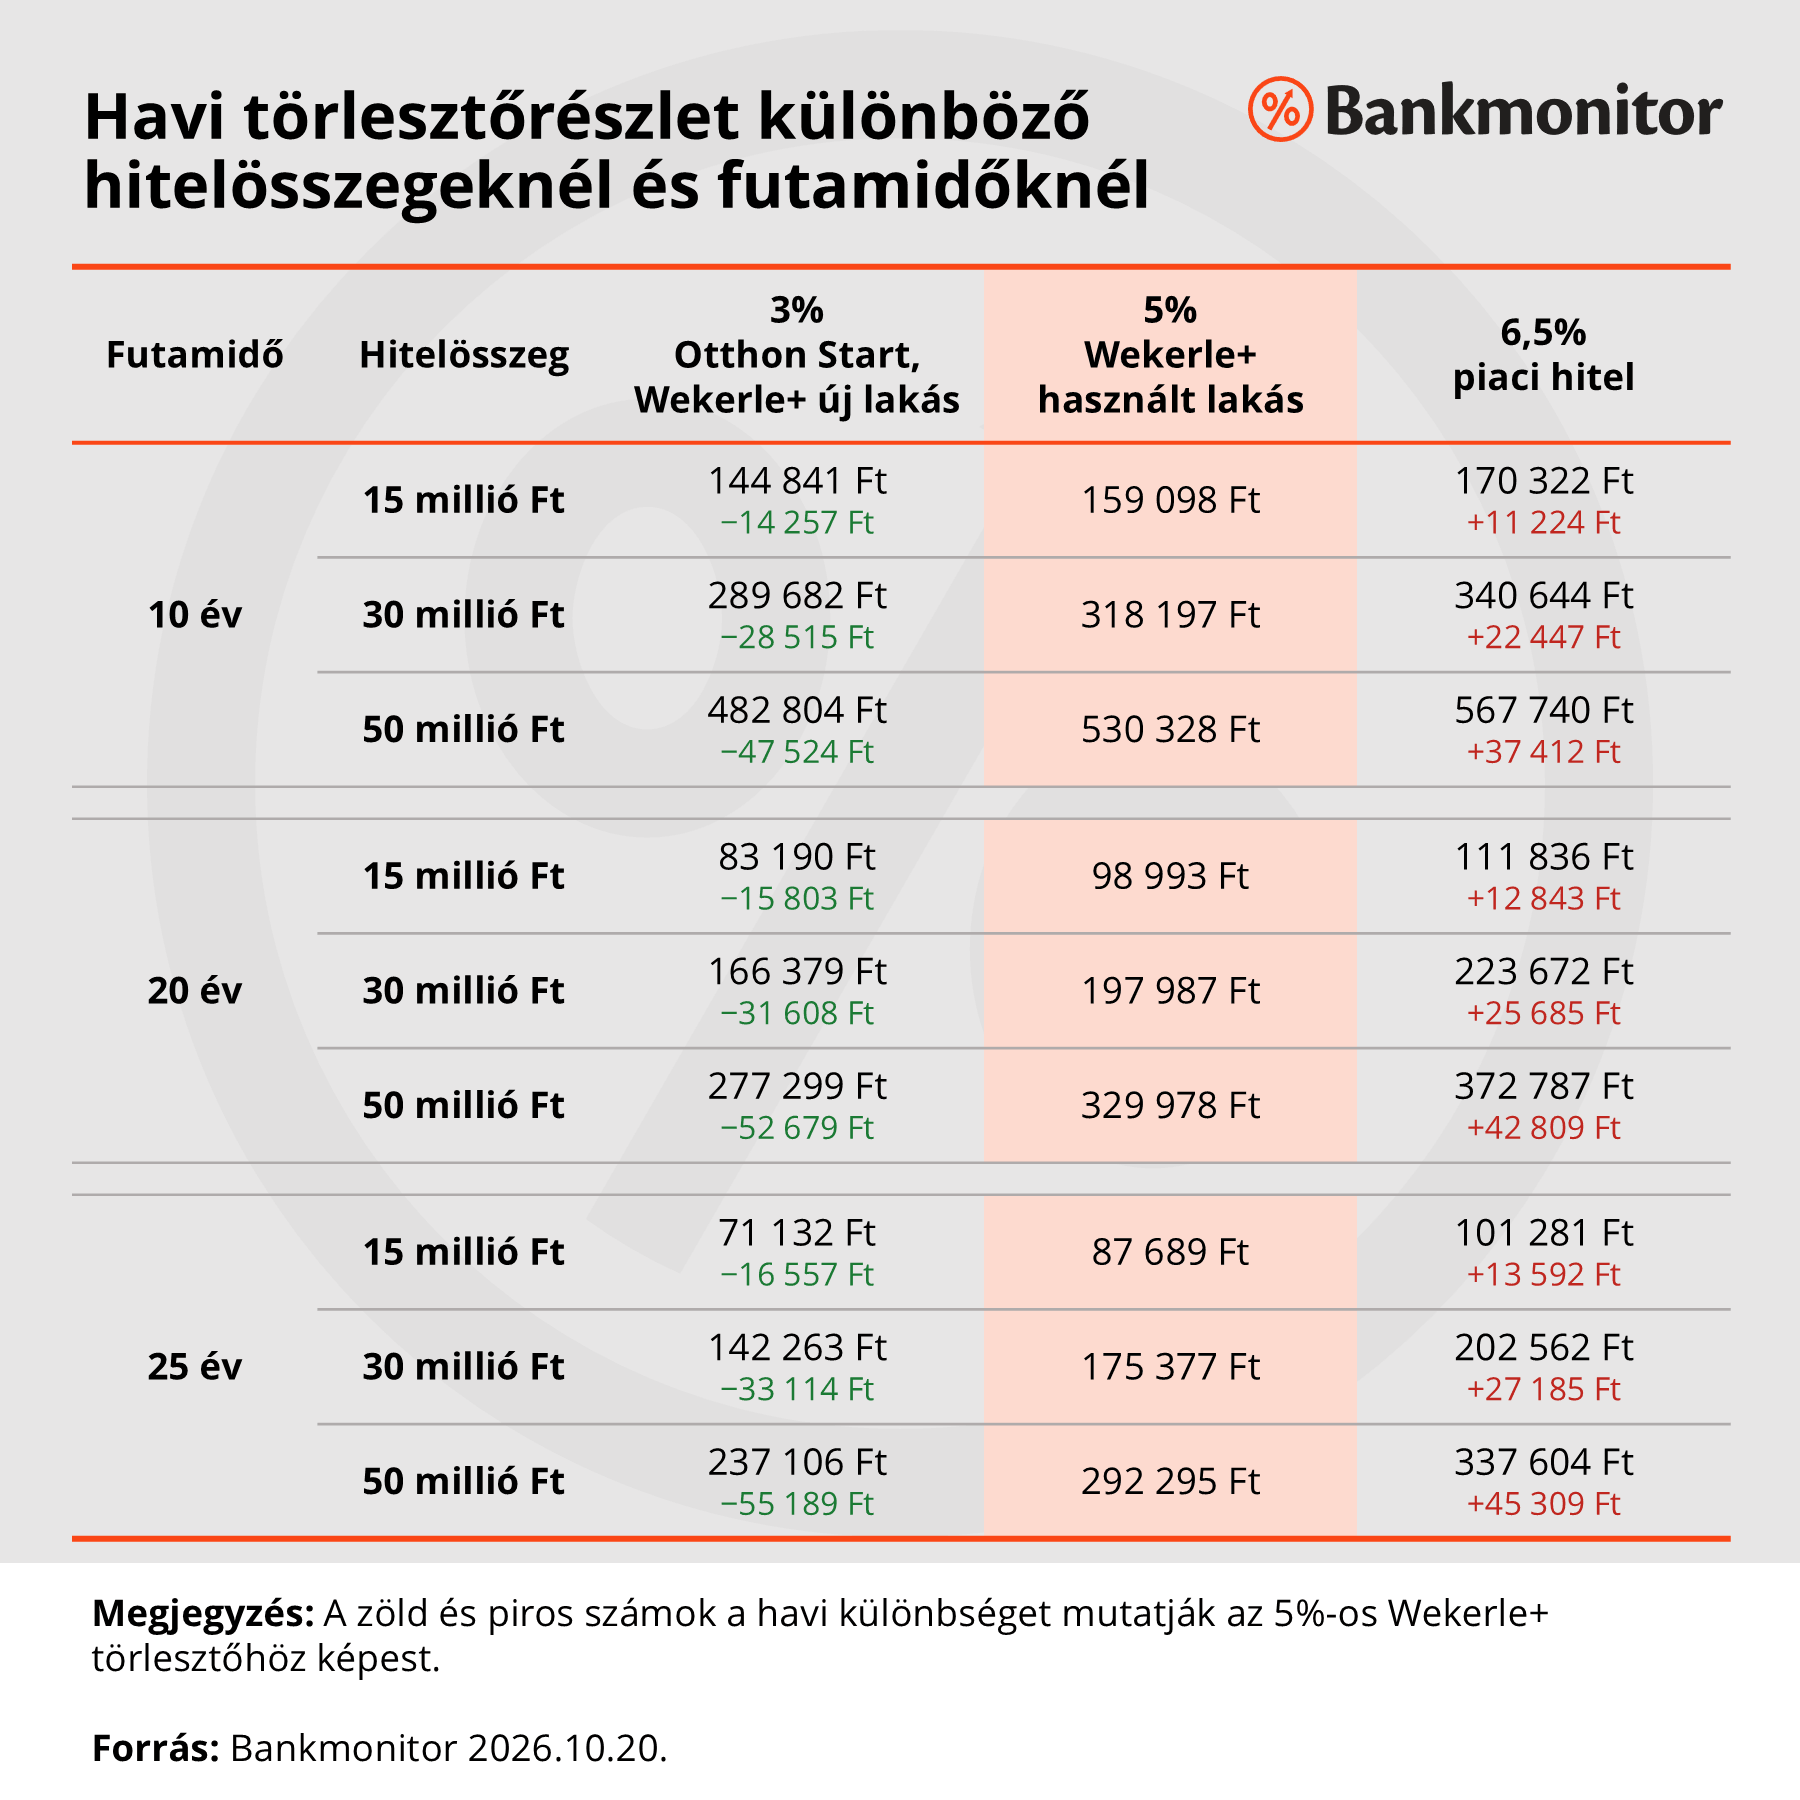
A táblázatból az is látszik, hogy minél hosszabb a futamidő, annál nagyobb arányban drágul a használt lakás hitele. 10 évre nagyjából 10, 20 évre 19, 25 évre már 23 százalékkal magasabb a törlesztő, mint 3 százalékon. Ennek az az oka, hogy hosszabb futamidőnél a befizetések nagyobb része megy el kamatra, így a magasabb kamat is jobban érződik.
A hosszabb futamidő ettől még kisebb havi terhet jelent. Egy 50 milliós hitel törlesztője 5 százalékon 25 évre közel 240 ezer forinttal alacsonyabb, mint 10 évre. Cserébe viszont összesen jóval többet kell visszafizetni.
A legnagyobb, 50 milliós hitelnél 25 évre már havi 55 189 forint a különbség az új és a használt lakás között. Korábbi cikkünkben azt is kiszámoltuk, hogy a magasabb kamat nemcsak a törlesztőn látszik meg. Aki egyedül nettó 474 211 forintot keres, éppen megkaphatta az Otthon Starttal a teljes 50 milliót. A Wekerle+ programban használt lakásra ugyanakkora törlesztő mellett viszont csak 40,6 millió forintot kaphat.
Ugyanabból a fizetésből 9,4 millió forinttal kisebb hitel jön ki, pusztán a magasabb kamat miatt.
Ennek oka az adósságfék, vagyis a jegybanki szabály, amely megszabja, hogy a jövedelem legfeljebb mekkora része mehet el törlesztésre. A bank a jövedelemhez igazítja a vállalható törlesztőt, magasabb kamatnál pedig ugyanabból a törlesztőből kisebb hitel jön ki.
Megéri még a Wekerle+ használt lakásra?
Igen, a drágább Wekerle+ is jóval olcsóbb a piaci hitelnél. A piaci lakáshitelek THM-je jelenleg 6 és 7 százalék között mozog, ezért 6,5 százalékkal számoltunk. Egy 30 milliós, 25 éves piaci hitel törlesztője 202 562 forint. Ez havi 27 185 forinttal több, mint a használt lakásra járó Wekerle+ hitelé, a teljes futamidő alatt pedig nagyjából 8,2 millió forint különbséget jelent.
Az új lakásra járó 3 százalékos hitel ennél is többet ér. Ugyanekkora összegnél havi 60 299 forinttal kisebb a törlesztő, mint piaci hitellel, 25 év alatt ez több mint 18 millió forint.
A 41 év felettieknek viszont csak a piaci hitel marad, nekik a táblázat utolsó oszlopa a mérvadó. Az 50 milliós, 25 éves példánál ez havi 45 309 forinttal magasabb törlesztőt jelent, mint amennyit egy fiatalabb vásárló fizet a Wekerle+ hitellel ugyanarra a használt lakásra.
Érdemes még Otthon Starttal vásárolni?
Aki használt lakást venne, annak a 3 és az 5 százalék között havi több tízezer forint lehet a különbség, ezért érdemes figyelni a határidőt. Egyelőre nem tudni, hogy a váltás a hiteligénylés beadásának vagy a szerződés aláírásának a napjára vonatkozik majd. Ha a szerződéskötés számít, sokkal rövidebb idő marad a vásárlásra, mert egy használt lakásnál a hiteligénylés és a szerződéskötés között jellemzően hetek telnek el.
Kíváncsi vagy, mennyit nyerhetsz, ha még az Otthon Starttal vásárolsz? Számold ki a Bankmonitor Otthon Start kalkulátorával, mennyivel jársz jobban a 3 százalékos hitellel a saját élethelyzetedben!

