


Megéri alacsonyabb kamatú hitelre cserélni a meglévő személyi kölcsönt? A kérdés egyre aktuálisabb: az új szerződések száma és átlagos összege is jelentősen nő, a hitelállomány mégsem bővül hasonló lendülettel. A háttérben a régi hitelek kiváltása és nagyobb összegű kölcsönre cserélése is ott van. Megnéztük, mit nyerhet ezzel az ügyfél: példánkban több mint 109 ezer forinttal csökkenhet a hátralévő törlesztés, vagy közel 100 ezer forint plusz összeghez juthat változatlan havi részlettel.
Sokan már lecserélik a hitelüket – érdemes megnézni az okát
A személyihitel-piac rekordjai mögött a meglévő adósok döntései is megjelennek. A Bankmonitor tapasztalatai szerint egyre gyakoribb, hogy a jól fizető ügyfél régi kölcsönét nagyobb összegű új hitelre cseréli. Ilyenkor a teljes új összeg megjelenik az új hitelezésben, miközben annak egy része rögtön a korábbi tartozást rendezi.
Az MNB statisztikái szerint 2025-ben 1113 milliárd forint személyi hitelt folyósítottak, az állomány mégis csak 285 milliárddal nőtt. Az eltéréshez a rendes törlesztés is hozzájárul, de az előtörlesztések folyósításokhoz mért aránya a korábbi évek mintegy 30%-áról 43%-ra emelkedett. Ez a hitelkiváltások növekvő szerepére utal, bár önmagában nem mutatja meg azok pontos arányát.
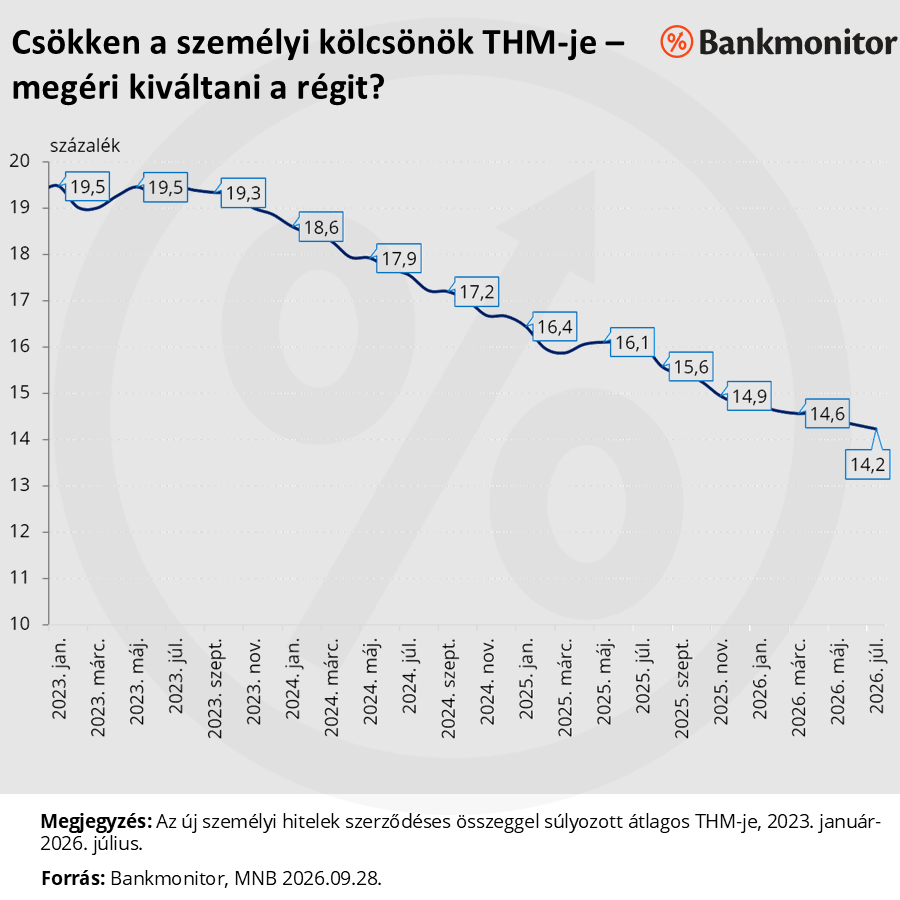
Az ügyfeleknek jó okuk van újraszámolni. Az új személyi kölcsönök átlagos THM-je a 2023. januári közel 19,5%-ról 2026 júliusára 14,2%-ra csökkent, egy év alatt is 1,8 százalékponttal mérséklődött. A régi, fix kamatú hitel ettől még nem lesz olcsóbb: a kedvezőbb feltételeket hitelkiváltással lehet kihasználni.
Hirdetés
Hirdetés
Idén minden bank csökkentette a hitelkamatot
A Bankmonitor összehasonlításában mind a nyolc vizsgált banknál alacsonyabb lett a THM január 7. és szeptember 28. között. A csökkenés 0,03-1,72 százalékpont volt, több ajánlat már 10% alatti THM-mel szerepelt.
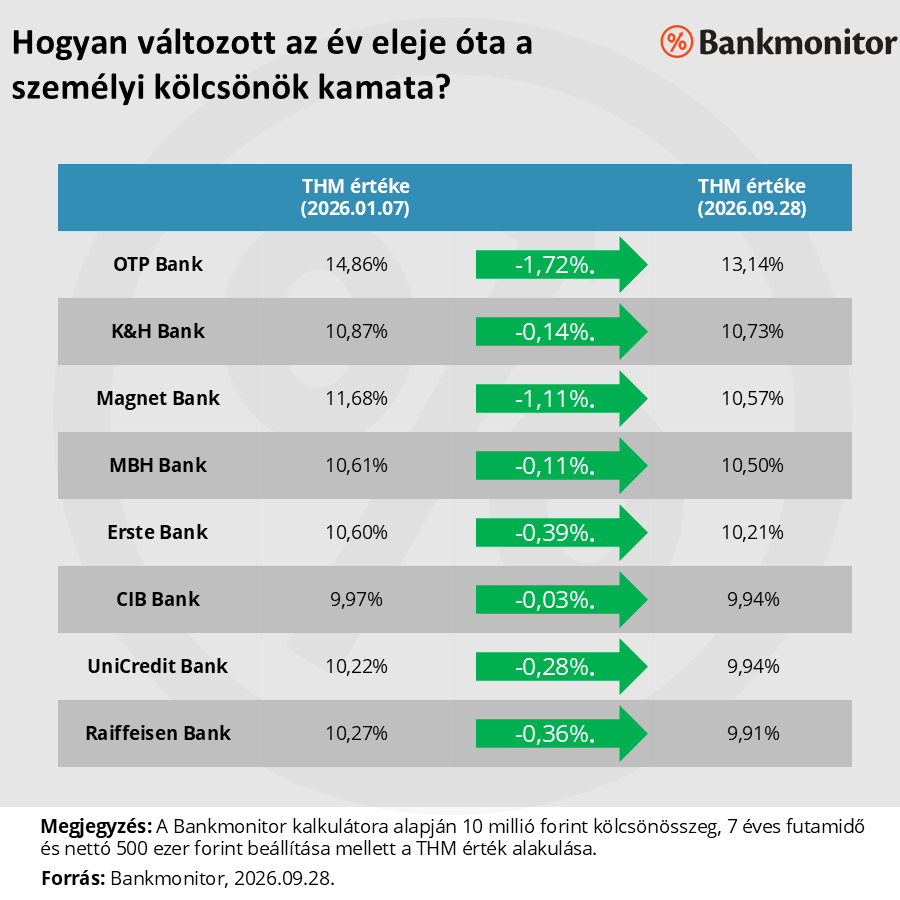
A kedvezőbb ajánlat tehát kézzelfogható lehetőség, de a saját hiteledre külön számítás kell. A bankok a hitelösszeg, a futamidő és a jövedelem alapján is eltérően árazhatnak: a 10 milliós kölcsön feltételei nem vihetők át automatikusan egy kisebb tartozás kiváltására.
A lejárathoz közel is százezres összeg lehet a tét
Könnyű azt gondolni, hogy egy régóta fizetett hitellel már nem érdemes foglalkozni. Nézzünk egy példát: az ügyfél eredetileg 3 millió forintot vett fel hét évre, évi 18%-os fix kamattal. Havonta 63 054 forintot fizet, és már csak 25 részlete van hátra. Ha minden marad a régiben, ez még összesen közel 1,58 millió forint kiadást jelent.
A hitel lezárásához viszont nem ezt az összeget kell előteremteni. A fennálló tőketartozás már csak mintegy 1,31 millió forint, amelyhez jellemzően 1%-os kiváltási díj is társul. A kettő együtt 1 319 509 forint: ezt finanszírozzuk az új kölcsönből, így a díjra sem kell külön saját pénzt fordítani.
Tegyük fel, hogy az ügyfél évi 10%-os fix ügyleti kamatú hitelre válthat, ugyanarra a 25 hónapra. A kedvezőbb kamatot kétféleképpen használhatja ki: csökkentheti a havi törlesztőjét, vagy a korábbi részlet mellett pluszösszeget is felvehet. 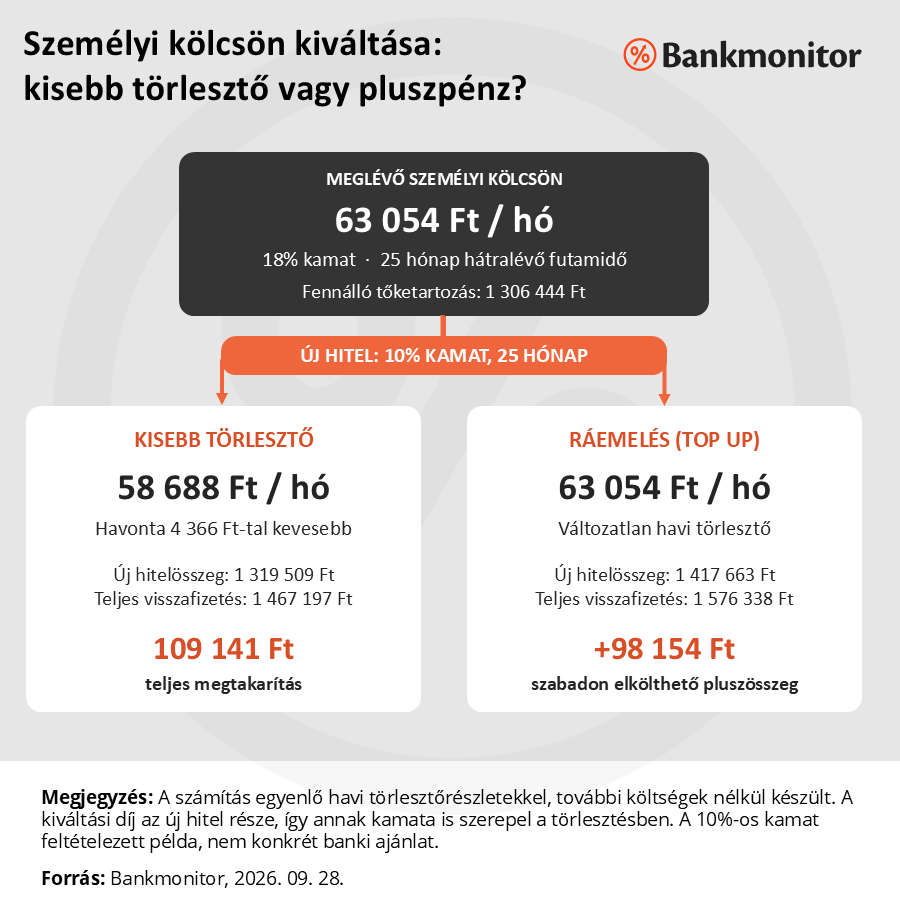
Ennyivel kevesebbet fizetnél ugyanazért a tartozásért
A tisztán hitelkiváltásra felvett kölcsön havi részlete 58 688 forintra csökken. A különbség 4366 forint havonta, összesen pedig 109 141 forint a hátralévő időben. Mindez változatlan lejárattal, szabadon elkölthető többlethitel nélkül. A kiváltási díj és annak finanszírozási kamata már szerepel a számításban; az eredményt csak az esetleges további költségek csökkentenék.
A saját hitelednél mennyi lenne a különbség? A Bankmonitor kalkulátorában a fennálló tartozásból és a hátralévő futamidőből indulj ki. Így kiderülhet, érdemes-e részletes hitelkiváltási ajánlatot kérned.

Ugyanaz a törlesztő közel 100 ezer forint pluszösszeget is elbírhat
Ha a mostani havi részlet kényelmesen vállalható, az alacsonyabb kamat más lehetőséget is ad. Példánkban a korábbi, nagyjából 63 ezer forintos törlesztő 25 hónap alatt már körülbelül 1,42 millió forint új hitel visszafizetésére is elegendő.
Ebből lezárható a régi kölcsön, rendezhető a kiváltási díj, és még közel 98 ezer forint elkölthető összeg is marad. A régi hitel megtartásához képest sem a havi részlet, sem a hátralévő összes törlesztés nem nő, és az adós ugyanakkor végez a visszafizetéssel.
A pluszpénz természetesen hitel: a puszta kiváltáshoz képest nagyobb tartozást vállalunk, amelyet kamattal együtt fizetünk vissza. Akkor érdemes ezt külön mérlegelni, ha valóban szükség van az összegre. Ha a cél a kiadások csökkentése, a kisebb törlesztő választásával több pénz marad nálunk a következő 25 hónapban.
Így válik érthetővé a bevezetőben felvetett látszólagos ellentmondás is: az 1,42 milliós új szerződés döntő része régi tartozást rendez, és csak jóval kisebb része jelent újonnan elkölthető pénzt. Az új hitel összege ezért sokkal nagyobb lehet, mint amennyivel az ügyfél tényleges tartozása nő.
A kisebb részlet mellett a teljes költség is számít
A példában a megtakarítás az alacsonyabb kamatból származik, a lejáratot megtartottuk. Ha azonban a hátralévő 25 hónapból újra öt vagy hét év lesz, a hosszabb futamidő önmagában is lenyomja a havi részletet. Ettől könnyebb lehet a havi gazdálkodás, de a teljes visszafizetés akár emelkedhet is.
Ezért először azonos hátralévő futamidőre kérj összehasonlítást, és a váltás minden többletköltségét számold hozzá. A kiváltási díj mellett az esetleges folyósítási díj, a szükséges bankszámla, a biztosítás és a kamatkedvezmény feltételei is befolyásolják az eredményt. Azt pedig hitelbírálat dönti el, melyik ajánlatot kaphatod meg.
Kérj ajánlatot a saját hiteled kiváltására
Attól, hogy a hiteled a felvételekor jó választás volt, ma már lehet nála kedvezőbb. Különösen érdemes összehasonlítást kérni, ha magas a kamatod, még érdemi tartozásod van, és hosszabb idő maradt a lejáratig. A példánk azt mutatja, hogy akár a futamidő vége felé is százezres összeg múlhat a váltáson.
Nézd meg a Bankmonitor személyi kölcsön kalkulátorában, milyen ajánlatok jöhetnek szóba a jövedelmeddel, és jelezd, hogy meglévő hitelt váltanál ki. A pontos összevetéshez kérd el a bankodtól a fennálló tartozást és a lezárás költségét. A Bankmonitor szakértőjével ezután átbeszélheted, melyik ajánlat érhető el számodra, és mennyi marad az előnyből az összes költség után.
