


Az Eurostat adatai szerint Magyarországon 461 autó jut minden 1000 lakosra, vagyis egy négyfős magyar családra átlagosan közel 2 autó esik. Kiszámoltuk, mennyibe kerül ma egy használt autó fenntartása, és hogyan oszlanak meg a költségek havi bontásban.
Használt autónál sokan abból indulnak ki, hogy ha a vételár alacsony, akkor az autózás is olcsó, a havi kiadások közül pedig jellemzően csak a tankolásra figyelnek. A valóságban azonban a benzinkúton hagyott pénz csak az egyik tétel a sok közül. Ebben a cikkben ezért azt járjuk körbe, hogy mennyibe kerül valójában egy használt autó fenntartása havi szinten.
Már az elején érdemes tisztázni, hogy az általunk kiszámolt összeg nem azonos a havonta ténylegesen zsebből kifizetett fenntartási költségekkel. A jármű birtoklásának teljes gazdasági költségét határoztuk meg, és ezt a terhet bontottuk vissza havi szintre. A kalkulációban a megszokott kiadások mellett a gépkocsi értékvesztése és a pénzünk alternatívaköltsége is szerepel, utóbbit elmaradt hozamként külön soron mutatjuk. Ez az a haszon, amelyhez akkor juthattunk volna, ha az autó árát inkább állampapírba fektetjük.
Egy mindenkire érvényes összeget természetesen nem lehet meghatározni, hiszen az autó típusa, kora és a használati szokások is jelentősen befolyásolják a költségeket. Mi ezért egy átlagosnak tekinthető használatból indultunk ki. A költségeket ugyanakkor tételesen is bemutatjuk, így aki tisztában van a saját kiadásaival, az egyes tételeket kicserélve könnyen a saját helyzetére szabhatja a számítást. Az új autók költségeit, amelyeknél egészen más tételek dominálnak, külön cikkben vizsgáltuk meg.
Hirdetés
Hirdetés
Így számoltunk
A számításokhoz egy 10 éves, 3 millió forint értékű gépjárművet vettünk alapul, amelyet 5 évig tartunk meg, majd a várható piaci értékén eladunk. A vételár és az eladási ár közti különbséget az értékvesztés kategóriában, az autóban álló pénz után elmaradt hozamot pedig külön tételként számoltuk el.
A költségeket mai áron határoztuk meg, azzal a feltételezéssel, hogy a következő 5 évben az inflációval együtt drágulnak, reálértéken tehát ugyanannyiba kerülnek, mint ma. Az elmaradt hozamnál ezért infláció feletti hozammal számoltunk, számításunkban ez évi 3 százalékos reálhozamnak felel meg.
Az autó átlagfogyasztását 8 liter/100 km-re, az üzemanyag árát literenként 600 forintra vettük. Mivel a hazai átlagos éves futásteljesítmény 8 és 16 ezer kilométer között alakul, évi 12 ezer kilométerrel, azaz heti nagyjából 230 kilométerrel kalkuláltunk. Fontos megjegyezni, hogy az autópályadíjakkal és az esetleges közlekedési bírságokkal nem számoltunk.
A parkolás esetében havi 25 ezer forintos átlagos költséget vettünk figyelembe, amely egy garázsbeálló bérlését és az alkalmi utcai parkolásokat is magában foglalja. Bár sokan ingyenesen parkolnak a házuk előtt, az utcán az autót fokozottan érik az időjárás viszontagságai, ami gyorsabb amortizációhoz és váratlan anyagi károkhoz vezethet, ráadásul a rongálás veszélye is nagyobb. A saját garázs vagy kocsibeálló sem teljesen költségmentes, hiszen a megépítése és fenntartása is pénzbe kerül, emellett számolni kell az elmaradt haszonnal is, mivel a beállót akár bérbe is adhatnánk. Mindent egybevetve ezzel az egységes havi tétellel kalkuláltunk, ami éves szinten 300 ezer forintot jelent.
Használt autónál átrendeződnek a költségek
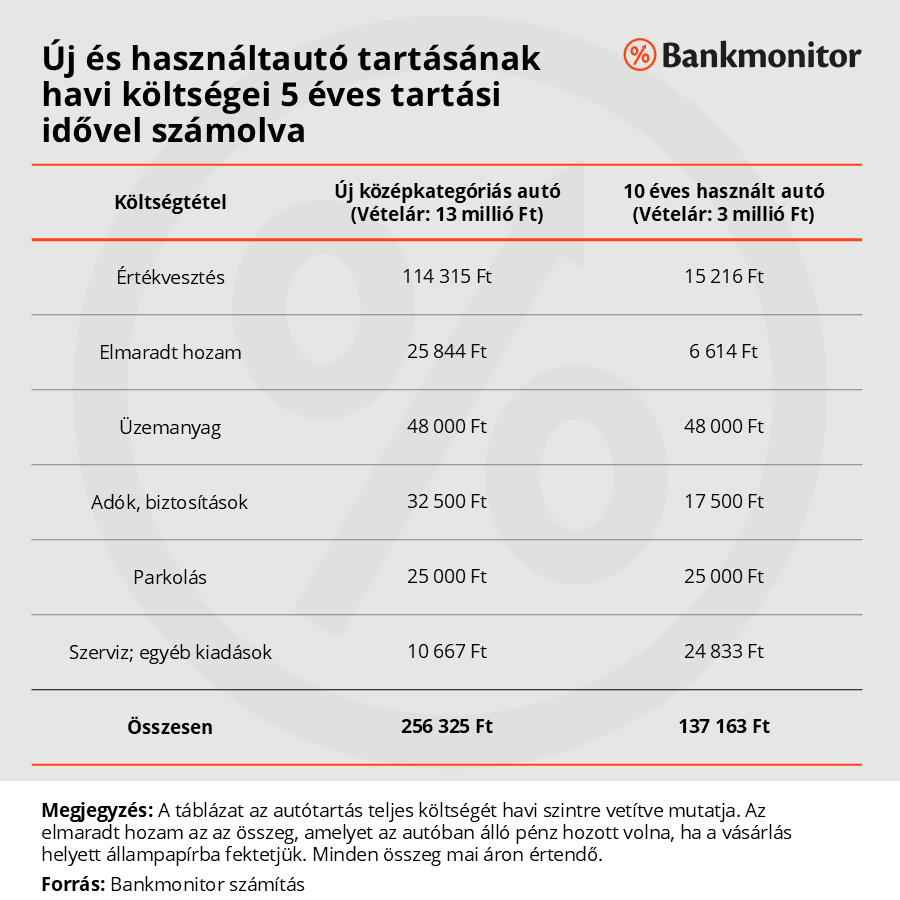
Számításunk szerint a fenti paraméterekkel rendelkező használt autó tartása összesen havi 137 163 forintba kerül, a kiadások szerkezete pedig egészen más, mint egy új autónál. Az értékcsökkenésnél egy mérsékeltebb, évi 7 százalékos, infláción felüli értékvesztéssel számoltunk, így az autó 5 év után mai áron nagyjából 2,1 millió forintot ér. Ezek fényében a használt autó értékvesztése havi szinten mindössze 15 281 forint, a benne álló pénz elmaradt hozama pedig további 6 549 forint. A vételárhoz kötődő két tétel így együtt is csak havi 21 830 forintot tesz ki. A legnagyobb tétel itt már az üzemanyag, amelyre havi 48 000 forintot számoltunk.
A biztosításnál is más logikát alkalmaztunk. Tíz év feletti autóknál ugyanis gyakran már nem éri meg cascót kötni, mivel egy közepesen súlyos kár is könnyen gazdasági totálkárhoz vezethet, a casco pedig csak az autó aktuális, baleset előtti piaci értékéig fizet. Tekintve, hogy a baleset valószínűsége évente átlagosan 4 százalék, úgy kalkuláltunk, mintha minden évben a vételár 4 százalékát, vagyis 120 ezer forintot fizetnénk ki az esetleges balesetekre. Gyakorlatilag tehát saját magunkat biztosítjuk. Emellett a kötelező felelősségbiztosításra évi 55 ezer, a gépjárműadóra 20 ezer forinttal számoltunk, a kétévente esedékes műszaki vizsga pedig nagyjából 30 ezer forintba kerül, ami éves szinten 15 ezer forintnak felel meg. Mindezekkel együtt az adók és biztosítások kategóriája havi 17 500 forintot tesz ki.
A szerviz- és javítási költségek viszont egy idősebb autónál jelentősen megugranak, hiszen a rendszeres karbantartáson felül egyre gyakrabban merülnek fel nagyobb javítások is. Erre évi 250 ezer forintot szántunk, emellett havi 4 000 forinttal számoltunk autómosásra, ablakmosó folyadékra és egyéb apróságokra, így ez a tétel havi 24 833 forintot jelent. Egy 10 éves autónál tehát a szerviz már többe kerül havonta, mint az értékvesztés és az elmaradt hozam együtt. A parkolás ugyanúgy havi 25 000 forintot tesz ki, mint új autó esetén.
Új vagy használt autót éri meg venni?
A fenti táblázatból látszik, hogy egy használt gépjármű fenntartása jóval olcsóbb, mint egy új autóé. Számításaink szerint havonta közel 120 ezer forint a kettő közti különbség, ami éves szinten csaknem 1,5 millió forintot jelent. A valódi kérdés tehát nem az, hogy melyik az olcsóbb, hanem az, hogy megéri-e ez a havi többletköltség az új autó előnyeiért. Ezt természetesen mindenkinek magának kell eldöntenie a saját anyagi helyzete és igényei alapján.
Sokan abban bíznak, hogy egy idősebb, 15 vagy akár 20 éves modellel minimalizálhatják a terheiket, hiszen az ilyen autók vételára jóval alacsonyabb, a valóság azonban ennél árnyaltabb. Bár a jármű korával az értékvesztés és az elmaradt hozam minimálisra csökken, a hirtelen és drága műszaki hibák miatt a szervizköltségek megugranak, a többi költségtétel pedig azonos használat mellett változatlan marad a 10 éves autóhoz képest. Így nem túlzás kijelenteni, hogy egy idősebb használt autó fenntartása esetén is a háztartás havi közel 140 ezer forintról mond le.
Megér havi 90 ezer forintot a második autó?
Természetesen sok olyan élethelyzet van, amikor legalább egy saját autó nélkül egyszerűen nem lehet megoldani a mindennapokat. Az Eurostat adatai alapján azonban egy négyfős családra statisztikailag közel két autó jut, a második autónál pedig már érdemes feltenni a kérdést, hogy valóban szükség van-e rá. Átlagos használat mellett ugyanis havonta közel 140 ezer forintba kerül és ennek nagy része akkor is felmerül, ha az autó csak a garázsban áll.
Az értékvesztés, az elmaradt hozam, a biztosítás, a parkolás és a szerviz üzemanyag nélkül is havi közel 90 ezer forintot tesz ki, így egy ritkán használt második autó jóval drágább, mint amilyennek elsőre tűnik. A jelenlegi budapesti hatósági taxitarifával, átlagosan 8 kilométeres utakkal számolva ennek éves összegéből közel 1 600 kilométert, vagyis mintegy 200 utat tehetnénk meg taxival. Vidéki településeken, ahol a taxi jellemzően olcsóbb, ennek akár többszörösét is. Akinek pedig csak alkalmanként van szüksége autóra, annak érdemes lehet a bérlést is megfontolnia. Rövidebb városi utakra ott vannak a carsharing szolgáltatások, egy- vagy többnapos utakra pedig a diszkont autókölcsönzőknél már napi 5–10 ezer forintért bérelhetünk autót.
Ha a költségek ismertetése után sem vettük el a kedved az autóvásárlástól, és éppen finanszírozást keresel hozzá, akkor a Bankmonitor autóhitel kalkulátorával könnyen összehasonlíthatod a hazai bankok aktuális ajánlatait. Hitelből vásárolt autónál ugyanakkor érdemes szem előtt tartani, hogy az elmaradt hozam helyett a hitel kamatával kell számolni, ami jellemzően magasabb az állampapírok hozamánál.

