


Sokan úgy gondolják, hogy nyugdíjba vonulva nagyjából az utolsó fizetésüknek megfelelő összeget kapják majd az államtól. Ez tévedés: az átlagbért kereső ember induló nyugdíja a nettó fizetésének durván a 77%-a, egymillió forintos nettó kereset mellett pedig már csak 70%-a.
Hogyan számítják ki az induló nyugdíjadat?
Az életpályád nettó átlagkeresetéből és a szolgálati időd szerinti szorzóból. Vegyünk egy mintapolgárt, aki 25 évesen állt munkába, végig volt munkaviszonya, és 65 évesen vonul nyugdíjba 40 év szolgálati idővel. A szabály szerint először az életpályája nettó átlagkeresetét kell meghatározni, a régebbi éveket közelítőleg mai értékre átszámítva (ez a valorizáció). Az átlagba a pályakezdő, kevésbé jól fizető évek is beleszámítanak, a karrier vége felé keresett magasabb összegek viszont felhúzzák. A számítás részleteit a nyugdíjszámításról szóló cikkünk mutatja be.
A magas keresetet viszont nem számítják be teljes egészében. Az átlagkereset 372 ezer forint feletti része csak 90%-ban, a 421 ezer forint feletti része pedig csak 80%-ban vehető figyelembe (ezt hívják degressziónak). Lehet, hogy nagyon jól kerestél, de ennek egy részét nem nem veszik figyelembe a nyugdíjad kiszámításakor.
Végül jön a szolgálati idő szorzója, és 40 évhez 80% tartozik. Vagyis még degresszió nélkül is az átlagkeresetednek csak a 80%-át kapod meg.
Mennyi nyugdíjat ér a fizetésed?
Egy átlagbért keresőnek 374 992 forint a várható nyugdíja, ami a volt fizetésének 77%-a. A 2025-ös nettó átlagbér 486 800 forint volt. Ebből a degresszió után 468 740 forint számít be, aminek a 80%-a adja a 374 992 forintot. Ugyanígy kiszámoltuk három másik jövedelemszintre is
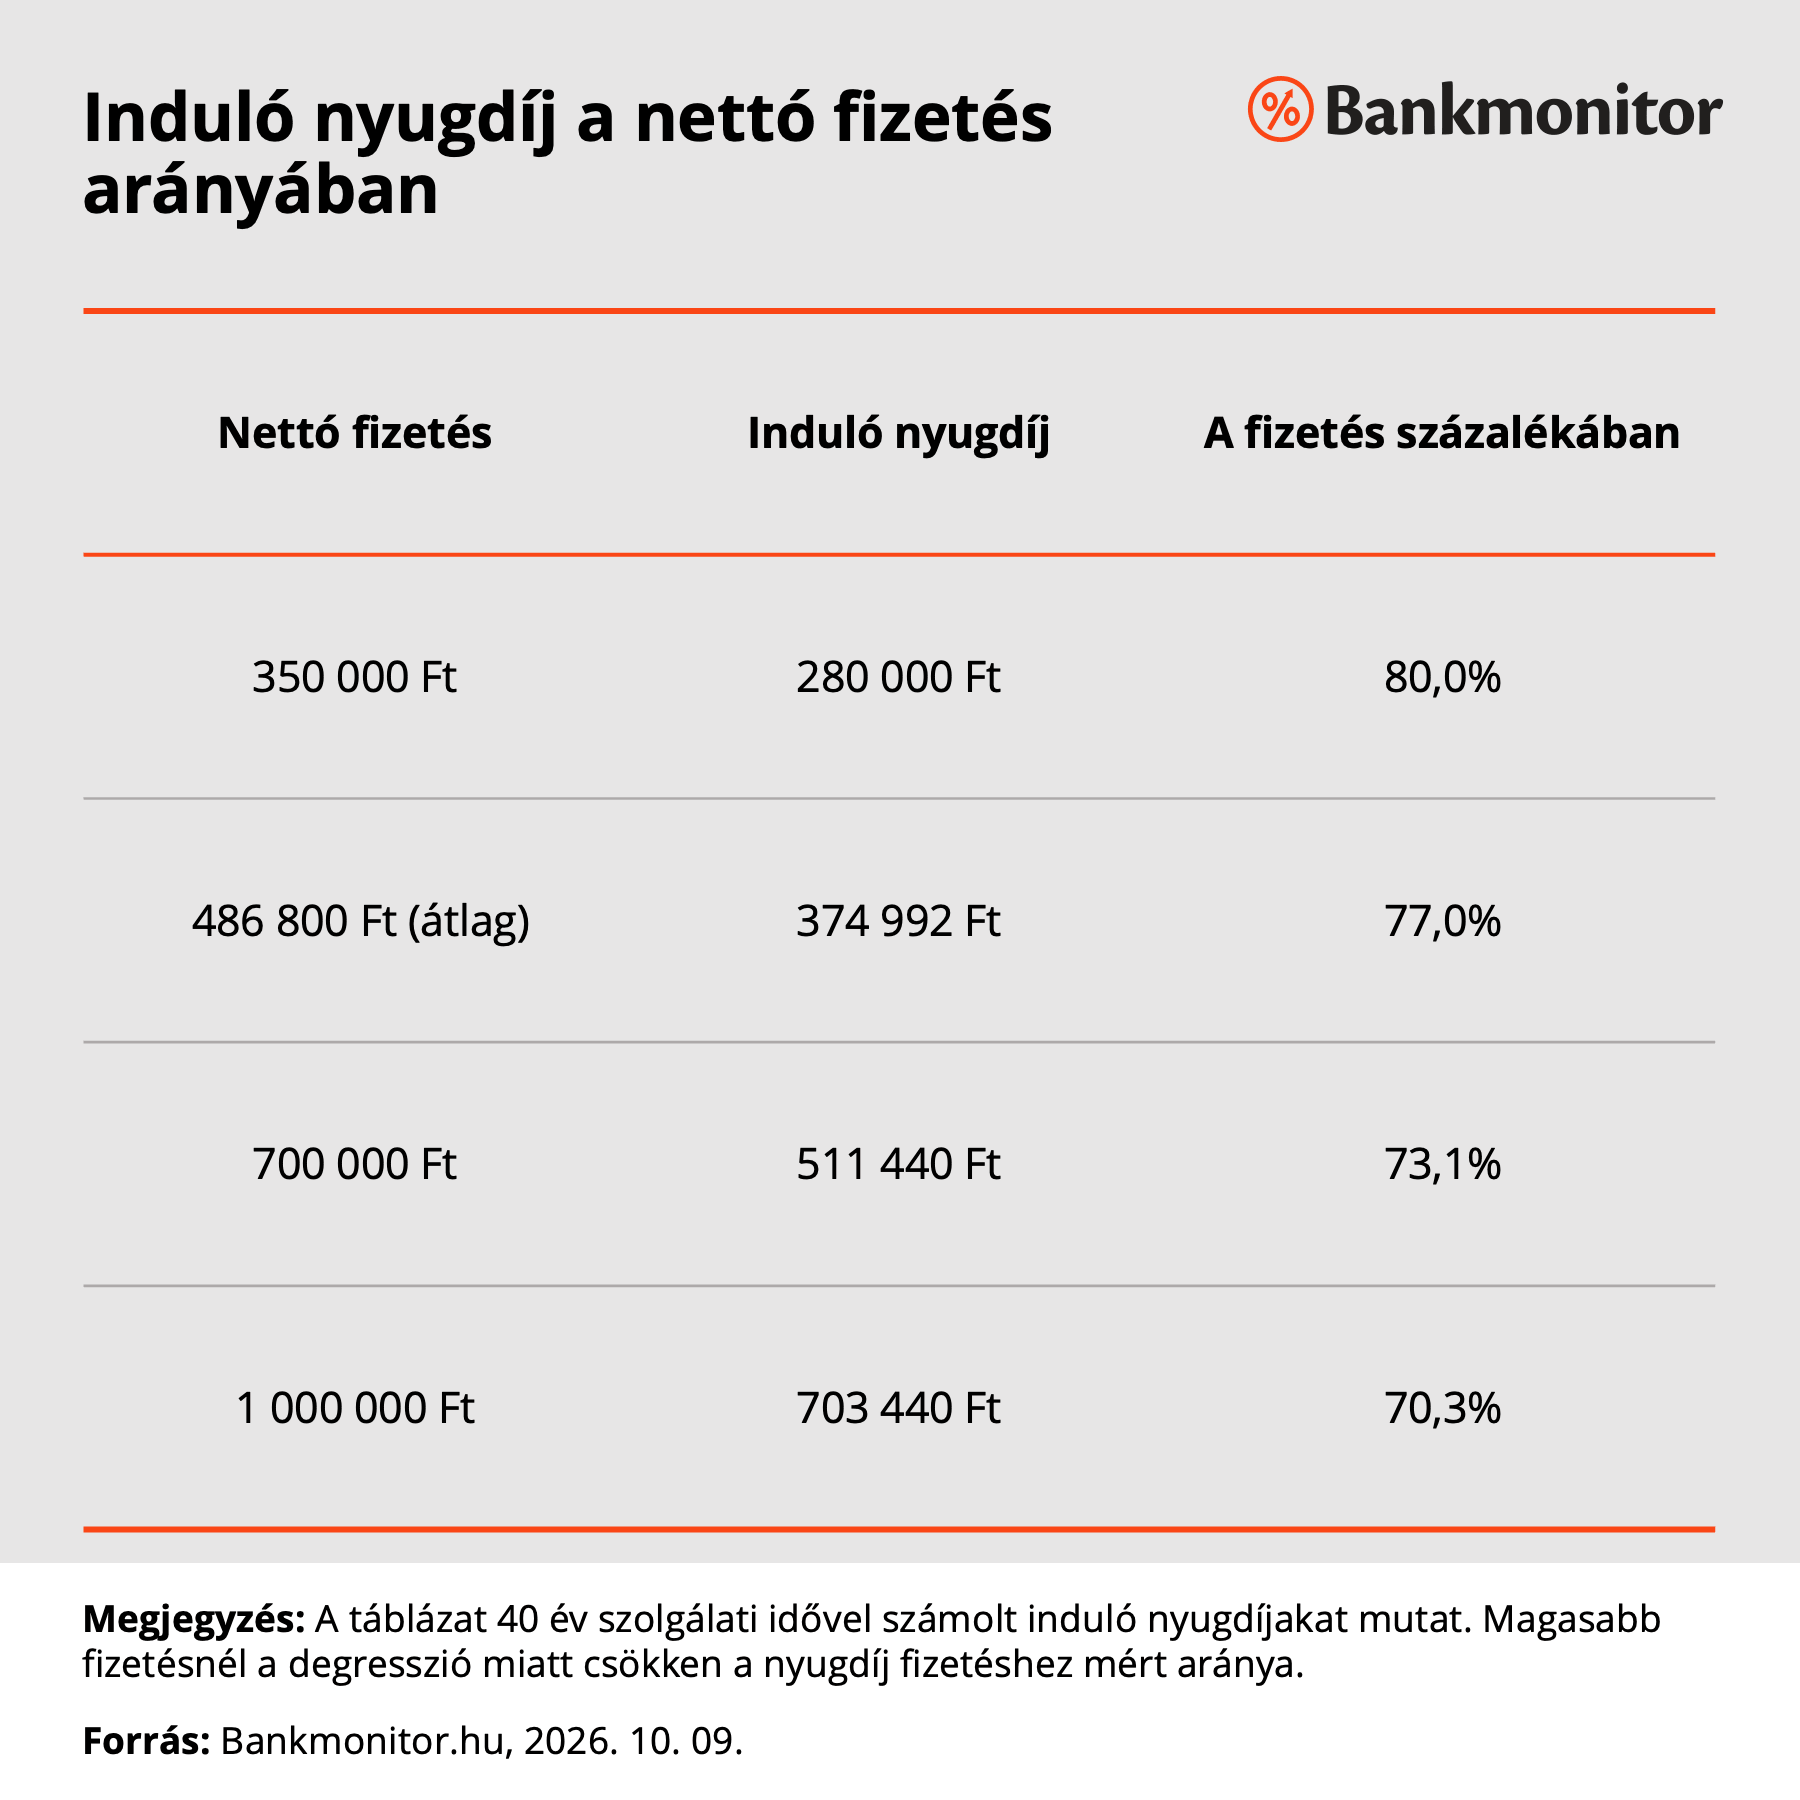
Minél többet keresel, annál kisebb hányadot kapsz meg a fizetésedből, mert egyre nagyobb rész esik a degresszió alá. Ezek szép nyugdíjak, főleg a 700 ezres, azonban itt a különbségre is érdemes figyelni.
Ha ma például 700 ezer forintból élsz (annyi a kereseted), akkor nyugdíjasként havi 188 560 forinttal kevesebből kellene gazdálkodnod. Ez ráébreszthet arra, hogy az állam közel sem azt az életszínvonalat iztosítja idős korodra, amit dolgozóként megszoktál.
Ráadásul könnyen előfordulhat, hogy a karriered végén jobban keresel, mint az életpályád átlaga, szóval az utolsó fizetésedhez képest még nagyobb is lehet a visszaesés.
Ezt a különbséget az állami nyugdíj nem pótolja, ezért érdemes már most a saját megtakarításodra is számolni. Számold ki a Bankmonitor nyugdíj-megtakarítási kalkulátorával, hogy különböző havi befizetések mellett mekkora megtakarítás gyűlne össze 65 éves korodra!

Ha vállalkozó voltál, még kevesebb is lehet
A fenti számítás alkalmazottra érvényes. Vállalkozónál a hivatalosan bejelentett és adózott jövedelem számít, ezért ha alacsony járulékalap után fizettél, a nyugdíjad is alacsonyabb lesz. Hogy mennyivel, azt a vállalkozási forma és az adózási mód dönti el.
A katások esete széles körben ismert, 2026-tal bezárólag 50 ezer forintos tételes adót fizettek, ennyi adó arra volt elég, hogy a társadalombiztosítási rendszerben 108 ezer forintos jövedelemmel számoljanak, mintha ennyit kerestek volna. Ez pedig oda vezetett, hogy ez alapján kapták például az anyasági ellátásokat és a nyugdíjat is.
Mit tehetsz, hogy ne érjen meglepetés?
Készülj fel időben, és használd ki az állami támogatást. Az állam az általad befizetett adójóváírás formájában évente legfeljebb 280 ezer forintot utal a megtakarításodra: minden befizetett 100 forinthoz 20 forintot tesz hozzá. Ezt a következő évi szja-bevallásban igényelheted, és csak a befizetett személyi jövedelemadó erejéig jár.
Három megtakarítási forma jön szóba: az önkéntes nyugdíjpénztár, a nyugdíjbiztosítás és a nyugdíj-előtakarékossági számla (NYESZ). Mindegyiknek külön kerete van, együtt viszont legfeljebb 280 ezer forint jár.
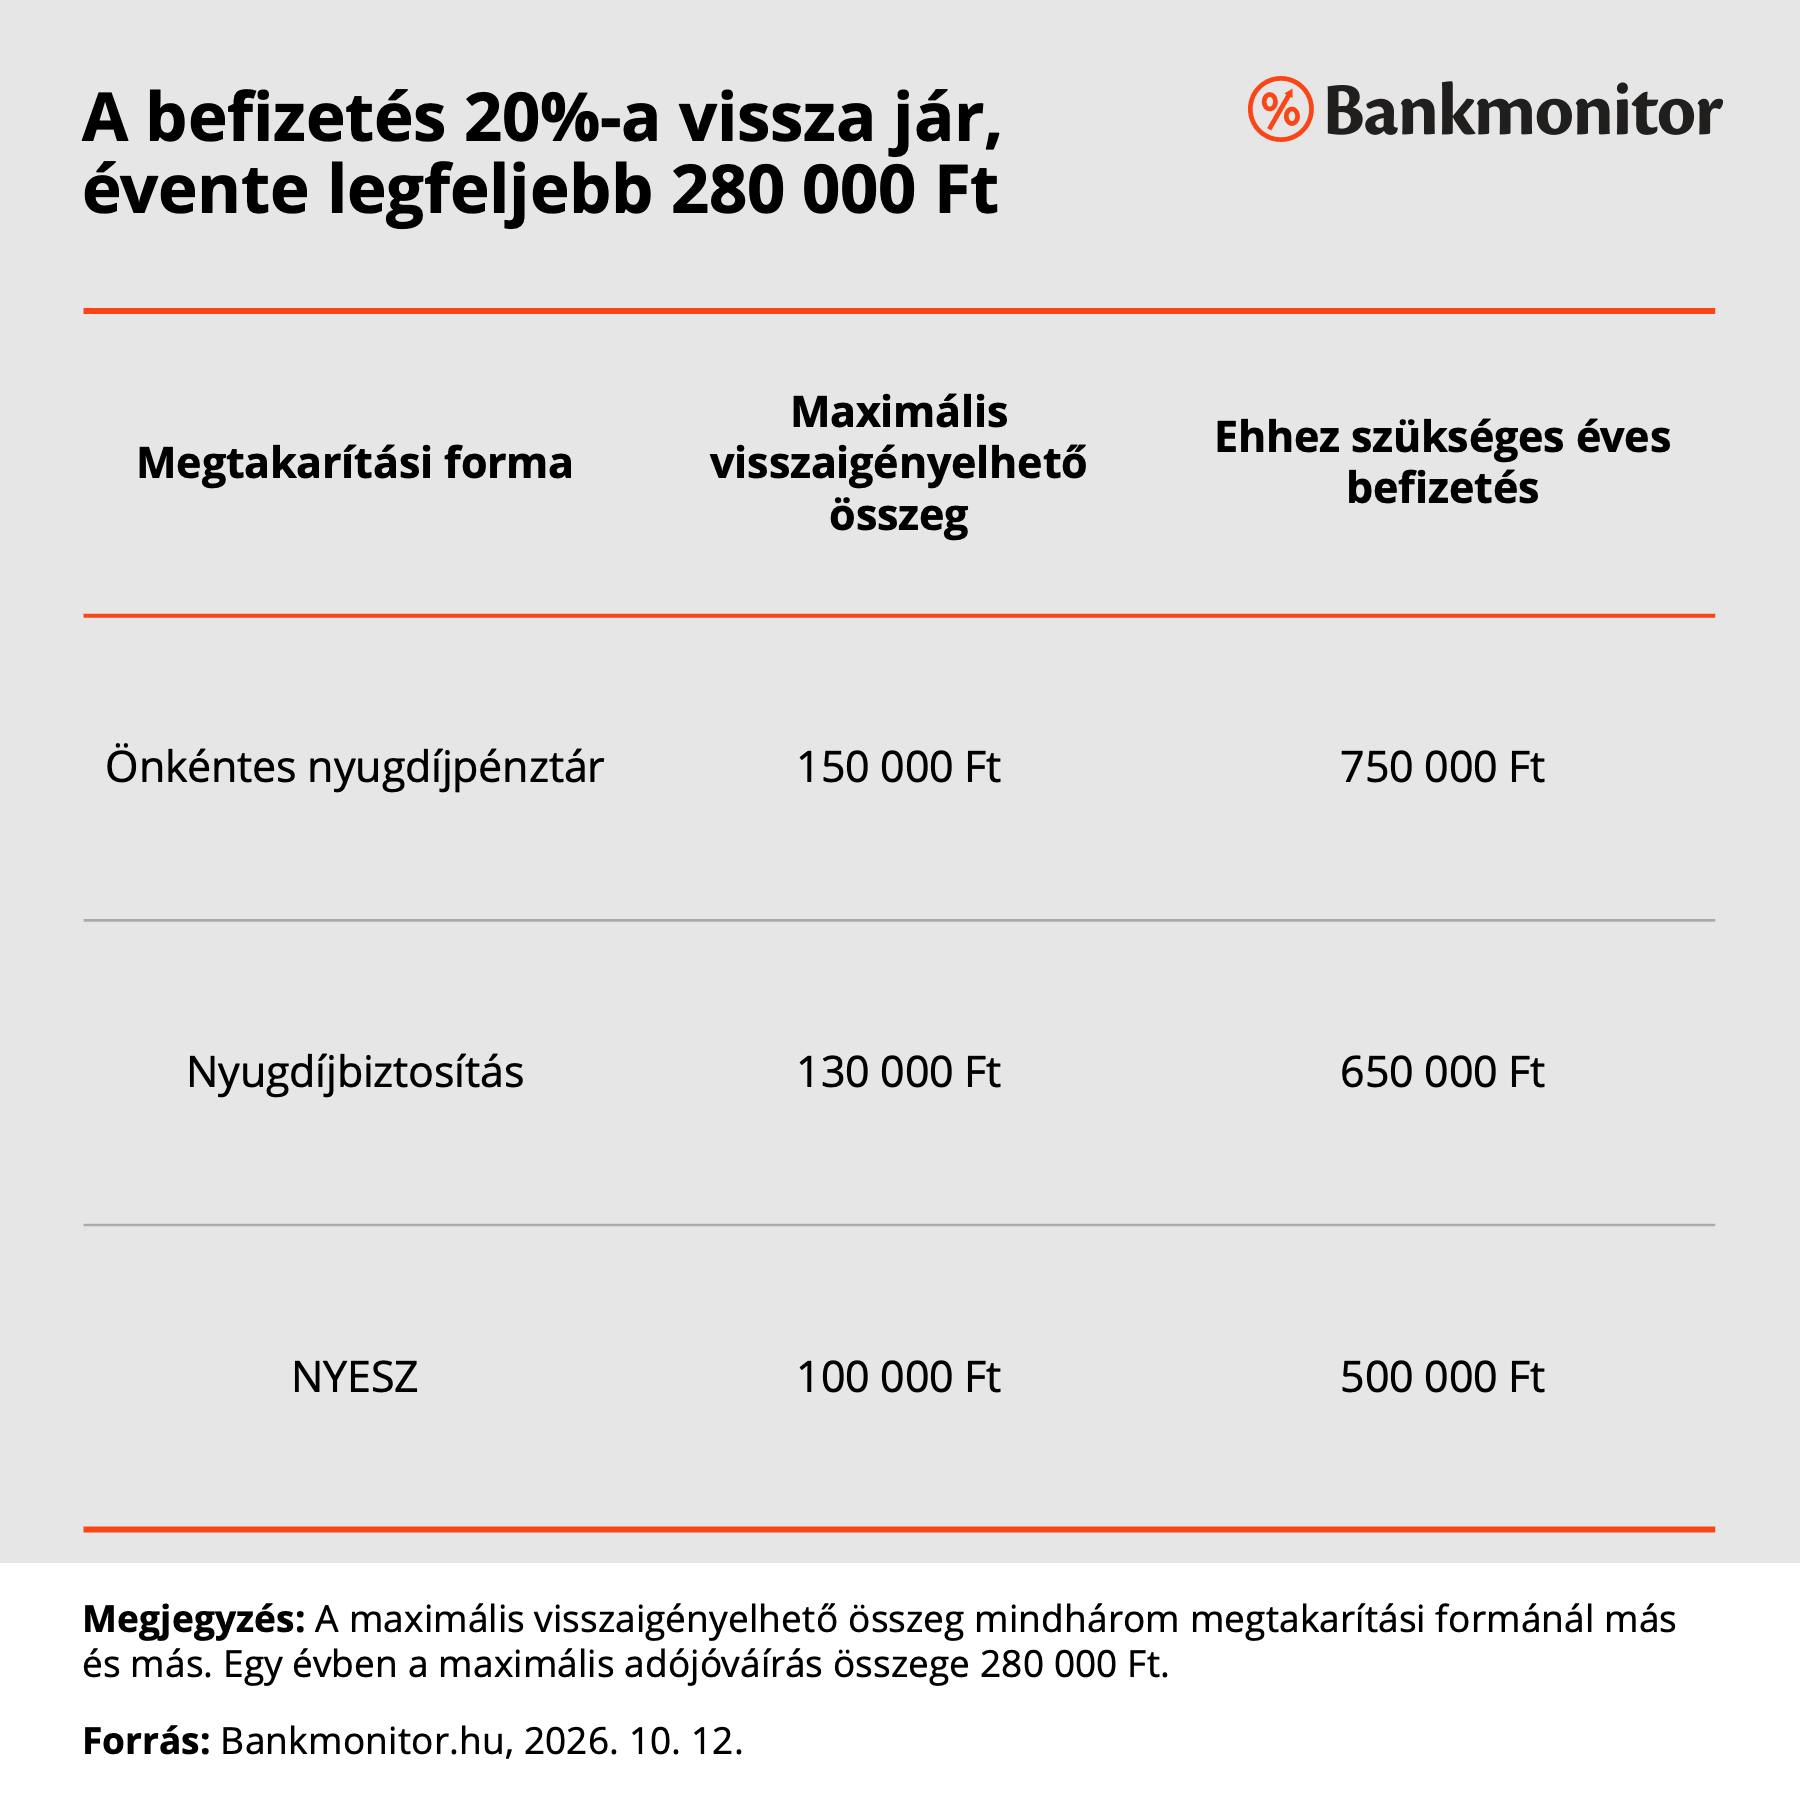
A nyugdíjpénztár kerete az egészségpénztárral közös, erre figyelni kell. A jóváírás naptári évre szól, ezért a 2026-os kedvezményhez még december 31-ig be kell fizetned.
Az állami nyugdíj biztosan jár, de nem feltétlenül a mostani életszínvonaladat fedezi. Add meg a keresetedet és az életkorodat a Bankmonitor nyugdíjkalkulátorában, és nézd meg, mekkora a különbség a várható állami nyugdíjad és a mostani jövedelmed között!
Miért mutathat kevesebbet a kalkulátor, mint a mai szabályok?
Mert a Bankmonitor kalkulátora nem hivatalos állami kalkulátor, és ezen túl egy fenntarthatósági tényezővel is számol. Ez azt feltételezi, hogy a ma fiatalabbak a mai szabályok szerint járónál kevesebb nyugdíjat kapnak majd.
Ennek az oka, hogy a nyugdíjra szánt adóbevételek már ma sem fedezik teljesen a kifizetéseket, a hiányt a költségvetés más forrásai pótolják. Közben kevesebb a fiatal, az idősek pedig egyre tovább élnek. Ez az embereknek jó hír, az államháztartásnak viszont egy nehéz feladat. Hogy a törvényalkotók és a választók hogyan oldják meg, azt ma nem tudhatjuk. Annyi viszont biztos, hogy a mai szabályok sem pótolják a megszokott életszínvonalat.
