


Egy kapcsolat véget érhet egy év alatt, a közösen felvett lakáshitel viszont nem. Megmutatjuk egy konkrét példán, mennyi pénz kellhet ahhoz, hogy az egyik fél megtartsa a lakást, mi történhet eladásnál, és miért érdemes ezeket a kérdéseket még a közös lakás megvásárlása előtt tisztázni.
Egy év együttélés után úgy döntötök, hogy külön folytatjátok. Ez önmagában is nehéz helyzet, de mi történik akkor, ha közben van egy közös lakásotok és még 24 év van hátra a lakáshitelből?
A különköltözés önmagában nem szünteti meg sem a közös tulajdont, sem a hitelszerződést. Attól, hogy egyikőtök elköltözik, még nem kerül le automatikusan a hitelről. Ha pedig valamelyikőtök megtartaná a lakást, nem elég eldönteni, hogy mostantól ő fizeti a törlesztőt: rendezni kell a tulajdont, a másik fél részesedését, a bankkal fennálló hitelviszonyt, támogatott hitelnél pedig az állami támogatásra vonatkozó szabályokat is.
Vegyünk egy szemléltető példát.
Nóri 29 éves, Debrecenben él. 2025 szeptemberében a férjével, Ádámmal 40 millió forintért vásároltak egy lakást. Ehhez 4 millió forint önerőt tettek össze fele-fele arányban, a fennmaradó 36 millió forintra pedig 25 éves, fix 3 százalékos Otthon Start hitelt vettek fel.
Egy évvel később úgy döntenek, hogy külön folytatják.
A kapcsolat véget ért. A hitelből viszont még közel 35 millió forint hátravan.
Hirdetés
Hirdetés
Egy évig fizették a hitelt, mégis alig csökkent a tartozás
A 36 millió forintos, 3 százalékos kamatozású, 25 éves hitel havi törlesztőrészlete 170 716 forint.
Egy év alatt így valamivel több mint 2 millió forintot fizettek be a banknak. Ebből azonban nem a teljes összeg csökkentette a tartozást, hiszen a havi részletek kamatot is tartalmaznak. A 12 havi törlesztés után a fennálló tőketartozás megközelítőleg 35,02 millió forint.
Vagyis egy év alatt körülbelül 982 ezer forinttal csökkent a 36 milliós tőketartozás. Ha a lakás továbbra is 40 millió forintot ér, akkor az ingatlan értéke és a fennálló tartozás közötti különbség nagyjából 4,98 millió forint.
Fele-fele tulajdoni aránynál ebből indulhat az egymás közötti elszámolás. Ez azonban még nem jelenti azt, hogy Nóri egyszerűen átutalhatja ennek felét Ádámnak, és ezzel lezárult a kivásárlás.
„Ha én maradnék a lakásban, mennyit kellene kifizetnem a férjemnek?”
Ha a lakás értéke változatlanul 40 millió forint, és Nóriék tulajdoni hányada 50-50 százalék, akkor az egyszerűsített modellben Ádám részesedésének értéke körülbelül 2,49 millió forint.
Nórinak azonban legalább három külön kérdést kell rendeznie:
- hogyan számolnak el egymással a lakás tulajdonjogáról;
- egyedül képes-e tovább fizetni a havi 170 716 forintos lakáshitelt;
- milyen feltételekkel kerülhet ki Ádám a hitelből, és hogyan rendezhető az Otthon Starthoz kapcsolódó állami teher.
Ez utóbbi különösen fontos.
Az Otthon Starttal megvásárolt ingatlanra 5 évre az állam javára jelzálogjog, valamint elidegenítési és terhelési tilalom kerül. Ha ezen időszak alatt az ingatlan egy részét elidegenítik, a hatályos szabály szerint az elidegenített tulajdoni hányadra jutó kamattámogatás arányos részét vissza kell fizetni.
Vagyis a 2,49 millió forint nem tekinthető a kivásárlás teljes költségének. Ez az egyszerűsített vagyonérték alapján Ádám részesedésének kiinduló értéke. A tényleges rendezéshez a hitel, az állami teher, az addig igénybe vett kamattámogatás, valamint az egyedi banki és jogi feltételek vizsgálata is szükséges.
Ha hasonló helyzetbe kerültetek, a közös lakáshitel rendezéséről ebben a Bankmonitor-cikkben is olvashatsz: „Azt hittem, egyedülállóként esélyem sincs lakást venni” – így segített az Otthon Start a válás után.
Minél többet ér a lakás, annál nagyobb lehet a másik fél részesedése
A 2,49 millió forint ráadásul csak akkor igaz, ha a lakás egy évvel később pontosan ugyanannyit, 40 millió forintot ér. Ha változott az ingatlan piaci értéke, az egymás közötti elszámolás kiindulópontja is jelentősen változhat. Elsőre furcsának tűnhet, de az ingatlan drágulása annak is problémát okozhat, aki a lakásban szeretne maradni. A közös vagyon ugyan többet ér, de a másik fél tulajdoni hányadának értéke is magasabb lehet.
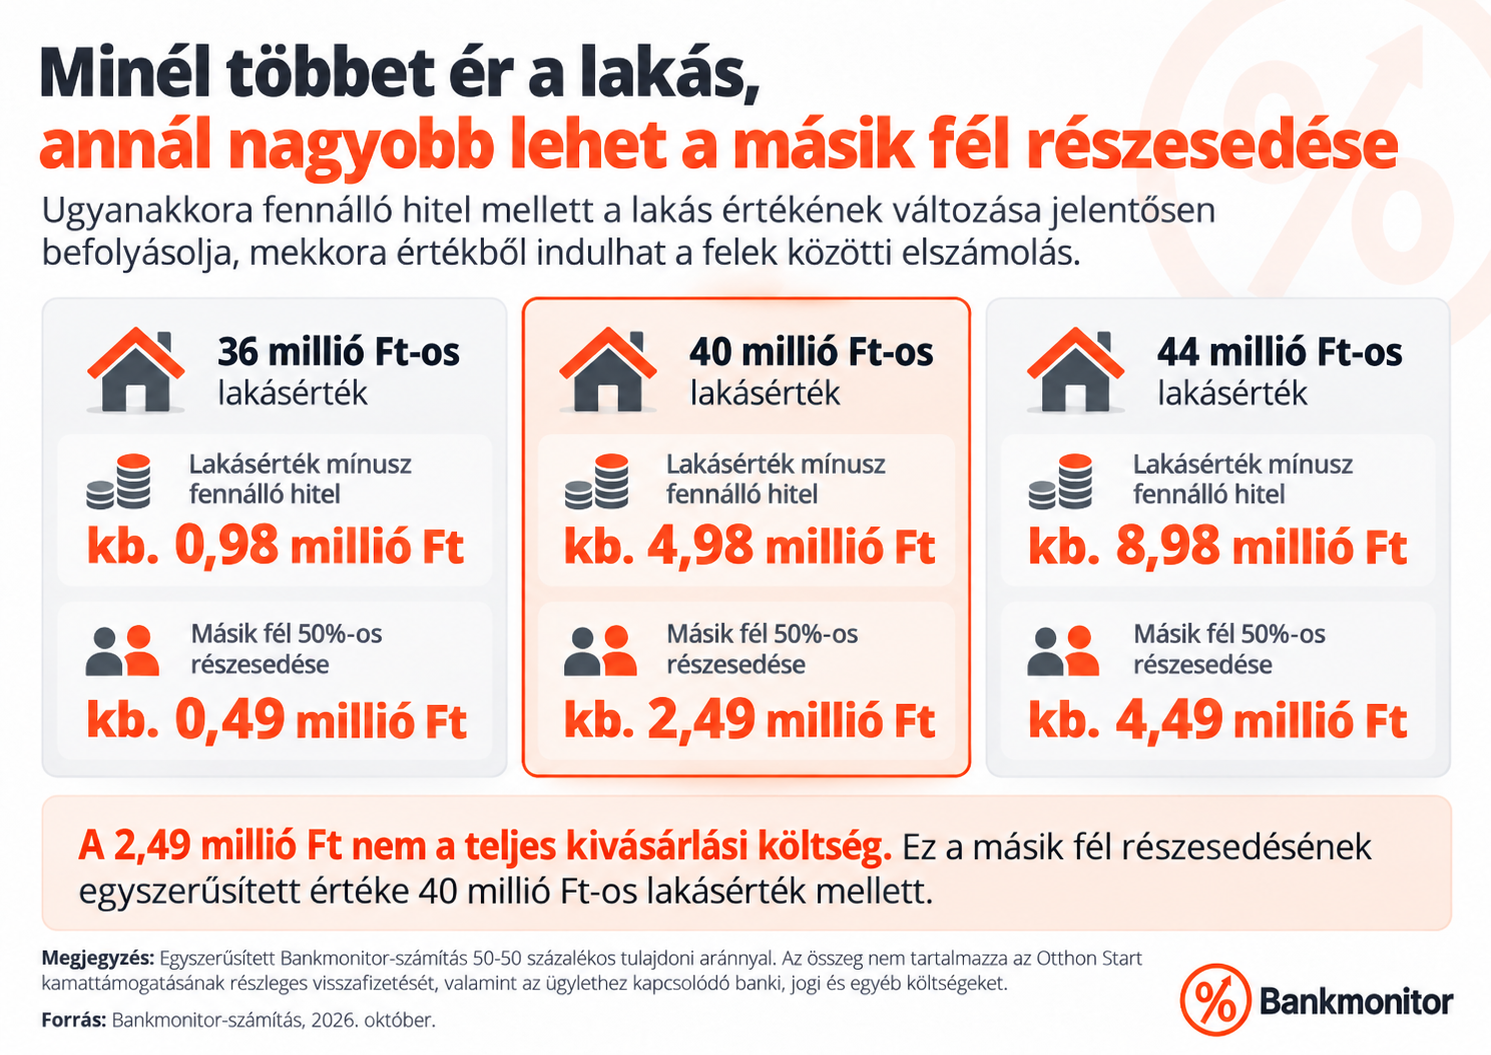
A grafika 36, 40 és 44 millió forintos aktuális lakásértékkel szemlélteti, hogyan változik az ingatlan értéke és a fennálló hiteltartozás közötti különbség. A bemutatott 0,49, 2,49 és 4,49 millió forintos összegek nem a teljes kivásárlási költséget jelentik, hanem az 50-50 százalékos tulajdoni arány alapján a másik fél részesedésének egyszerűsített értékét.
A tényleges vagyonmegosztás ennél összetettebb lehet, különösen akkor, ha nem azonos összeggel járultatok hozzá az önerőhöz, eltérő arányban fizettétek a hitelt, vagy más közös és különvagyoni tételeket is rendezni kell.
Elbírná Nóri egyedül a 171 ezer forintos törlesztőt?
Nóri nettó 410 ezer forintot keres. A jelenlegi JTM-szabály alapján 800 ezer forint alatti havi nettó jövedelemnél egy legalább 10 évig fixált vagy végig fix forinthitelnél főszabály szerint a jövedelem legfeljebb 50 százalékáig terhelhető törlesztőrészlettel. A 170 716 forintos törlesztő alapján ez elméletben legalább körülbelül 342 ezer forint igazolt nettó jövedelmet jelent, ha nincs más, a JTM-be beszámító hiteltartozás.
Nóri 410 ezer forintos fizetésével tehát a törlesztő önmagában beleférhet ebbe a korlátba. Ez azonban még nem jelenti automatikusan azt, hogy a bank jóváhagyja Ádám kiengedését. A bank saját hitelbírálata ennél szigorúbb lehet, és más meglévő hitelek is számítanak. Van ráadásul egy másik kérdés is: ami szabály szerint belefér, az a mindennapi életben is vállalható?
Nóri 410 000 forintos nettó fizetéséből a 170 716 forintos lakáshitel után 239 284 forint maradna havonta minden másra. Lakásfenntartásra, rezsire, élelmiszerre, közlekedésre, megtakarításra és minden váratlan kiadásra. Ezért közös lakás vásárlása előtt nemcsak azt érdemes kiszámolni, hogy két fizetésből belefér-e a hitel. Azt is, mi történne, ha egyszer csak egyetlen jövedelemből kellene tovább fizetni.
Ha azt szeretnéd látni, hogy a saját jövedelmed mellett mekkora lakáshitel és havi törlesztő lehet vállalható, hasonlítsd össze a lehetőségeket.

„Mi történik, ha inkább eladjuk a lakást?”
A második lehetőség az értékesítés, de az Otthon Start miatt itt sem elég a fennálló hitelt egyszerűen levonni az eladási árból.
Tegyük fel, hogy Nóriék a lakást ugyanannyiért, 40 millió forintért tudnák eladni, mint amennyiért megvették.
Ha pusztán a piaci oldalt néznénk, 3 százalékos ingatlanközvetítői díj mellett az értékesítés 1,2 millió forintos költséget jelentene. A 40 millió forintos vételárból így 38,8 millió forint maradna, amelyből rendezni kellene a körülbelül 35,02 millió forintos fennálló tőketartozást. Ez alapján 3,78 millió forint maradna.
Otthon Start esetében azonban itt még nem ér véget a számítás. A támogatott hitellel megvásárolt lakásra 5 évre állami jelzálogjog és elidegenítési, terhelési tilalom kerül. Ha ezen időszak alatt eladják az ingatlant, a kamattámogatás megszűnik, ezért az értékesítés pénzügyi következményeit az addig igénybe vett támogatással együtt kell vizsgálni.
Emiatt nem állítható, hogy Nórinak és Ádámnak biztosan 1,89 millió forint maradna fejenként. A ténylegesen megmaradó összeg függ többek között az addig igénybe vett kamattámogatástól, az értékesítéshez kapcsolódó költségektől, a fennálló tartozástól és az egymás közötti vagyonjogi elszámolástól.
Ez éppen az egyik fontos tanulság: támogatott hitelnél egy korai eladás pénzügyi következménye nem feltétlenül számolható ki egyszerűen úgy, hogy az eladási árból levonjuk a banknak még járó tőketartozást.
„Maradhat közös a hitel akkor is, ha már nem vagyunk együtt?”
Igen, előállhat olyan helyzet, hogy a házasság vagy az együttélés véget ér, miközben a hitelszerződésben mindketten továbbra is szerepelnek. Előfordulhat például, hogy Nóri továbbra is a lakásban él és fizeti a törlesztőt, miközben Ádám elköltözik. Itt három külön dolgot érdemes szétválasztani: a párkapcsolatot, a lakás tulajdonjogát és a hitelszerződést.
Attól, hogy a párkapcsolat megszűnik, a másik kettő nem rendeződik automatikusan. Ha valaki továbbra is adósként vagy adóstársként szerepel a hitelszerződésben, a kötelezettségeit nem szünteti meg pusztán az, hogy már nem lakik az ingatlanban, vagy a volt párjával egymás között másképp állapodtak meg. Ezért az egyik legfontosabb mondat, amit közös hitelnél érdemes észben tartani:
A különköltözéshez két ember döntése elég. A közös hitel és a támogatott ingatlan tulajdonviszonyainak rendezéséhez ennél több kellhet.
„Ha kiszállok ebből a lakásból, később kérhetek újra Otthon Startot?”
Ez Nóri és Ádám számára különösen fontos kérdés. Az Otthon Start hitelre ugyanaz az igénylő csak egyszer jogosult. A hatályos rendelet szerint ez akkor is igaz, ha az igénylő már visszafizette a korábban felvett kölcsönt és az igénybe vett kamattámogatást. Az egyszeri igénybevétel szempontjából az is igénylőnek számít, aki korábban Otthon Start hitelügyletbe adóstársként került be.
Vagyis ha Nóri kiszáll a mostani közös lakásból és lezárják a hitelt, attól még nem kap újabb lehetőséget arra, hogy egy következő lakást ismét Otthon Start hitelből vásároljon.
A kedvezményes konstrukció lehetőségét már felhasználta.
Ez különösen fontos azoknak a házaspároknak, akik közösen vágnak bele az első lakás megvásárlásába: nemcsak egy ingatlanról és egy több évtizedes tartozásról döntenek, hanem egy egyszer igénybe vehető támogatott hitellehetőségről is.
A Wekerle+ ötéves bentlakása miatt 2027-től új kérdés is jön
A 2027-re bejelentett Wekerle+ miatt a probléma új dimenziót kaphat. A programot 2026. október 19-én jelentették be. A jelenleg ismert információk szerint a Wekerle+ Vásárlási és Építési Hitelt a 18 és 41 év közötti első lakásszerzők vehetik majd igénybe, a megvásárolt ingatlanban pedig öt évig életvitelszerűen kell lakni. A részletszabályok azonban még nem ismertek.
Ezért egyelőre nem lehet biztosan megmondani, mi történik például akkor, ha egy házaspár közösen vesz lakást Wekerle+ hitellel, majd az öt év letelte előtt különköltözik, és egyikük elhagyja az ingatlant. Ugyanígy nem ismert még, milyen kivételeket enged majd a szabályozás, illetve milyen következménye lesz az ötéves bentlakási kötelezettség megszegésének. Ezeket jelenleg nyitott kérdésként kell kezelni, nem végleges szabályként.
A Bankmonitor szakértői külön összegyűjtötték, hogy mely fontos kérdésekre nincs még válasz a Wekerle+ hitellel kapcsolatban.
Öt dolgot beszéljetek meg, mielőtt közösen aláírjátok a hitelt
Senki nem azért vesz lakást a házastársával, mert a válásra készül. Ettől még egy 20-25 éves pénzügyi kötelezettségnél érdemes olyan helyzetekre is felkészülni, amelyekre egyikőtök sem számít.
1. Ki mennyi saját pénzt tesz a lakásba?
Ne csak az legyen meg, hogy összesen mennyi az önerő. Legyen tiszta az is, hogy ebből mennyit fizetett egyikőtök és mennyit a másik.
2. Ki milyen tulajdoni hányadot szerez?
A befizetett pénz és a tulajdoni arány közötti eltérés később komoly vitákhoz vezethet. Ha nem fele-fele arányban szálltok be, érdemes már a vásárlás előtt tisztázni ennek jogi és pénzügyi következményeit.
3. Elbírná valamelyikőtök egyedül a hitelt?
Nem azért kell ezt kiszámolni, mert válásra készültök. Munkahely elvesztése, gyermekvállalás, betegség vagy más élethelyzet miatt is előfordulhat, hogy egyetlen jövedelemnek kell elbírnia a törlesztést.
4. Honnan lenne pénz a másik féllel való elszámolásra?
Nóri példájában nem a havi törlesztő az egyetlen akadály. Ha a 40 milliós lakást meg szeretné tartani, az egyszerűsített vagyonérték alapján Ádám 50 százalékos részesedése körülbelül 2,49 millió forintot képvisel. Ehhez azonban még hozzá kell számítani a tulajdonrész átruházásának támogatási, banki, jogi és egyéb költségeit.
5. Mi történjen, ha valamelyikőtök ki akar szállni?
Ezeket a kérdéseket érdemes még nyugodt helyzetben tisztázni, és szükség esetén ügyvéd, valamint pénzügyi szakértő segítségével megfelelő megoldást kialakítani.
Egy év házasság után még 24 év hitel maradhat
Nóri és Ádám példájában egy év alatt 982 ezer forinttal csökkent a 36 millió forintos tőketartozás. Ha ekkor különválnak, még körülbelül 35,02 millió forint hitel marad.
Ha Nóri megtartaná a változatlanul 40 millió forintot érő lakást, az egyszerűsített vagyonérték alapján Ádám 50 százalékos részesedése körülbelül 2,49 millió forintot képviselne. Ez azonban nem azonos a teljes kivásárlási költséggel, mert az Otthon Start állami terhei és az addig igénybe vett kamattámogatás is szerepet kaphatnak.
Ha eladnák a lakást, szintén nem elegendő az eladási árból levonni a fennálló hitelt. Az 5 éves állami elidegenítési és terhelési tilalom miatt az Otthon Start támogatási következményeivel is számolni kell. Ha pedig egyelőre mindketten benne maradnak a hitelben, a kapcsolat lezárása után is fennmaradhat közöttük egy hosszú távú pénzügyi kapcsolat.
Ezért közös lakás vásárlásakor nemcsak azt érdemes kiszámolni, hogy ma ketten megengedhetitek-e magatoknak a hitelt. Azt is érdemes végiggondolni, hogy mi történne vele, ha egyszer csak egyikőtöknek kellene továbbvinnie.
Ha saját helyzetetekre szeretnétek látni, mekkora lakáshitel és törlesztőrészlet férhet bele, használjátok a kalkulátorunkat.
Maradj képben a lakáshitelek változásaival
Meddig marad elérhető az Otthon Start, pontosan milyen feltételekkel indul a Wekerle+, és milyen változások érinthetik a saját lakásvásárlásodat? Iratkozz fel a Bankmonitor hírlevelére, hogy ne maradj le a fontos lakáshitel- és otthonteremtési hírekről.
Csatlakozz te is a több mint 160 000 feliratkozott olvasónkhoz és értesülj elsők között a gazdasági hírekről és a legjobb pénzügyi ajánlatokról.
A cikkben szereplő példa szemléltető modellszámítás. 40 millió forintos lakásárral, 4 millió forintos önerővel, 36 millió forint hitellel, évi fix 3 százalékos kamattal és 25 éves futamidővel számoltunk. A házastársak tulajdoni hányadát és az önerőhöz való hozzájárulását 50-50 százaléknak feltételeztük.
A 2,49 millió forintos összeg nem a teljes kivásárlási költséget, hanem a másik fél 50 százalékos tulajdoni részesedésének egyszerűsített értékét mutatja változatlan, 40 millió forintos ingatlanérték és körülbelül 35,02 millió forintos fennálló tőketartozás mellett. A tényleges vagyonmegosztás, tulajdonátruházás, banki szerződésmódosítás és az egyik adós kiengedésének feltételei az egyedi körülményektől függnek.
Az Otthon Starttal megvásárolt ingatlanra a hatályos szabályok szerint 5 évre állami jelzálogjog, valamint elidegenítési és terhelési tilalom kerül. Az ezen időszak alatti teljes vagy részleges elidegenítésnek kamattámogatási következménye lehet, ezért az eladásból vagy tulajdonrész-átruházásból ténylegesen megmaradó összeg csak az adott ügylet valamennyi körülményének ismeretében határozható meg.
A Wekerle+ részletszabályai a cikk írásakor még nem jelentek meg. A programra vonatkozó részek a 2026. október 19-én bejelentett információkon alapulnak, ezért ezeket a végleges szabályozás megjelenése után ismét ellenőrizni kell.
A Bankmonitor és a Pénzcentrum idén is felméri, hogyan viszonyulnak a magyarok a hitelekhez. Kíváncsiak vagyunk a véleményedre is! A kérdőív kitöltése mindössze 2–3 percet vesz igénybe. Az eredményeket először a Pénzcentrum, majd a Bankmonitor oldalán mutatjuk be egy-egy cikkben. Köszönjük, ha válaszaiddal segíted a munkánkat!
