


A 2027-es költségvetés ismertetésekor elhangzott, hogy a tranzakciós illetéket is módosítaná a kormány. Ez egy bankokat terhelő adó, de az eddigi tapasztalatok alapján ezen adónemet sokszor átterhelik valamilyen formában az ügyfelekre. Ugyanakkor a változtatási tervek között van könnyítés és szigorítás. A Bankmonitor szakértői összeszedték, milyen hatása lehet az intézkedésnek a számlatulajdonosokra.
A Portfolio oldalán megjelent információk alapján jövőre a kormány a tranzakciós illetékhez is hozzányúlna.
„Pénzügyi tranzakciós illeték: az átutalásoknál az illetékmentes ügyletek értékhatárát 50 ezer forintról 150 ezer forintra emeli a kormány. Ennek van negatív bevételi hatása – mondta a miniszter. Azért lépi ezt meg a kormány, hogy a készpénz felől a digitális fizetések felé terelje a lakossági fizetéseket. A pénzügyi tranzakciós illeték jelenlegi 20 ezer forintos tranzakciónkénti felső határát 30 ezer forintra emelné a kormány…”
Ez egyszerre tűnik egy pozitív és negatív változásnak.
- Az illetékmentes átutalások értékhatárát megháromszorozzák. Ez a kisebb, közepes összegű lakossági utalások esetében jelent előnyt.
- Ugyanakkor a tranzakciós illeték maximális összegét megemelnék 20 ezer forintról 30 ezer forintra. Ez utóbbi a nagyobb összegű megbízásoknál jelentene nagyobb adófizetési kötelezettséget.
A változtatásoktól a kormány 40 milliárd forint plusz bevételt vár a jövő évben.
Hirdetés
Hirdetés
Mennyi jelenleg a tranzakciós illeték?
Jelenleg az alábbi szabályok, feltételek alapján kell tranzakciós illetéket fizetni:
- Az átutalások, beszedések, értékpapír-tranzakciók, postai befizetések esetén a megbízás összegének a 0,45 százalékát, de legfeljebb 20 ezer forintot kell befizetni adóként. A lakossági megbízások esetén az illetéket csak a tranzakció 50 ezer forintot meghaladó része után kell megfizetni.
- A készpénzfelvételek esetében a tranzakciós illeték mértéke 0,9 százalék. Itt nincsen a lakosság esetében sem illetékmentes értékhatár. Ugyanakkor nem szabad megfeledkezni a jogszabályi két díjmentes készpénzfelvételről, melyek után nem kell az ügyfeleknek díjat és illetéket sem fizetniük.
- A devizaváltással járó megbízások esetében egy kiegészítő tranzakciós illetéket is meg kell fizetni. Ennek mértéke a tranzakció összegének a 0,45 százaléka, de legfeljebb 20 ezer forint.
- A bankkártyás vásárlásokat közvetlenül nem terheli ez az adó, de a bankkártyák után évente 500–800 forintot kell fizetnie a pénzintézeteknek.
Ebbe a rendszerbe érkezne meg a tranzakciós illeték módosítása.
Mit jelent az illetékmentes értékhatár megháromszorozása?
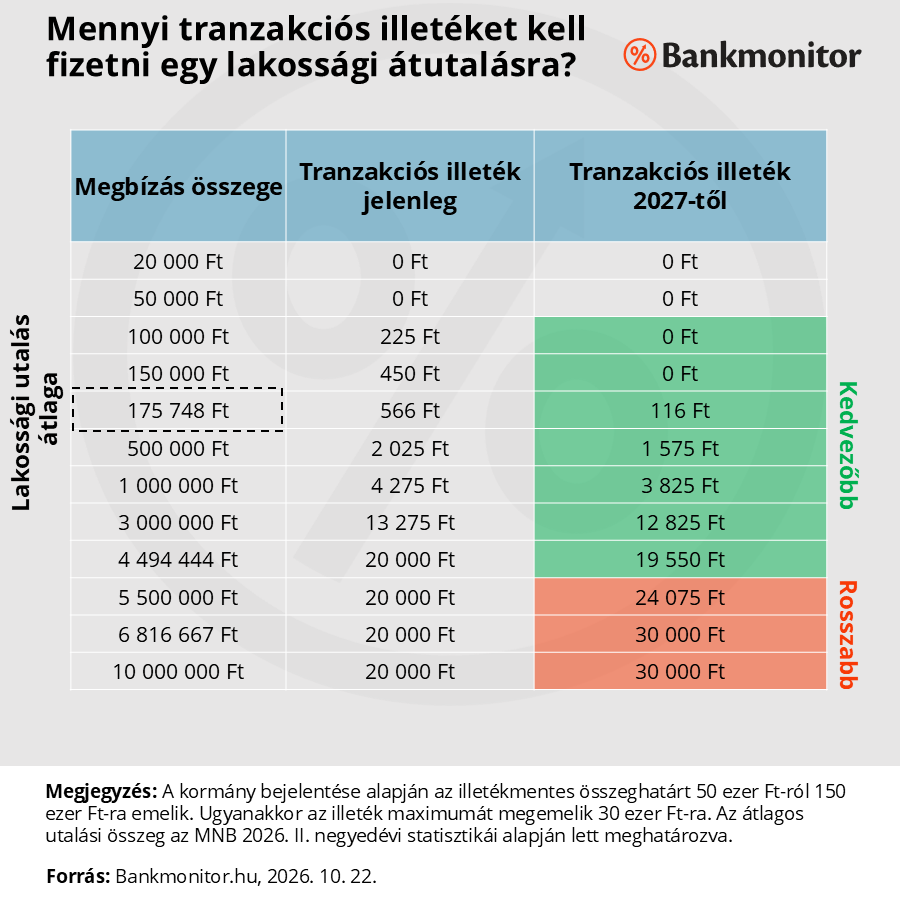
A lakossági megbízásoknál az illetékmentes összeghatárt 50 ezer forintról 150 ezer forintra emelik. Ez egyértelműen egy könnyítés a lakossági megbízások esetén. Ezt alátámasztják az MNB statisztikái is. 2026. II. negyedévében az összes átutalás 72,78 százalékánál nem haladta meg a megbízás értéke a 100 ezer forintot. A következő 100 001 – 1 000 000 forintos sávba pedig az utalások 22,31 százaléka került. Így nagyon óvatos becsléssel is azt lehet mondani, hogy az átutalások 75 százalékának az összege nem haladja meg a 150 ezer forintot.
Ráadásul ebben a statisztikában a céges megbízások is benne vannak, amelyek inkább a nagyobb összegű megbízások számát növelik. Vagyis a lakossági megbízásoknál ez az arány még magasabb lehet.
A statisztikák alapján 2026. II. negyedévében a lakossági egyedi átutalások átlagösszege 175 748 forint volt. Egy ilyen megbízás után már kell tranzakciós illetéket fizetni. A jelenlegi szabályok alapján erre az utalásra az adó mértéke 566 forint, ami az új szabályok alapján 116 forintra csökkenne.
Mit jelent az adó maximumának megemelése?
Megbízásonként a tranzakciós illeték maximális összege 30 ezer forintra nő a korábbi 20 ezer forintos határról.
A jelenlegi szabályok alapján a lakossági megbízásoknál 4 494 444 forint átutalása esetén terhelik be a maximális illetéket, az e fölötti utalásoknál marad a 20 ezer forintos adó. A plafon megemelésével a 4 594 444 forintot meghaladó megbízások esetén nagyobb adót fognak terhelni. 10 ezer forinttal emelkedik az illeték mértéke a 6 816 667 forintot elérő megbízások esetében.
A vállalati tranzakcióknál kicsit más a helyzet, ott ugyanis nincs illetékmentes rész. Ott 4 444 444 forintig nincs változás, afelett emelkedik az adó mértéke. A maximális 30 ezer forintos adószintet a 6 666 667 forintot elérő átutalásoknál terhelik be.
Miért érdekelheti ez az adóváltozás a számlatulajdonosokat?
Ezt az adónemet alapvetően a bankokra vetik ki, nekik kell megfizetniük az ügyfeleik megbízásai után az illetéket. Innentől kezdve jogosan merülhet fel a kérdés, hogy az ügyfeleket – magánszemélyeket és vállalkozásokat – miért is érdekelje ezen adónem megváltoztatása.
Alapvetően azért, mert a bankok az adózási változásokat, mondjuk ki az adóemeléseket eddig minimum részben áthárították az ügyfeleikre. Ez nagyon jól nyomon követhető a hazai pénzügyi szolgáltatások inflációjában is.
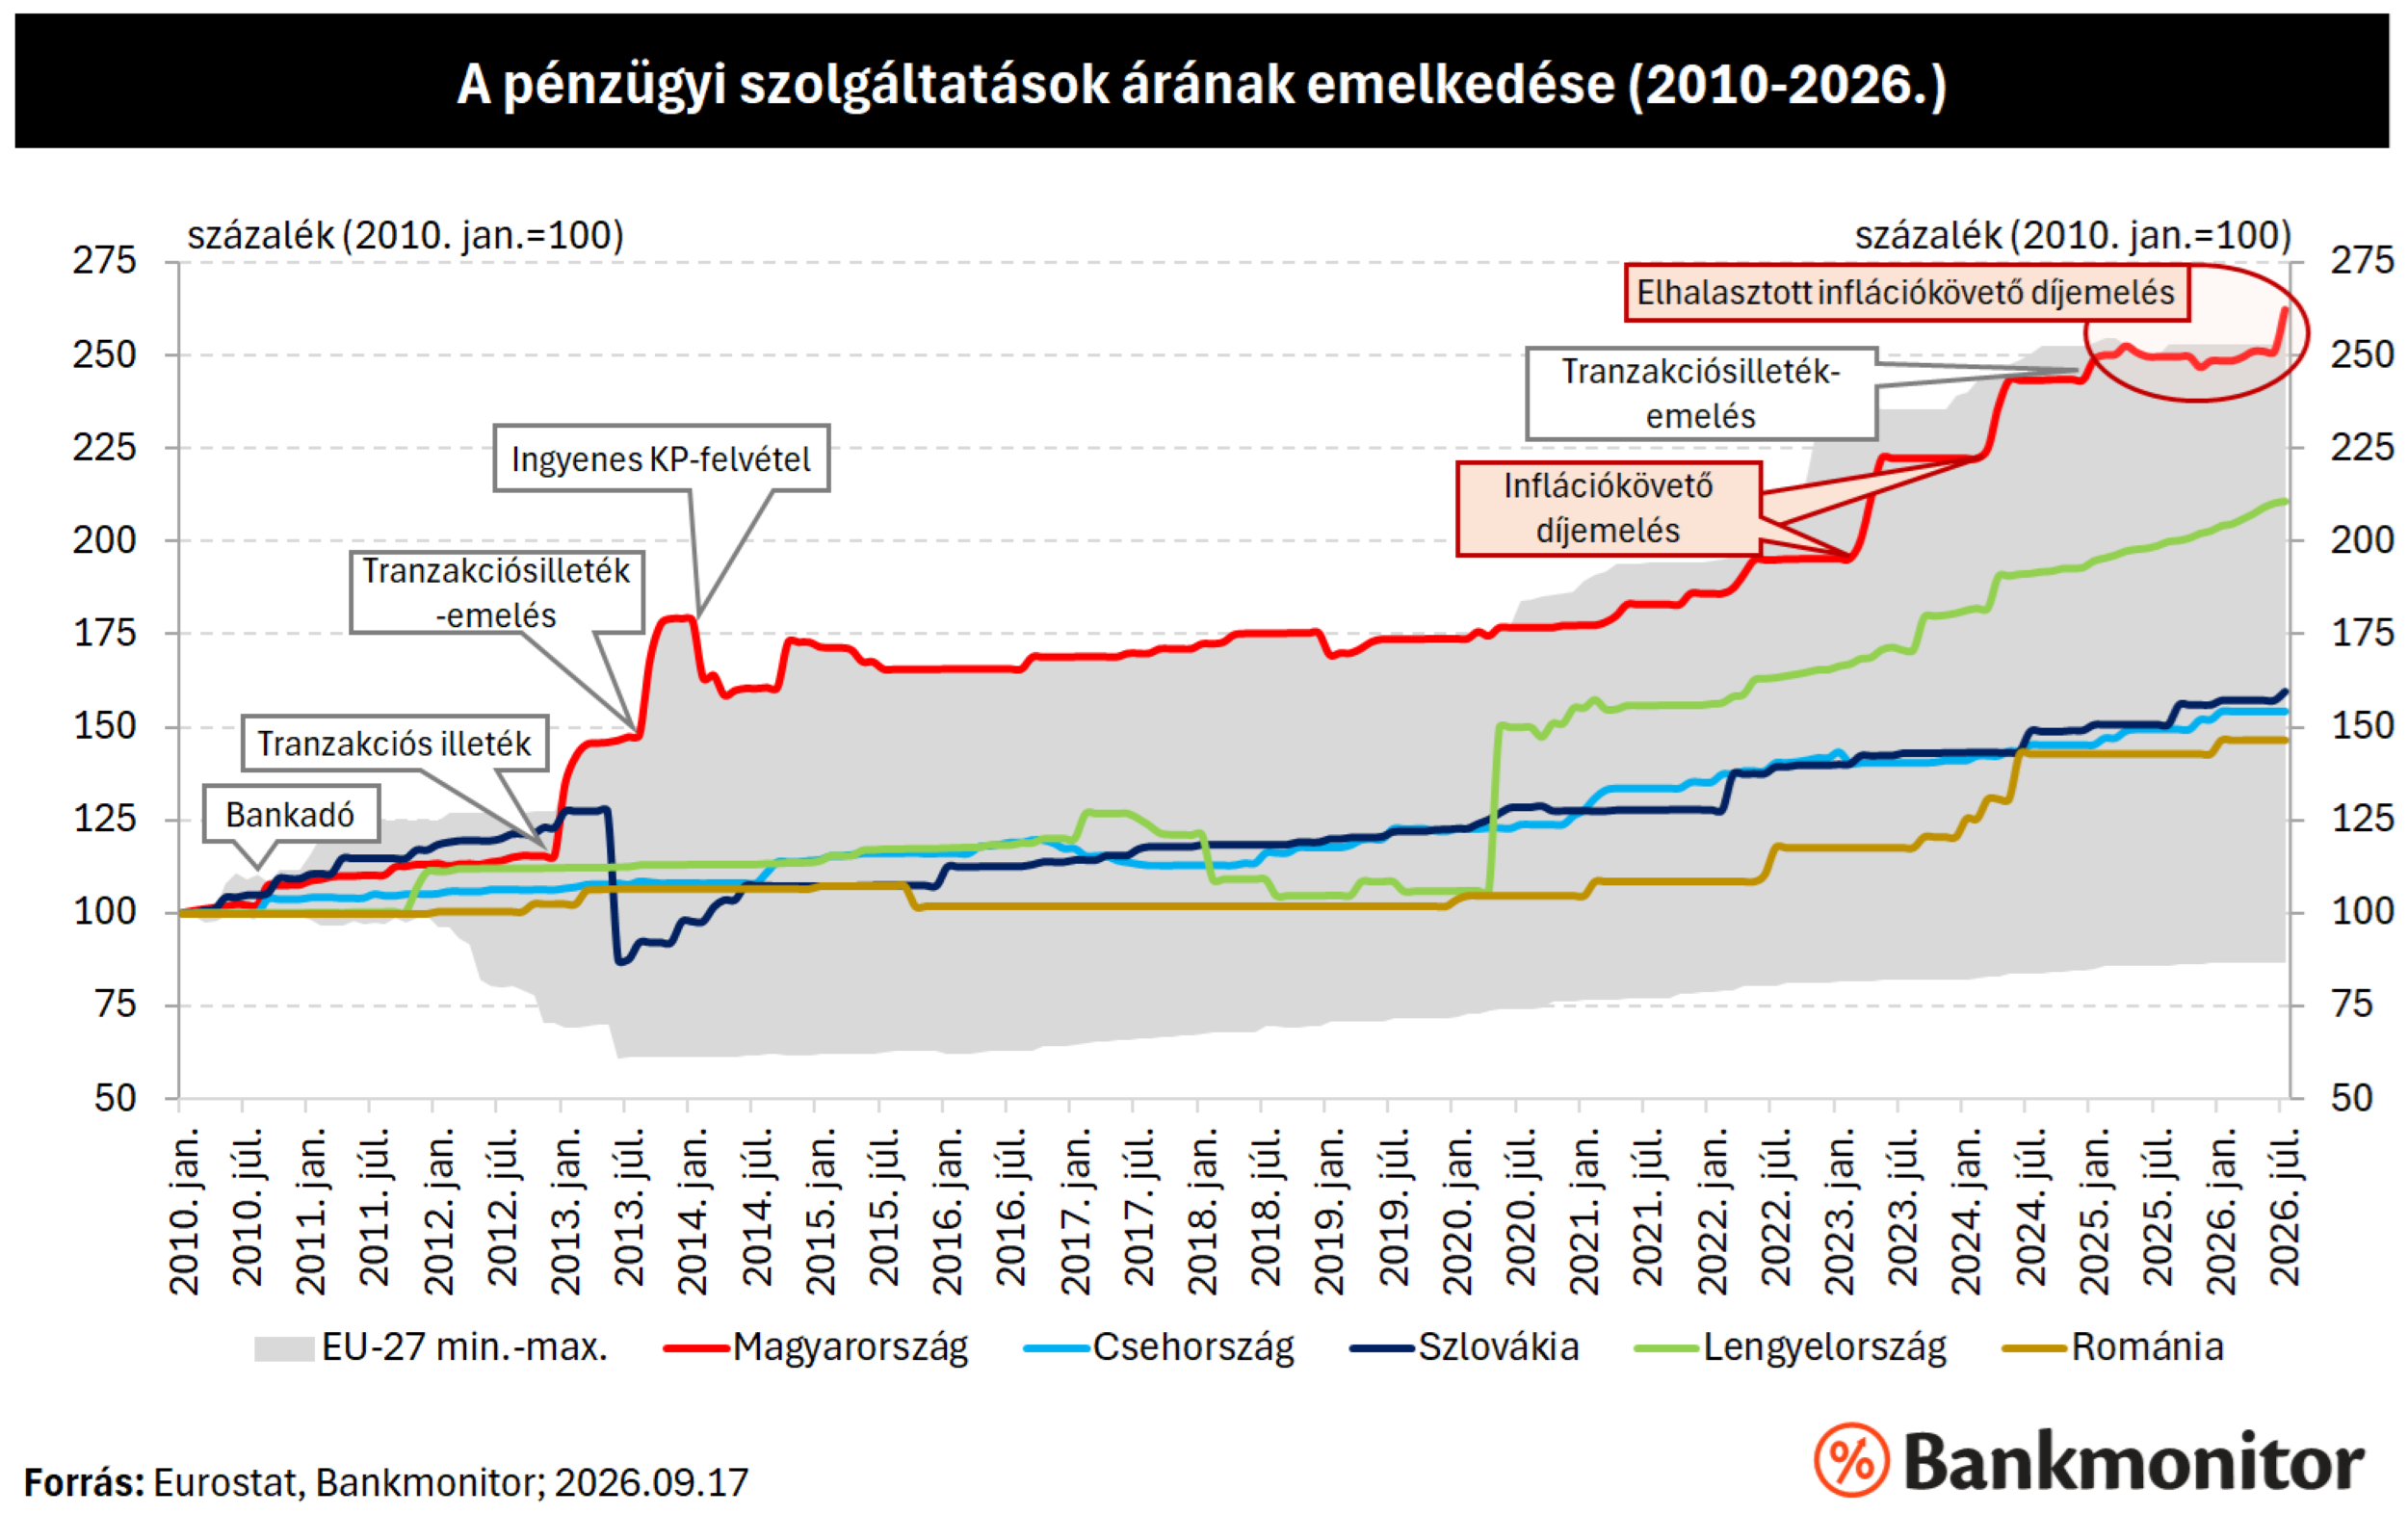
Az elmúlt bő 25 év tapasztalata alapján tehát a bankok árazását befolyásolja az adókörnyezet változása.
A legutóbbi, 2024 nyarán bevezetett illetékemelést pedig gyakorlatilag az összes nagybank áthárította az ügyfeleire. A lakossági ügyfeleknél ez csúszva 2025 elejétől történt meg, mert az akkori kormány megtiltotta azt, hogy az adóemelés korábban beépüljön a lakossági bankszámlák díjaiba.
De miért háríthatják át a bankok a tranzakciós illeték emelését az ügyfeleikre? Azt tudni kell, hogy a hazai jogszabályok alapján a bankszámlák költségeit nem változtathatják tetszőlegesen a pénzintézetek.
Az üzletszabályzataikban kell feltüntetniük, hogy milyen objektív okok miatt változhatnak a díjak, és ezeknek a díjváltozásoknak a kiváltó oknak megfelelő mértékűnek kell lenniük. Ebben az oklistában azonban minden banknál szerepel az adózási környezet megváltozása. Vagyis azt lehet mondani, hogy a bankok nem sértenek jogszabályt akkor, amikor átterhelik az adóemeléseket.
Persze jelen helyzetben ez az adóváltozás pozitív elemeket is tartalmaz.
A lakosság egy része jobban járhat az illeték módosítását követően
Miért járhat bárki jobban? Természetesen azért, mert az illetékmentes átutalási összeghatárt megemelik.
Egyes bankoknál az átutalás díjszabása meg lett bontva a hirdetményben: külön látszik a tranzakciós illeték. Ezen pénzintézeteknél az illetékmentes összeghatár és egyben az illeték maximuma is könnyen, gyorsan beépülhet a díjszabásba.
Erre 2024 nyarán is volt példa, több pénzintézet – köztük a Raiffeisen Bank és a K&H Bank is – azonnal beépítette díjszabásába az illetékmentes összeghatár megemelését. Vagyis 2024 nyarán csökkent a lakossági bankolás költsége. De a neobankokról sem szabad megfeledkezni, a Revolut jelenlegi díjszabásában például a standard csomagnál a Revoluton kívüli utalásokat is a magyar tranzakciós illetéknek megfelelő díj terheli. Így reálisnak tűnik, hogy az adókörnyezet változásával ezt is módosítják.
Ez azt jelenti, hogy ezen bankoknál azok a magánszemélyek még jobban is járhatnak a változással, akik 50–150 ezer forint összegben utalnak. Sőt, igazából egészen 4,5 millió forintos összeghatárig olcsóbbak lehetnek az átutalások. Ugyanakkor a 4,5 millió forintnál nagyobb összegű utalásoknál nagy esély van a díjemelésre.
Azon pénzintézeteknél nem lesz ennyire egyértelműen beazonosítható a tranzakciós illeték módosításának a hatása, ahol nincs a díjaknak ilyen bontása a hirdetményben. Emellett fontos kihangsúlyozni, hogy a banki hirdetmény, árazás még nem ismert, ahogy a tranzakciós illeték módosításának pontos részletei sem. Így az is elképzelhető, hogy egyes bankoknál másképp, más elvek alapján változnak a díjak.

Hogyan védekezhet egy magánszemély a potenciális díjemelés ellen?
Érdemes lehet mindenkinek szétnéznie a piacon, és megkeresnie a saját bankolási szokásainak leginkább megfelelő csomagot: számos banknál elérhető akár teljesen ingyenes csomag is, ha az ügyfél bizonyos feltételeket – jóváírás, bankolási szokások – teljesít. A döntésnél érdemes arra is figyelni, hogy a kedvező díjszabásra van-e valami időkorlát megszabva. Ez az időkorlát jelen esetben még pozitív is lehet, ugyanis a bankok sem változtathatnak a kérdéses díjtételeken a határidő lejárata előtt.
Általánosságban jó megoldás lehet a fizetési kérelemre történő utalás. Ez ugyanis alapvetően ingyenes az utaló fél számára. Azonban nem minden esetben, élethelyzetben lehet ezt használni. Ráadásul potenciálisan a kérelem benyújtójánál – aki a pénzt kapja – felmerülhet költség.
A vállalatoknak ez egyértelműen rossz hír
A tranzakciós illeték eddig megismert változása egyértelműen rossz hír a cégeknek. Náluk ugyanis nincs illetékmentes utalási határ. (A változással megjelenhet ilyen, de erről az eddigi hírek nem szóltak.)
Ugyanakkor az illeték maximumának megemelése érvényes a cégek átutalásaira is. Sőt, jó eséllyel a cégeknél gyakoribb lehet a nagyobb összegű átutalás, így náluk ez a hatás nagyobb lehet.
Ráadásul a korábbi tapasztalatok alapján a cégek tényleges számlaköltségeiben már jóval hamarabb megjelentek az ilyen adóváltozások. A 2024-es illetékmódosítás már abban az évben beépült a banki díjszabásba.
A cégek számára a fizetési kérelem sem ingyenes, így ez a megoldás nem jelent számukra feltétlenül költségcsökkenést. Ugyanakkor minden vállalkozásnak érdemes szétnézni: az egyes számlaajánlatok összehasonlításával, egy bankváltással érdemben lehet csökkenteni a bankolási költségeket.
