


A Wekerle Plusz hitel több ponton szigorúbb az Otthon Startnál, de néhány helyen könnyebb is. Megnéztük mik ezek és kik járhatnak jobban a Wekerle Plusz hitellel az Otthon Starthoz képest.
Összevetettük a Wekerle Plusszal kapcsolatban eddig megjelent információkat az Otthon Start szabályaival. Alapvetően szigorúbbak a feltételek, de a tb-jogviszony, az értékhatárok és az élettársi hitelfelvétel esetében több ponton enyhültek. Összeszedtük, kik járnak jól ezekkel az enyhítésekkel.
Eltörlik a tb-jogviszony feltételét
Az Otthon Starthoz legalább kétéves folyamatos tb-jogviszony kellett, a Wekerle Plusznál ez nem feltétel. Az Otthon Startnál csak kevesen kaptak felmentést, például az uniós intézményekben dolgozók, a megváltozott munkaképességűek és az ápolási díjban részesülők.
A feltétel eltörlése azoknak segít, akiknek megszakadt a két év folyamatos tb-jogviszonyuk. Ilyen lehet, aki az iskola befejezése után fél évnél tovább nem dolgozott, vagy akinek 30 napnál hosszabb kiesés volt a jogviszonyában. A Wekerle Plusznál erre nincs szükség, így a külföldről hazaköltöző fiatal párok is igénybe vehetik a hitelt. Nekik az Otthon Startnál a külföldi biztosítási jogviszonyt külön igazolással kellett bizonyítaniuk. A bankok a külföldi jövedelmet viszont szigorúbban kezelhetik, ezért ezt érdemes előre egyeztetni.
30 millióra emelik a meglévő ingatlan értékhatárát
A meglévő ingatlan értékhatára 15-ről 30 millió forintra emelkedik. Az Otthon Startnál nem számított meglévő ingatlannak az, amelyben az igénylő tulajdonrészének értéke nem haladta meg a 15 millió forintot. A Wekerle Plusz kapcsán tett mai bejelentések szerint most a 30 millió forint alatti tulajdonrész sem kizáró ok.
Ez azoknak segít, akik korábban kisebb értékű ingatlant vagy ingatlanrészt örököltek, illetve vásároltak. Aki ilyennel rendelkezett vagy rendelkezik, az most könnyebben számít első lakásszerzőnek. Az 50 százalékot el nem érő tulajdonrész továbbra sem akadály, ez az Otthon Startnál is így volt.
Jól járnak az élettársak is!
Az Otthon Startnál az élettársak nem igényelhettek közösen. Élettárs adóstárs sem lehetett, ezért az egyik félnek egyedül kellett igényelnie, a másik fél jövedelme így nem számított bele a hitelbírálatba. A Wekerle Plusz viszont engedi az élettársak közös igénylését, ilyenkor a két jövedelem összeadódhat. Ez a gyakorlatban magasabb hitelösszeget jelenthet az élettársi kapcsolatban lévők számára.
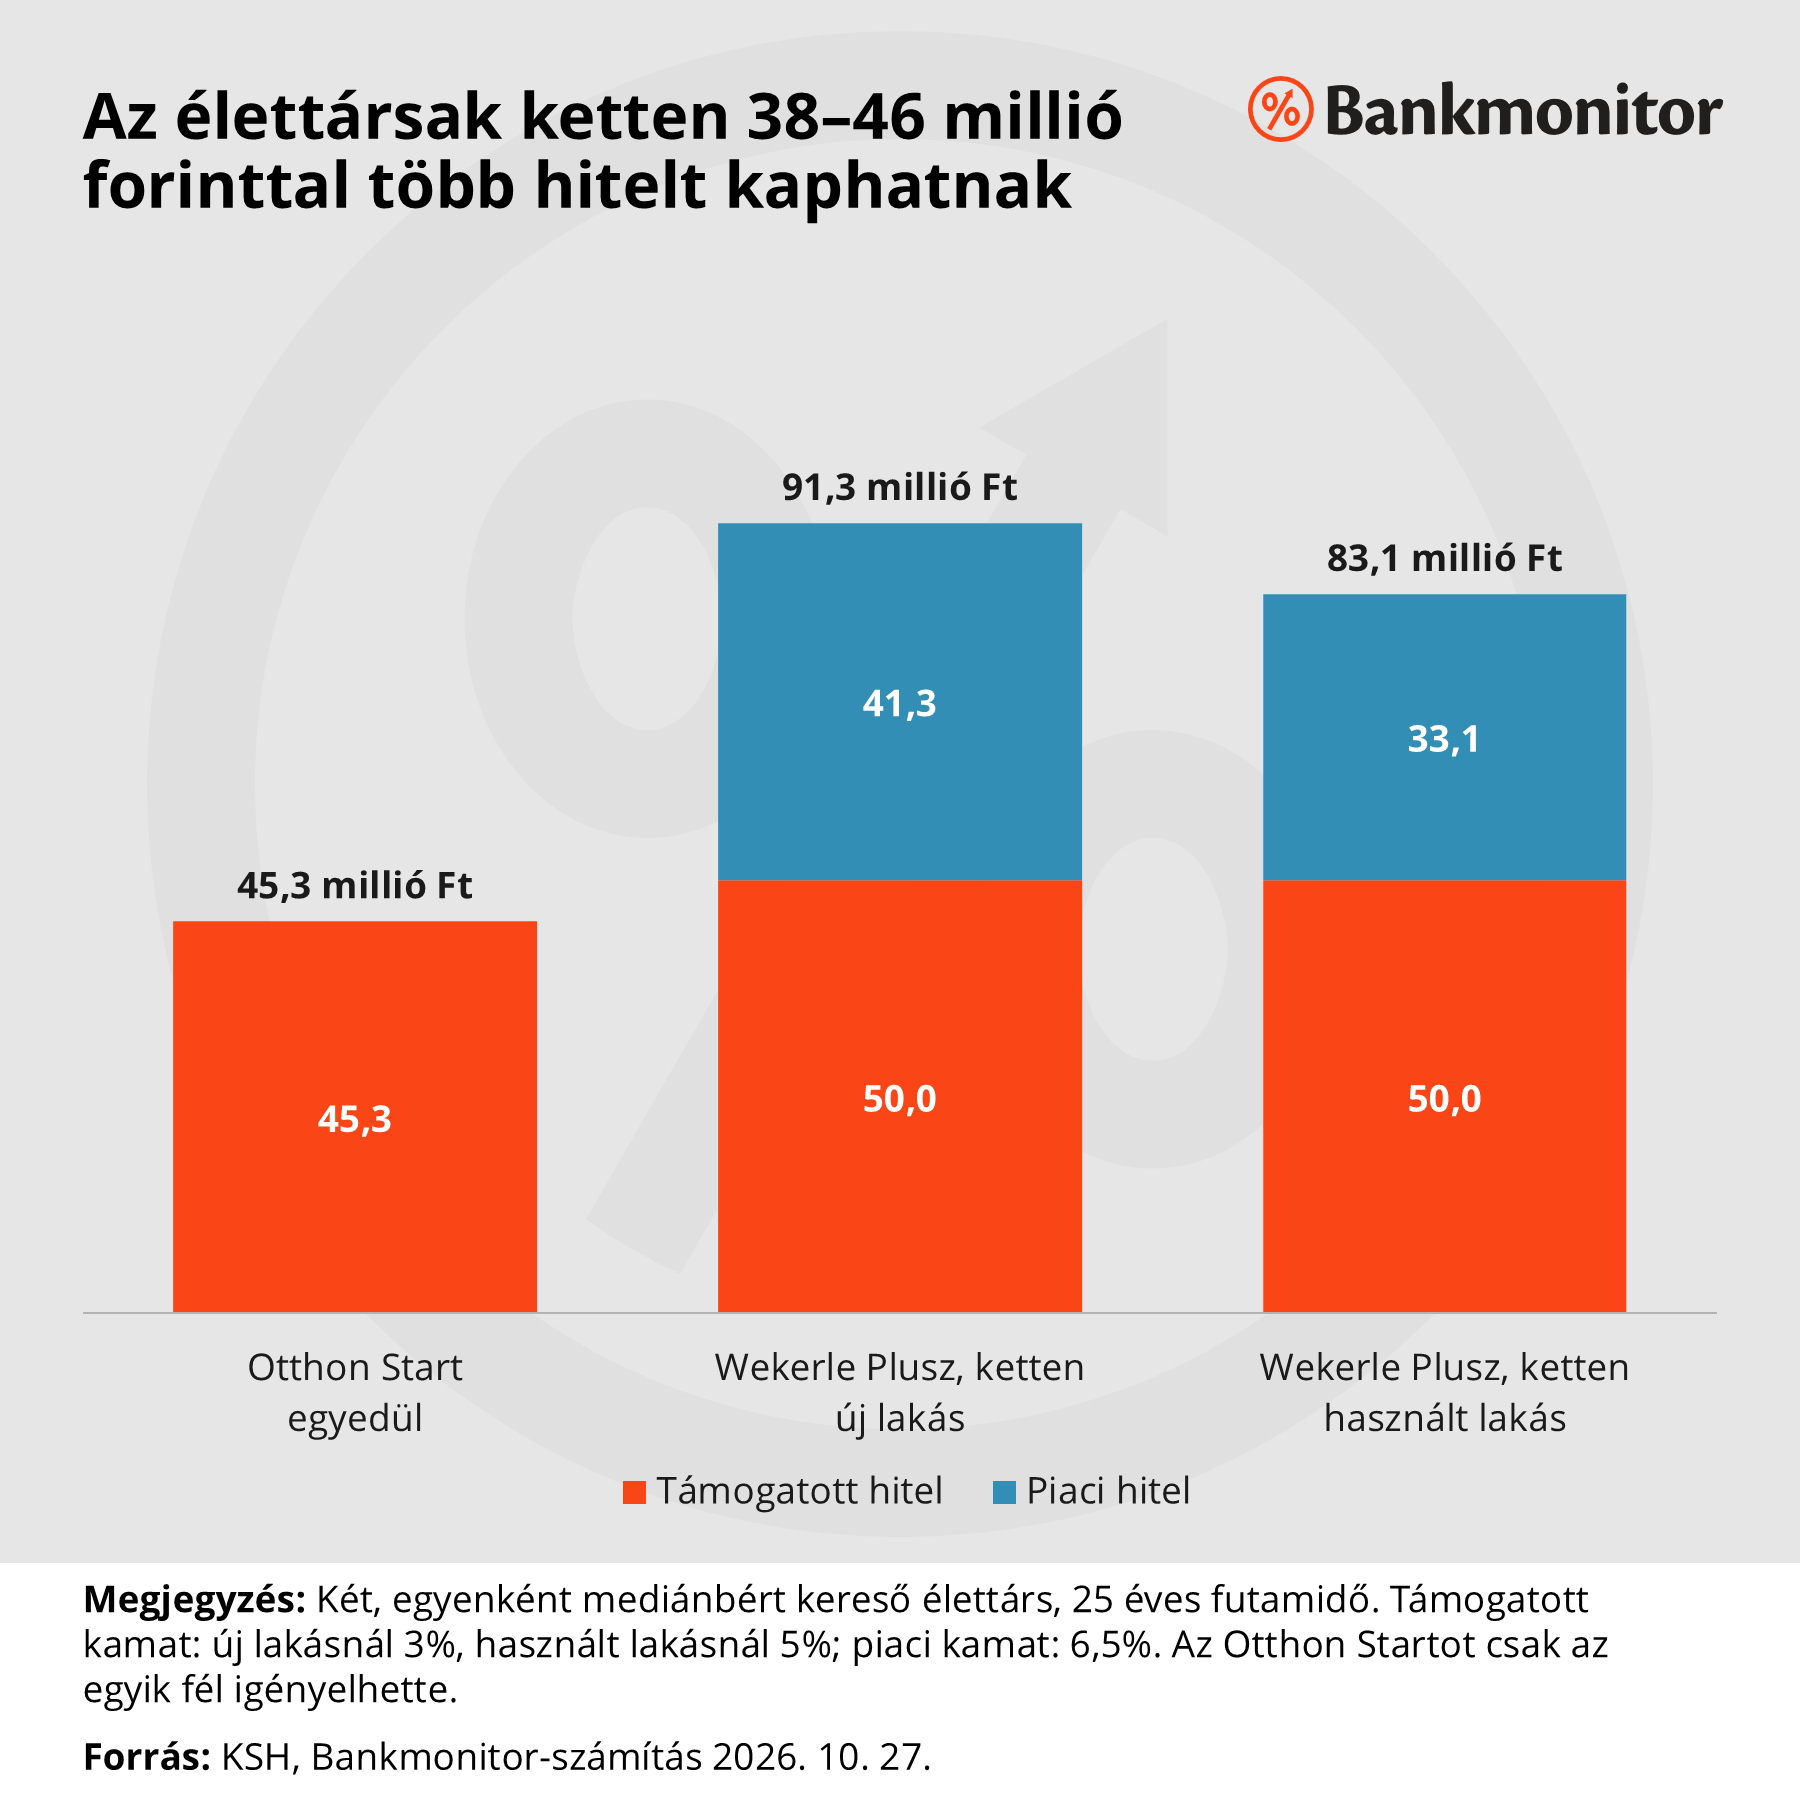
Számításunkban 6,5 százalékos piaci kamatot, 25 éves futamidőt és 430 ezer forintos nettó havi keresetet feltételeztünk, ami a 2026 első félévi nettó mediánbér volt a KSH adatai szerint. Ezekkel számolva két, egy használt lakást vásárló, mediánbért kereső élettárs külön-külön legfeljebb körülbelül 36,8 millió forint hitelt kaphatna használt lakásra, 5 százalékos kamattal. Ketten viszont már megkapják a teljes 50 milliót, mert a bank a két jövedelmet összeadja. Ha a közös nettó jövedelem eléri a 800 ezer forintot, a jegybanki adósságfék a törlesztés 60 százalékáig engedi. Ezért két mediánbért kereső élettárs az 50 milliós hitel mellé használt lakásnál (5 százalék hitel) körülbelül 33,1 millió forint piaci hitelt is felvehet, vagyis összesen körülbelül 83,1 millió forintot.
Ha ez a két mediánbért kereső élettárs új lakást vásárol (3 százalékos hitel), akkor az 50 milliós hitel mellé még körülbelül 41,3 millió forint piaci hitelt is felvehet, vagyis összesen 91,3 millió forint kölcsönt tudnak felvenni. Korábban csak az egyikük igényelhette az Otthon Startot, ezért csak az ő jövedelmét számították, így ugyanerre a lakásra összesen legfeljebb körülbelül 45,3 millió forint jött volna ki.
Az élettársak így körülbelül 38–46 millió forinttal több hitelhez juthatnak, mint korábban az Otthon Startnál.
Indexálják az értékhatárokat
A pénzügyminiszter szerint az értékhatárokat a következő években indexálják. Ez mindhárom határra vonatkozik, vagyis az 1,5 millió forintos négyzetméterárra, a 100 millió forintos lakásértékre és a 150 millió forintos családi házas határra. Az indexálás azt jelenti, hogy a határokat az árak alakulásához igazítják. Hogy melyik árindexet használják és milyen gyakran, még nem tudni.
Ez azoknak jó hír, akik a következő években vásárolnak, például a fővárosban. Egy fix határ az áremelkedés mellett évről évre több lakást zárna ki a hitelből. Az indexálással ez elkerülhető.
Kik járnak rosszabbul?
Négy ponton szigorúbb az új hitel az Otthon Startnál:
- A használt lakás kamata: Az Otthon Startnál 3 százalék volt, a Wekerle Plusznál 5 százalék. Egy 50 millió forintos, 25 éves hitelnél ez havi 55 ezer forint különbséget jelent.
- A felső korhatár: Az Otthon Startnál nem volt korhatár, a Wekerle Plusznál 45 év a határ. A korábban ismert 41 évnél viszont ez enyhébb.
- A kötelező bentlakás: Öt évig életvitelszerűen lakni kell az ingatlanban, a bérbeadás és az irodaként hasznosítás pedig tilos. Ez főleg a befektetési céllal vásárlóknak rossz hír.
- Az 50 százalékos tulajdonrész: Az Otthon Startnál a pontosan 50 százalékos részesedés még elfogadható volt, például egy testvérrel fele-fele arányban örökölt lakásnál. A Wekerle Plusz eddig ismert részletei szerint viszont csak az 50 százalékot el nem érő tulajdonrész nem akadály, tehát 49 százalékos tulajdonrész még rendben van, 50,0 százalék viszont már nem.
Az új lakást vásárlóknak kevésbé romlik a helyzete. Náluk a kamat 3 százalék marad, az új építésű lakások 5 százalékos áfája pedig határozatlan ideig megmarad.
Mire figyeljen, aki könnyebbítések miatt vágna bele?
A bankok saját elvárásait mindenkinek teljesítenie kell. A tb-jogviszony eltörlése nem jelenti azt, hogy a bank bárkinek ad hitelt. Az Otthon Startnál a bankok jellemzően 3–6 hónapos folyamatos munkaviszonyt vártak. Próbaidő alatt nem adtak hitelt. Ez várhatóan a Wekerle Plusznál sem változik.
A jövedelemnek és az önerőnek is meg kell felelnie. Az Otthon Startnál legalább 10 százalék önerő kellett, a jövedelmet pedig a jegybanki adósságfék szerint vizsgálták. Feltételezzük, hogy ez marad.
Végül érdemes minden részletet a bankoknál is ellenőrizni. A részletes feltételeket a jogszabályok és a bankok hirdetményei rögzítik.
Kíváncsi vagy, mekkora lakáshitelt kaphatsz a saját jövedelmeddel és melyik bank kínálja számodra a legkedvezőbb ajánlatot? Kalkulálj a Bankmonitor lakáshitel-kalkulátorával!

