


Az Otthon Start helyére érkező Wekerle Plusz magasabb kamata miatt ugyanakkora jövedelemből kevesebb hitelt lehet felvenni. Első ránézésre ez rossz hír az első lakásvásárlóknak, de a módosuló feltételek miatt sokan akár nagyobb hitelre is jogosultak lehetnek, mint korábban az Otthon Start esetében. A piac viszont közben megfordult, kevesebb a vevő, csökken a vásárlóerő, és már most 10 százalék feletti alkukról lehet hallani. Megnéztük, mi változott másfél év alatt, és miért lehet, hogy a felkészült vevő drágább hitellel sem jár rosszabbul.
A következőkben kiboncoljuk, hogy mi változott. Arról, hogy hogyan használhatod ki mindezt, november 9-én, hétfőn 18:00-kor tartunk ingyenes online webinárt. Ott a Wekerle Plusztól az alkun át a szerződésig végigmegyünk a teljes folyamaton, és élőben kérdezhetsz a szakértőinktől. Itt tudsz jelentkezni a webinárra.
Hirdetés
Hirdetés
Az Otthon Start felpörgette a piacot
Az Otthon Start 2025 szeptemberében jelent meg, és gyorsan átformálta a lakáspiacot. Hirtelen sokkal többen vásároltak hitelből, mint korábban. Az olcsó, fix kamatú támogatott hitel olyanokat is a piacra hozott, akik addig csak tervezgettek.
A több vevő és a több pénz természetesen az árakban is megjelent. Az eladók pontosan tudták, hogy a vevők mögött ott áll az olcsó hitel, így a magasabb árak mellett is könnyen túladtak az ingatlanokon.
A hirtelen megnőtt kereslettel a bankok és az ügyintézés sem tudott mindenhol lépést tartani. Az adásvételek feltorlódtak, a folyamatok elhúzódtak. Közben a kereslet szerkezete is átalakult. A vásárlók egyre inkább a relatíve olcsóbb ingatlanok felé fordultak:
- kisebb alapterületű lakások,
- gyengébb lokáció,
- rosszabb műszaki állapot.
Vagyis a támogatás nem feltétlenül jobb lakást, hanem inkább több vásárlást hozott. Sokan gondolkodás nélkül megvették azokat az ingatlanokat ami még belefért az Otthon Start feltételeibe, ugyanis féltek a további drágulástól.
Most a vevő diktálhat: fogy a vásárlóerő, nőnek az alkuk
A Wekerle Plusszal a helyzet megfordul. A magasabb kamat miatt ugyanakkora jövedelemből kevesebb hitel vehető fel. A törlesztőt a jövedelemarányos törlesztőrészlet-mutató (JTM) korlátozza. 2026. január 1-jétől a legalább 10 évre fix kamatú lakáshiteleknél havi 800 ezer forint nettó jövedelem alatt a fizetés legfeljebb 50 százaléka, 800 ezer forintot elérve legfeljebb 60 százaléka fordítható törlesztésre. Egy 400 ezres nettó fizetésnél így 200 ezer forint a plafon, tehát a drágább kamat sokaknál a felvehető hitelösszegből vesz el. A Bankmonitor korábbi számítása szerint a 3 és az 5 százalékos kamat közti különbség ugyanakkora törlesztő mellett akár 9,4 millió forinttal kisebb hitelt jelenthet.
Ennek a közvetlen hatása a használt lakások piacára, hogy csökken a vásárlóerő, mivel összességében kevesebb hitelre lesz egy átlagos első lakásvásárló jogosult. Mivel kevesebb pénzzel érkeznek a vevők, az eladók nem tudják a korábbi árakat érvényesíteni. Továbbá a Wekerle+ lakástulajdonlásra vonatkozó szigorúbb feltételei miatt a befektetési célra vásárlók jellemzően kiesnek a jogosulti körből. Az ő keresletük eddig sokszor felhajtotta az árakat, most ez a nyomás is alábbhagyott.
A vételi oldal beszűkülésével az alku is visszatért a piacra. 2026 nyár végén 10 százalék feletti alku sem volt szokatlan a piacon, és minden jel arra utal, hogy ez a folyamat tovább erősödik.
Nézzünk egy egyszerű példát. Egy 50 milliós lakásnál a 10 százalékos alku 5 millió forint. Ez önmagában a hitelösszeg-különbség jelentős részét ellensúlyozza, ráadásul kevesebb önerő és kisebb hitel is elég hozzá.
Lehet, hogy most te is jogosult vagy: négy élethelyzet, ahol a Wekerle Plusz többet ad
A Wekerle Plusz sok ponton szigorúbb az Otthon Startnál, például használt lakásra már csak 5 százalékos a kamat, 45 év a felső korhatár, szigorodtak a tulajdoni feltételek és 5 évig kötelező a kamattámogatott hitelből megvásárolt lakásban élni. A Bankmonitor elemzése szerint négy élethelyzetben viszont kifejezetten könnyít, és olyanok előtt is megnyitja a támogatott hitelt, akik eddig kimaradtak.
1. Élettársak vagytok? Ketten akár 90 millió forint hitelt is felvehettek
A legnagyobb változás az élettársakat érinti. Az Otthon Startot élettársak nem igényelhették közösen, csak az egyik fél, így csak egy fizetés számított. A Wekerle Plusz már engedélyezi a közös igénylést.
Ez a JTM-korlát miatt sokat számít. Két fizetés együtt könnyen átlépi a havi nettó 800 ezer forintot, így a közös jövedelem 60 százaléka is fordítható törlesztésre. Az 50 millió feletti összeget a pár piaci hitellel egészítheti ki.
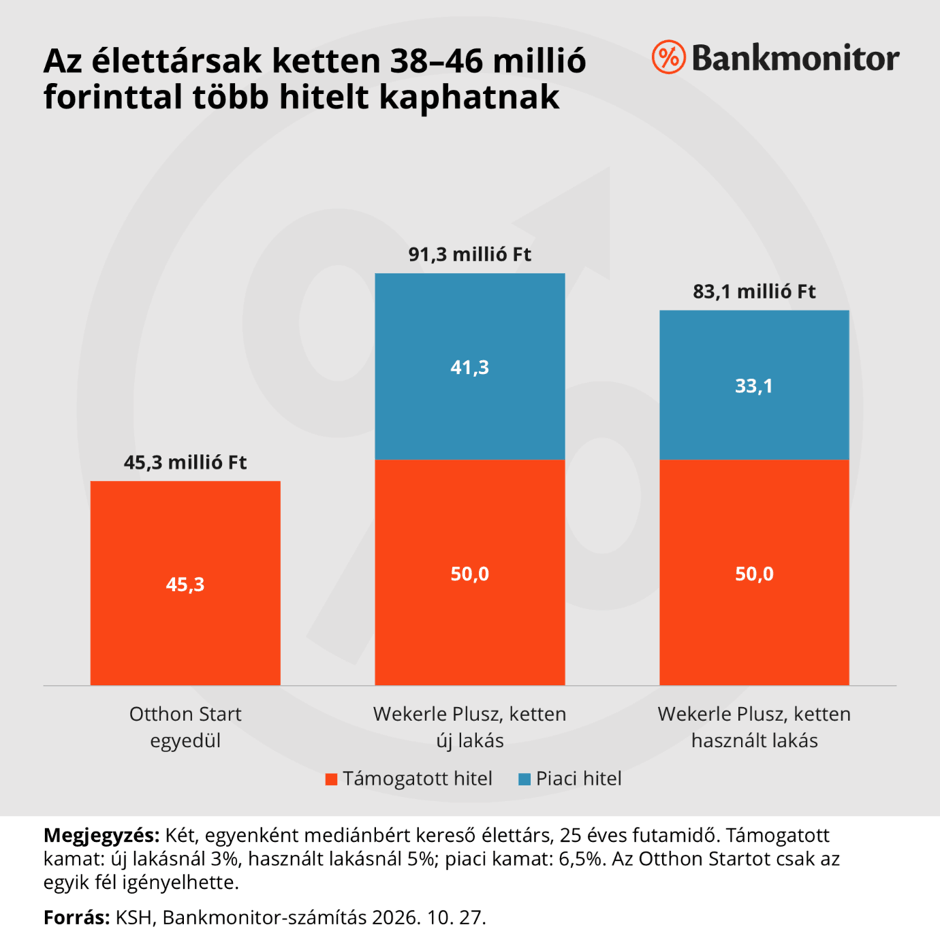
A Bankmonitor számítása szerint két, egyenként mediánbért (nettó 430 ezer forintot) kereső élettárs 25 éves futamidővel:
- új lakásnál a 3 százalékos, 50 milliós Wekerle Plusz mellé további 41,3 millió piaci hitelt vehet fel, összesen 91,3 millió forintot;
- használt lakásnál az 5 százalékos, 50 milliós Wekerle Plusz mellé 33,1 millió piaci hitelt, összesen 83,1 millió forintot;
- az Otthon Starttal ugyanez a pár csak 45,3 millió forintot kaphatott, mert csak egyikük igényelhette.
2. Hosszabb ideig nem volt munkád
Az Otthon Startnál két év folyamatos TB-jogviszonyt kellett igazolni, ezért aki nemrég kezdett dolgozni vagy hosszabb kihagyás után csak a közelmúltban tudott visszalépni a munkaerőpiacra, az nem volt jogosult a támogatott hitelre. A Wekerle Plusz ezt a feltételt eltörölte. Jövedelem természetesen kell, a bankok jellemzően elvárnak 3–6 havi jövedelemigazolást és határozatlan idejű munkaviszonyt letelt próbaidővel. Vállalkozóknál és más típusú munkaviszonynál ez hosszabb is lehet.
3. Van egy kisebb ingatlanod vidéken
Az Otthon Startnál már egy 15 millió forintnál értékesebb meglévő ingatlan is kizárt az első lakásszerzők közül. A Wekerle Plusz ezt a határt 30 millió forintra emeli. Akinek van vagy volt egy kisebb vidéki háza, lakása, az most nagyobb eséllyel beférhet.
4. Tulajdonrészt örököltél
Itt a szabály egyszerre szigorúbb és engedékenyebb. A tulajdoni hányad csak 50 százaléknál kisebb lehet, viszont már nem számít, hány ingatlanban van. Így az is igényelheti, akinek például két ingatlanban van egy-egy negyedrésze.
Hogy pontosan jogosult vagy-e, és mekkora hitelre számíthatsz, azt a november 9-i ingyenes webináron élőben is megkérdezheted a szakértőinktől.
Mi a tanulság? A felkészült vevő most válogathat
Bár a magasabb kamat kisebb hitelösszeget eredményez, azonban egy alacsonyabb vásárlóerejű piacon a vevő alkupozíciója sokkal erősebb, mint bármikor az elmúlt másfél évben. A jó alku és az optimalizált finanszírozás együtt komoly lehetőséget jelent.
A kulcsszó: felkészült. Aki tudja, mennyi hitelt kaphat, mennyit ér a kiszemelt ingatlan, és mire kell figyelnie a szerződésnél, az bőven válogathat. Aki felkészületlenül vág bele, az a kedvező piacon is rosszul járhat.
Hogyan használd ki? Erre válaszol az ingyenes webinárunk
Ez a cikk arra adott választ, hogy mi változott. A webináron azt mutatjuk meg, hogyan használhatod ki a gyakorlatban.
- Hogyan állj neki a Wekerle Plusznak, és jogosult vagy-e rá?
- Milyen banki ajánlatokkal találkozhatsz már most?
- Mennyiért vehetsz lakást, és milyen kiegészítő költségekkel számolj?
- Hogyan alkudj, és mire figyelj a szerződésnél és a hitelfelvételnél?
- Mi lesz a lakásárakkal az Otthon Start–Wekerle Plusz cserét követően?
- Hogyan érinti a változás azokat, akik piaci hitelből tervezik a vásárlást?
Bónusz: bemutatunk egy sokak által nem ismert módszert, amellyel csökkenthető a lakáshitel törlesztőrészlete. Ez akkor is hasznos lehet, ha már van lakáshiteled.
A végén élőben felteheted a saját kérdéseidet a szakértőinknek.
Időpont: november 9., hétfő, 18:00 – online, ingyenes. A részvétel regisztrációhoz kötött, jelentkezni az alábbi űrlapon tudsz.
