


Felpörög a verseny a piaci lakáshiteleknél. A mérlegfőösszeg szerinti két legnagyobb magyar bank, az OTP és az MBH is csökkentette a kamatait, mindkettő ajánlatában már 6 százalék alatti kamat is szerepel.
November 15-ével megszűnt az Otthon Start, a hiteligényléseket az október 31-ig megkötött adásvételek alapján legkésőbb erre a napra kellett benyújtani. Az Otthon Start indulása óta a támogatott hitelek gyakorlatilag átvették a piaci hitelezés szerepét. A Wekerle Plusz várhatóan csak kisebb arányban szorítja ki a piaci hitelezést mint az Otthon Start tette, ezért ismét a piaci hitelek kerülnek fókuszba.
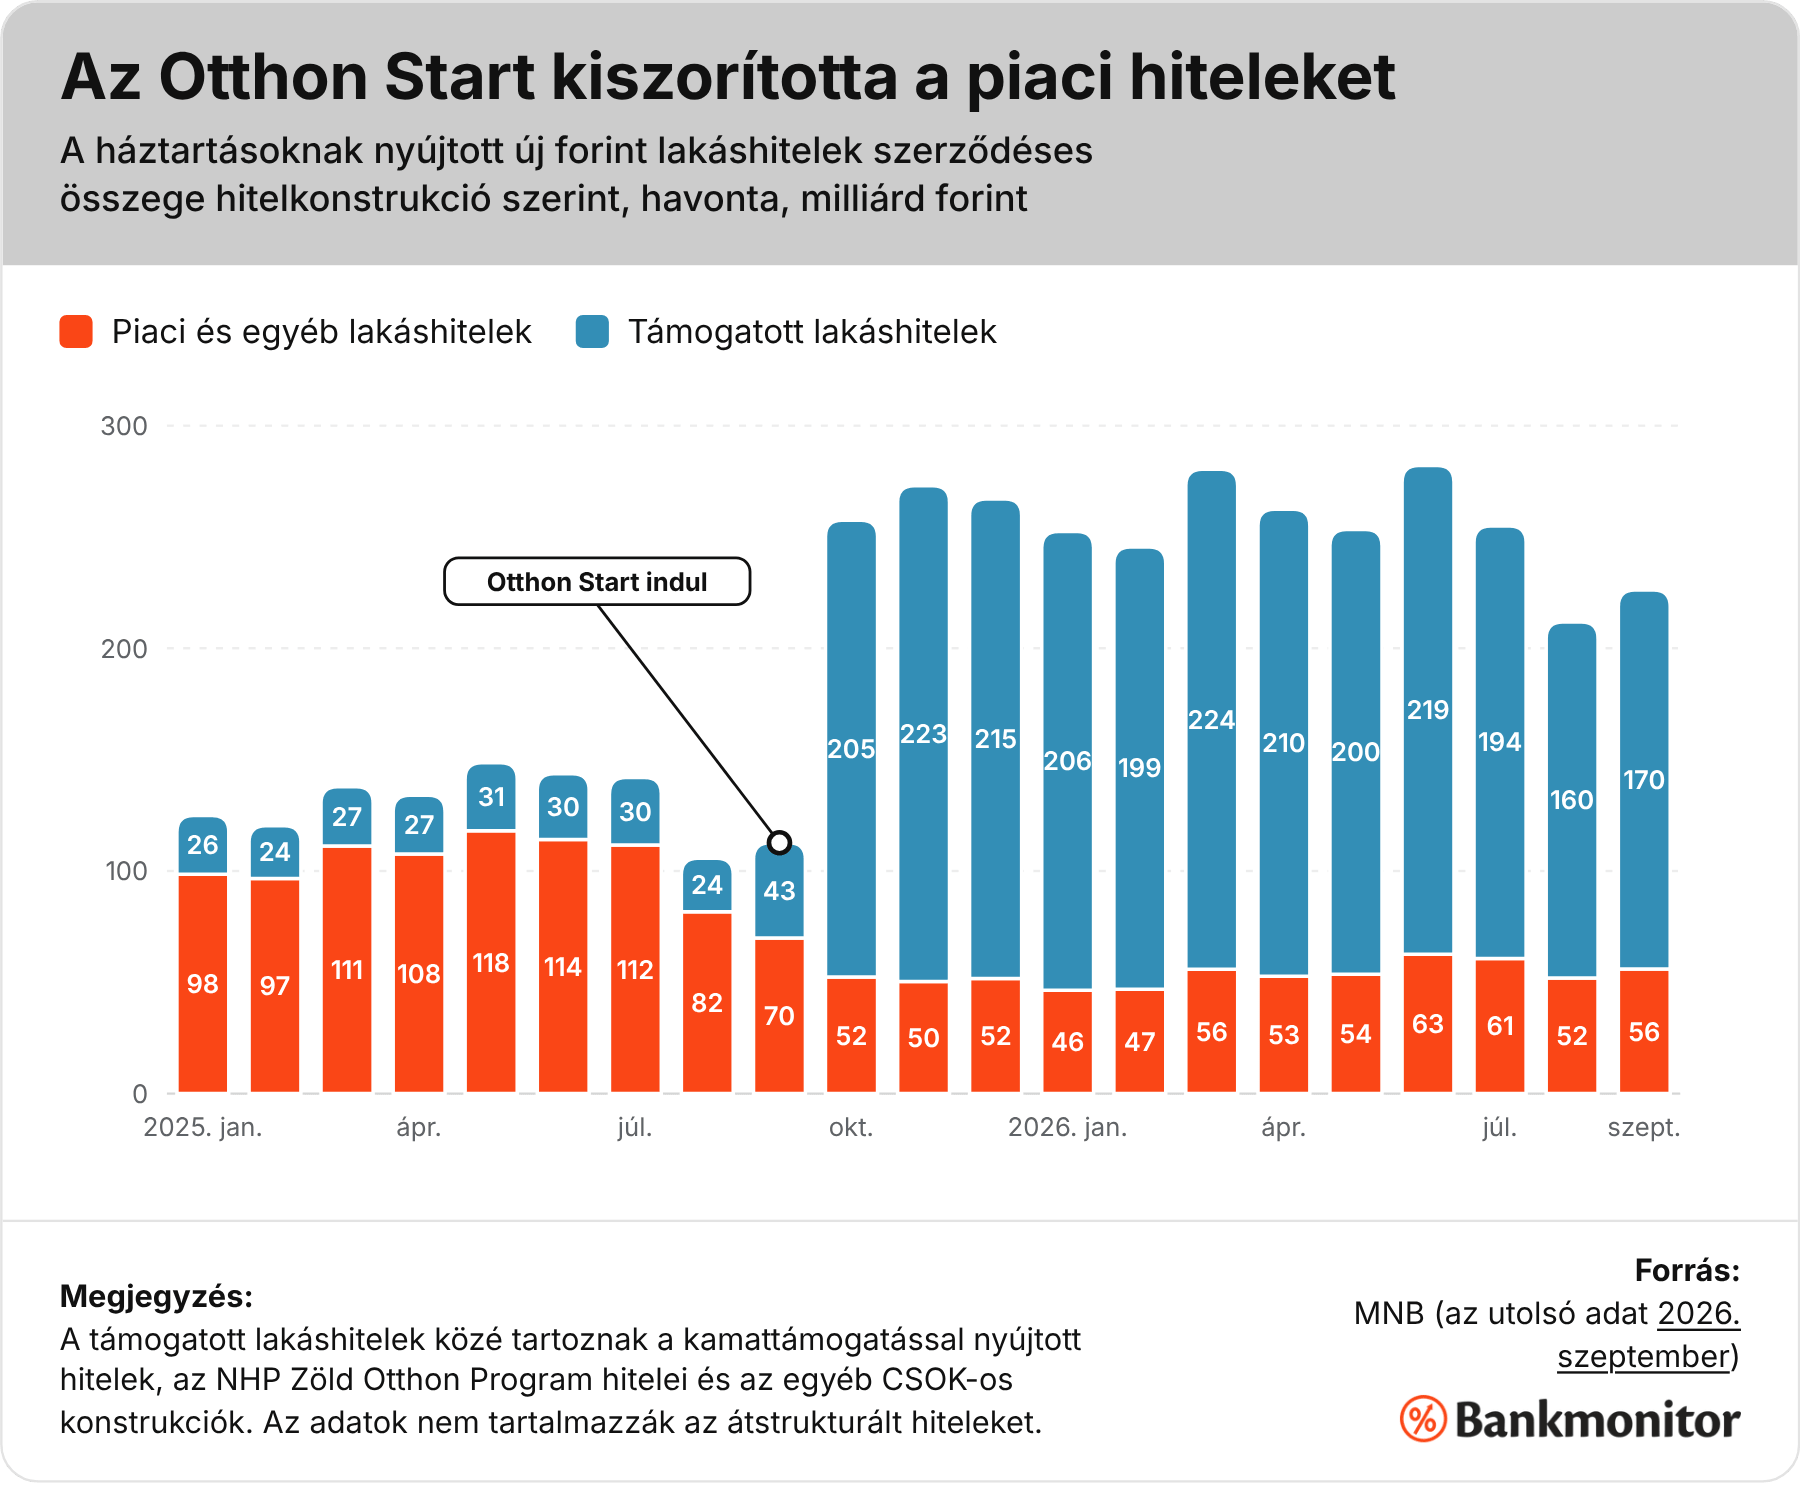
Az Otthon Start kiszorította a piaci hiteleket
Az Otthon Start 2025 szeptemberi indulása után a támogatott hitelek váltak a lakáshitelpiac meghatározó szereplőivé. A Magyar Nemzeti Bank adatai szerint 2025 augusztusában a háztartásoknak nyújtott új lakáshitelek szerződéses összegének nagyjából 23 százaléka volt támogatott. Októberben ez az arány már 80 százalék közelébe emelkedett. 2026 szeptemberében is 75 százalék volt.
A piaci hitelek közben nagyjából a felükre estek vissza. Az MNB adataiból számolva az új piaci lakáshitelek havi szerződéses összege 2025 első hét hónapjában átlagosan 108 milliárd forint volt. 2025 októbere óta átlagosan 53 milliárd forint körül alakul. A teljes lakáshitelpiac ezalatt jelentősen bővült, de a növekedést a támogatott hitelek hozták.
Hirdetés
Hirdetés
Csökkenhet a támogatott hitelezés
A Wekerle Plusz feltételei szigorúbbak az Otthon Startnál, többek között a használt lakás vásárlásakor a hitelfelvevő 3 helyett 5 százalékos kamatot fizet, az igénylőnek 18 és 45 év közöttinek kell lennie, a lakásban öt évig életvitelszerűen kell lakni, az ingatlan pedig nem adható bérbe, valamint korlátozott a korábbi ingatlantulajdon mértéke is.
Az Otthon Start hitelek nagyjából 90 százalékát használt lakás vásárlására vették fel, a Wekerle Plusz hitelnél azonban a használt lakások kamata magasabb, így az Otthon Starttal azonos kamatszint csak az új lakást vásárlók szűkebb körének marad meg. A Wekerle Plusz feltételei többnyire szigorúbbak is, miközben a piaci és a támogatott hitelek kamatkülönbsége a használt lakásoknál jóval kisebb lett az Otthon Starthoz képest. Ezért a lakásvásárlók közül sokan újra a lazább feltételekkel rendelkező piaci hitelek felé fordulhatnak, egyeseknek akár jobban is megérheti a piaci hitel, hiszen ott nem kötelező élettárssal közösen hitelt felvenni, ráadásul az ingatlanra sem kerül öt évre elidegenítési tilalom.
Az OTP már 6 százalék alatti kamattal is kínál hitelt
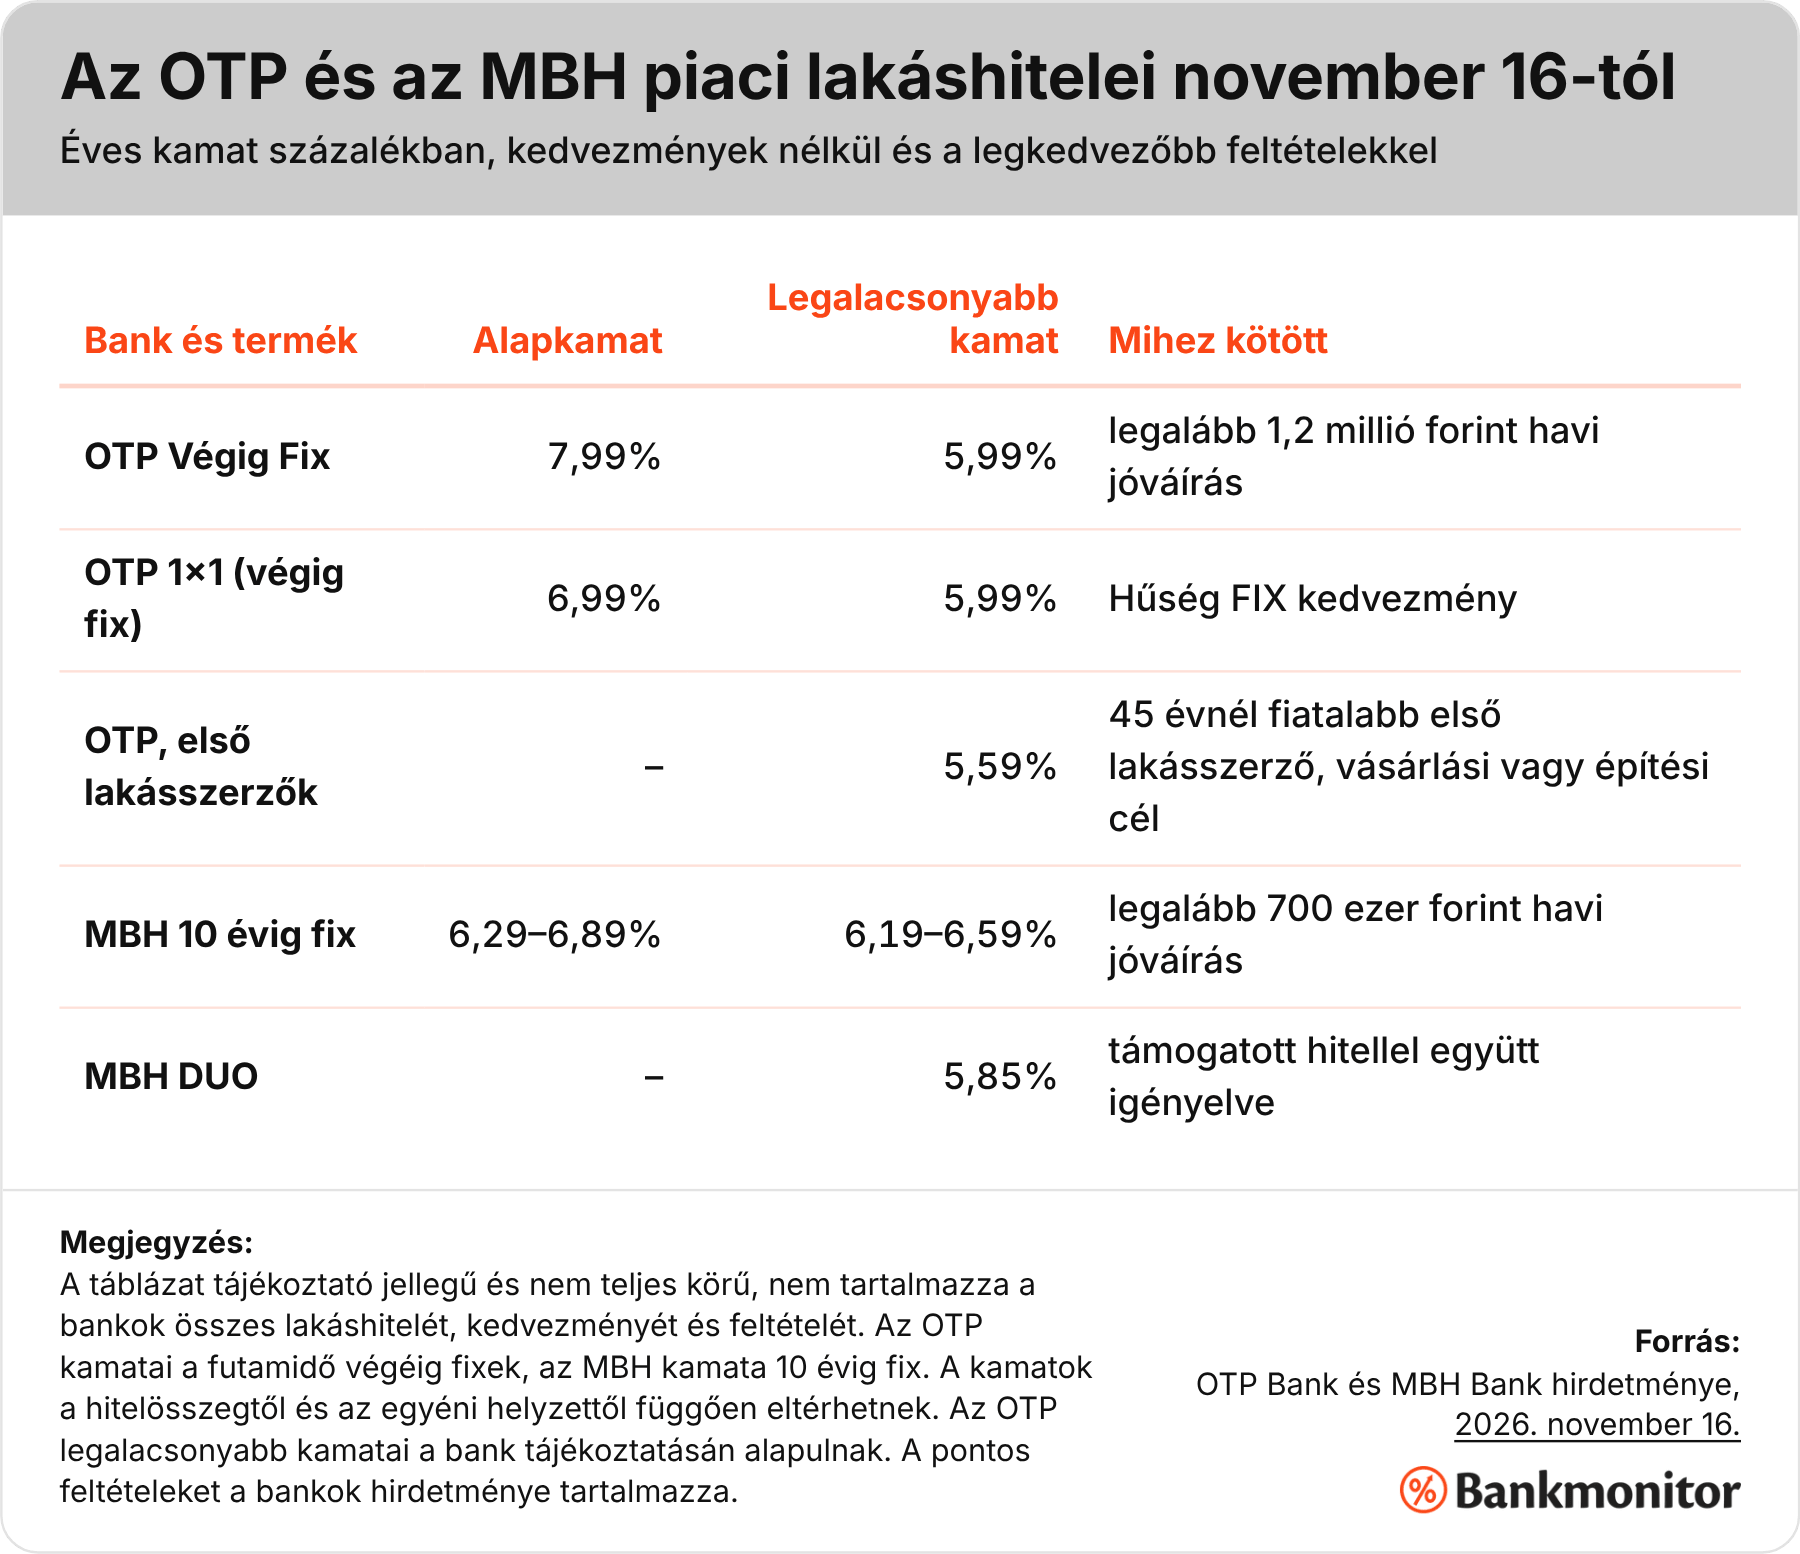
Az OTP november 16-tól hatályos hirdetménye szerint fél százalékponttal csökkent a piaci lakáshitelei kamata. A csökkentés az 1×1, a zöld és a Végig Fix hitelre egyaránt vonatkozik.
A hirdetményben szereplő kamatok még kedvezmények nélküliek, az OTP-nél a kedvezmény mértéke attól függ, mekkora jövedelem érkezik rendszeresen a számlára. Minél nagyobb a havi jóváírás, annál nagyobb a kedvezmény, a legnagyobb kedvezmény a legalább 1,2 millió forintos havi jóváírásnál jár.
Így akár már 6 százalék alatt is elérhető piaci lakáshitel, a legalacsonyabb kamat 5,99 százalék. Ráadásul a 45 évnél fiatalabb első lakásszerzők számára új, legfeljebb 100 bázispontos kedvezmény is megjelent, amellyel a kamat legfeljebb 5,59 százalékra csökkenthető.
Érdekesség, hogy az 5,99 százalékos kamatszintet egy 1X1 hitelkonstrukciüt igénylő személy már akár 600 ezer forintos nettó fizetéssel (és jövedelemjóváírás vállalásával) is elérheti, nem kell neki 1,2 millió forintos kereset.
Az MBH is csökkentett
Az MBH november 16-tól hatályos hirdetménye szerint a 10 évig fix kamatozású lakáshitel kamata a hitelösszegtől és a vállalt havi jóváírástól függ. A legalacsonyabb kamat 6,19 százalék, amely legalább 30 millió forintos hitelnél és legalább 700 ezer forintos havi jóváírásnál érhető el.
Külön említést érdemel az MBH „DUO” akciója, amely november 16-tól visszavonásig érhető el. Ha valaki a piaci hitelt Wekerle Plusz, CSOK Plusz vagy Falusi CSOK hitellel együtt igényli, a piaci hitel kamata az első 10 évre 5,85 százalék.
Az alábbi táblázat a két bank ajánlatait foglalja össze.
További kedvezmények jöhetnek, de az alapkamat korlátot szab
Akár további bankoknál is érkezhetnek még kamatkedvezmények a közeljövőben, hiszen az Otthon Start megszűnésével élesedhet a verseny a piaci hitelekért, ennek azonban van egy korlátja.
A fix kamatozású lakáshitelek árazásának alapja a BIRS, vagyis a bankközi kamatswap. Ez lényegében azt mutatja meg, milyen kamaton adnak egymásnak hosszú távú hitelt a bankok. A hitel kamata a BIRS-ből és egy kamatfelárból áll össze, a felárból fedezi a bank a költségeit, a kockázatait és a nyereségét. Az MNB adatai szerint a 20 éves BIRS november 16-i értéke 5,15 százalék volt, az OTP 5,99 százalékos legalacsonyabb kamata így mindössze 0,84 százalékponttal magasabb ennél.
Ez azt jelenti, hogy a bankok mozgástere szűk. A jelenlegi emelkedő nemzetközi hozamkörnyezetben pedig egyelőre nem látszik, hogy a BIRS egyhamar érdemben tovább csökkenne, így további jelentős kamatvágásra sem sok esély látszik.

