


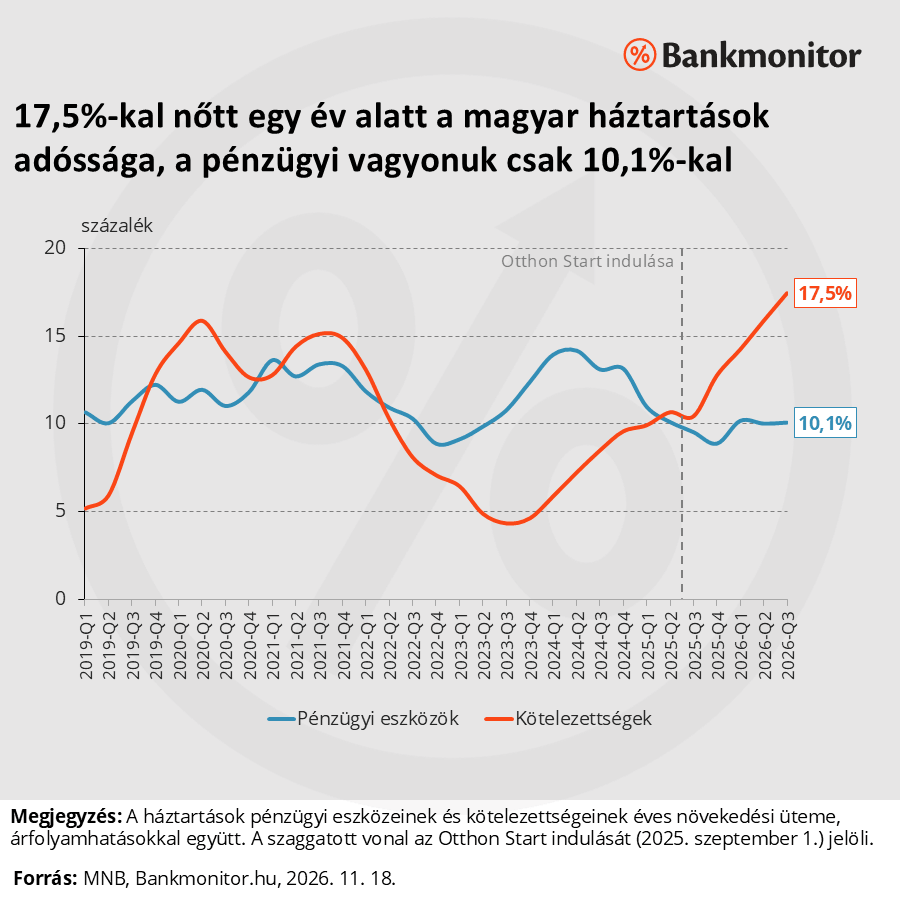
A III. negyedévben 2008 óta először több hitelt vettünk fel, mint amennyit megtakarítottunk. A magyar háztartások pénzügyi vagyona egy év alatt 10,1 százalékkal, 127,7 ezer milliárd forintra nőtt, az adósságuk viszont 17,5 százalékkal emelkedett, ami 2009 óta nem látott ütem. A megtakarítások zöme befektetési jegybe és állampapírba ment, és már minden ötödik forintunk devizában van. Közben több mint 20 ezer milliárd forint hever kamatozás nélkül vagy alig kamatozva bankszámlákon, készpénzben és a Kincstárnál: ezzel évente több mint 500 milliárd forint hozamtól eshetünk el, mert nem kezeljük elég tudatosan a pénzünket.
Nőtt a vagyon, de az adósság még annál is gyorsabban
A háztartások pénzügyi eszközei szeptember végére 127,7 ezer milliárd forintra nőttek, ami 10,1 százalékkal magasabb, mint egy éve, a kötelezettségeik viszont 17,5 százalékkal, 20,7 ezer milliárd forintra. 2022 közepétől 2025 elejéig még a vagyon nőtt gyorsabban, azóta pedig az adósság, és az olló negyedévről negyedévre nyílik.
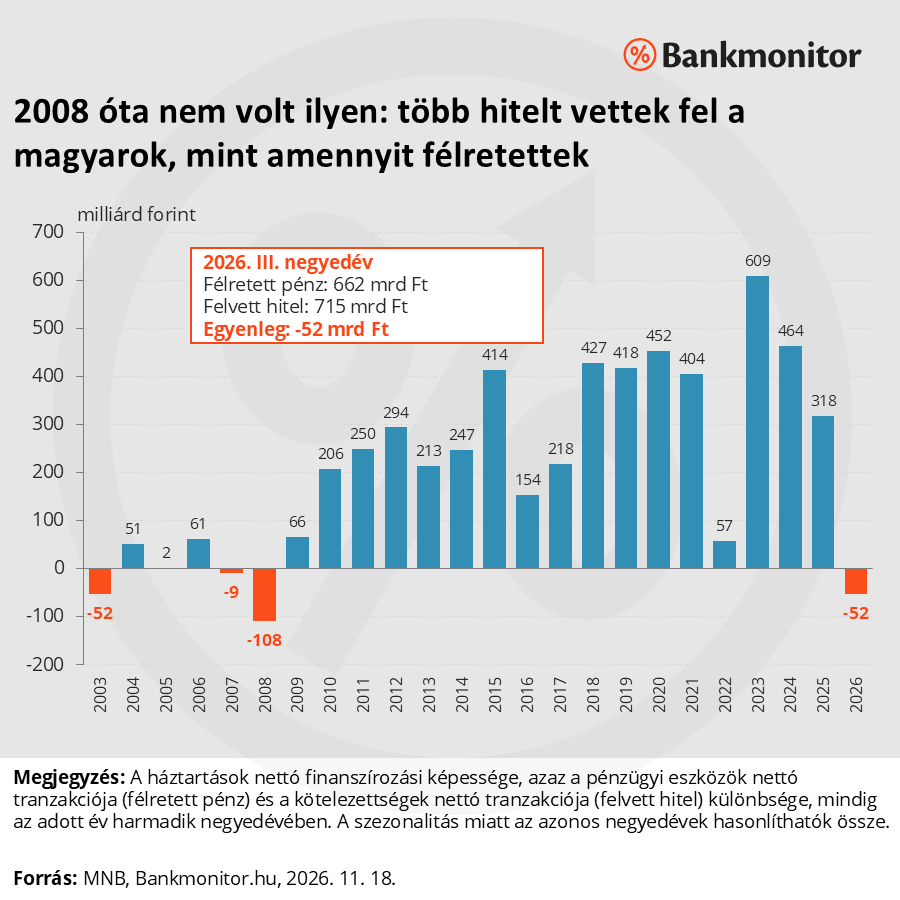
A III. negyedévben 2008 óta először negatív lett a háztartások nettó finanszírozási képessége: 715 milliárd forint új hitelt vettünk fel, de csak 662 milliárdot fordítottunk új megtakarításra. A hitelfelvételt főként az Otthon Start pörgette fel: a negyedévben 474 milliárd forint ingatlanhitelt vettek fel a háztartások, 2,6-szor annyit, mint egy évvel korábban, a bankoktól felvett ingatlanhitelek állománya pedig egy év alatt 32 százalékkal nőtt.
Hirdetés
Hirdetés
Minden ötödik megtakarított forintunk már devizában van
A készpénzben, betétben, kötvényben, befektetési jegyben és tőzsdei részvényben tartott 65,8 ezer milliárd forintnyi megtakarításból 14,3 ezer milliárd forint, vagyis 21,7 százalék devizában, jellemzően euróban van. 2019 végén ez az arány még csak 14,8 százalék volt.
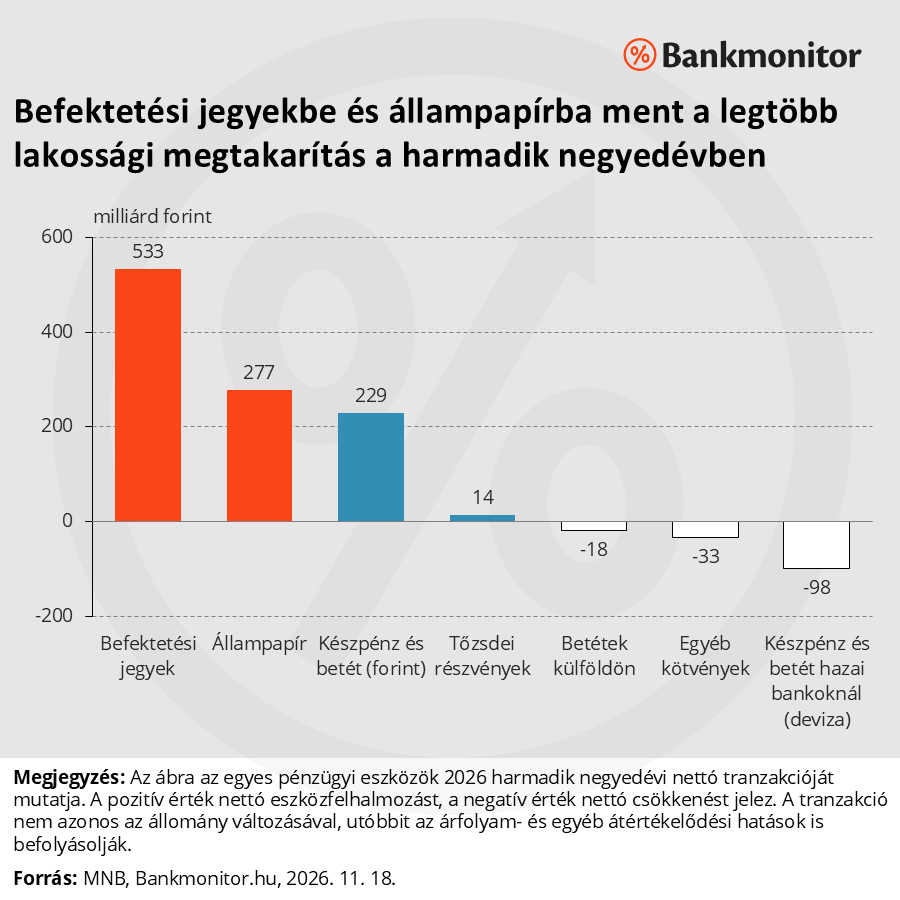
A devizamegtakarítások legnagyobb tétele már nem a bankbetét, hanem a befektetési jegy: devizaalapokban 6,1 ezer milliárd forintot tartanak a háztartások, negyedével többet, mint egy éve. A III. negyedévben is ez folytatódott: devizaalapokba 151 milliárd forint áramlott, a hazai devizabetétekből viszont 98 milliárdot vettek ki.
Befektetési jegy és állampapír: ide ment a pénz a III. negyedévben
A III. negyedévben 533 milliárd forint áramlott befektetési jegyekbe és 277 milliárd forint állampapírba: ez a két megtakarítási forma vitte a prímet. A befektetési jegyekből 354 milliárd forintnyit hazai, 179 milliárdnyit külföldi alapoktól vásároltak a háztartások.
Az állampapírok idén visszatértek: 2025 első három negyedévében még nettó 930 milliárd forint áramlott ki belőlük, 2026 azonos időszakában viszont 1 152 milliárd forint be.
Több mint 20 ezer milliárd forintot tartunk közel semmit nem kamatozó eszközökben
A háztartások szeptember végén 12,3 ezer milliárd forintot tartottak látra szóló és folyószámlabetétben, amelyre a bankok átlagosan mindössze 0,17 százalékos kamatot fizettek. Ehhez jön 7,6 ezer milliárd forint készpénz és 392 milliárd forint a Magyar Államkincstárnál, amelyek után egyáltalán nem jár kamat. Összesen tehát több mint 20 ezer milliárd forint hever gyakorlatilag hozam nélkül.
A Kincstárnál parkoló pénz főként az állampapírok kifizetett kamata és lejárt tőkéje, amelyet a tulajdonosok nem fektettek be újra: a Prémium és a Bónusz Magyar Állampapír kamatát ugyanis senki nem fekteti be automatikusan. A Kincstárnál parkoló pénz a két legnagyobb PMÁP-kamatfizetés idején ugrott meg: 2024 elején 74, 2025 elején 58 milliárd forinttal nőtt, és ekkor lépte át először a 400 milliárdot. A két negyedévben 854, illetve 1 054 milliárd forint kamatot fizetett ki az állam a lakossági állampapírok után.
Ha a látra szóló betétek és a készpénz felét háromhónapos Diszkont Kincstárjegybe tennénk, és a Kincstárnál álló pénzt is újra befektetnénk, az évente több mint 500 milliárd forint többlethozamot jelentene. A háromhónapos diszkontkincstárjegy jelenleg 5 százalék feletti, adómentes hozamot kínál, mi óvatosan 5 százalékkal számoltunk. A teljes összegre vetítve a többlethozam közel 1 000 milliárd forint lenne. Persze nem minden forintot lehet befektetni: kell készpénz és tartalék a napi kiadásokra, ezért számoltunk csak a felével.
Mit jelent mindez a megtakarítóknak?
A háztartások vagyona nő, de az eladósodottság gyorsabban ütemben emelkedik, közben pedig rengeteg megtakarítás áll kamatozás nélkül. A legkönnyebben megszerezhető hozam ott van a bankszámlán, a készpénzben és a Kincstárnál.
- Ha állampapírja van a Kincstárnál: nézze meg a pénzszámla egyenlegét a WebKincstárban vagy a MobilKincstárban. A kifizetett kamat és a lejárt tőke magától nem kamatozik tovább jellemzően.
- Ha sok pénz áll a bankszámláján: a nagyjából hathavi kiadásnak megfelelő tartalékon felüli részt érdemes lekötni vagy befektetni, mert a folyószámlán szinte semmit nem kamatozik.
Nem tudja, mit kezdjen a bankszámlán vagy a Kincstárnál parkoló pénzével? Ha nem szeretne egyedül piacok, alapok és befektetési sztorik között válogatni, érdemes megnéznie a Bankmonitoron keresztül elérhető HOLD online vagyonkezelést. A cél nem az, hogy egyetlen slágerbefektetésre tegyen fel mindent, hanem hogy szakértői háttérrel, a céljaihoz és a kockázatvállalásához illő portfólióban gondolkodhasson. Nézze meg, milyen befektetési megoldás illik az Ön pénzügyi céljaihoz!

