


A KSH szerint 2025-ben az átlagos nyugdíj a nettó átlagkereset 51%-a volt. A saját nyugdíjad azonban nem ennyivel indul: aki 40 évig végig átlagbért keresett, 2026-ban az utolsó nettó fizetése 77%-át kapja. A gond az, ami utána jön.
A nyugdíjadat ugyanis a mai szabályok szerint csak az infláció mértékével emelik, a bérek viszont hosszú távon ennél gyorsabban nőnek. Ha a keresetek évente 3%-kal nőnek az infláció felett, az induló 77%-os nyugdíjad a bérekhez mérve tíz év alatt 57%-ra, húsz év alatt 43%-ra csúszik – vagyis a mai átlagos arány alá.
Az átlagnyugdíj a nettó átlagbér csupán 51%-a, de ez az érték számodra nem releváns
Az 51% úgy jön ki, hogy az öregségi átlagnyugdíjat elosztjuk a nettó átlagkeresettel. Azonban ez nem azt jelenti, hogy amikor majd te nyugdíjba mész, akkor a bérednek az 51%-át kapnád meg, mert a nyugdíj kiszámításának szabálya nem így szól. Tehát ez az érték számodra csupán tájékoztató jellegű lehet.
A te induló nyugdíjad alapja viszont az 1988 óta szerzett nettó kereseteid havi átlaga, a nyugdíjba vonulást megelőző év bérszintjére felszorozva – a 372 ezer forint feletti részét azonban csak csökkentve, 80–90%-ban veszik figyelembe (ez a degresszió). Ha 40 év szolgálati időt gyűjtöttél, akkor ennek a 80%-a jár. Az 51% tehát nem a te jövőd, hanem sok különböző pálya átlaga.
Hirdetés
Hirdetés
Mégis mekkora nyugdíjra számíthatsz?
A számításban abból indultunk ki, hogy valaki 40 éven át végig a mindenkori nettó átlagkereset ugyanannyiszorosát kereste, és 2026-ban megy nyugdíjba. Így az életpálya-átlagkeresete nagyjából megegyezik a 2025-ös nettó fizetésével. A nettó átlagkereset a KSH szerint 2025-ben 486 800 forint volt.
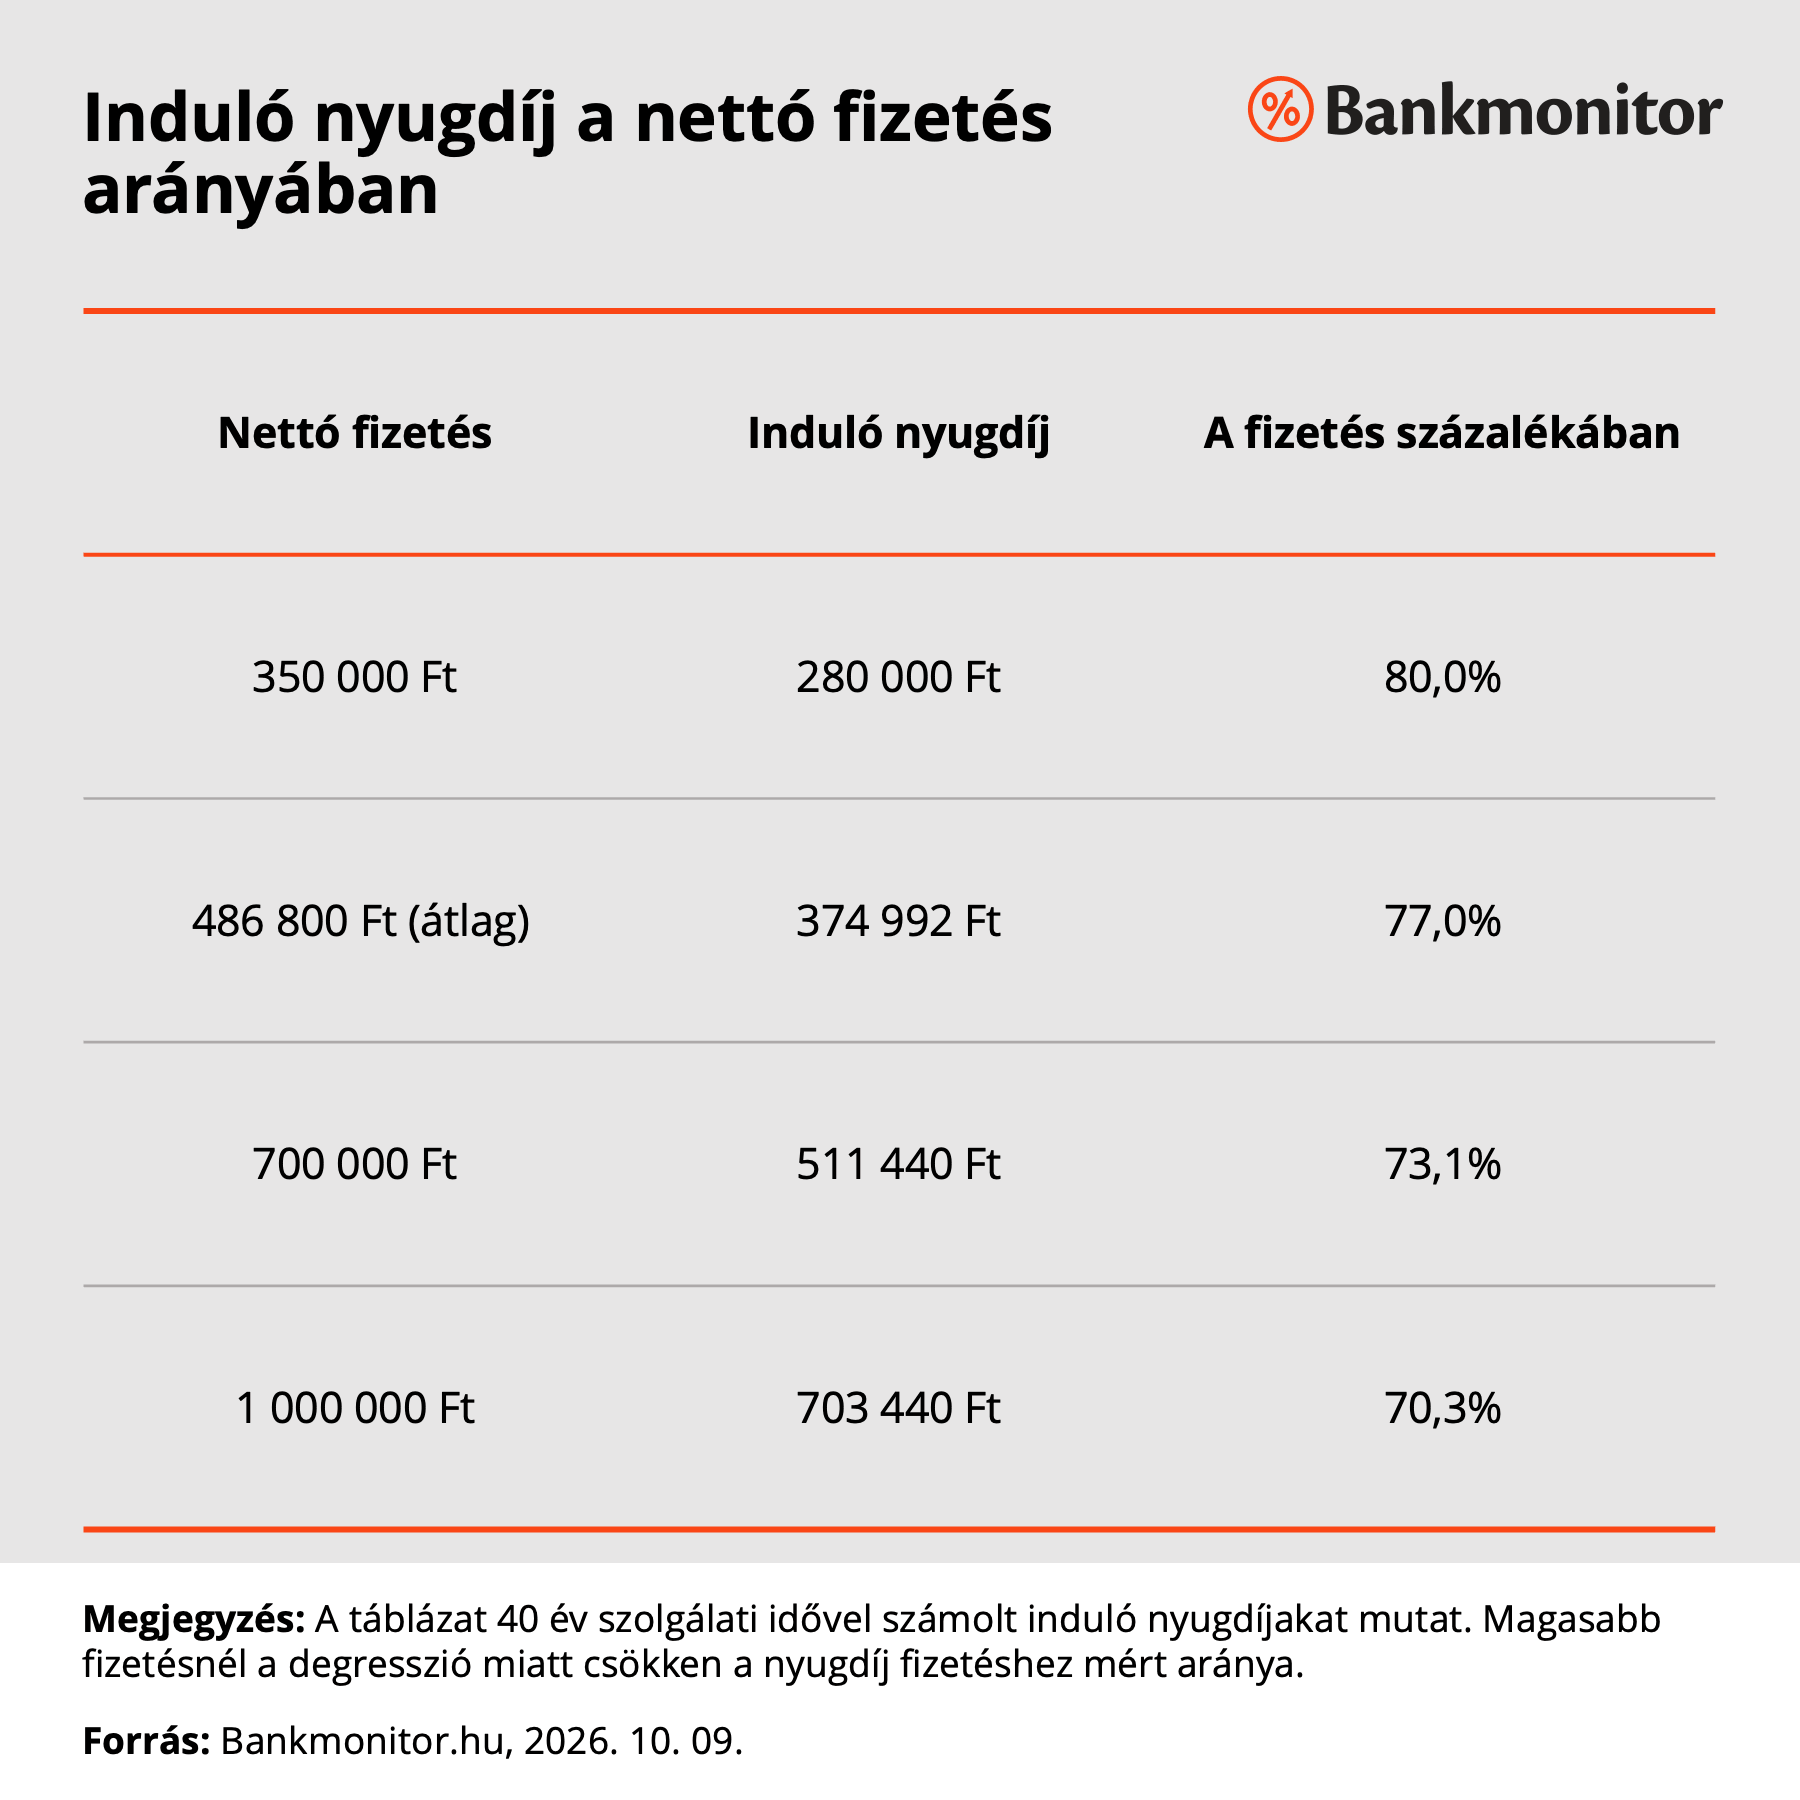
Minél többet keresel, annál kisebb az arány. Ennek oka a már korábban említett degresszió. Rövidebb pályánál a szorzó is kisebb: 35 év után 73%, 30 év után 68% jár. És nálad? Keresd meg a táblázatban a nettódhoz legközelebbi sort – ez a kiindulópontod.
A nettó átlagbérhez képest mennyit ér majd a nyugdíjad tíz év múlva?
Tíz év múlva a nyugdíjadból nagyjából ugyanannyit tudsz majd vásárolni, mint induláskor, hiszen az emelések az inflációt követik. Csakhogy közben a dolgozók bére gyorsabban fog nőni, így a nyugdíjad évről évre kevesebbet ér a dolgozók jövedelméhez képest. Nem a nyugdíj lesz kevesebb, nem a boltban tudsz kevesebbet vásárolni, hanem a dolgozók keresnek majd többet. Ha a bérek a teljes időszakban évente 3%-kal nőnek az infláció felett, az átlagbért kereső ember nyugdíja a nettó átlagbér 77%-áról tíz év alatt 57%-ra, húsz év alatt 43%-ra csúszik.
Ez a relatív leértékelődés a valódi történet. A nyugdíj megtartja azt a vásárlókosarat, amellyel nyugdíjba mentél, de körülötted mindenki más évről évre jobban él. Magyarországon ráadásul ehhez szoktunk hozzá: a felzárkózás miatt a bérek gyorsabban nőnek, mint Nyugat-Európában, így ha évről évre nem is, de ötéves szakaszokban azért érezzük, hogy jobban élünk. Azonban a nyugdíjba vonulással ez az emelkedés megáll. És ez lesz igazán fájdalmas nyugdíjasként.
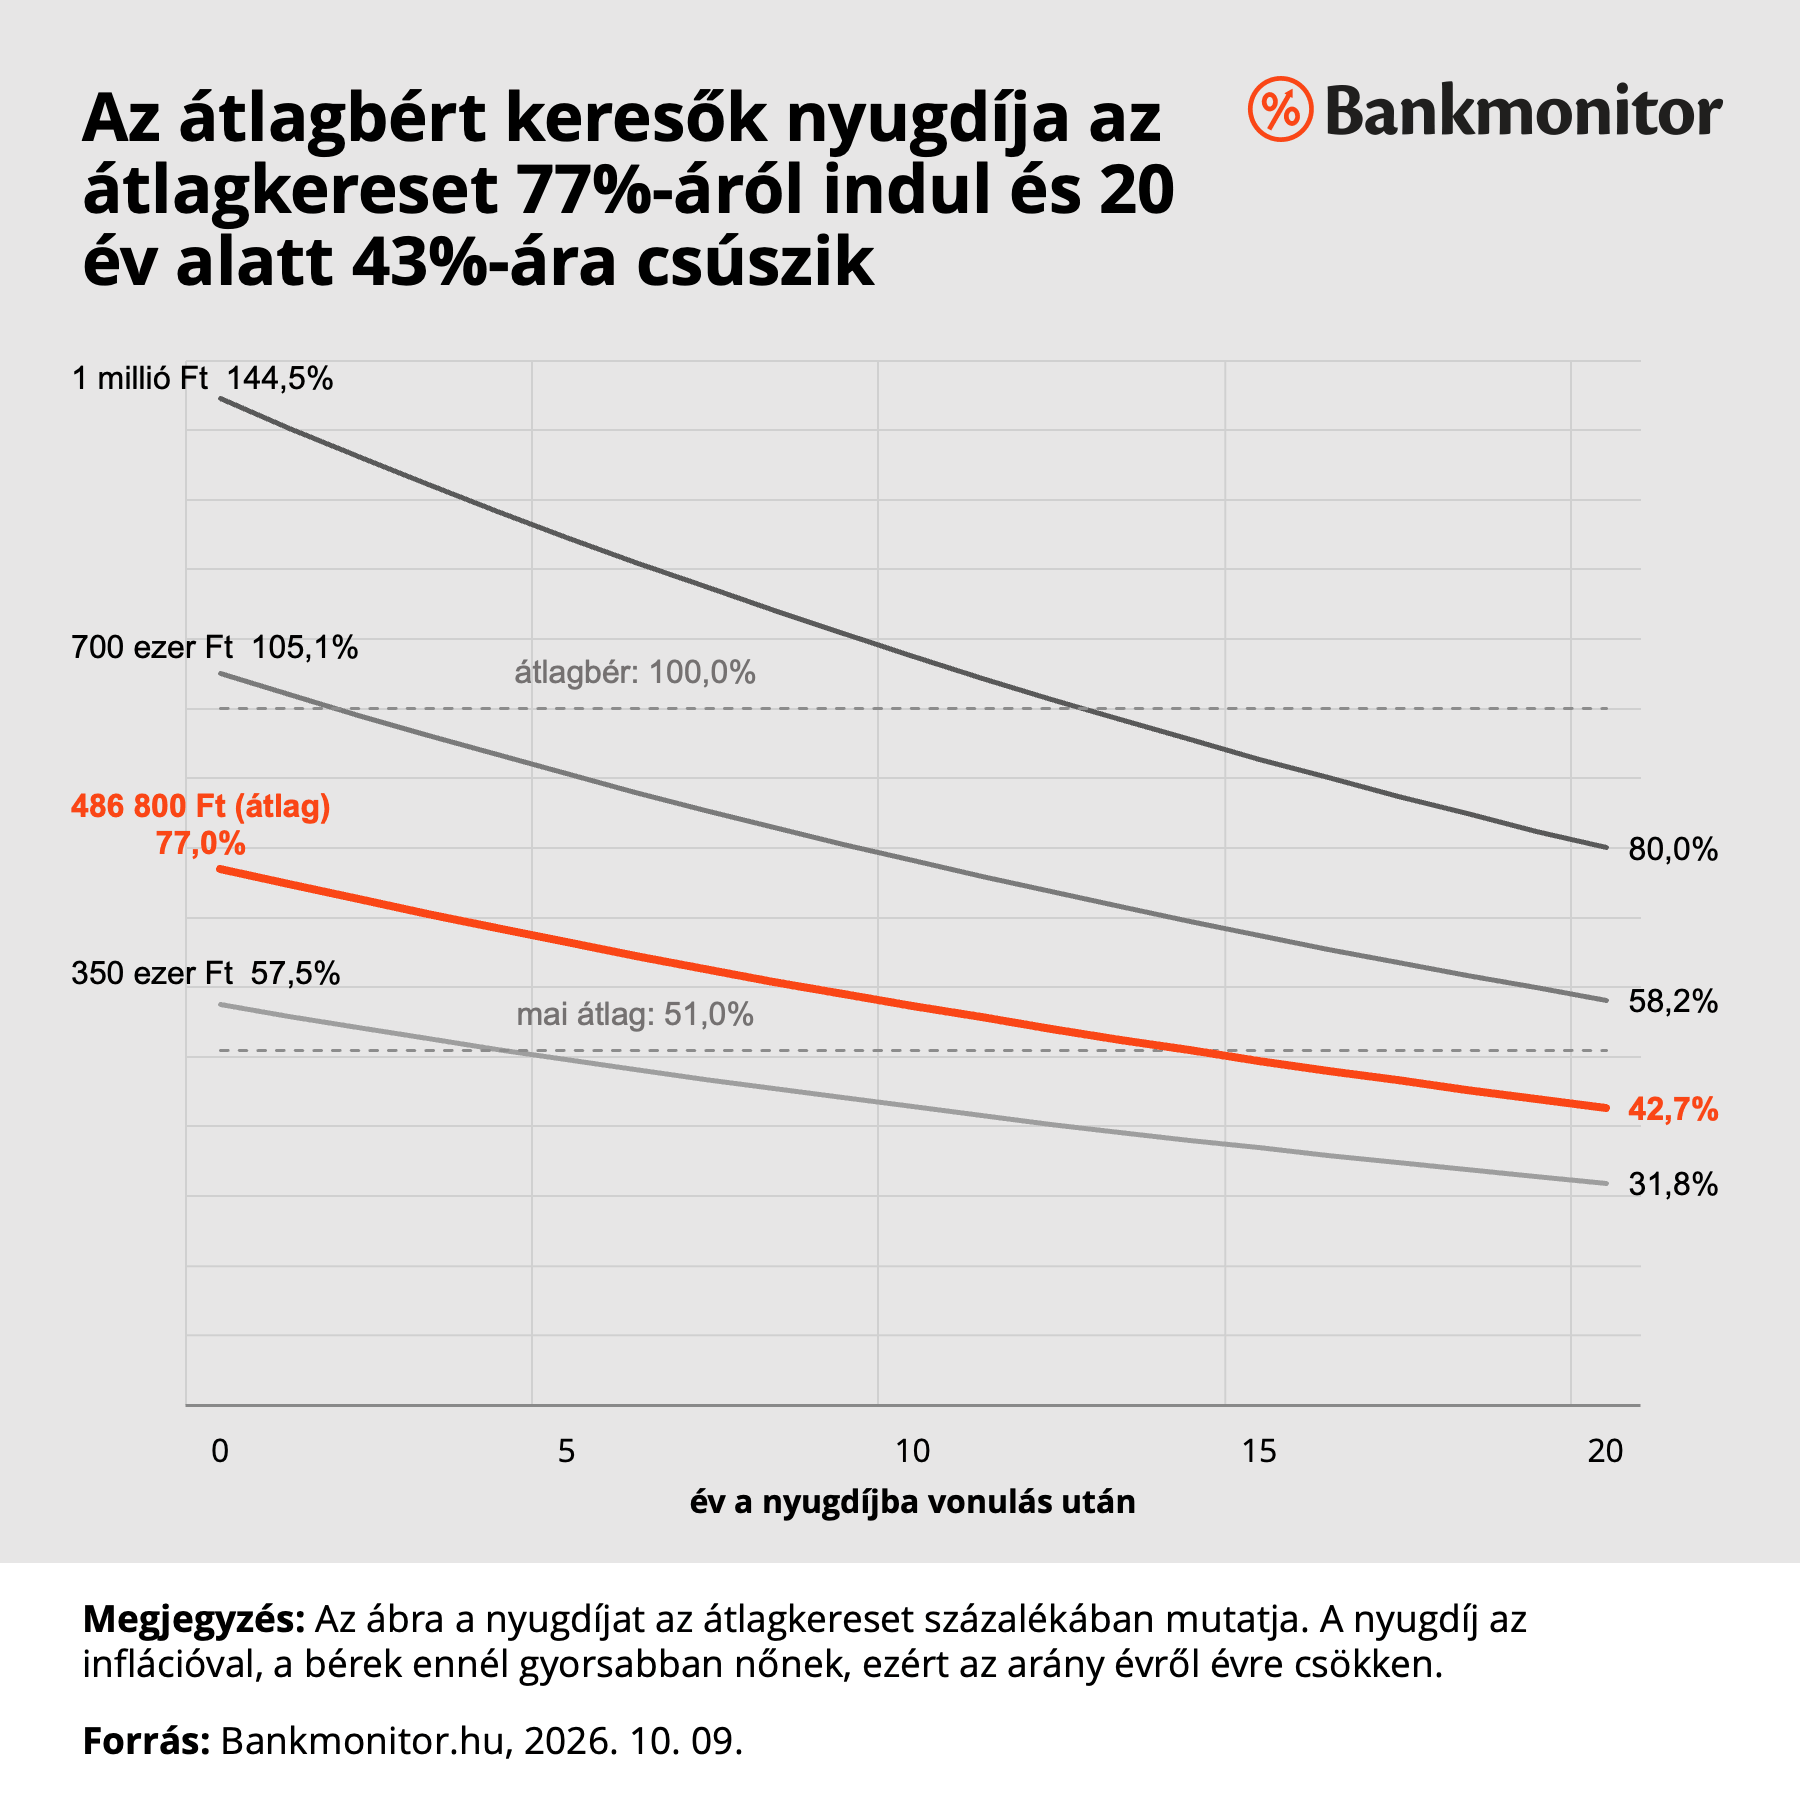
Mit tehetsz, hogy ne csússz le?
Felmerülhet benned, hogy majd a gyerekeid eltartanak nyugdíjas korodban, és kipótolják neked azt az életszínvonal-emelkedést, amit az állam nem ad meg neked. Habár alkotmányos kötelessége a gyerekeidnek téged eltartani, valószínűleg nem akarsz rájuk ilyen terhet rakni és megkímélnéd őket ettől a pénzügyi nyomástól, ha ez lehetséges.
Ezt pedig úgy tudod elérni, ha indítasz egy saját nyugdíj-megtakarítást, és már most elkezdesz készülni arra, hogy nyugdíjas korodban is kényelmesen élj, olyan színvonalon, amilyenen szeretnél, és ne legyél kiszolgáltatva sem az államnak, sem a saját családodnak.
Ebben egyébként az állam is támogat téged. Az önkéntes nyugdíjpénztárba, nyugdíjbiztosításba és nyugdíj-előtakarékossági számlára (NYESZ) befizetett összeg 20%-át visszakapod a személyi jövedelemadódból. A felső határ évi 150, 130, illetve 100 ezer forint, együttesen legfeljebb 280 ezer.
Havi 50 ezer forintos befizetésnél ez évi 120 ezer forint plusz. Az előbb említett keret naptári évekre vonatkozik, szóval érdemes még idén is befizetni, hogy a 2026-os befizetések után is kapj adójóváírást.
Számold ki a Bankmonitor nyugdíj-megtakarítási kalkulátorával, mekkora megtakarítás gyűlne össze 65 éves korodra!

