


Egy házapsárnál lehet nagy korkülönbség, ami sajnos hosszú távon veszélyeket is rejthet magában. Mi történik, ha az idősebb fél meghal? Hogyan lehet legalább ezen tragédia anyagi problémái ellen védekezni? Cikkünk ezt mutatja be Zsolt és Nóri példáján keresztül.
Egy átlagos kedd este
Zsolt a gyerekágy mellett ül, Viola pedig még egy mesét követel. Zsolt 55 éves, Nóri 34, a kislányuk három. Közben Zsolt fejben számol: mire Viola 18 lesz, ő már 70. A korkülönbség nem zavarja, Nórival évek óta természetesnek veszik. Az viszont nem hagyja nyugodni, ami ilyenkor, a csendben jut eszébe: mi lesz, ha vele történik valami, amíg Viola még kicsi?
Miért más a helyzetük?
A nagy korkülönbségű pároknál két forgatókönyvet kell végig gondolni. Ha Zsolt kiesik, megszűnik a család fő jövedelme, Nóri pedig egyedül marad a kisgyerekkel és az esetleges hitellel. Ha Nóri esik ki, egy idősebb apa marad egyedül a kislánnyal, miközben a saját nyugdíjas évei is közelednek. A statisztikai esély az idősebb félnél magasabb, a következmény viszont mindkét irányban súlyos.
Hirdetés
Hirdetés
Mit ad az állam, és mi hiányzik belőle?
Özvegyi nyugdíj és árvaellátás járhat, ha a feltételek teljesülnek, de ezek jellemzően csak egy részét pótolják a kiesett jövedelemnek. A jogosultság függ az elhunyt szolgálati idejétől, a kapcsolat jogi formájától és az özvegy saját jövedelmétől. Élettársi kapcsolatban az özvegyi nyugdíjra való jogosultság nem automatikus, ezt érdemes külön ellenőrizni. Az állami ellátás nem fedezi a hiteltörlesztést, a taníttatást, és azt az időt sem, amíg Nóri a gyerekkel otthon maradhat.
A kockázati életbiztosítás: a legfontosabb eszköz
A legtöbbet a kockázati életbiztosítás adhat: a díja viszonylag alacsony, a fedezet pedig akkor érkezik meg, amikor a legnagyobb szükség van rá. Három kérdést érdemes végig gondolni.
- Futamidő: addig tartson, amíg Viola önállóvá válik, vagyis nagyjából 20–25 évig.
- Biztosítási összeg: a DIME-módszer egyszerűsített változata segít. Összeadjuk a hiányzó jövedelmet, a hiteleket, a nevelés és a taníttatás költségeit, majd levonjuk a meglévő megtakarításokat és az állami ellátásokat.
- Kit biztosítsanak: mindkét szülőt. Nóri fedezete sem luxus: ha ő esik ki, az egyedül maradó, idősebb apának kell megoldania a nevelést és az otthoni teendőket.
Mennyibe kerül? Az életkor és az összeg hatása
Kilenc biztosító 20 éves futamidejű ajánlatait összevetve jól látszik az életkor és a biztosítási összeg hatása. A táblázat az átlagos havi díjat mutatja, ahol volt ajánlat.
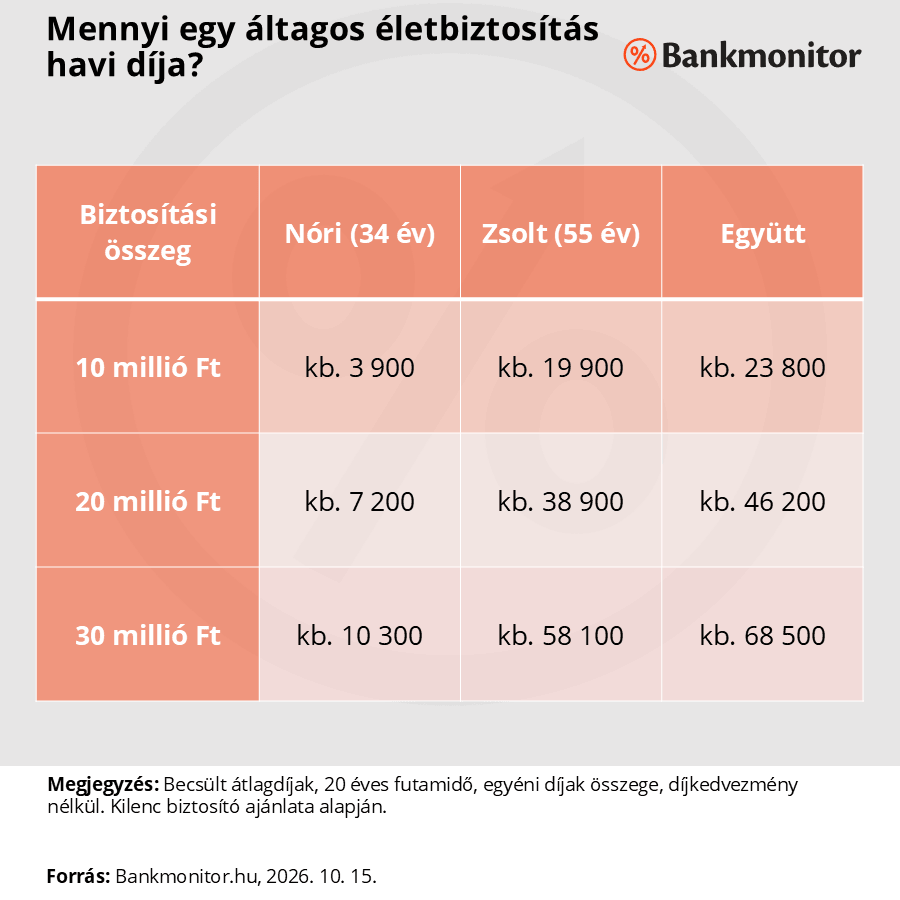
Zsolt díja az összegtől függően öt–hatszorosa a 34 éves Nóriénak. Zsoltnál a biztosítók közötti különbség is jóval nagyobb: 20 millió forintos összegnél az ajánlatok nagyságrendileg 23 100 és 57 600 forint között mozognak, Nórinál körülbelül 5 200 és 10 900 forint között. Nyilván érdemes olyan biztosítót keresniük, amelyik idősebb korban kedvezőbb ajánlatot ad. A kilenc biztosítóból egy 55 évesen egyáltalán nem adott ajánlatot, vagyis az életkor a választékot is szűkíti. A díj ráadásul az életkorral évente átlagosan 7–8%-kal emelkedik, ezért a halogatás is pénzbe kerül.

A díj nem arányos a biztosítási összeggel: a 10 milliós fedezet nem a 30 milliós egyharmadába, hanem valamivel többe kerül, mert a díj fix költségelemeket is tartalmaz. A kisebb összegnél a minimáldíj is szerepet játszik: Nóri 10 milliós fedezetére az egyik biztosító emiatt nem adott ajánlatot.
Két biztosított egy szerződésben
Néhány biztosítónál díjkedvezmény jár, ha két személyt biztosítanak együtt. Ez biztosítónként és módozatonként eltér, ezért az ajánlatkérésnél érdemes mindkét lehetőséget megnézni, külön-külön és együtt is. Előfordulhat, hogy egy egyénileg nem a legolcsóbb ajánlat a két biztosítottra szóló kedvezménnyel együtt a legkedvezőbb a családnak. Van, ahol a választott fedezetek száma is további díjkedvezményt ad. Ezeknél a biztosítóknál érdemes lehet további baleseti vagy betegségi fedezetet is bevonni.
A két életre szóló biztosítás alacsonyabb összegnél előnyös lehet: a minimáldíjat a teljes szerződés díjára számolják, ezért kisebb az esélye, hogy a biztosító a minimáldíj miatt elutasítja a kisebb összegű fedezetet, mint Nóri 10 milliós ajánlatánál. Magasabb összegnél viszont előfordulhat, hogy Zsolt kockázatelbírálásának eredménye miatt csökkenteni kell a közös szerződés biztosítási összegét, ami Nóri fedezetét is érinti. Ezért érdemes olyan rugalmasabb konstrukciót keresni, amelyben a két biztosított összege és fedezete egymástól függetlenül választható.
Lépcsőzetes védelem: nem kell mindent egyszerre
Zsoltéknak nem kell azonnal a legnagyobb fedezetet megkötniük. A védelem lépésekben is felépíthető:
Belépő fedezet: 10 millió forint mindkét szülőre együtt becslések szerint havi 24 000 forint körüli. Ez még nem fedezi a teljes szükségletet, de lehet első védőháló. Zsolt fedezete a legfontosabb, mert az ő kiesése jár nagyobb jövedelemkieséssel, Nóri fedezete viszont olcsó, ezért érdemes mellé tenni.
Bővítés: a hosszú távú jövedelemkiesés teljes pótlására például 20 vagy 30 millió forintra, a család teherbírása szerint.
Kiegészítő fedezetek: baleseti, rokkantsági és súlyos betegségre szóló biztosítás, amelyek a halál esetén túl a hosszabb kiesést is lefedik. A táppénz és a rokkantsági ellátás gyakran nem pótolja a megszokott jövedelmet. A biztosítási összeg baleseti fedezettel történő kiegészítése jó megoldásnak tűnhet a fizetendő díj csökkentésére, azzal viszont mindenképpen számolni kell, hogy így jelentős csorbát szenved a biztosítási védelem, ugyanis a halálesetek csak mintegy 4 százaléka baleseti eredetű.
Kedvezményezett és végrendelet
A biztosítás akkor jó, ha a pénz oda is kerül, ahová szánták. Zsoltnak és Nórinak érdemes átgondolniuk, kit jelölnek meg kedvezményezettként. Ha a gyermek a kedvezményezett, kiskorúként nem rendelkezhet a pénzzel, ezért gondoskodni kell arról, ki kezelje az összeget a nevében. Célszerűbb, ha a szülök egymást jelölik meg a szolgáltatás jogosultjaként.
A biztosítási összeg általában nem része a hagyatéknak, de a végrendeletről így is érdemes gondoskodni.
És mi lesz Nórival nyugdíjasként?
Van egy második kérdés is, amelyet Zsolt még nem mer feltenni: mi lesz Nórival, ha nyugdíjasként egyedül marad? Egyetlen nyugdíjból nehezebb fenntartani a megszokott életszínvonalat, ezért a hosszú távú megtakarítást érdemes már most tervezni. Erről egy külön cikkben írtunk részletesebben.
Gyakorlati lépések
- Számoljátok ki a család éves költségvetését és a hiányzó jövedelmet.
- Kérjetek ajánlatot több biztosítótól, külön-külön és mindkét szülőre együtt is, azonos futamidővel, és hasonlítsátok össze a közös díjat.
- Ellenőrizzétek a kedvezményezetteket, és szükség esetén módosítsátok őket.
- Tisztázzátok a jogi helyzeteteket (házasság vagy élettársi kapcsolat, végrendelet).
- Évente, vagy nagyobb életesemény után (hitel, új gyermek) nézzétek át újra a fedezetet.
