


Az ejtőernyős ugrás, a sziklamászás vagy a hegyi kerékpározás egyre többek hétvégi programja, a biztosítók viszont nem úgy gondolkodnak róluk, mint mi. Az extrém sportnak nincs egységes, általánosan elfogadott fogalma, a határt minden biztosító a saját feltételeiben húzza meg. A helyzetet ráadásul az is bonyolítja, hogy ugyanaz a sport az életbiztosításnál, a balesetbiztosításnál és az utasbiztosításnál más következménnyel járhat.
Életbiztosítás: a kizárások és a kockázat-elbírálás
Az életbiztosítás célja a szeretteink védelme. Az általános szerződési feltételek (ÁSZF-ek) jellemzően három nagy kört zárnak ki:
- a légi kockázatokat, ideértve a légi sportokat is (például ejtőernyőzés, sárkányrepülés, siklóernyőzés, hőlégballonozás),
- az autó-motorsportot, vagyis a gépi erővel hajtott járművel való versenyzést vagy a versenyre való felkészülést,
- a sportversenyeken való részvételt, sporttól függetlenül.
Ami ezekbe a körökbe esik, arra a szerződés nem nyújt fedezetet. A kizárások ennél szélesebb körben is érvényesülhetnek: a megkötött módozatra szóló különös szerződési feltételek azt a kört szűkíthetik, vagy bővíthetik. Extrém sport közben bekövetkező haláleset után is van esély arra, hogy a biztosító nem fizet, és ide tartozhat a sziklamászás, a túl mélyre merülő búvárkodás is, mert a biztosító a merülés mélységére is szabhat határt. Ezek a példák a kockázati életbiztosításokra vonatkoznak, a megtakarítással egybekötött módozatoknál más szempontok érvényesülhetnek.
A kérdés már szerződéskötéskor előkerülhet. A kockázat-elbírálás alapja az ajánlat és az egészségi nyilatkozat, egyes esetekben orvosi vizsgálat, az eredmény pedig lehet elfogadás, díjemelés, halasztás vagy elutasítás, alternatívaként az összeg csökkentése, a tartam rövidítése, más módozat vagy kizárás. A kérdőívre adott, a valóságnak megfelelő válaszokkal teljesíthető a közlési kötelezettség, ennek megsértése esetén a biztosító mentesülésre hivatkozhat. Aki rendszeresen sportol veszélyesen, annak a legjobb védelem az őszinte kitöltés: így a szerettei védelme valóban arra a kockázatra szól, amelyet a biztosító elvállalt.

Hirdetés
Hirdetés
Balesetbiztosítás: pontosabb lista, külön módozat
A balesetbiztosítás az életbiztosítás logikáját pontosítja: a balesetek következményeit fedezi előre meghatározott szolgáltatásokkal, ezért itt még fontosabb, mely tevékenységek tartoznak a fedezet körébe. A hagyományos balesetbiztosítás jellemzően nem fedezi az extrém sport közben történt baleseteket, ugyanez vonatkozik a versenyszerű sportra és a különösen kockázatos hobbikra, például a barlangászatra, a búvárkodásra, a szikla-, fal- és hegymászásra vagy az ejtőernyős ugrásra. A munkahelyi vagy bankkártyához kapcsolódó biztosítások is a legtöbb esetben csak a „szelíd” sportokat tartalmazzák.
A megoldás erre külön biztosítás lehet. Léteznek olyan balesetbiztosítások, extrém sportok balesetbiztosítása, melyek kiterjednek többek között az ejtőernyőzésre, a bázisugrásra, a hőlégballonozásra, a barlangászatra, a vízisíre, a jet-skire, a vadvízi evezésre, a sárkányrepülésre, a műrepülésre, sőt a bungee jumpingra és a magashegyi expedícióra is. Ez tehát nem felár az alapmódozaton, hanem önálló biztosítás, amelyet a sportoló tudatosan választ.
Utasbiztosítás: költségtérítés, más szemlélet
Az utasbiztosítás gondolkodásmódja alapvetően más. Itt nem előre meghatározott összegről van szó, hanem a külföldön felmerülő költségek megtérítéséről: a mentés és kimentés, a kórházi ápolás és a műtét költségeiről. Az összegbiztosítás (baleseti halál és rokkantság esetére) ezzel szemben jellemzően csak 1–2 millió forint körüli, ez becslés, biztosítónként és csomagonként eltér. Az utasbiztosítás legfontosabb kockázata tehát a külföldi ellátás és mentés költsége, ezért az igazi kérdés az, hogy az adott sportot egyáltalán fedezi-e a biztosítás. Ha kizárt, a teljes költség a biztosítottat terheli.
Ezért sokat számít a részletek ismerete:
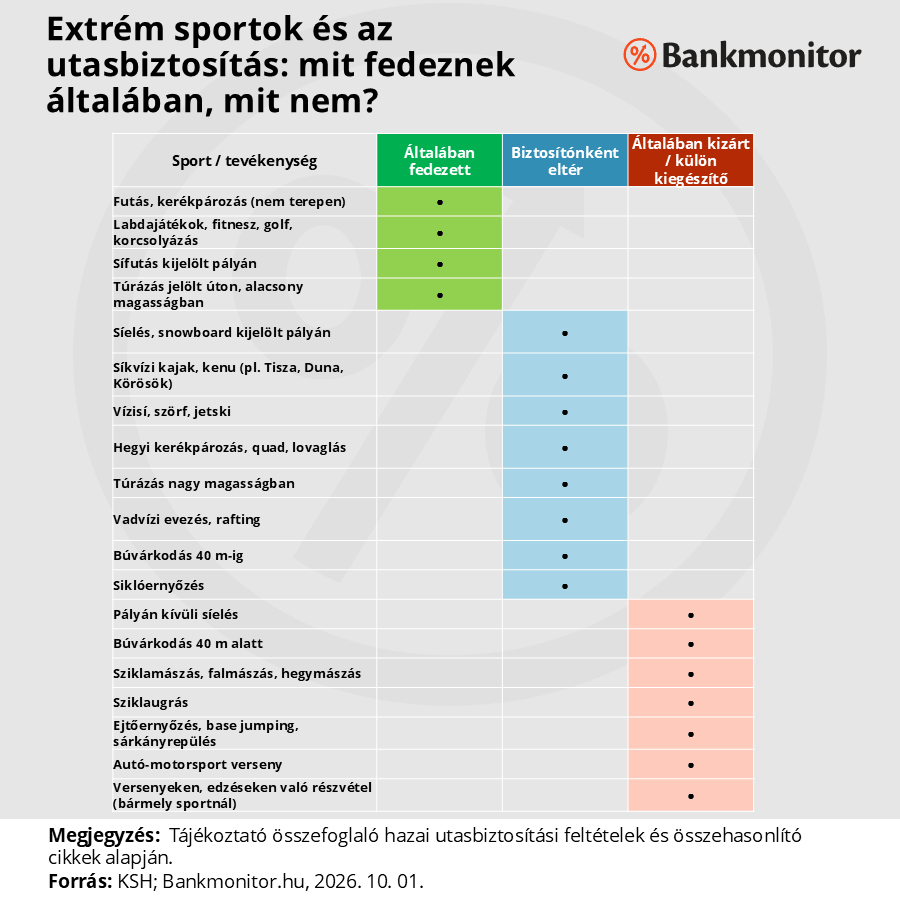
- Síelés: az alapszintű utasbiztosítás nem feltétlenül terjed ki rá, és a fedezet feltétele az amatőr, nem versenyszerű sportolás a kijelölt pályán. A módozatok eltérnek: az egyik tájékoztató a síelést és a snowboardozást a kizárt veszélyes sportok között említi, egy másik, síelőknek szóló módozat kivételként fedezi, de a pályán kívüli síelés és a versenyeken való részvétel csak pótdíj ellenében biztosított.
- Túrázás és vízitúra: 3500 méter alatt jelölt útvonalon alapbiztosítással is lehet túrázni, efölött általában kiegészítő kell, a vadvízi evezésnél pedig a vízosztály számít: az alapbiztosítás egyedül a WW1–WW2 szinten lehet elegendő.
- Légi sportok, autó-motorsport: a források szerint több biztosító teljesen kizárja a légi és repülősportokat, az autó-motorsport pedig sok biztosítónál szigorúan kizárt kategória.
- Alkohol és szabályszegés: a befolyásoltság, a kötelező védőfelszerelés hiánya vagy a szükséges engedélyek hiánya azonnali elutasításhoz vezethet.
Ami az egyik biztosítónál alapfedezet, a másiknál könnyen kizárás lehet, és a sportág, a magassági vagy mélységi határ, a versenyzés és a mentési költségek részletei döntik el, hogy baj esetén fizet-e a biztosító. Az alábbi ábra a leggyakoribb sportokat mutatja három csoportban.
Mire érdemes figyelni?
- Életbiztosításnál nézd meg az általános és a különös feltételeket is: a légi kockázat, az autó-motorsport és a sportverseny kizárás pontos szövegét.
- Balesetbiztosításnál ellenőrizd, szerepel-e a sportod a kizárások között, és van-e külön extrém sport módozat.
- Utasbiztosításnál tisztázd, hogy a sportot és a helyszínt (magasság, mélység, pálya) fedezi-e a választott csomag.
- Válaszolj őszintén a kérdőívekre, és jelezd, ha új, kockázatosabb sportba kezdesz.
A Bankmonitor tanácsadói segítséget nyújtanak az igényeidnek és tevékenységednek megfelelő biztosítás kiválasztásában, hogy a családod ne maradjon megfelelő fedezet nélkül.
A cikk általános tájékoztatást nyújt, nem minősül egyedi biztosítási, jogi vagy pénzügyi tanácsadásnak. A konkrét kizárásokat és feltételeket mindig az adott biztosító hatályos szerződési feltételei tartalmazzák.
