


A kamatok csökkennek. A régi, drága hiteled viszont nem biztos, hogy magától olcsóbb lesz. 2026 őszén egyszerre több dolog is a hitelkiváltás felé terelheti az adósokat: mérséklődött az alapkamat, és a személyi kölcsönök piacán is erős a banki verseny. De a hitelkiváltás csak akkor jó döntés, ha nem csupán a havi törlesztőt nézed, hanem a THM-et, a teljes visszafizetést, a futamidőt és a költségeket is.
Van az a pillanat, amikor nem új hitelt kell keresni, hanem a régit kell elővenni.
- Megnézni, mennyi van még hátra.
- Mennyi a kamat.
- Mennyi a THM.
- Mennyi a havi törlesztő.
- Mennyi lenne a teljes visszafizetés, ha mindent változatlanul hagysz.
2026 őszén sok hitelesnek pont ez lehet a legfontosabb pénzügyi feladata. Nem azért, mert mindenkinek azonnal ki kell váltania a hitelét. Hanem azért, mert a régi, drágább konstrukciók mellett most könnyebben látszódhat, hogy van-e jobb megoldás.
A kérdés nem az, hogy „lehet-e hitelt kiváltani”. Hanem az, hogy megéri-e neked.
Hirdetés
Hirdetés
Miért most lett újra forró téma a hitelkiváltás?
Kettő dolog miatt:
1. A kamatkörnyezet változása.
Az MNB alapkamat-csökkentése nem jelenti azt, hogy minden hitel automatikusan olcsóbb lesz. De a piaci környezet változása idővel megjelenhet a banki ajánlatokban, és erősítheti a versenyt az új hiteleknél.
2. A személyi kölcsönök piacán is látványosabb lett a verseny.
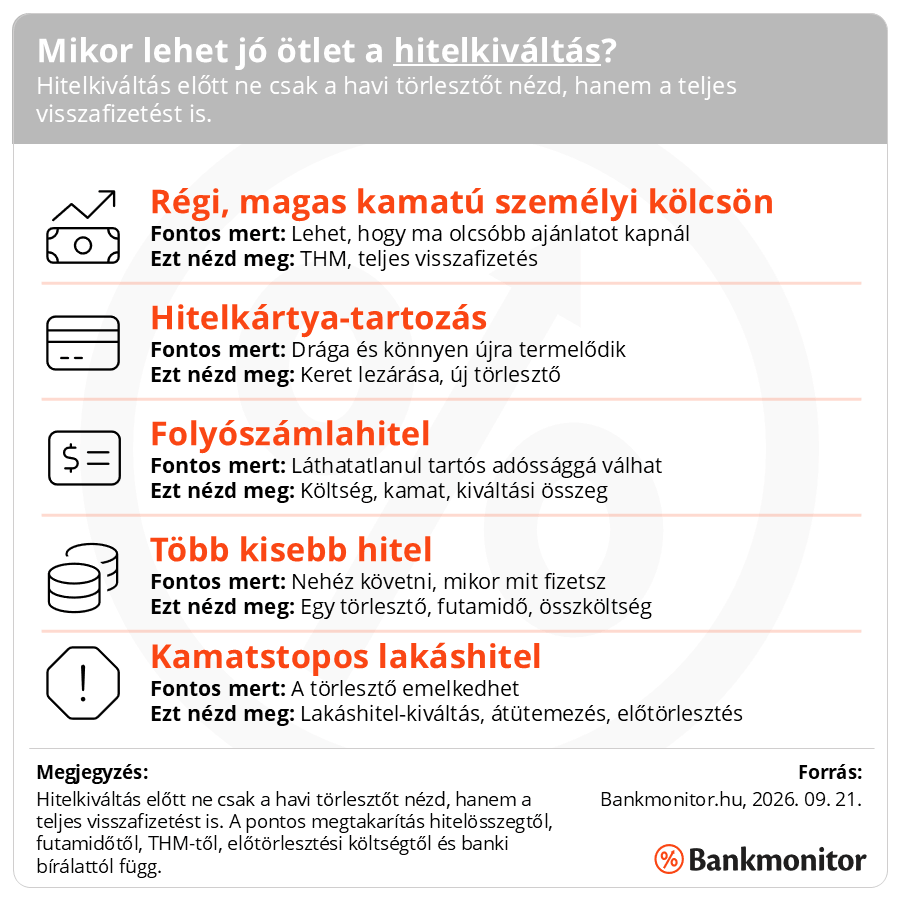
A Bankmonitor szeptemberi személyi kölcsön körképe szerint a legjobb ajánlatok megfelelő jövedelem mellett 10% körüli, sőt nagyobb hitelösszegnél akár 10% alatti THM mellett is elérhetők. Ez különösen azoknak lehet érdekes, akik régebbi, drágább személyi kölcsönt, hitelkártya-tartozást, folyószámlahitelt vagy több kisebb adósságot fizetnek egyszerre.
A Bankmonitor személyi kölcsön kalkulátorában itt tudod megnézni az aktuális ajánlatokat:

A hitelkiváltás nem új hitel. Hanem rendrakás
Sokan félreértik a hitelkiváltást. Nem arról van szó, hogy újabb adósságot veszel a nyakadba. Hanem arról, hogy a meglévő, drágább vagy rosszabb szerkezetű hiteledet lecseréled egy kedvezőbbre.
Ez akkor lehet jó döntés, ha:
- alacsonyabb THM-et kapsz
- csökken a havi törlesztőd
- csökken a teljes visszafizetésed
- több kisebb hitelt egyetlen átlátható törlesztőbe rendezel
- kiszámíthatóbb, fix törlesztésre váltasz
- megszabadulsz drága hitelkártya- vagy folyószámlahitel-tartozástól
Ha a hitelkiváltás csak annyit csinál, hogy kisebb havi törlesztőért cserébe sokkal hosszabb ideig fizetsz, és végül többet adsz vissza, akkor nem biztos, hogy jól jártál.
Mennyit számíthat a kamatkülönbség?
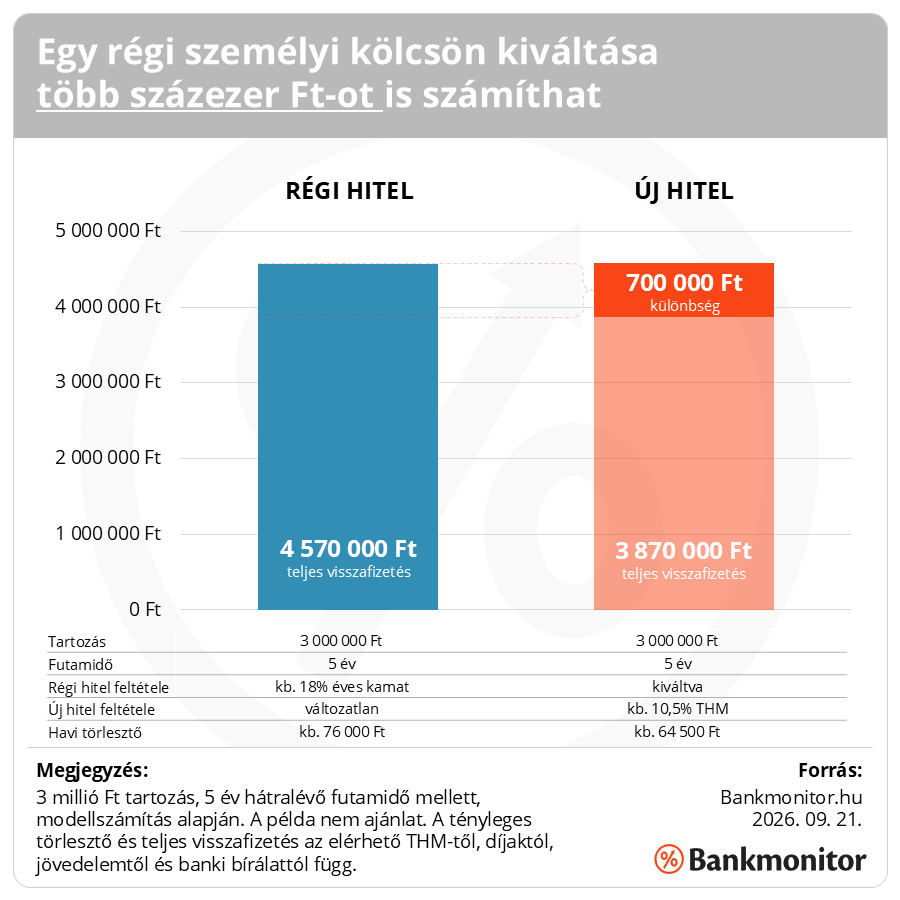
Tegyük fel, hogy van egy régebbi, 3 millió forint fennálló tartozású személyi kölcsönöd, amelyből még 5 év van hátra.
Ha ezt nagyjából 18%-os éves kamatszint mellett fizeted tovább, akkor a havi törlesztő nagyságrendileg 76 ezer Ft körül lehet, a teljes visszafizetés pedig ngyságrendileg 4,57 millió forint.
Ha ugyanezt a 3 millió forint tartozást egy új, körülbelül 10,5 százalékos THM-ű hitellel váltanád ki 5 évre, akkor a havi törlesztő nagyságrendileg 64-65 ezer forint lehet, a teljes visszafizetés pedig 3,87 millió foint körül alakulna.
A különbség: nagyjából 12 ezer forint havonta, és 700 ezer forint a teljes futamidő alatt.
Ez csak egy példa. Nem mindenki kap ilyen ajánlatot, és a kiváltásnak lehet költsége is. De jól mutatja, miért nem mindegy, hogy egy régi, drágább hitelt változatlanul fizetsz tovább, vagy megnézed, van-e olcsóbb lehetőség.
Melyik hiteleket érdemes először megnézni?
Nem minden hitelt érdemes kiváltani. De vannak olyan tartozások, amelyeket most különösen érdemes átvilágítani.
1. Régebbi személyi kölcsönök
Ha néhány éve magasabb kamatszinten vettél fel személyi kölcsönt, most érdemes megnézni, milyen THM mellett kapnál új ajánlatot. Nem biztos, hogy váltani kell, de számolni kell.
2. Hitelkártya-tartozás
A hitelkártya akkor veszélyes, ha nem fizeted vissza időben a teljes felhasznált összeget. A tartósan görgetett hitelkártya-tartozás nagyon drága lehet. Hitelkiváltásnál itt különösen fontos szabály: ne csak kifizesd a tartozást, hanem zárd le vagy csökkentsd a keretet is, nehogy újra elcsábítson.
3. Folyószámlahitel
A folyószámlahitel kényelmes, mert nem kell külön igényelgetni minden alkalommal, az elérhető keret ott van a számád mögött. Pont ezért veszélyes. Sokan észre sem veszik, hogy hónapról hónapra mínuszban élnek, és valójában folyamatosan hitelből pótolják ki a jövedelmüket.
4. Több kisebb áruhitel vagy fogyasztási hitel
Egyenként nem tűnnek nagy tehernek. Együtt viszont könnyen széteshet a havi pénzügyi kép. Ilyenkor egy adósságrendező személyi kölcsön átláthatóbbá teheti a törlesztést, de csak akkor, ha nem termelsz mellé újabb tartozásokat.
Erről korábban itt írtunk részletesebben: Adósságrendezés személyi kölcsönnel: jó ötlet vagy újabb csapda?
5 hiba, amit hitelkiváltásnál könnyű elkövetni
1. Csak a havi törlesztőt nézed
Ez a leggyakoribb hiba. Lehet, hogy az új hitel havi törlesztője kisebb, de ha közben hosszabb futamidőt vállalsz, a végén akár többet is fizethetsz vissza.
Mindig nézd meg:
- havi törlesztő
- THM
- teljes visszafizetés
- futamidő
- egyszeri költségek
- előtörlesztési díj
2. Nem zárod le a kiváltott hitelkeretet
Ha hitelkártyát vagy folyószámlahitelt váltasz ki, de a keret nyitva marad, könnyen ugyanott találhatod magad néhány hónap múlva. Csak immár egy új személyi kölcsön mellett. Azt tudnod kell, ha kiáltási célra vetted fel a személyi hitelt, akkor nincs is választásod, az új hiteleződ el is várja, hogy szűntesd meg korábbi keretedet.
3. Túl hosszú futamidőt választasz
A hosszabb futamidő csökkentheti a havi törlesztőt, de növelheti a teljes visszafizetést. Ez akkor lehet jó, ha a havi teher csökkentése létfontosságú. De ha a cél a megtakarítás, akkor nem biztos, hogy a leghosszabb futamidő a jó irány.
4. Nem számolsz az előtörlesztési költséggel
A régi hitel lezárása kerülhet pénzbe. Személyi kölcsönnél, lakáshitelnél, hitelkeretnél más szabályok lehetnek. Ha ezt kihagyod a számításból, könnyen túlbecsülöd a megtakarítást.
5. Ugyanannál a banknál maradsz megszokásból
A saját bankod ajánlata lehet jó. De nem biztos, hogy a legjobb. A hitelkiváltás lényege pont az, hogy megnézed, mit ad a piac, és nem automatikusan elfogadod az első ajánlatot.
A Bankmonitor személyi kölcsön kalkulátorával összehasonlíthatod a banki ajánlatokat, THM, havi törlesztő és teljes visszafizetés alapján.
Hitelkiváltási gyorsellenőrzés 2026 őszére
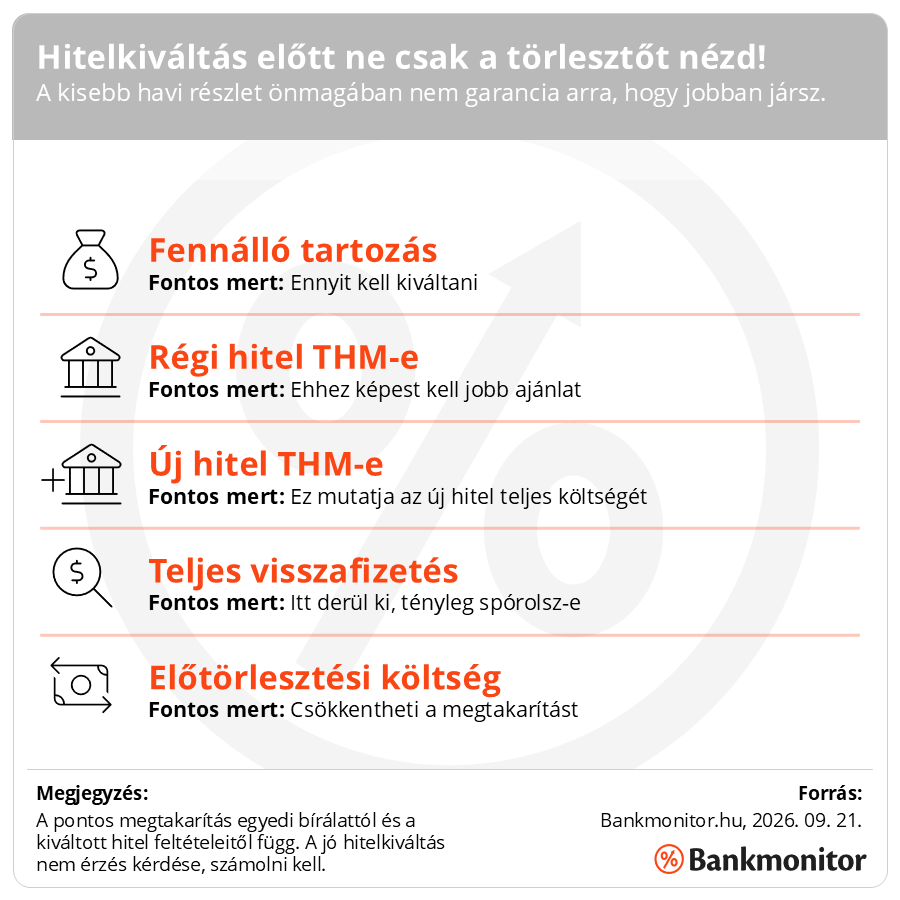
Mielőtt döntesz, ezt a 7 kérdést tedd fel:
- Mennyi a fennálló tartozásom?
- Mennyi a jelenlegi havi törlesztőm?
- Mennyi a jelenlegi THM vagy kamat?
- Mennyi van hátra a futamidőből?
- Van előtörlesztési vagy lezárási költség?
- Kapnék-e alacsonyabb THM-et új hitelnél?
- Kevesebb lenne-e a teljes visszafizetés, nem csak a havi törlesztő?
Ha ezekre nincs válaszod, még ne írj alá semmit.
Előbb számolj.
Ez most nem lehetőség. Kötelező kérdés
A kamatok csökkenhetnek, a banki ajánlatok javulhatnak, a piaci verseny erősödhet. De a régi hiteled ettől nem biztos, hogy automatikusan olcsóbb lesz.
Ha magas kamatú személyi kölcsönt, hitelkártya-tartozást, folyószámlahitelt vagy több kisebb adósságot fizetsz, 2026 őszén nem az a kérdés, hogy „érdemes-e egyszer majd megnézni”.
Hanem az, hogy most mennyibe kerül neked, ha nem nézed meg.
Számold ki, kiváltható-e olcsóbban a meglévő hiteled: Bankmonitor személyi kölcsön kalkulátor
Ha több kisebb tartozásod van, ezt is érdemes elolvasni: Adósságrendezés személyi kölcsönnel: jó ötlet vagy újabb csapda?
A cikk általános pénzügyi edukációs tartalom, nem minősül hitelajánlatnak vagy banki előminősítésnek. A konkrét személyi kölcsön és hitelkiváltási ajánlatok bankonként, jövedelemtől, KHR-státusztól, meglévő hitelektől, futamidőtől, hitelösszegtől és egyedi banki bírálattól függően eltérhetnek. Döntés előtt mindig ellenőrizd a THM-et, a havi törlesztőt, a teljes visszafizetendő összeget, az előtörlesztési vagy lezárási költségeket, valamint a szerződéses feltételeket.
