


Ha valaki éppen a piac csúcsán, a legnagyobb tőzsdei visszaesések előtt vásárolt be, akár évtizedeket is várhatott arra, hogy a befektetése ismét pozitív tartományba kerüljön. A Nikkei 225 index például 1989-es csúcsa után 34 évig nem tudott új magasságokba emelkedni, miközben egyes piacok a mai napig nem tértek vissza korábbi maximumukra. A Bankmonitor szakértő megnézték, mely tőzsdéken tartott legtovább a megtérülés, és mit lehet tenni azért, hogy ne egyetlen rosszul időzített döntésen múljon a megtakarítás sorsa.
Minden befektető legnagyobb rémálma, hogy a piac csúcsán vásárol, majd kényszerűségből a mélyponton kell eladnia. Ennek ellenére a befektetési tanácsok túlnyomó többsége arra buzdítja a magyarokat, hogy még ma vásárolják meg a piacot, mielőtt az tovább száguldana, az elemzők és tanácsadók pedig szívesen számszerűsítik azt a hozamveszteséget – vagy inkább elmaradt hozamot – is, amit az könyvel el, aki pénzét csupán a bankszámláján parkoltatja. Amiről viszont ritkábban esik szó, hogy korántsem mindegy, mikor lép be valaki a tőzsdére.
Hirdetés
Hirdetés
Ezek a piacok várattak legtovább a megtérülésre
Gyakran lehet hallani és olvasni, hogy a részvénypiac évi +10 százalékos hozammal kecsegtet, valamint a legtöbb pénzügyi kalkuláció is hasonló számokat használ. Természetesen ez csak egy leegyszerűsítés, a tőzsdék ennél hol sokkal jobban, hol pedig sokkal rosszabbul teljesítenek. A múltbeli árfolyamgrafikonok vizsgálata során szembetűnő, hogy még a világ legnagyobb és leglikvidebb piacának számító, az 500 legnagyobb amerikai vállalatot tömörítő S&P 500 index esetében is előfordultak olyan időszakok, amikor a rosszkor vásárló befektetőknek közel egy évtizedig kellett veszteségben ülniük. Az alábbi ábra a legmeghatározóbb tőzsdeindexek és az arany leghosszabb ideig tartó megtérülési időszakait gyűjti össze.
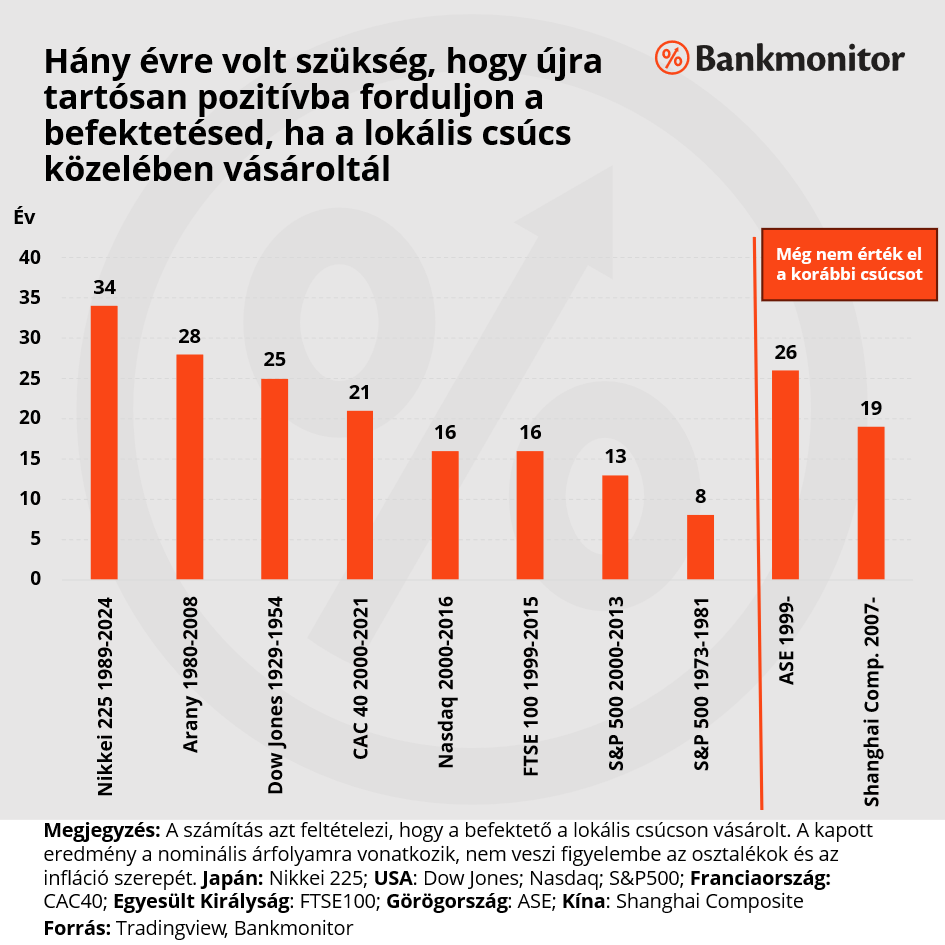 Az ábrán szerepel Kína és Görögország részvényindexe is. Bár nehezen sorolhatóak a fejlett piacok közé, méretük okán mindkettő releváns szereplő, valamint közös vonásuk, hogy nagyon hosszú idő óta nem haladták meg korábbi csúcsértéküket.
Továbbá megjelenik az arany is, amely a többi eszközzel ellentétben árupiaci terméknek számít, a befektetési diskurzusban azonban gyakran szolgál viszonyítási alapként, és sokak fejében – tévesen – a konzervatív befektetés szinonimája. Azonban a tőzsdék egyik legnagyobb spekulatív mániája éppen az arany piacán alakult ki a második olajválság idején. Az akkor elért csúcsot a piac csak 28 évvel később volt képes ismét meghaladni.
A fejlett piacokon túl számos kisebb tőzsdén is előfordult, hogy évekig, esetenként évtizedekig elmaradt az árfolyam a korábbi csúcstól. Erre kiváló példa a hazai BUX index, amely 2007-ben érte el először a 30 118 pontos szintet, majd tartós esésbe fordult, és csak 2016 novemberében sikerült ismét meghaladnia azt.
Általánosan elmondható, hogy ezen rosszabb évek jellemzően egy-egy nagyobb spekulatív mánia (buborék) után következtek.
Hosszú távon csak nyerni lehet a tőzsdén?
Ez az állítás is gyakran hangzik el tényként, a valóság azonban ennél árnyaltabb. Az elmúlt bő 100 évben ugyanis több olyan eset is volt, amikor teljes vagyonok semmisültek meg a tőzsdén. Ilyen volt az 1917-es orosz forradalom vagy az 1949-es kínai kommunista hatalomátvétel, amelyek nyomán a részvénypiacok gyakorlatilag megszűntek létezni, a befektetők tőkéje pedig véglegesen odaveszett. Hasonló folyamat zajlott le Kelet-Európában, köztük Magyarországon is. A második világháborút követő államosítási hullám nyomán a befektetők elvesztették tőzsdén tartott vagyonukat, 1948-ra pedig a Budapesti Értéktőzsde is bezárta kapuit.
Ezek az esetek tehát alapvetően különböznek attól, amikor a piac csupán hosszabb ideig teljesít gyengén, itt ugyanis teljes és visszafordíthatatlan tőkevesztésről van szó. Jó emlékeztető arra, hogy a geopolitikai és szuverén kockázat legalább annyira valós tényező, mint a hagyományos árfolyamkockázat.
A piac időzítése vagy a piacon eltöltött idő a fontosabb?
A fentiekből ugyanakkor nem az következik, hogy érdemes megpróbálni időzíteni a tőzsdei befektetéseket. A múltban számos tanulmány vizsgálta már, hogy a fejlett piacokon mely stratégiák hozzák a legjobb eredményt hosszú távon. Ezek a kutatások szinte kivétel nélkül arra jutottak, hogy a rendszeres vásárlásokra épülő költségátlagolás módszerét (dollar-cost averaging) egyetlen időzítésre épülő taktika sem tudja hosszú távon megverni.
Az egyik legismertebb ilyen típusú kutatás beszédes címet visel, miszerint még Isten sem tudta legyőzni ezt a módszert („Even God Couldn’t Beat Dollar-Cost Averaging”). A szerző egy gondolatkísérletet állított fel, képzeljük el, hogy valaki az amerikai részvénypiac történetében 1920 és 1979 között bármikor belép a piacra és onnantól 40 éven át havonta azonos összeget fektet be. Mindegy volt, mikor szállt be, a lényeg, hogy onnantól végigvitte a stratégiát. Ezt hasonlította össze egy szimulált, mindentudó befektetővel, aki pontosan tudta, mikor van a piac az adott két csúcs közötti mélyponton és kizárólag ott vásárolt. A vizsgálat kimutatta, hogy ez a mélypontban tökéletesen időzítő stratégia az esetek több mint 70 százalékában alulteljesítette a rendszeres, havi befektetést — annak ellenére, hogy a szimulált befektető mindig hajszálpontosan eltalálta a piaci mélypontokat. Ha pedig csupán két hónapot tévedett az időzítéssel, a sikeres túlteljesítés aránya 30 százalékról 3 százalékra zuhant.
Mit jelentenek ezek a saját befektetéseidre nézve?
A hosszú távú részvénypiaci hozam történelmileg minden más eszközosztályt felülmúlt, ugyanakkor a fenti számok néhány nagyon konkrét, gyakorlati tanulságot hordoznak:
- Egyetlen piacra, egyetlen időpontban nagy összeget elhelyezni kockázatos stratégia. Japán példája jól illusztrálja, hogy még egy fejlett és szigorúan szabályozott tőzsdén is előfordulhat, hogy egy rosszul időzített, egyösszegű befektetés évtizedekre veszteségben tartja a megtakarítást. A kockázat mérséklése érdekében tehát elengedhetetlen a befektetések időbeli szétosztása és a széles körű földrajzi diverzifikáció.
- A hosszú táv jellemzően nem 5-10 évet jelent. Ha valaki ilyen időhorizonton gondolkodik, az nagyon megütheti a bokáját a magas részvénykitettséggel. Minél rövidebb a befektetési horizontod, annál inkább érdemes kevésbé volatilis eszközök (pl. állampapír, kötvényalap) felé tolni a portfóliódat.
- Mindenki legyen tisztában a kockázatokkal és ne csak a múltbeli hozamok alapján döntsön! Az évi 10 százalékos átlaghozam csak egy hosszú távú átlag, a tényleges éves teljesítmény ennél jóval változékonyabb lehet, ahogy azt a Nikkei vagy az arany több évtizedes stagnálása is jól szemlélteti.
Összességében a tőzsde hosszú távon vonzó hozamot produkált, ugyanakkor ha az ember a legnagyobb esések előtt vásárolt be nagyobb összegben, az rengeteg fejfájást okozhatott számára. A tőzsde ezen tulajdonsága nem ok arra, hogy bárki elkerülje a részvénypiacokat, azonban fontos a tudatos diverzifikáció. Végső soron nem a tökéletes belépési pont megtalálása hozza el a befektetési sikert, hanem a piacon eltöltött idő.
Nem kell senkinek pénzügyi szakértővé válnia ahhoz, hogy jó döntést hozzon a megtakarításairól — ezt rábízhatja azokra, akik ezzel foglalkoznak. Független szakértők is segíthetnek megtalálni a legjobb befektetési lehetőséget.

