


Ha a nyugdíjadra gyűjtesz, van egy szabály, ami mindenkire igaz: a befizetést nem érdemes jövőre tolni. Az idei adójóváírási keretet ugyanis csak idei befizetésekkel használhatod ki. A Bankmonitor szakértő összegyűjtötték, hogy mennyit kell befizetned, hogy teljes mértékben ki tudd használni az adójóváírást.
Két ok, amiért nem érdemes jövőre kezdeni
Az első a kamatos kamat. A pénzed hozama is hozamot termel, és minél több éve van erre, annál nagyobb vagyonnal mész nyugdíjba. A növekedés exponenciális, csak az elején lassú, ezért eleinte alig látszik. Aki később indul, éppen a meredek végéből veszít.
A második ok a nyugdíjcélú megtakarítások sajátja, a 20%-os adójóváírás naptári évhez kötött. Ha 2026-ban fizetsz be, a 2026-os keretet használod. Ha csak jövőre kezded, az idei keret teljes egészében elveszett, és visszamenőleg már nem pótolhatod. Nem csúszik át, hanem elvész.
Ehhez annyi kell, hogy a befizetésed még idén megérkezzen a szolgáltatóhoz: az önkéntes nyugdíjpénztárba, a biztosítóhoz vagy a NYESZ-t vezető befektetési szolgáltatóhoz. Ha fizettél elég személyi jövedelemadót – és a legtöbb dolgozó fizet –, a 2026-os adóbevallásod után megkapod a 20 százalékot.
Ennyit kell befizetned a teljes jóváírásért
A jóváírás a befizetés 20 százaléka, de minden formának saját felső határa van. A maximumhoz szükséges éves befizetés ebből egyszerűen visszaszámolható.
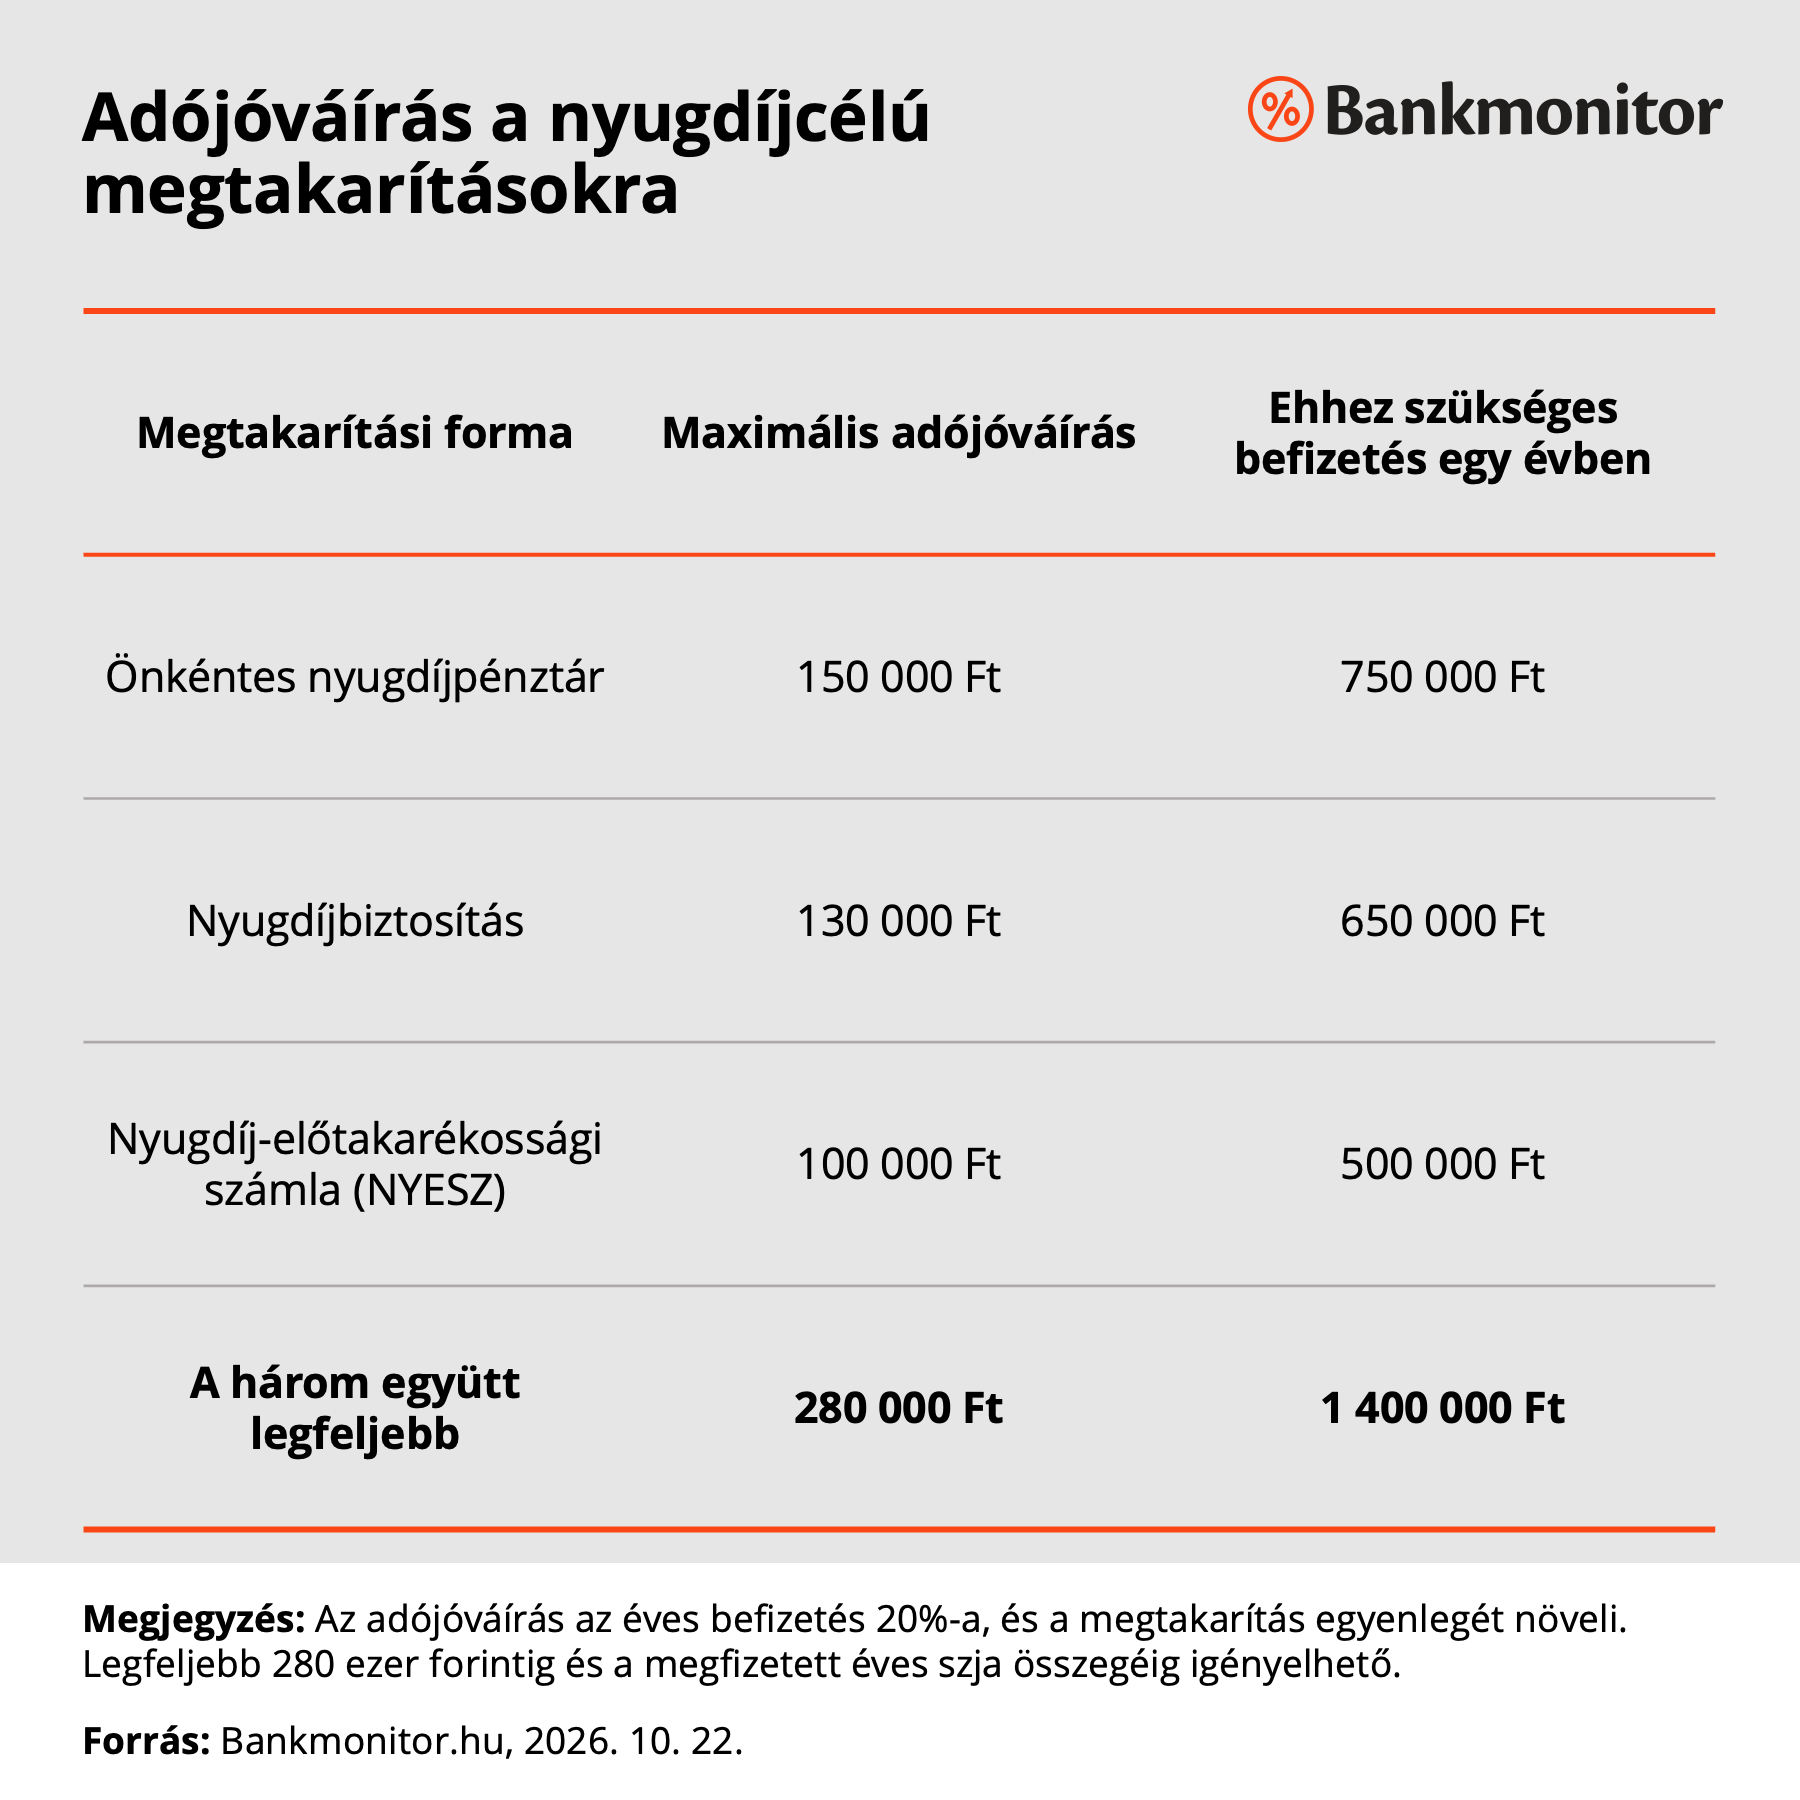
A három plafon összege 380 ezer forint lenne, az állam azonban együtt legfeljebb 280 ezret ír jóvá. Ehhez összesen 1,4 millió forintot kell befizetned, legalább két formára elosztva, például 750 ezret önkéntes nyugdíjpénztárba és 650 ezret nyugdíjbiztosításba. Aki mindhárom formát a plafonig tölti, az utolsó 500 ezer forintjára már nem kap jóváírást.
Ha idén már fizettél be, a táblázatból vond le az eddigi befizetéseidet. Aki januártól havi 30 ezer forintot tett nyugdíjbiztosításba, decemberig 360 ezret fizet be, a maximumhoz tehát még 290 ezer forint hiányzik. Ezt egy eseti befizetéssel még idén pótolhatja. A Bankmonitor adatai szerint tavaly a nyugdíjbiztosítást indítóknak csak 10,8 százaléka fizetett be legalább 650 ezer forintot, a többség jóváírásának egy része az asztalon maradt.
Melyik formába érdemes befizetni?
Az önkéntes nyugdíjpénztárban a legmagasabb a keret, és talán ez a legegyszerűbb forma. Egyetlen döntést kell meghoznod: milyen portfólióba kerüljön a pénzed. A választék jellemzően kitettség szerint épül fel, lehet magyar vagy európai állampapír, magyar vagy nemzetközi részvény, illetve ezek keveréke. Utána havonta befizeted a megtakarításodat, a befektetést pedig a pénztár intézi. A pénzedhez a mindenkori nyugdíjkorhatár elérésekor férsz hozzá adómentesen.
A nyugdíjbiztosítás hasonlóan kényelmes, de a befektetés mellé egy életbiztosítási elem is társul. A legnagyobb előnye a másik két formával szemben, hogy a szerződéskötéskor érvényes nyugdíjkorhatár számít, ez ma 65 év. A biztosító ekkor fizet adómentesen, akkor is, ha időközben megemelik a korhatárt. A nyugdíjpénztárban és a NYESZ-en lévő pénzhez viszont csak a mindenkori korhatárnál férsz hozzá adómentesen: ha addig 68 évre emelik, akkor 68 évesen.
A nyugdíj-előtakarékossági számla lényegében értékpapírszámla. Szinte bármit megvehetsz rajta, ami a befektetési szolgáltatód kínálatában szerepel, ezért ez a legrugalmasabb forma. Rendszeres befizetési kötelezettség sincs, ez viszont kétélű, ha egy évben elfelejtesz pénzt tenni rá, annak az évnek a jóváírása elveszett. A másik hátulütője, hogy minden befektetési döntés a tiéd, annak minden terhével együtt. Ha a nyugdíjvagyonodról nem szeretnél a következő 20–40 évben folyamatosan döntéseket hozni, a NYESZ nem neked való.
A választásnál végül nem az a kérdés, melyik forma a legjobb papíron, hanem az, hogy melyiket fogod évtizedekig kitartóan fizetni.
Ha egészségpénztárad is van, számolj újra
Az önkéntes nyugdíjpénztár 150 ezres kerete nem csak a nyugdíjpénztáré. Az egészség- és önsegélyező pénztári befizetésekkel közösen jár legfeljebb ennyi jóváírás. Ha az egészségpénztáradba idén már befizetted a 750 ezer forintot, a nyugdíjpénztárba tett pénzed után nem kapsz több jóváírást.
Ilyenkor adójóváírás szempontjából a nyugdíjbiztosítás vagy a NYESZ a jobb választás, mert ezeknek saját keretük van.
Ez nem azt jelenti, hogy mindenkinek a maximumig kell befizetnie. A jóváírás legfeljebb annyi lehet, amennyi személyi jövedelemadót az adott évben a kedvezmények levonása után fizettél. A nyugdíjcélra tett pénz pedig hosszú évekre kötött, ezért csak annyit érdemes befizetni, amennyire a nyugdíjkorhatárig biztosan nem lesz szükséged.
A sorrend tehát egyszerű: nézd meg, idén mennyit fizettél már be, és a táblázatból, mennyi hiányzik a maximumhoz. Ha a különbséget még az év vége előtt befizeted, a rá jutó 20 százalék is a tiéd lehet. Érdemes nem az utolsó napokra hagyni, mert a pénznek idén meg is kell érkeznie.
Számold ki a Bankmonitor nyugdíj-megtakarítási kalkulátorával, hogy a havi befizetésed mellett neked mekkora megtakarítás gyűlne össze 65 éves korodra!

A Bankmonitor és a Pénzcentrum idén is felméri, hogyan viszonyulnak a magyarok a hitelekhez. Kíváncsiak vagyunk a véleményedre is! A kérdőív kitöltése mindössze 2–3 percet vesz igénybe. Az eredményeket először a Pénzcentrum, majd a Bankmonitor oldalán mutatjuk be egy-egy cikkben. Köszönjük, ha válaszaiddal segíted a munkánkat!
