


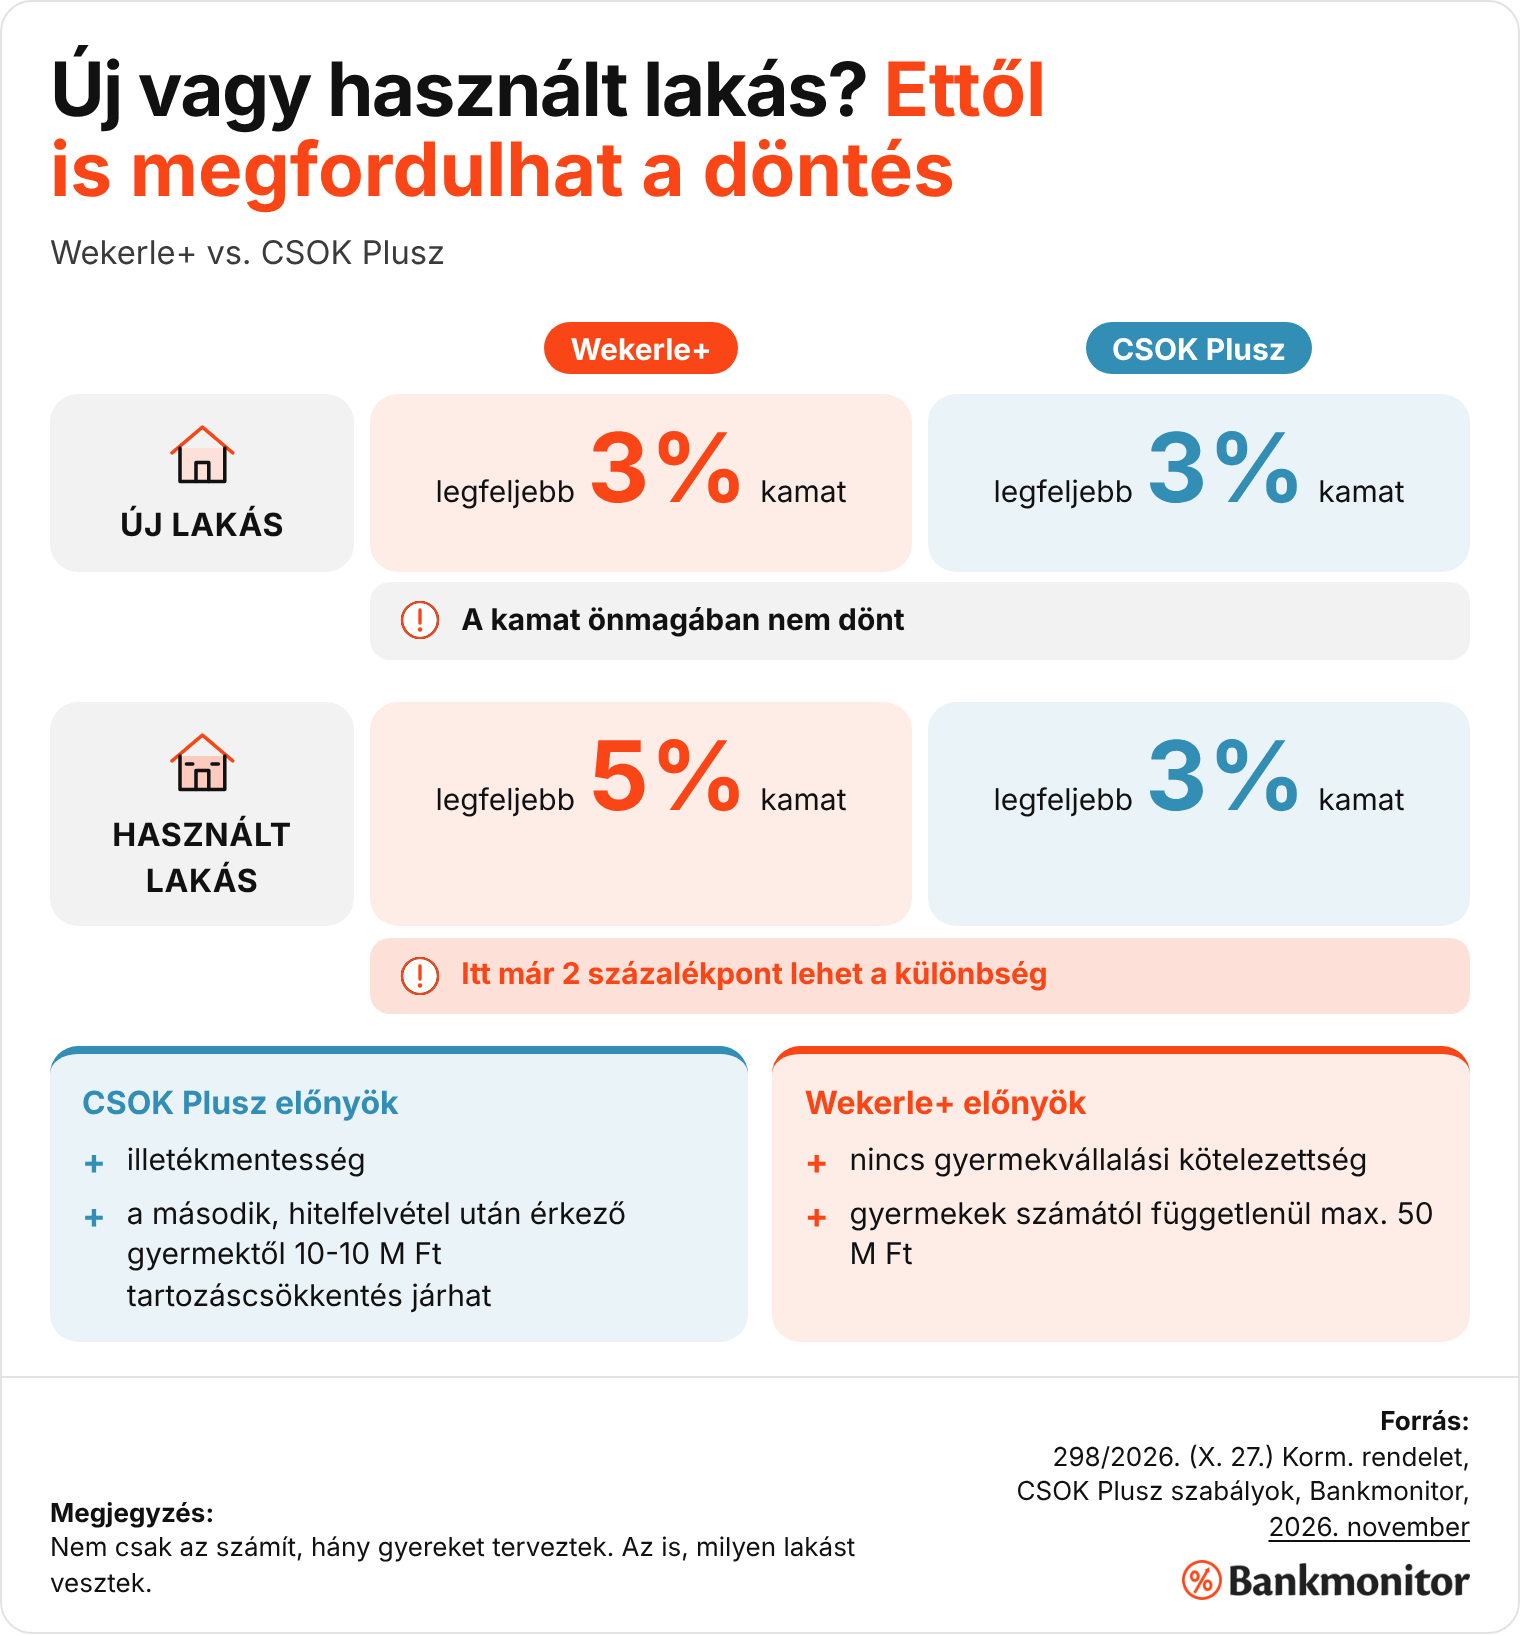
Megéri neked a Wekerle Plusz, vagy van ennél jobb lehetőséged? A program már elindult, a feltételek ismertek, a Bankmonitorhoz érkező kérdésekből mégis azt látjuk, hogy sok lakásvásárló bizonytalan a döntésben. Nem feltétlenül azt nehéz eldönteni, hogy jogosult vagy-e, hanem azt, hogy a saját helyzetedben valóban ezzel jársz-e a legjobban, vagy más finanszírozási megoldást érdemes választanod.
Ebben segítünk most: megnézzük, milyen alternatíváid lehetnek, és milyen szempontokat érdemes összehasonlítanod, mielőtt döntesz.
Megéri a kedvezményes hitelt választani? Beleférek egyáltalán a feltételekbe? Mi történik, ha van már ingatlanom? Jobban járhatok egy piaci lakáshitellel? Érdemes most megvennem a kiszemelt lakást, vagy előbb nézzem végig az összes lehetőségemet?
Ilyen dilemmákkal találkozunk:
„A feltételeket már átnéztük, de még mindig nem látjuk, hogy nekünk tényleg a Wekerle Plusz lenne-e a legjobb megoldás.”
„Megvan az önerőnk és a kiszemelt lakás is. Nem az a kérdés, hogy tudunk-e hitelt felvenni, hanem hogy melyikkel járunk a legjobban.”
„Nem szeretnénk csak azért belevágni, mert kedvezményes a kamat. Előbb szeretnénk látni, milyen más lehetőségeink vannak.”
Az idézetek a Bankmonitorhoz érkező tipikus kérdések és élethelyzetek alapján szerkesztett, nem szó szerinti példák.
A jó döntéshez ezért nem elég azt megnézni, hogy jogosult vagy-e a Wekerle Pluszra. Azt is érdemes kiszámolni, hogy a saját jövedelmeddel, önerőddel és lakáscéloddal melyik finanszírozási megoldással jársz a legjobban.
Hirdetés
Hirdetés
Nem férsz bele a Wekerle Pluszba? Attól még van más lehetőséged
Ha a jelenlegi feltételek alapján nem vagy jogosult a Wekerle Pluszra, attól még nem kell lemondanod a lakásvásárlásról.
Ha van megfelelő önerőd és a jövedelmed is elbírja a hitelt, a piaci lakáshitel lehet az egyik legegyenesebb alternatíva.
Itt viszont különösen fontos több bank ajánlatát összehasonlítani, mert már néhány tized százalékpontos kamatkülönbség is komoly összeget jelenthet egy több tízmillió forintos, hosszú futamidejű hitelnél.
Ha most vennél lakást, nézd meg a Bankmonitor lakáshitel kalkulátorában, milyen havi törlesztővel kaphatsz piaci lakáshitelt, és mennyibe kerülne összesen a finanszírozás.

Van már ingatlanod? Az is segíthet a következő lakásnál
Ha van megfelelő, fedezetként bevonható ingatlanod, az egy következő lakás megvásárlásánál is segítséget jelenthet.
Lakásvásárlásnál a meglévő ingatlan bizonyos esetekben pótfedezetként bevonható. Felmerülhet a szabad felhasználású jelzáloghitel is, de nagyon nem mindegy, melyik konstrukciót választod.
Vegyünk egy 20 millió Ft-os hitelt, 20 éves futamidővel:
A különbség ebben a példában havonta több mint 40 ezer Ft, a teljes futamidő alatt pedig közel 10 millió Ft.
„Van saját ingatlanom, ezért azt hittem, kevesebb lehetőségem lesz. Most inkább azt szeretném látni, hogyan lehetne ezt az ingatlant a következő vásárlásnál jól felhasználni.”
Pontosan ezért érdemes a jogosultság kérdésén túl is gondolkodni. Lehet, hogy egy meglévő ingatlan elsőre akadálynak tűnik, miközben egy másik finanszírozási konstrukcióban éppen ez adhat új lehetőséget.
Felújítanál? Itt a személyi kölcsön is alternatíva lehet
Ha nem lakást vásárolnál, hanem néhány millió forintos felújítást tervezel, más szempontok alapján érdemes dönteni.
A személyi kölcsön egyik előnye, hogy nincs szükség ingatlanfedezetre, értékbecslésre és jelzálogbejegyzésre, az ügyintézés pedig gyorsabb lehet.
Cserébe jellemzően magasabb kamattal és rövidebb futamidővel kell számolni, ezért a havi törlesztő is magasabb lehet.
Itt sem önmagában a kamat alapján érdemes dönteni. A havi törlesztőt, a futamidőt, a teljes visszafizetést, az induló költségeket és az ügyintézést együtt kell nézni.
Ha felújításhoz keresel finanszírozást, nézd meg a Bankmonitor személyi kölcsön kalkulátorában, milyen havi törlesztőt jelentene számodra a szükséges összeg.
Jogosult vagyok a Wekerle Pluszra. Akkor biztosan ezt válasszam?
Nem feltétlenül ez a jó kérdés.
A Wekerle Plusz kedvező finanszírozási lehetőség lehet annak, aki megfelel a feltételeknek, de egy lakásvásárlásnál nem kizárólag a hitel kamata számít.
Fontos például:
- milyen ingatlant szeretnél megvásárolni,
- mekkora önerő áll rendelkezésedre,
- mennyi hitelre van szükséged,
- mekkora havi törlesztőt bír el biztonságosan a jövedelmed,
- van-e másik bevonható ingatlanod,
- milyen alternatív piaci ajánlatokat kaphatsz.
Ezért találkozunk olyan érdeklődőkkel is, akik nem azért várnak a döntéssel, mert a Wekerle Plusz feltételei bizonytalanok, hanem azért, mert szeretnék előbb biztosan tudni, hogy a saját helyzetükben melyik megoldással járnak a legjobban.
„Nem szeretnénk hónapokig várni, ha nincs rá szükség. De azt sem szeretnénk, hogy utólag derüljön ki: lett volna jobb finanszírozási lehetőségünk.”
Ez a dilemma teljesen más, mint arra várni, hogy kiderüljenek a program feltételei.
A feltételek ismertek. A kérdés most az, mit jelentenek ezek neked.
Wekerle Plusz, piaci lakáshitel vagy más megoldás?
A Bankmonitornál most azt látjuk, hogy sok lakásvásárló ezen a ponton bizonytalanodik el.
Van, aki jogosult a Wekerle Pluszra, de szeretné összehasonlítani más lehetőségekkel. Van, aki valamelyik feltétel miatt kiesik, és azt keresi, hogyan tudná mégis megvalósítani a lakásvásárlást. Más pedig inkább vár néhány hetet a döntéssel, amíg biztosan látja, melyik finanszírozási út a legkedvezőbb számára.
A cél nem az, hogy mindenáron Wekerle Pluszt vagy mindenáron piaci lakáshitelt válassz. Hanem az, hogy megtaláld azt a finanszírozási megoldást, amely a te helyzetedben a legjobb.
Ehhez pedig sokszor nem elég egyetlen kamatot vagy havi törlesztőt megnézni.
A Bankmonitor szakértői abban is tudnak segíteni, hogy átnézzék a lehetőségeidet, összehasonlítsák az elérhető ajánlatokat, és megmutassák, melyik finanszírozási megoldás illeszkedhet legjobban a lakáscélodhoz és pénzügyi helyzetedhez.
Lakásvásárlást tervezel?
Iratkozz fel a Bankmonitor hírlevelére, és küldjük a Wekerle Plusz, a lakáshitelek és az otthonteremtési lehetőségek fontos változásait, valamint azokat a számításokat, amelyek segíthetnek megtalálni a számodra megfelelő finanszírozást.
Csatlakozz te is a több mint 160 000 feliratkozott olvasónkhoz és értesülj elsők között a gazdasági hírekről és a legjobb pénzügyi ajánlatokról.
A példákban szereplő olvasói megszólalások a Bankmonitorhoz érkező tipikus kérdések és élethelyzetek alapján szerkesztett illusztrációk, nem szó szerinti ügyfélidézetek. A hitelszámítások egyszerűsített modellszámítások. A tényleges banki ajánlat függhet többek között a jövedelemtől, a hitelösszegtől, a futamidőtől, a meglévő tartozásoktól, a fedezettől és a bank egyedi hitelbírálatától.
