


Az év vége közeledtével sokan elsősorban a kötelező gépjármű-felelősségbiztosításra, a lakásbiztosításra vagy az év végi pénzügyekre gondolnak. Pedig van még egy olyan terület, ahol az időzítésnek jelentősége lehet: az életbiztosítás. A biztosítók ugyanis az életkor alapján is áraznak. Ráadásul nem feltétlenül úgy, ahogy azt a hétköznapokban gondolnánk. Egyes biztosítóknál az úgynevezett biztosítási életkor határozza meg, milyen életkorral számolnak a díj kalkulációjánál, márpedig ezt sok esetben a naptári évhez igazítják.
Már 34–36 éves korban is látható a különbség
Az életbiztosításoknál nem csak az számít, hány éves vagy, hanem az is, mikor kötöd meg a szerződést. Év végén különösen érdemes figyelni az életkorra: számos biztosító ugyanis nem egyszerűen a születési dátum alapján számol, hanem a biztosítási kor alapján. Emiatt előfordulhat, hogy egy decemberben megkötött szerződésnél még az idei, kedvezőbb életkorral számolnak, míg januárban már egy évvel idősebbnek számítasz.
Ez pedig azt jelenti, hogy nem feltétlenül érdemes januárig várni az életbiztosítás megkötésével, ha azt egyébként is tervezzük.
Hirdetés
Hirdetés
Nézzünk egy konkrét példát az életbiztosításra és az életkorra!
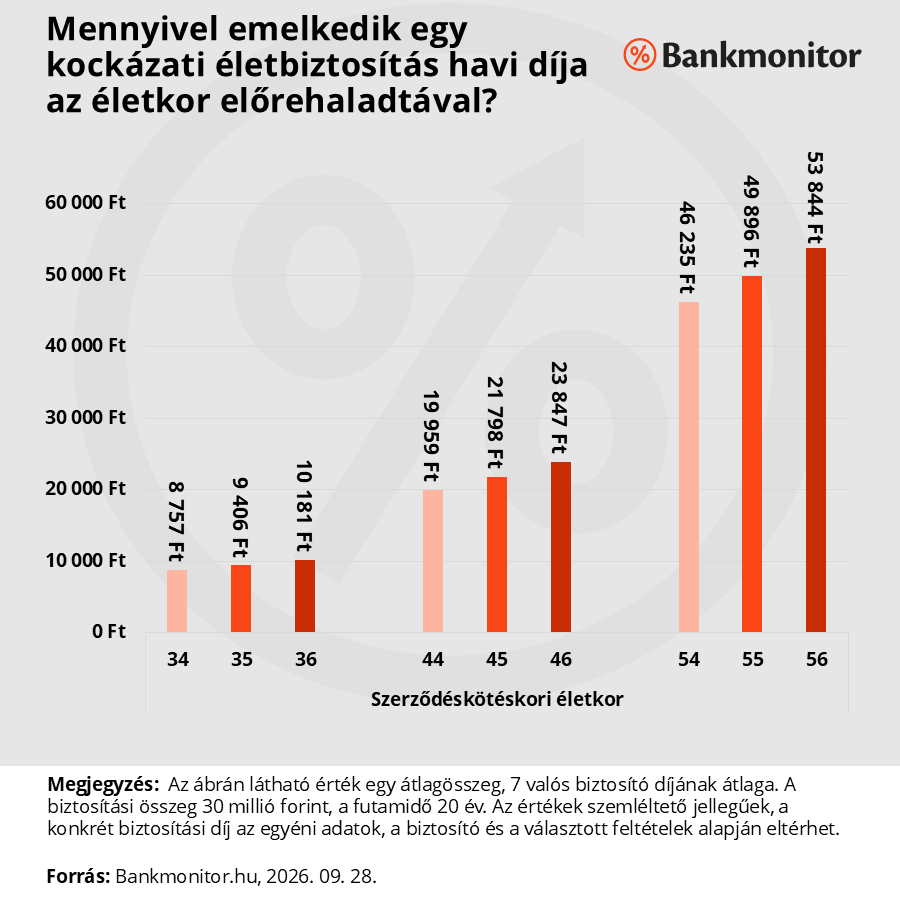
Hét biztosító aktuális díjait hasonlítottuk össze egy 20 éves tartamú, 30 millió forintos kockázati életbiztosításnál.
A 30-as években is komoly különbségeket lehet látni
A 34 éves ügyfél esetében a hét biztosító ajánlatainak átlagos havi díja 8757 forint volt. Egy évvel később, 35 éves életkorban ez már 9406 forintra emelkedett, 36 évesen pedig meghaladta a 10 ezer forintot: 10 181 forint lett.
Ez havi szinten még nem feltétlenül tűnik hatalmas összegnek. De egy hosszú távú biztosításnál már érdemes elgondolkodni rajta. Ráadásul nem minden biztosító emeli ugyanakkora mértékben a díjat. A vizsgált ajánlatok között már 30-as éveinkben is volt olyan biztosító, ahol az egy év alatti különbség több mint 1000 forint volt havonta.
40 felett már több ezer forint is lehet az éves „várakozás” ára
Az életkor előrehaladtával a különbség egyre látványosabbá válik.
A vizsgált 20 éves, 30 millió forintos biztosításnál 44 éves korban a hét biztosító átlagos havi díja 19 959 forint volt. 45 éves korban már 21 798 forint, 46 évesen pedig 23 847 forint.
Ez azt jelenti, hogy 44 és 45 éves kor között az átlagos havi díj közel 1840 forinttal, vagyis több mint 9 százalékkal nőtt. Ez a 20 év alatt több, mint 40 ezer forint eltérést eredményez.
45-ről 46 évre pedig további mintegy 2050 forinttal emelkedett. Az éves többlet tehát már meghaladhatja a 20–24 ezer forintot.
Persze egyetlen év halasztása önmagában nem jelenti azt, hogy mindenki ennyivel fog többet fizetni. A konkrét díj függ többek között a biztosítótól, a biztosítási összegtől, a tartamtól, az egészségi állapottól és a választott kiegészítő fedezetektől is. Éppen ezért mindenkinek érdemes több biztosítótól is ajánlatot kérnie, vagy független szakértőhöz fordulnia.

50 felett már nemcsak a díj lehet kérdés
A magasabb életkorban történő biztosításkötésnél van egy további szempont, amire sokan talán nem is gondolnak.
A vizsgálatunkban 54, 55 és 56 éves korban is megnéztük ugyanazt a 20 éves tartamú, 30 millió forintos biztosítást. 54 évesen a hét biztosító átlagos havi díja már 46 235 forint volt. 55 évesen ez 49 896 forintra, 56 évesen pedig 53 844 forintra emelkedett.
Ez egy év alatt ismét közel 8 százalékos különbséget jelent.
De itt már nemcsak az ár változott. A kilenc vizsgált biztosító közül két társaság 54, 55 és 56 éves korban már nem adott ajánlatot erre a konstrukcióra. Ennek oka a 20 éves tartam és a biztosító által meghatározott maximális lejárati életkor: ha a szerződés 20 év múlva már túllépné a 75 éves korhatárt, az adott feltételekkel nem köthető meg.
Ez egy fontos tanulság. Az életkor előrehaladtával nemcsak egyre drágább lehet ugyanaz a védelem, hanem a választható lehetőségek köre is szűkülhet.
Nem mindegy tehát, mikor indítjuk el a biztosítást
Természetesen senkinek nem érdemes pusztán azért életbiztosítást kötnie decemberben, mert januárban egy évvel idősebb lesz. A legfontosabb kérdés mindig az, hogy szükség van-e a védelemre, és mekkora biztosítási összeg lenne indokolt.
Ha azonban valaki már eldöntötte, hogy szeretne kockázati életbiztosítást, akkor az időzítésnek is lehet jelentősége. A szerződéskötés időpontjával ugyanis bizonyos esetekben még egy kedvezőbb biztosítási életkor alapján indulhat a szerződés. Ez pedig nem egyszeri, néhány hónapos előnyt jelenthet: a szerződés hosszú évekre rögzítheti a díjszámítás alapját.
Az egészségi állapot miatt sem feltétlenül érdemes várni
Az életkor mellett az egészségi állapot is fontos tényező. A biztosító a szerződés megkötésekor kockázatelbírálást végezhet. Egészségi nyilatkozatot kérhet, bizonyos esetekben pedig orvosi vizsgálatra is szükség lehet.
Ha valakinek időközben olyan egészségi problémája alakul ki, amelyet a biztosító figyelembe vesz, az befolyásolhatja a biztosítás létrejöttét, díját vagy a vállalt kockázatokat.
Vagyis egy életbiztosítás esetében a „majd jövőre megkötöm” döntésnek több következménye is lehet.
Mit érdemes tenni év vége előtt?
Aki már gondolkodik életbiztosításon, annak érdemes még év vége előtt megnéznie a lehetőségeket.
Érdemes több biztosító ajánlatát összehasonlítani, hiszen a példánk is azt mutatja, hogy ugyanarra a 30 millió forintos biztosítási összegre jelentős különbségek lehetnek az egyes társaságok díjai között. Azt is meg kell nézni, hogy a biztosító meddig vállalja az adott tartamot, milyen maximális lejárati életkort határoz meg, és milyen feltételekkel fogadja el a biztosított egészségi kockázatait.
Egy év néha többet számít, mint gondolnánk
Az életkorunkat nem tudjuk visszaforgatni, a szerződéskötés időpontját viszont megválaszthatjuk.
A hét biztosító ajánlata alapján egyértelműen látszik, hogy már a 30-as éveinkben is jelenthet több száz vagy akár ezer forintos havi különbséget egyetlen év, később pedig ez több ezer forintra nőhet. 50 év felett pedig már azzal is számolni kell, hogy bizonyos tartamok egyes biztosítóknál életkori korlátba ütközhetnek.
Ezért ha valaki egyébként is tervezi családja anyagi biztonságának megerősítését egy kockázati életbiztosítással, érdemes még az év vége előtt utánanézni a lehetőségeknek.
Lehet, hogy januárban is ugyanúgy megköthető lesz a biztosítás. De az is lehet, hogy már egy évvel idősebb biztosítási életkorral – és magasabb havi díjjal.
Érdemes még idén megnézni a lehetőségeket
Ha életbiztosítás megkötését tervezed, ne hagyd az utolsó pillanatra! Kérj személyre szabott, pontos összehasonlító kalkulációt a Bankmonitor tanácsadóitól, és nézd meg, hogy a te életkorod, egészségi állapotod és igényeid mellett mely biztosítók milyen díjjal kínálják a szükséges védelmet.
