


Az életbiztosításról többnyire akkor esik szó, amikor valaki családot alapít, gyermeket vállal vagy lakáshitelt vesz fel. Ilyenkor természetes, hogy védeni szeretné azokat, akik tőle függenek. De mi a helyzet azzal, aki egyedül él, nincs gyermeke, és nincs más olyan személy sem, akinek ő biztosítja a megélhetését? Számára felesleges kiadás az életbiztosítás, vagy neki is lehet oka rá?
A válasz élethelyzettől függ. Az egyedülállók céljai éppúgy különbözhetnek, mint a családosokéi: valakinek a hiteltartozás, másnak a jövedelem, megint másnak a nyugdíjas évek jelent gondot. Ezért nem az a kérdés, hogy kell-e életbiztosítás, hanem az, hogy milyen veszteségtől szeretné valaki megvédeni magát vagy a szeretteit.
Mikor indokolt az életbiztosítás eltartott nélkül is?
1. Lakáshitel vagy más jelentős tartozás
Aki egyedül él, annak is lehet saját ingatlana vagy lakáshitele. Halála esetén a tartozás nem szűnik meg. Az örökös főszabály szerint csak a hagyaték erejéig felel az elhunyt tartozásáért, de ha a hitelt az ingatlan fedezi, a lakás értékesítése gyakran elkerülhetetlen. Egy megfelelő összegű életbiztosítás vagy hitelfedezeti biztosítás ezt kiválthatja.
A biztosítási összeg megállapításakor a fennálló tartozást, a meglévő megtakarításokat és az ingatlan értékét együtt kell nézni. Nem biztos, hogy a teljes hitelösszeget kell biztosítani.
2. Anyagilag támogatott hozzátartozó
Nemcsak a gyermekek eltartása jelent felelősséget. Aki rendszeresen segíti idős szüleit, testvérét vagy más hozzátartozóját, annak halála után ez a támogatás megszűnne. Ilyenkor az életbiztosítás nem egy egész család megélhetését fedezi, hanem egy konkrét személy pénzügyi védelmét szolgálja. A biztosítási összeget és a tartamot azon érdemes mérni, mekkora segítségre és meddig lenne szükség.
3. Ha van, akit meg szeretnénk védeni, de nem örökös
Az egyedülállók gyakran élnek élettárssal, vagy van olyan barátjuk, testvérük, akire szívesen hagynának pénzt. Az élettárs a törvényes öröklési rendben nem örökös, és végrendelet nélkül, örökös hiányában végső soron az állam örököl. Az életbiztosításnál viszont a szerződő szabadon megjelölheti a kedvezményezettet, aki a biztosítási összeget a hagyatékon kívül kapja meg. Aki tehát szeretne gondoskodni valakiről, aki a törvény szerint nem örökölne, annak a kedvezményezett kijelölése az egyik legegyszerűbb eszköz.
4. Temetési és egyéb azonnali költségek
Egy kisebb összegű biztosítás fedezheti a temetés és a hagyatéki ügyintézés költségeit, hogy ezek ne terheljék a hátramaradókat. A temetés költsége településtől és szolgáltatótól függően becslések szerint több százezer forintot is kitehet.
5. Vállalkozás vagy üzlettárs
Aki vállalkozó vagy üzlettárssal dolgozik, annál a haláleseti védelem a közös kötelezettségek teljesítését és a társ pénzügyi helyzetét is védheti. Ilyenkor a biztosításnak konkrét célt kell szolgálnia, például egy tartozás rendezését vagy a vállalkozás működésének védelmét.
6. A biztosíthatóság megőrzése
Fiatalon, egészségesen kötött szerződésnél a később romló egészségi állapot már nem számít. Idősebb korban, betegség után a biztosító felárat kérhet, kizárást köthet ki, vagy el is utasíthat. Ezért akkor is megfontolható egy alacsonyabb összegű szerződés, ha jelenleg nincs konkrét haláleseti cél.

Hirdetés
Hirdetés
Amire egyedülállóként még nagyobb szükség lehet
Ha senki nem függ valakinek a jövedelmétől, a haláleseti védelem jelentősége kisebb lehet. A pénzügyi kockázatok viszont nem tűnnek el, csak más formában jelentkeznek.
A saját jövedelem védelme
Egyedül élőnél különösen kritikus, mi történik, ha betegség vagy baleset miatt hosszabb időre kiesik a munkából. Nincs másik kereső, így a jövedelem csökkenése közvetlenül a megélhetést veszélyezteti. A legnagyobb kockázat a tartós munkaképtelenség vagy a rokkantság. Az életbiztosításokhoz kapcsolódó kiegészítők (például táppénz-kiegészítés, rokkantsági szolgáltatás) vagy önálló módozatok enyhíthetik a kieső bevételt. Szerződéskötés előtt érdemes ellenőrizni a biztosított eseményeket, a várakozási időt, a szolgáltatás összegét és időtartamát.
Egészségügyi és baleseti kockázatok
A betegség és a baleset többletkiadással is jár. Az egészségbiztosítás bizonyos ellátásokhoz biztosíthat hozzáférést, a balesetbiztosítás a szerződésben meghatározott baleseti események esetén nyújt szolgáltatást. A súlyos betegségre szóló biztosítás megjelölt diagnózisoknál pénzbeli szolgáltatást fizet, amely felhasználható a kezelésre vagy a kiesett jövedelem pótlására. A három biztosítás eltérő kockázatot fedez, ezért érdemes végig gondolni, melyik jelentene valódi segítséget a saját élethelyzetben.
Megtakarítás a nyugdíjas évekre
Aki nem számíthat házastárs vagy gyermek támogatására, annál különösen számít, hogy időben gondoskodjon a nyugdíjas időszakról. Egyes életbiztosítások kockázati védelem mellett megtakarítási elemet is tartalmaznak, mások főként hosszú távú megtakarításra szolgálnak. Ezeknél a költségeket, a hozzáférés feltételeit, a befektetési kockázatot és a hozam bizonytalanságát is mérlegelni kell. A biztosítás nem minden esetben a legjobb megtakarítási forma, ezért érdemes más lehetőségekkel is összevetni.
Mennyibe kerül egy egyszerű kockázati életbiztosítás?
A díj főként az életkortól függ. Az alábbi táblázat a 10 millió forintos biztosítási összeg havi díját mutatja 20 éves tartamra, a vizsgált biztosítók átlagában. Az Európai Unióban 2012 óta a biztosítók nem alkalmazhatnak eltérő díjat nők és férfiak számára, ezért a díj nem függ a nemtől.
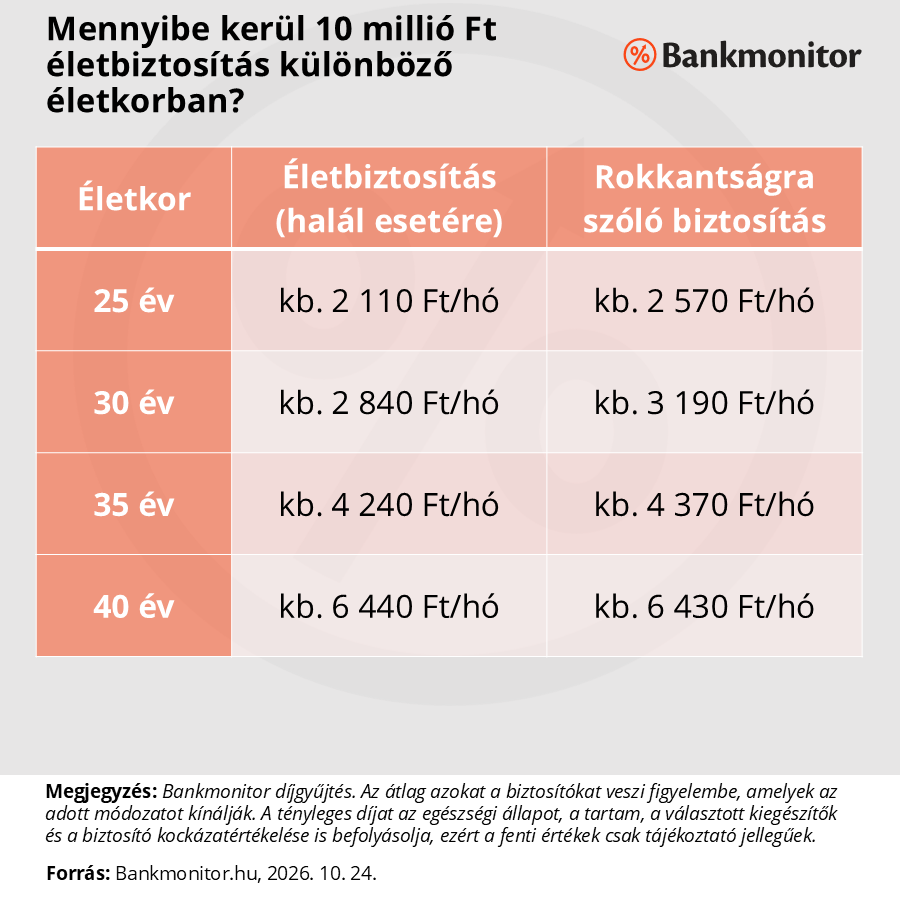
A számokból három dolog látszik.
- A várakozás drága. Aki 25 helyett 40 évesen köt életbiztosítást, havonta durván háromszor annyit fizet. A rokkantságra szóló biztosításnál ez 2,5-szeres különbség. A biztosíthatóság megőrzésének érve így forintban is kifejezhető.
- A rokkantsági védelem hasonló árfekvésű. Egyedülállónál a tartós munkaképtelenség a nagyobb pénzügyi kockázat, ezért a két díjat érdemes egymás mellett nézni.
- A biztosítók között nagy a különbség. Az életbiztosításnál 30 évesen a legolcsóbb és a legdrágább ajánlat között közel háromszoros az eltérés (nagyjából 1 700 és 5 100 Ft/hó). A rokkantságra szóló biztosításnál is hasonlóan széles a sáv (kb. 1 500 és 4 700 Ft/hó). Az összehasonlítás ezért jelentős összeget spórolhat.
Mikor nincs szükség klasszikus életbiztosításra?
Ha valaki egyedül él, nincs eltartottja, nem támogat rendszeresen másokat, nincs jelentős tartozása, és elegendő megtakarítással rendelkezik, előfordulhat, hogy nincs érdemi szüksége halálesetre szóló kockázati életbiztosításra.
Ennek eldöntéséhez néhány kérdést érdemes végig gondolni:
- Fedezné-e a megtakarítás a temetést és az esetleges tartozásokat?
- Hány hónapig lehetne jövedelem nélkül megélni?
- Van-e olyan személy, akiről halála után gondoskodni szeretne?
- Milyen veszteséget tudna saját forrásból finanszírozni?
A biztosítás nem helyettesíti a vésztartalékot, ahogyan a megtakarítás sem helyettesíti automatikusan a biztosítási védelmet. A kettő más célt szolgál, ezért együtt, a saját helyzet alapján kell mérlegelni őket.
Nem az a kérdés, hogy kell-e biztosítás, hanem hogy milyen
Az egyedülállóknak sincs egyetlen, mindenkire érvényes biztosítási receptje. A cél nem az, hogy minden kockázatra szerződés szülessen, hanem hogy a saját megtakarításból nehezen finanszírozható veszteségek ellen legyen védelem. Aki a döntés előtt tisztázza a tartalékait, a rendszeres kötelezettségeit és a céljait, az megalapozottabban tud választani a módozatok között.
Az ajánlatok összehasonlításával az is kiderül, melyik biztosító kínálja ugyanazt a fedezetet kedvezőbb díjért.
A cikk általános tájékoztatást nyújt, nem minősül személyre szabott tanácsadásnak. A biztosítások kizárásai, várakozási idői és feltételei módozatonként eltérnek, a szerződéskötés előtt az általános szerződési feltételek az irányadók.
