


2032. január 1. most először nem csak távoli spekulációnak tűnik az euró magyarországi bevezetéséről szóló vitában. A Portfolio Back to Europe 2026 konferenciáján elhangzottak szerint, ha Magyarország 2030-ra teljesítené a maastrichti kritériumokat, akkor 2031-ben születhetne döntés, és 2032 első napján akár megtörténhetne az átállás. Ez még nem hivatalos céldátum, nem garancia és nem kész forgatókönyv. De magánszemélyként nagyon is érdemes végiggondolni: mi történne a fizetéseddel, hiteleddel, bankszámláddal és megtakarításoddal, ha egyszer tényleg euróban kellene számolnod?
Képzeld el, hogy egy reggel nem forintban látod az egyenlegedet.
A fizetésed euróban érkezik. A hiteled euróban látszik. A boltban eurós árakat nézel. A megtakarításodnál pedig eltűnik a régi kérdés: forintban vagy euróban tartsam?
Ez elsőre pénzcsere, de valójában sokkal több annál: a hitelek, bankszámlák, megtakarítások és mindennapi árak újraszámolása.
Az euró nem béremelés.
Nem hitelkiváltás.
Nem bankszámla-akció.
Nem befektetési garancia.
Nem pénzügyi csodaszer.
De ha jól előkészítve érkezne, alapjaiban változtathatná meg a magyar háztartások pénzügyi környezetét.
Hirdetés
Hirdetés
2032: céldátum vagy feltételes menetrend?
Fontos pontosítani: 2032. január 1. nem hivatalosan kihirdetett magyar euródátum, hanem egy lehetséges, feltételes menetrend.
A logika szerint Magyarországnak előbb teljesítenie kellene a maastrichti kritériumokat, amelyek részeként legalább két évet kellene eltöltenie az euró „előszobájának” számító ERM II árfolyam-mechanizmusban. Csak ezután jöhetne a végleges uniós jóváhagyás és a tényleges átállás.
Vagyis nem az a kérdés, hogy holnap euró lesz-e.
Hanem az, hogy ha valóban ebbe az irányba indul az ország, mit jelentene ez a saját pénzügyeinkre?
A nagy ígéret! Eltűnne a forint-euró árfolyampara!
Az euró egyik legnagyobb lakossági előnye nem az lenne, hogy egyik napról a másikra gazdagabbnak érezzük magunkat hanem az, hogy eltűnne egy régi magyar bizonytalanság,
a forint és az euró közötti árfolyamkockázat.
Ez ma nagyon sok háztartás életében ott van.
Ott van, amikor:
- euróban foglalunk nyaralást;
- külföldi webshopból rendelünk;
- euróban nézzük az autóárakat;
- külföldön tanuló gyereknek utalunk;
- euróban tartunk megtakarítást;
- attól tartunk, hogy a forint gyengülése megeszi a pénzünk értékét.
Euróbevezetés után ez a kérdés átalakulna.
Nem kellene azon gondolkodni, hogy 380, 400 vagy 430 forint lesz-e egy euró.
De ettől nem tűnne el minden kockázat.
Maradna az infláció.
Maradna a kamatkockázat.
Maradna a banki díj.
Maradna a rossz hiteldöntés lehetősége.
Maradna a megtakarítási kockázat.
Csak a probléma más formát öltene.
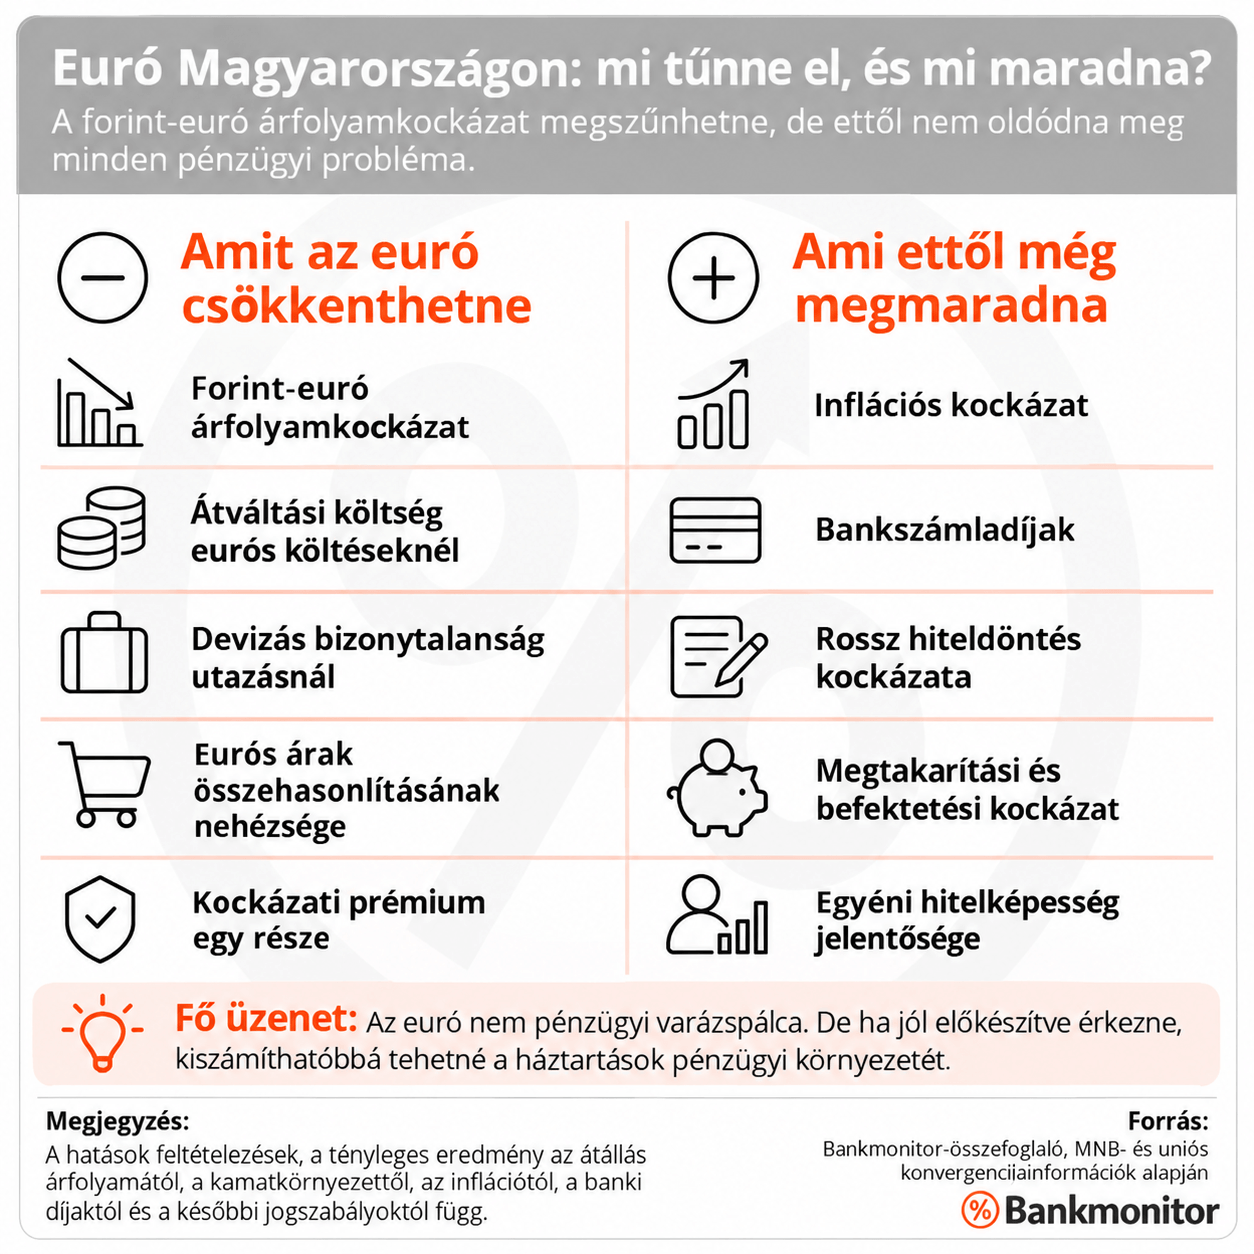
A fizetésed nem nőne meg attól, hogy euróban látod
A fizetésedet nem tárgyalnák újra csak azért, mert euró lesz, viszont az már annál érdekesebb, hogy az eurózónába való belépés előnye, milyen hatást gyakorolna közép- és hosszú távon a fizetésed mértékére.
A forintban meghatározott bért a hivatalos, rögzített átváltási árfolyamon euróra váltanák. Vagyis ha a bevezetés napján lenne egy végleges átváltási árfolyam, akkor a béred, nyugdíjad, családi pótlékod, támogatásod vagy bérleti díjad ezen az árfolyamon jelenne meg euróban.
A lényeg: attól, hogy a fizetésed euróban kisebb számnak tűnne, nem lenne automatikusan kevesebb pénzed.
A vásárlóerőd nem a szám méretétől függne, hanem attól, hogy ugyanabból az összegből mit tudsz megvenni.
Itt jön a legnagyobb lakossági félelem: az árak felfelé kerekítése.
Nem attól félünk igazán, hogy euróban lesz a fizetésünk. Hanem attól, hogy a boltokban a 799 Ft-os árból egyszer csak kényelmesen kerekített eurós ár lesz, a bérek és nyugdíjak pedig nem követik ezt elég gyorsan.
Ez nem automatikus törvényszerűség, de valós fogyasztói kockázat.
Ezért lenne kulcskérdés:
- a kettős árkiírás;
- a pontos kerekítési szabály;
- a hatósági ellenőrzés;
- az árfigyelés;
- a lakossági tájékoztatás;
- a bizalom.
A legfontosabb szempont pedig az, hogy nem elég technikailag bevezetni, érthetővé kell tenni.
Mi történne a hiteleiddel?
A meglévő forinthitelek esetében az alaplogika várhatóan egyszerű lenne: a tartozást és a törlesztőrészletet a hivatalos átváltási árfolyamon euróra számítanák át.
A hitel nem tűnne el. A tartozás nem feleződne. A törlesztő nem szűnne meg.
A bank nem írhatná át önkényesen a szerződést csak azért, mert más pénznem lesz.
Az európai átállási logika egyik alapelve a szerződések folytonossága. Vagyis egy pénznemváltás önmagában nem szünteti meg a meglévő szerződéseket.
Meglévő hitelnél: átváltás, nem ajándék
Fix kamatozású lakáshitelnél a legvalószínűbb forgatókönyv az lenne, hogy a tartozás euróban jelenik meg, a havi törlesztő euróban jelenik meg, de a kamat, a futamidő és a szerződéses logika nem változik automatikusan.
Egy 220 000 Ft-os törlesztőből az átváltási árfolyamtól függően euróban kifejezett törlesztő lenne.
Ez nem ajándék, és nem büntetés, hanem átváltás.
Új hitelnél: jöhetne olcsóbb kamatkörnyezet, de nem mindenkinek
Az új hiteleknél már izgalmasabb a kérdés.
Ha Magyarország hiteles európályára kerülne, akkor az alacsonyabb kockázati prémium, a stabilabb kamatvárakozás és az eurózónás pénzügyi környezet lefelé húzhatná az új hitelek kamatait.
De ez nem garancia.
A hitelkamat nem csak attól függ, hogy forintban vagy euróban beszélünk róla.
Számít az infláció, az ország kockázati megítélése, az állampapírhozam, a banki verseny, a bank forrásköltsége, az ügyfél jövedelme, a fedezet, a futamidő és a bank belső kockázati szabálya is.
Ezért veszélyes leegyszerűsíteni:
euró = olcsó hitel.
Lehet ilyen irányú hatás.
De csak akkor, ha az euróhoz vezető út valóban hiteles, a kockázati felár csökken, az infláció mérséklődik, és a banki verseny is átadja ezt az ügyfeleknek.
Lakáshitel előtt állsz? Ne az euróbevezetésről szóló találgatásokból indulj ki: számold ki, hogy a mai kamatokkal, mai jövedelmeddel és mai ingatlanárral mekkora hitel fér bele biztonságosan.

Nem az a kérdés, hogy forintban vagy euróban hangzik-e kisebbnek a törlesztő: számold ki, melyik személyi kölcsönnél alacsonyabb a THM, a havi törlesztő és a teljes visszafizetés.
Mi történne a bankszámláddal?
A forint bankszámlád valószínűleg eurós bankszámlává alakulna.
Ügyfélként azt látnád, hogy:
- a forintegyenleged euróban jelenik meg;
- a fizetésed euróban érkezik;
- a bankkártyás vásárlásaid euróban mennek;
- a belföldi forint-euró átváltás megszűnik;
- az eurós utazások és webshopos vásárlások egyszerűbbé válhatnak.
De ettől a banki díjak nem biztos, hogy eltűnnek.
Euróban is lehet számlavezetési díj.
Euróban is lehet bankkártyadíj.
Euróban is lehet utalási díj.
Euróban is lehet rossz számlacsomagban ragadni.
Az euró tehát nem helyettesíti a jó bankszámlaválasztást.
Sőt, egy átállás után még fontosabb lenne ellenőrizni, hogyan árazta újra a bankod a csomagokat.
Az euró önmagában nem garancia olcsó bankolásra: számold ki, mennyibe kerül most a számlád, és lenne-e kedvezőbb megoldás a jövedelmedhez, kártyahasználatodhoz és utalási szokásaidhoz.
Mi történne a megtakarításaiddal?
A megtakarításoknál jönne a legnagyobb mentális fordulat.
Ma sok magyar megtakarító fejében ott van a kérdés:
„Forintban tartsam vagy euróban?”
Aki euróban tart pénzt, sokszor részben a forintgyengülés ellen védekezik. Aki forintban tart pénzt, gyakran a magasabb nominális kamatot keresi.
Euróbevezetés után ez a kérdés megszűnne.
De jönne helyette három másik:
- mekkora az euróban mért infláció;
- milyen kamatot kapsz a megtakarításodra;
- milyen befektetési kockázatot vállalsz.
A bankszámlán lévő forintot valószínűleg automatikusan euróra váltanák. A készpénznél külön beváltási időszak jöhetne. A forintban kibocsátott állampapírok, lekötött betétek, befektetési alapok és egyéb megtakarítások sorsát pedig a későbbi jogszabályok, szerződéses feltételek és az adott termék jellemzői határoznák meg.
Itt nem érdemes biztosat állítani.
Ami viszont valószínű: az euró után az árfolyamfélelem helyett újra hangsúlyosabbá válna az infláció, a kamat, az időtáv és a befektetési kockázat.
Szakmai véleményem szerint az euró egyik legnagyobb lakossági előnye nem az lenne, hogy mindenki gazdagabbnak érzi magát.
Hanem az, hogy tisztábbá válna a megtakarítási döntés.
Ma sokszor keveredik három kérdés:
- félek a forintgyengüléstől;
- kamatot akarok;
- biztonságot akarok.
Euró után ezek jobban szétválnának.
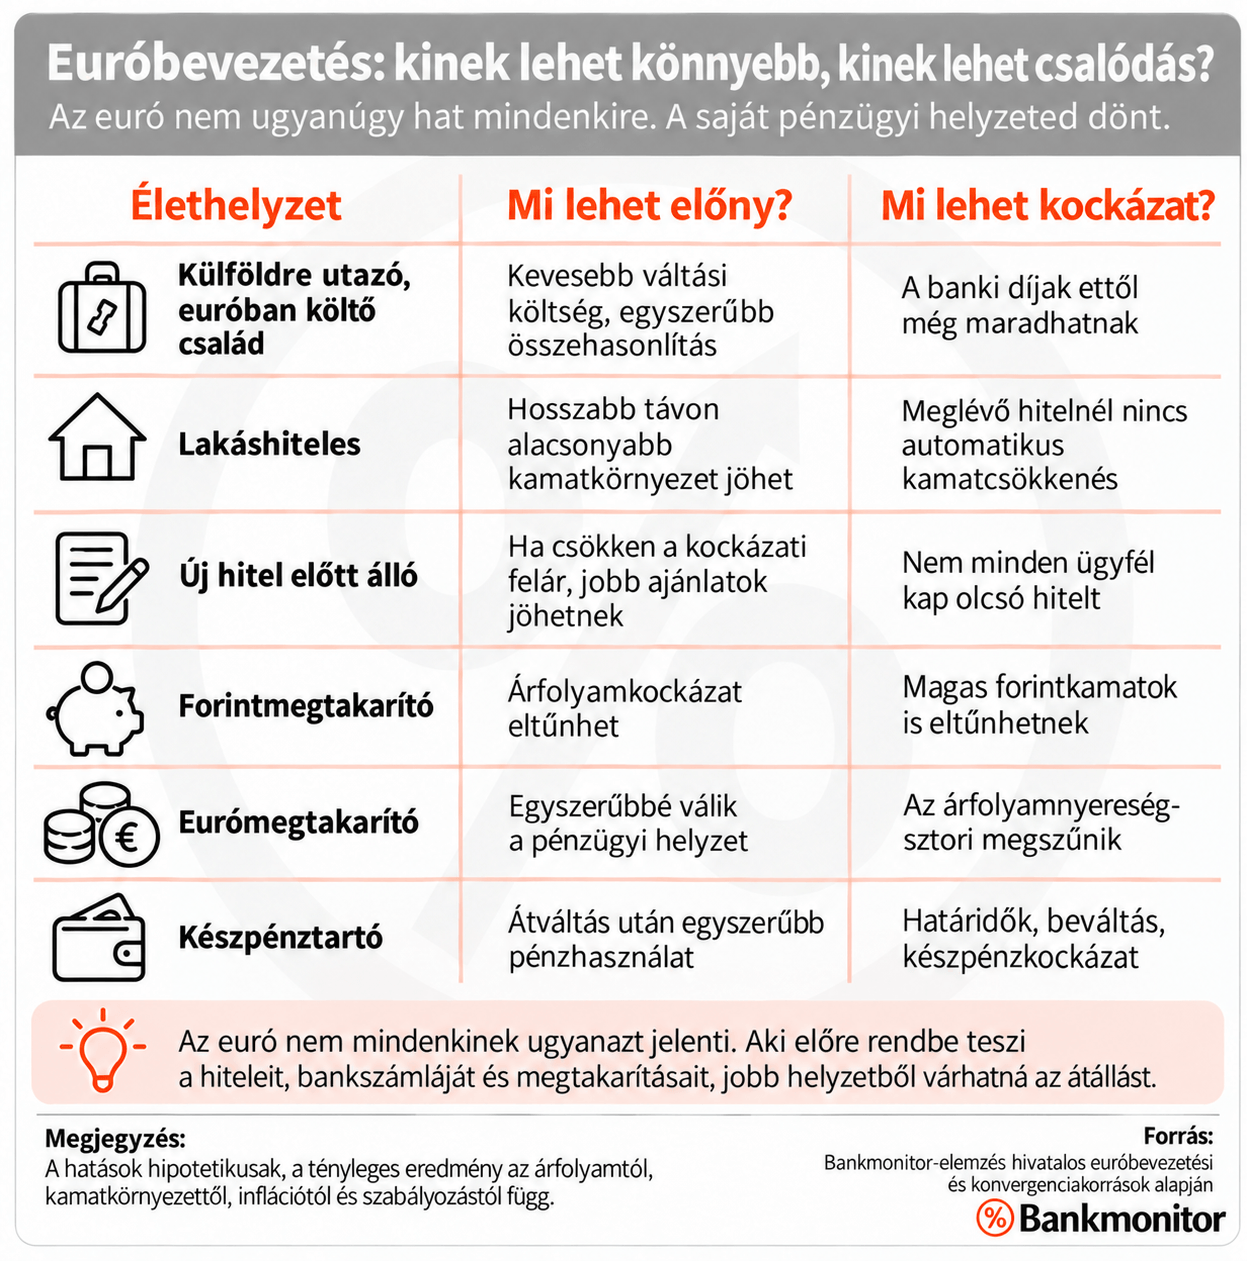
9 kérdés, amit magánszemélyként már most feltehetsz
- Van euróban is kiadásom, például utazás, webshop vagy külföldön tanuló gyerek miatt?
- Van euróban megtakarításom, vagy mindenem forintban van?
- Tudom, hogy mennyibe kerül a bankszámlám évente?
- A lakáshitelem fix vagy változó kamatozású?
- Mikor lesz kamatfordulóm?
- Van olyan megtakarításom, amelyet főleg árfolyamfélelemből választottam?
- Tartok nagyobb mennyiségű készpénzt otthon?
- Értem, hogy mi történne a hitelemmel egy pénznemváltásnál?
- Van pénzügyi tervem arra, ha a kamatok és hozamok tartósan alacsonyabbak lennének?
Ezekre nem azért érdemes válaszolni, mert holnap euró lesz.Hanem azért, mert ezek ma is jó pénzügyi kérdések.
Ahogy mi látjuk az euró bevezetését
A 2032. január 1-jei euróbevezetési dátum jelenleg nem hivatalos magyar céldátum, hanem egy lehetséges, feltételes menetrend. A forgatókönyv lényege: ha Magyarország 2030-ra teljesítené a maastrichti kritériumokat, akkor 2031-ben születhetne döntés, és 2032 első napján megtörténhetne az euró bevezetése.
Magánszemélyként azonban nem a dátum a legfontosabb kérdés, hanem az átállást megelőző időszak minősége. Egy hiteles eurófelkészülési pálya már a bevezetés előtt hatással lehetne a forint árfolyamára, a hosszú kamatokra, a hitelkamatokra és a megtakarítási döntésekre. Ugyanakkor az euró önmagában nem jelentene automatikus béremelkedést, hitelkamat-csökkenést vagy általános életszínvonal-növekedést.
A meglévő hitelek várhatóan nem szűnnének meg, hanem hivatalos árfolyamon euróra váltanának. A bankszámláknál eltűnhetne bizonyos árfolyamváltási költség, de a számlavezetési, kártya- és utalási díjak nem tűnnének el automatikusan. A megtakarításoknál csökkenne a forint-euró árfolyamkérdés szerepe, de az infláció, a kamat és a befektetési kockázat továbbra is meghatározó maradna.
Nem az euró a kérdés. Hanem hogy milyen pénzügyi állapotban érne minket
Az euró bevezetése történelmi pillanat lenne.
De magánszemélyként a legfontosabb kérdés sokkal prózaibb: rendezett pénzügyekkel érne-e minket?
Ha van drága hiteled, az euró nem oldja meg automatikusan.
Ha drága bankszámlád van, az euró nem teszi automatikusan olcsóvá.
Ha nincs vésztartalékod, az euró nem építi fel helyetted.
Ha nem érted a megtakarításaid kockázatát, az euró nem teszi őket kockázatmentessé.
A jó euróbevezetés nem arról szólna, hogy egyik nap forint, másik nap euró.
Hanem arról, hogy az ország és a háztartások is kiszámíthatóbb pénzügyi rendszerbe lépnek át.
Az euró akkor lenne jó hír a magyar háztartásoknak, ha nem menekülőút lenne a forintból, hanem egy sikeres felkészülés végeredménye.
Ne várd meg, amíg egy jövőbeli euróbevezetés újrarajzolja a számládat: nézd meg már most, mennyibe kerül a bankolásod, és van-e olcsóbb, átláthatóbb számla a jelenlegi pénzhasználatodhoz.
A cikk általános pénzügyi edukációs tartalom, nem minősül egyedi pénzügyi, befektetési, hitel- vagy bankszámla-ajánlatnak. A 2032. január 1-jei dátum jelenleg feltételes menetrendként értelmezhető, nem hivatalosan kihirdetett magyar euróbevezetési céldátum. A konkrét átállási szabályok, átváltási árfolyam, banki folyamatok, állampapír- és hitelszerződéses részletek a későbbi jogszabályoktól és hatósági döntésektől függnének. A cikkben szereplő forgatókönyvek pénzügyi hipotézisek, nem előrejelzések és nem garanciák. Hitel, bankszámla vagy megtakarítási döntés előtt mindig ellenőrizd az aktuális feltételeket, kamatot, THM-et, teljes visszafizetést, díjakat, kockázatokat és szerződéses részleteket.
