


Ritkán gondolunk bele, mi lenne a törlesztővel, ha egyik napról a másikra kiesne egy fizetés a családi kasszából. A havi részlet ugyanis akkor is megérkezik. Sok család csak egy váratlan betegség vagy baleset után szembesül vele, hogy nincs megfelelő biztosítása, vagy van, de messze nem nyújt akkora védelmet, mint gondolta.
Hitelfelvételkor szinte minden bank felajánlja a saját hitelfedezeti biztosítását, és sokan egyetlen aláírással el is intézik a kérdést. Pedig a valódi kérdés nem az, hogy kell-e védelem a hitel mellé, hanem az, hogy melyik formában: a bank csomagjával vagy egy önálló kockázati életbiztosítással. A kettő nem ugyanazt nyújtja, és a díjuk között is havi több ezer forint lehet a különbség. Megnéztük, mikor melyik a jobb választás.
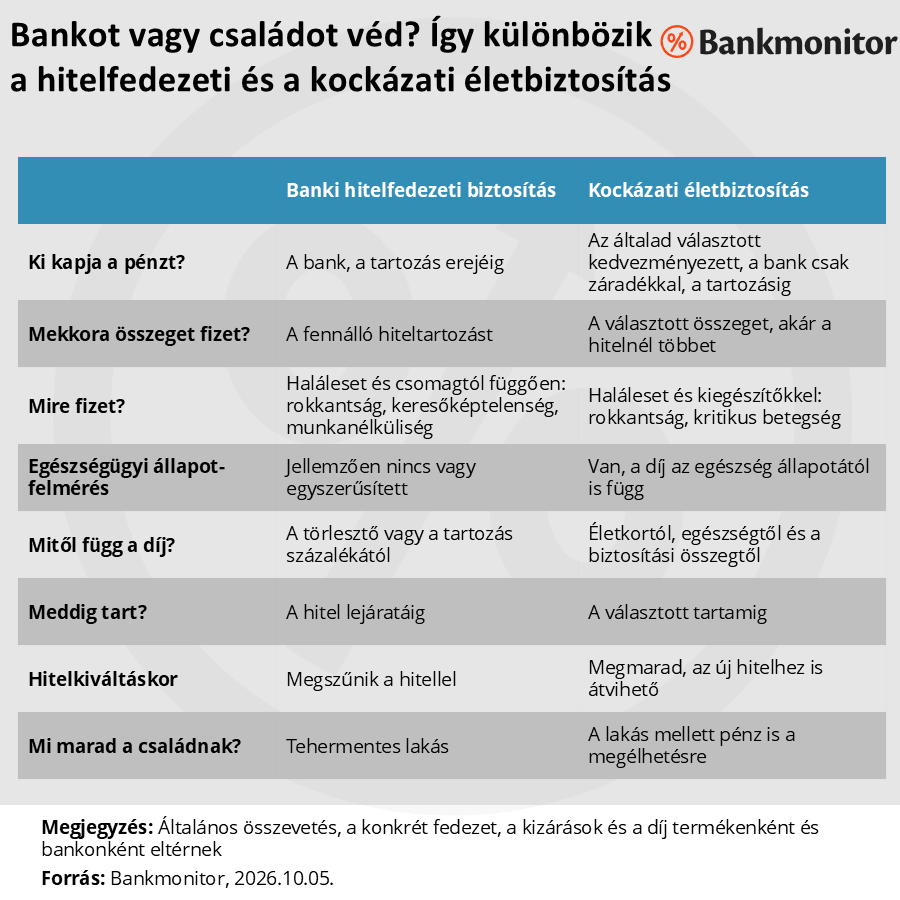
Bankot vagy családot véd? Ez a legfontosabb különbség
A banki hitelfedezeti biztosítás inkább a bankot védi. Ha veled történik valami, a biztosító kifizeti a banknak, amennyi éppen a tartozásod. A csomagok halálesetre szólnak, a drágábbak rokkantságra, keresőképtelenségre vagy munkanélküliségre is. A díj a törlesztőrészlethez vagy a tartozáshoz igazodik, és a biztosítás a hitellel együtt megszűnik. Persze ez összességében neked és a családodnak is jó lehet, hiszen tragédia esetén megszűnik egy komoly fizetési kötelezettség, a törlesztőrészlet.
A kockázati életbiztosítás a családodat védi. Te döntöd el, mekkora összegre szól, és ki kapja meg a pénzt. Ha hitelfedezeti záradékot teszel rá, a bank lesz az első kedvezményezett: ő a még fennálló tartozást kapja meg, a többi a családé. A biztosítási összeg és a havi díj jellemzően a teljes tartamra rögzített, és a szerződés akkor is megmarad, ha közben kiváltod vagy előtörleszted a hitelt. A kifizetés ráadásul nem része a hagyatéknak, így a család nem a hagyatéki eljárás végén jut a pénzhez.
A lényeg tehát: haláleset után mi marad a családnak? A hitelfedezeti biztosításnál jellemzően csak a tehermentes lakás, kockázati életbiztosításnál pénz is a megélhetésre. Egy dologban viszont a kettő megegyezik: ha nem történik baj, a lejáratkor egyik sem fizet. A kockázati életbiztosítás nem megtakarítás – a díj a védelem ára. Cserébe ugyanannyi pénzből sokkal nagyobb védelmet ad, mint például egy megtakarítási életbiztosítás.
Hirdetés
Hirdetés
Mennyi biztosítás kell? Többnyire több, mint a hitel
A hitel kifizetése és a család megélhetése két külön feladat. A biztosítási összeget ezért így érdemes kiszámolni: a hiteltartozáshoz add hozzá, mennyi pénz hiányozna néhány évig a megélhetéshez, és mennyi egyszeri kiadással kell számolni, majd vond le a meglévő megtakarítást.
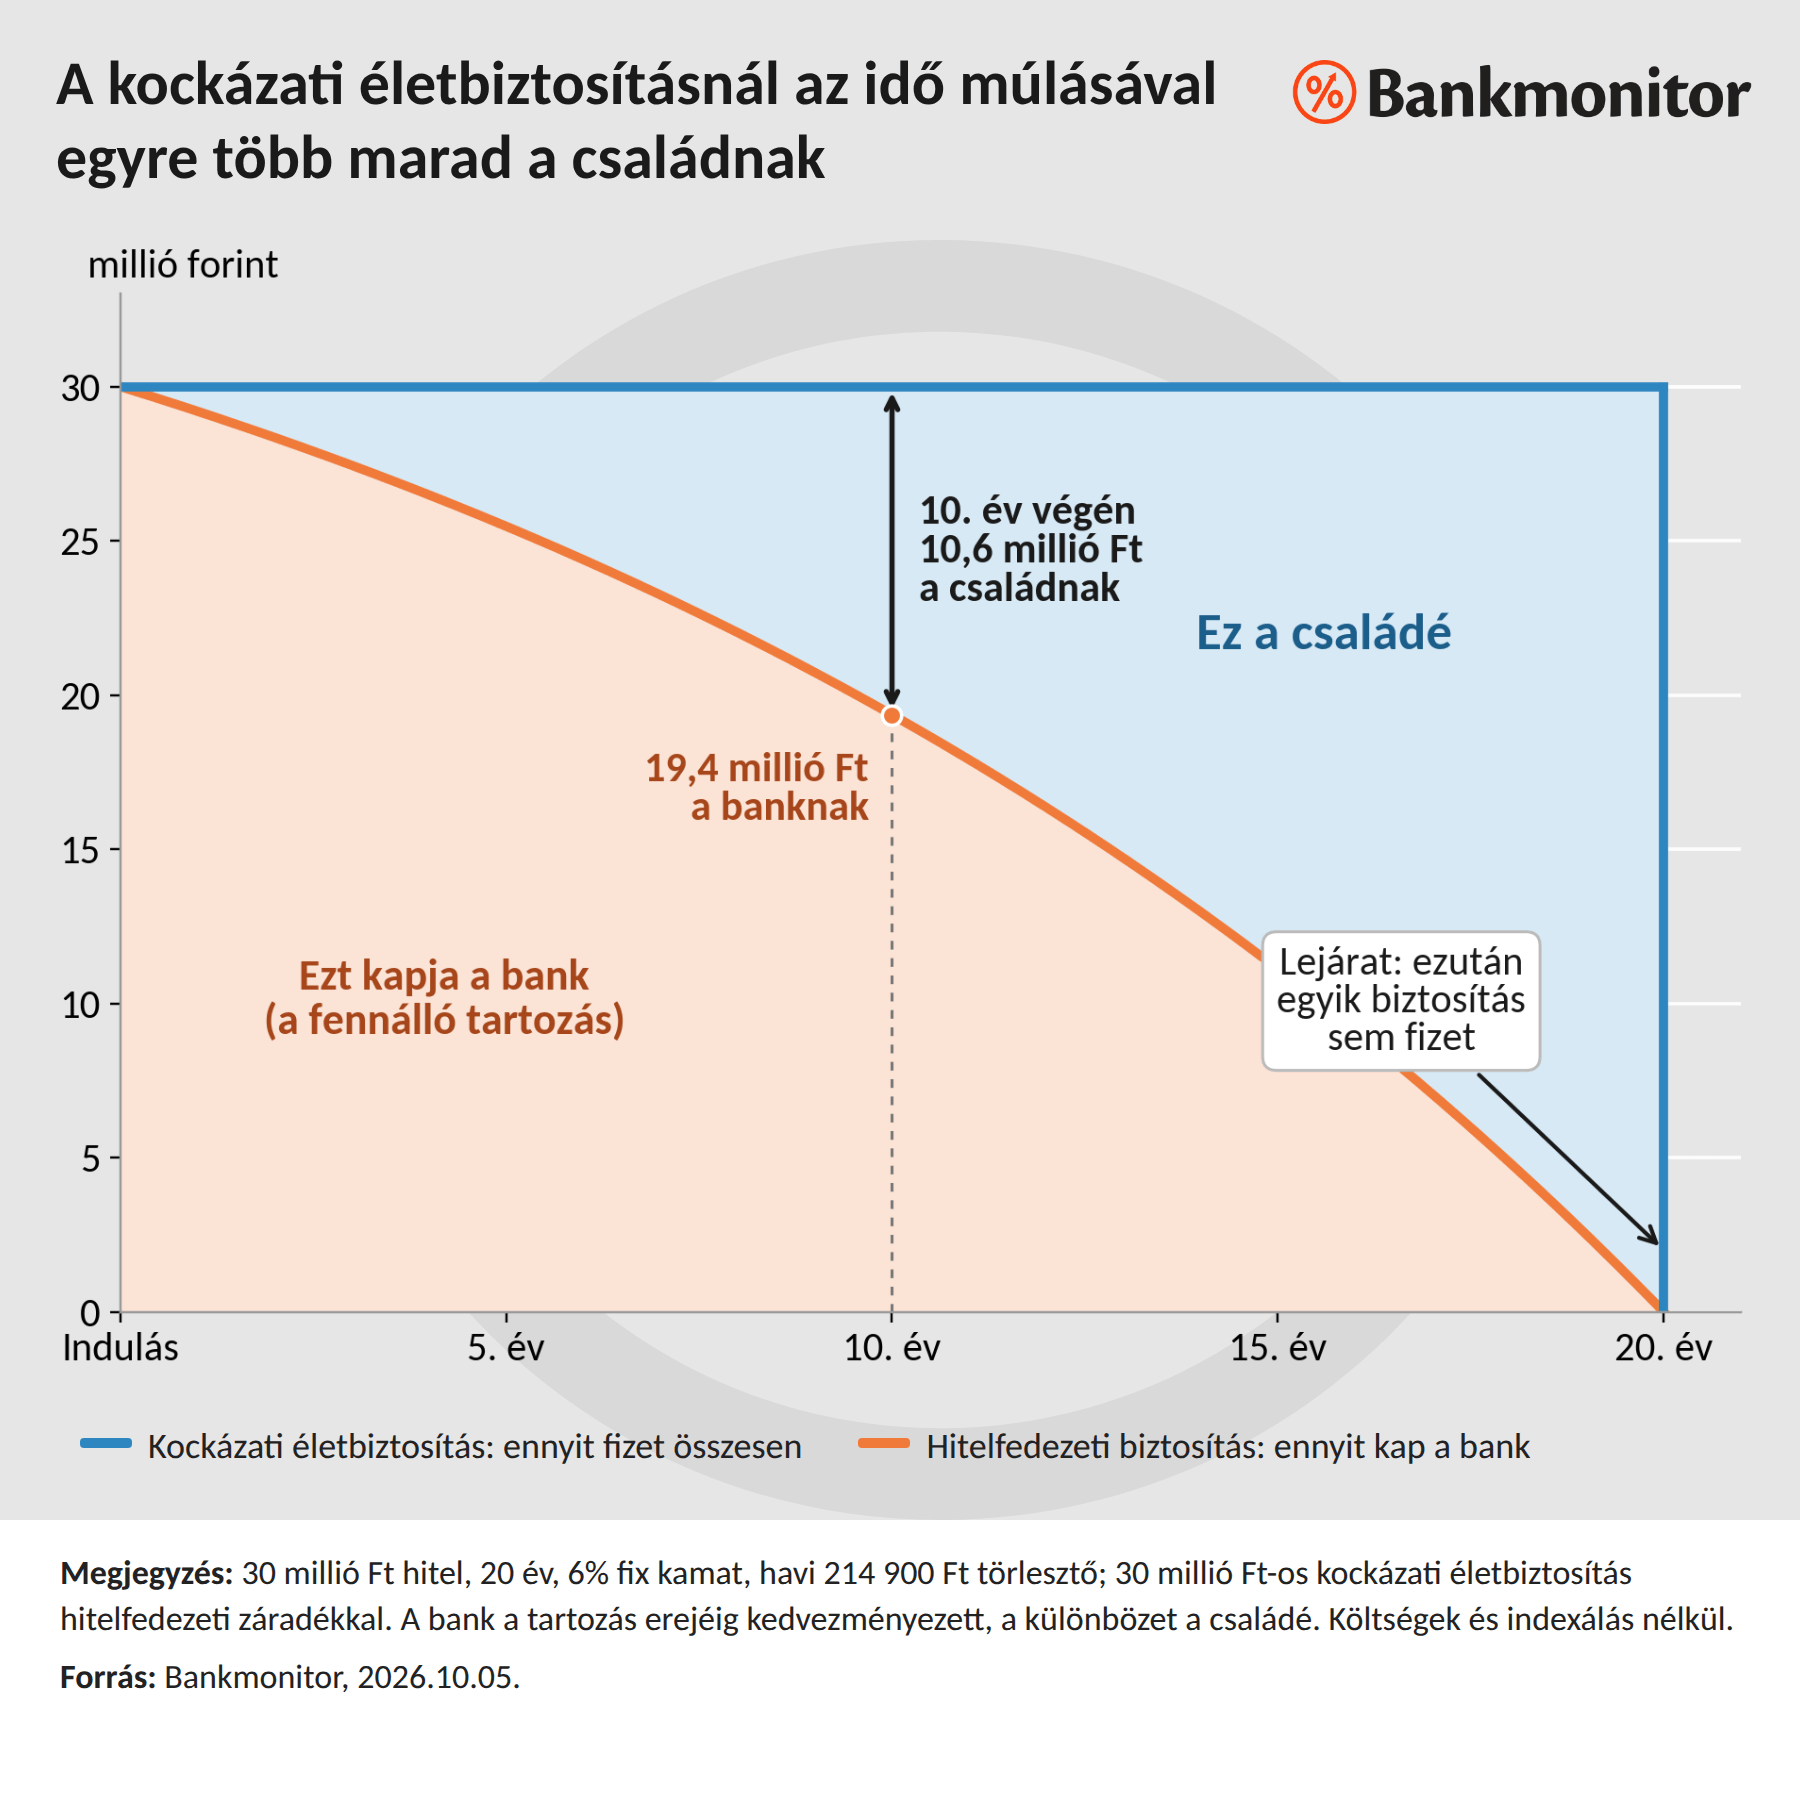
Ugyanaz a 30 millió forint idővel egyre többet ér a családnak
Egy 30 millió forintos, 20 éves, 6 százalékos fix kamatú hitel törlesztője havi 214 900 forint. Tíz év után a tartozás még mindig 19,4 millió forint, vagyis a futamidő fele nem jelenti a tartozás felét.
A hitelfedezeti biztosítás haláleset során jellemzően csak annyit fizet, amennyi éppen a tartozás. A hitel rendeződik, de a családnak ezen felül nem jut pénz. A 30 milliós kockázati életbiztosítás viszont végig 30 millió forintot fizet: a tizedik év végén ebből 19,4 millió a bankhoz, 10,6 millió a családhoz kerülne. (Ha a biztosítási összegből a kölcsön rendezésére gondol a családod először.) Az első években ugyanakkor szinte a teljes összeg a hitelre menne – ha a családnak már az elejétől pénzt szeretnél hagyni, a hitelnél nagyobb összegre érdemes kötni.
Mennyibe kerülnek? A banki ajánlatok között is óriási a különbség
A banki hitelfedezeti biztosítások díja jellemzően a havi törlesztő 4-10 százaléka. Az árazás bankonként és csomagonként is eltér: van, ahol a törlesztőhöz, máshol a tartozáshoz igazodik a díj, és az is számít, hogy a csomag csak halálesetre szól-e, illetve egy vagy két adósra vonatkozik. Egy 214 900 forintos törlesztőnél ez havi nagyjából 8 600 és 21 500 forint közötti díjat jelent – ugyanarra a hitelre akár két és félszeres különbséggel.
A hitelfedezeti biztosítás díja átlagos kockázattal számol, vagyis jellemzően nem függ az életkorodtól és az egészségi állapotodtól. A kockázati életbiztosítás díja ezzel szemben személyre szabott: az életkor, az egészségi állapot, a biztosítási összeg és a tartam határozza meg. Ezért fiatalon és egészségesen általában az egyéni szerződés az előnyösebb, idősebb korban vagy betegséggel inkább a banki.
A Bankmonitor kockázatiéletbiztosítás-kalkulátorában néhány adat megadásával percek alatt láthatod, mennyibe kerülne neked, és össze is vetheted a bank ajánlatával.

Öt élethelyzet: melyik miért éri meg?
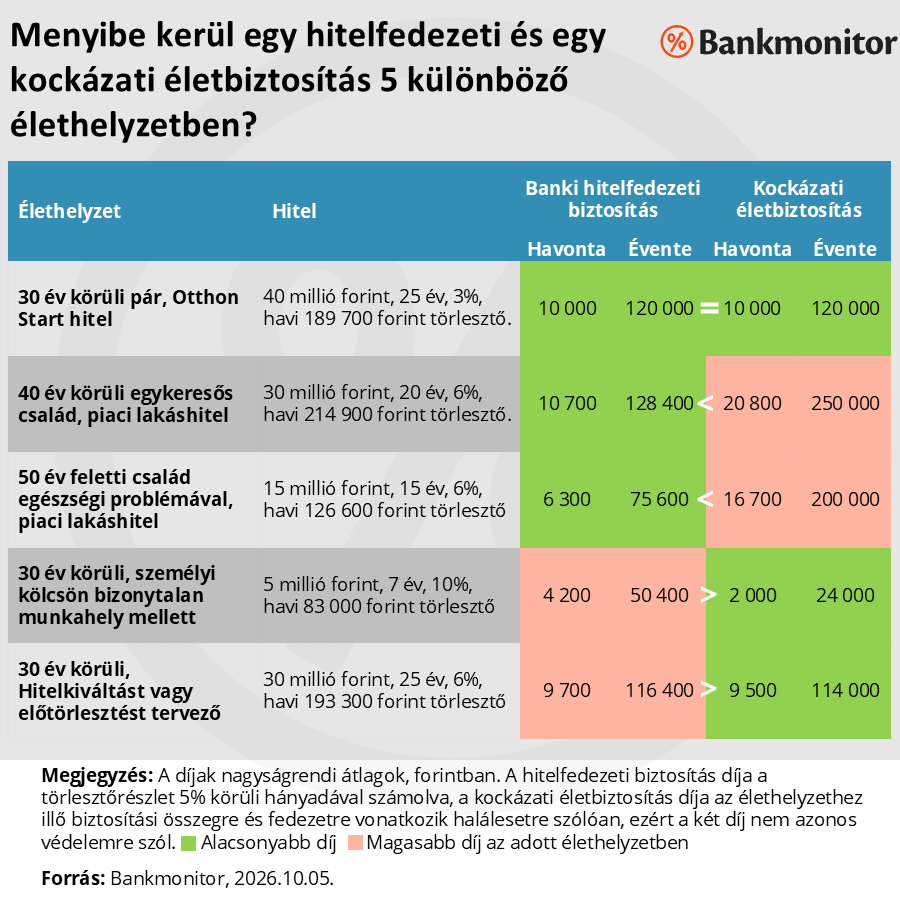
Az alábbi példákban a hitelfedezeti biztosítás díját a törlesztő 5 százaléka körüli hányadával, a kockázati életbiztosításét az élethelyzethez illő biztosítási összegre számoltuk. A két díj ezért nem mindig ugyanakkora védelemre szól – éppen ebből látszik, mikor melyiknek van értelme.
1. Fiatal pár Otthon Start hitellel: ugyanannyiért többet ad a kockázati életbiztosítás
40 millió forint, 25 év, 3 százalékos kamat, havi 189 700 forintos törlesztő. Mindkét biztosítás nagyjából havi 10 000 forintba kerül, de ugyanazért a pénzért a kockázati életbiztosítás többet ad: a hitel kiváltása után is megmarad, és ahogy a tartozás csökken, egyre több jut belőle a családnak. Két kereső esetén mindkettőjükre érdemes lehet szerződést kötni, mert az egyikük biztosítása nem védi a másikat.
2. Egykeresős család: drágább, de csak a kockázati életbiztosítás védi a megélhetést
30 millió forint, 20 év, 6 százalékos kamat, havi 214 900 forintos törlesztő. A hitelfedezeti biztosítás havi 10 700 forintja csak a hitelt fizetné ki. A kockázati életbiztosítás havi 20 800 forintja drágább, de a hitelnél nagyobb összegre szól, így a lakás mellett a család megélhetését is biztosítja. Ahogy a fenti 41,6 milliós példa mutatja, egy keresőnél ekkora védelemre könnyen szükség lehet.
3. 50 év feletti adós egészségi problémával: itt a hitelfedezeti biztosítás lehet a jobb
15 millió forint, 15 év, 6 százalékos kamat, havi 126 600 forintos törlesztő. A hitelfedezeti biztosítás havi 6 300 forintjával szemben a kockázati életbiztosítás havi 16 700 forint lenne, mert itt az életkor és a betegség is beárazódik, súlyosabb esetben a biztosító el is utasíthatja a kérelmet. A hitelfedezeti biztosításhoz egyszerűbb csatlakozni, de figyelj: a csoportos konstrukciók gyakran kizárják a szerződéskötés előtt már ismert betegségeket. A Bankmonitor szakértői abban is segítenek, melyik biztosító vállalja az adott egészségi állapotot, és milyen díjon.
4. Személyi kölcsön bizonytalan munkahely mellett: a munkanélküliségi fedezet dönt
5 millió forint, 7 év, 10 százalékos kamat, havi 83 000 forintos törlesztő. A hitelfedezeti biztosítás havi 4 200 forint, a kockázati életbiztosítás havi 2 000 forint. A kockázati életbiztosítás olcsóbb, de ha reális, hogy elveszítheted a munkahelyed, a banki csomag munkanélküliségi fedezete érhet többet – és a kettő akár együtt is köthető. Előtte nézd meg:
- mennyi idő telik el a szerződéskötés, illetve az állásvesztés után, mire a biztosító fizetni kezd,
- legfeljebb hány havi törlesztőt vállal át – ma ez jellemzően legfeljebb 6 hónap,
- jogosult vagy-e egyáltalán, ha vállalkozó vagy, vagy határozott idejű a munkaszerződésed.
Egy már ismert vagy bejelentett állásvesztést az új biztosítás nem fedez, ezért néhány havi vésztartalék is kell mellé.
5. Hitelkiváltást tervezel: a kockázati életbiztosítás veled marad
30 millió forint, 25 év, 6 százalékos kamat, havi 193 300 forintos törlesztő. A hitelfedezeti biztosítás havi 9 700, a kockázati életbiztosítás havi 9 500 forint – szinte ugyanannyi. A különbség akkor jön elő, ha pár év múlva olcsóbb hitelre váltanál: a hitelfedezeti biztosítás a hitellel együtt megszűnik, és az újat már idősebben, az akkori feltételekkel kell megkötnöd. A kockázati életbiztosítás veled marad, a záradékot pedig átvezetheted az új bankra.
Hitelfedezeti vagy kockázati életbiztosítás? Így dönts jól
Inkább a kockázati életbiztosítás lehet a jobb választás, ha:
- fiatal és egészséges vagy, mert ilyenkor a legolcsóbb, és a díj a teljes tartamra rögzíthető,
- a család egy keresőre épül, vagy gyerekeket nevelsz, és a hitelen túl a megélhetést is biztosítani szeretnéd,
- néhány éven belül hitelkiváltást vagy előtörlesztést tervezel, hiszen a szerződés veled marad,
- van megtakarítási életbiztosításod, de a haláleseti összege kisebb a hiteltartozásnál.
A banki hitelfedezeti biztosítás lehet a jobb választás, ha:
- idősebb vagy, vagy egészségi problémád van, mert a hitelfedezeti biztosítás díja nem függ ezektől,
- tartasz a munkahelyed elvesztésétől, és egy rövidebb hitelhez kell munkanélküliségi fedezet,
- a bank kamatkedvezménye forintra átszámolva is megéri.
Mindkettő együtt is indokolt lehet, ha bizonytalan a munkahelyed, de a család hosszabb távú védelme is fontos.
Nem kell egyedül döntened: kérd a Bankmonitor ingyenes tanácsadását! Szakértőink összehasonlítják a banki és a független ajánlatokat, és megtalálják a számodra legkedvezőbbet.
